

天堂不寂寞
2.9k Publications
天堂不寂寞
 Binance Square Vérifié
Signaler
Bloquer l’utilisateur
大海全是水,骏马四条腿!随缘撸毛!
Trade régulièrement
3.4 an(s)
1.8K+ Suivis
33.7K+ Abonnés
13.0K+ J’aime
Publications
Tous
Citations
Direct
·
--
Ah San partant à l’extérieur, sa réputation s’est fait connaître au loin #美众院推进比特币储备法案
Ah San partant à l’extérieur, sa réputation s’est fait connaître au loin #美众院推进比特币储备法案
1
252
·
--
$CNPY Hélas, j’ai démissionné, puis j’ai encore perdu 10 $
$CNPY Hélas, j’ai démissionné, puis j’ai encore perdu 10 $
399
·
--
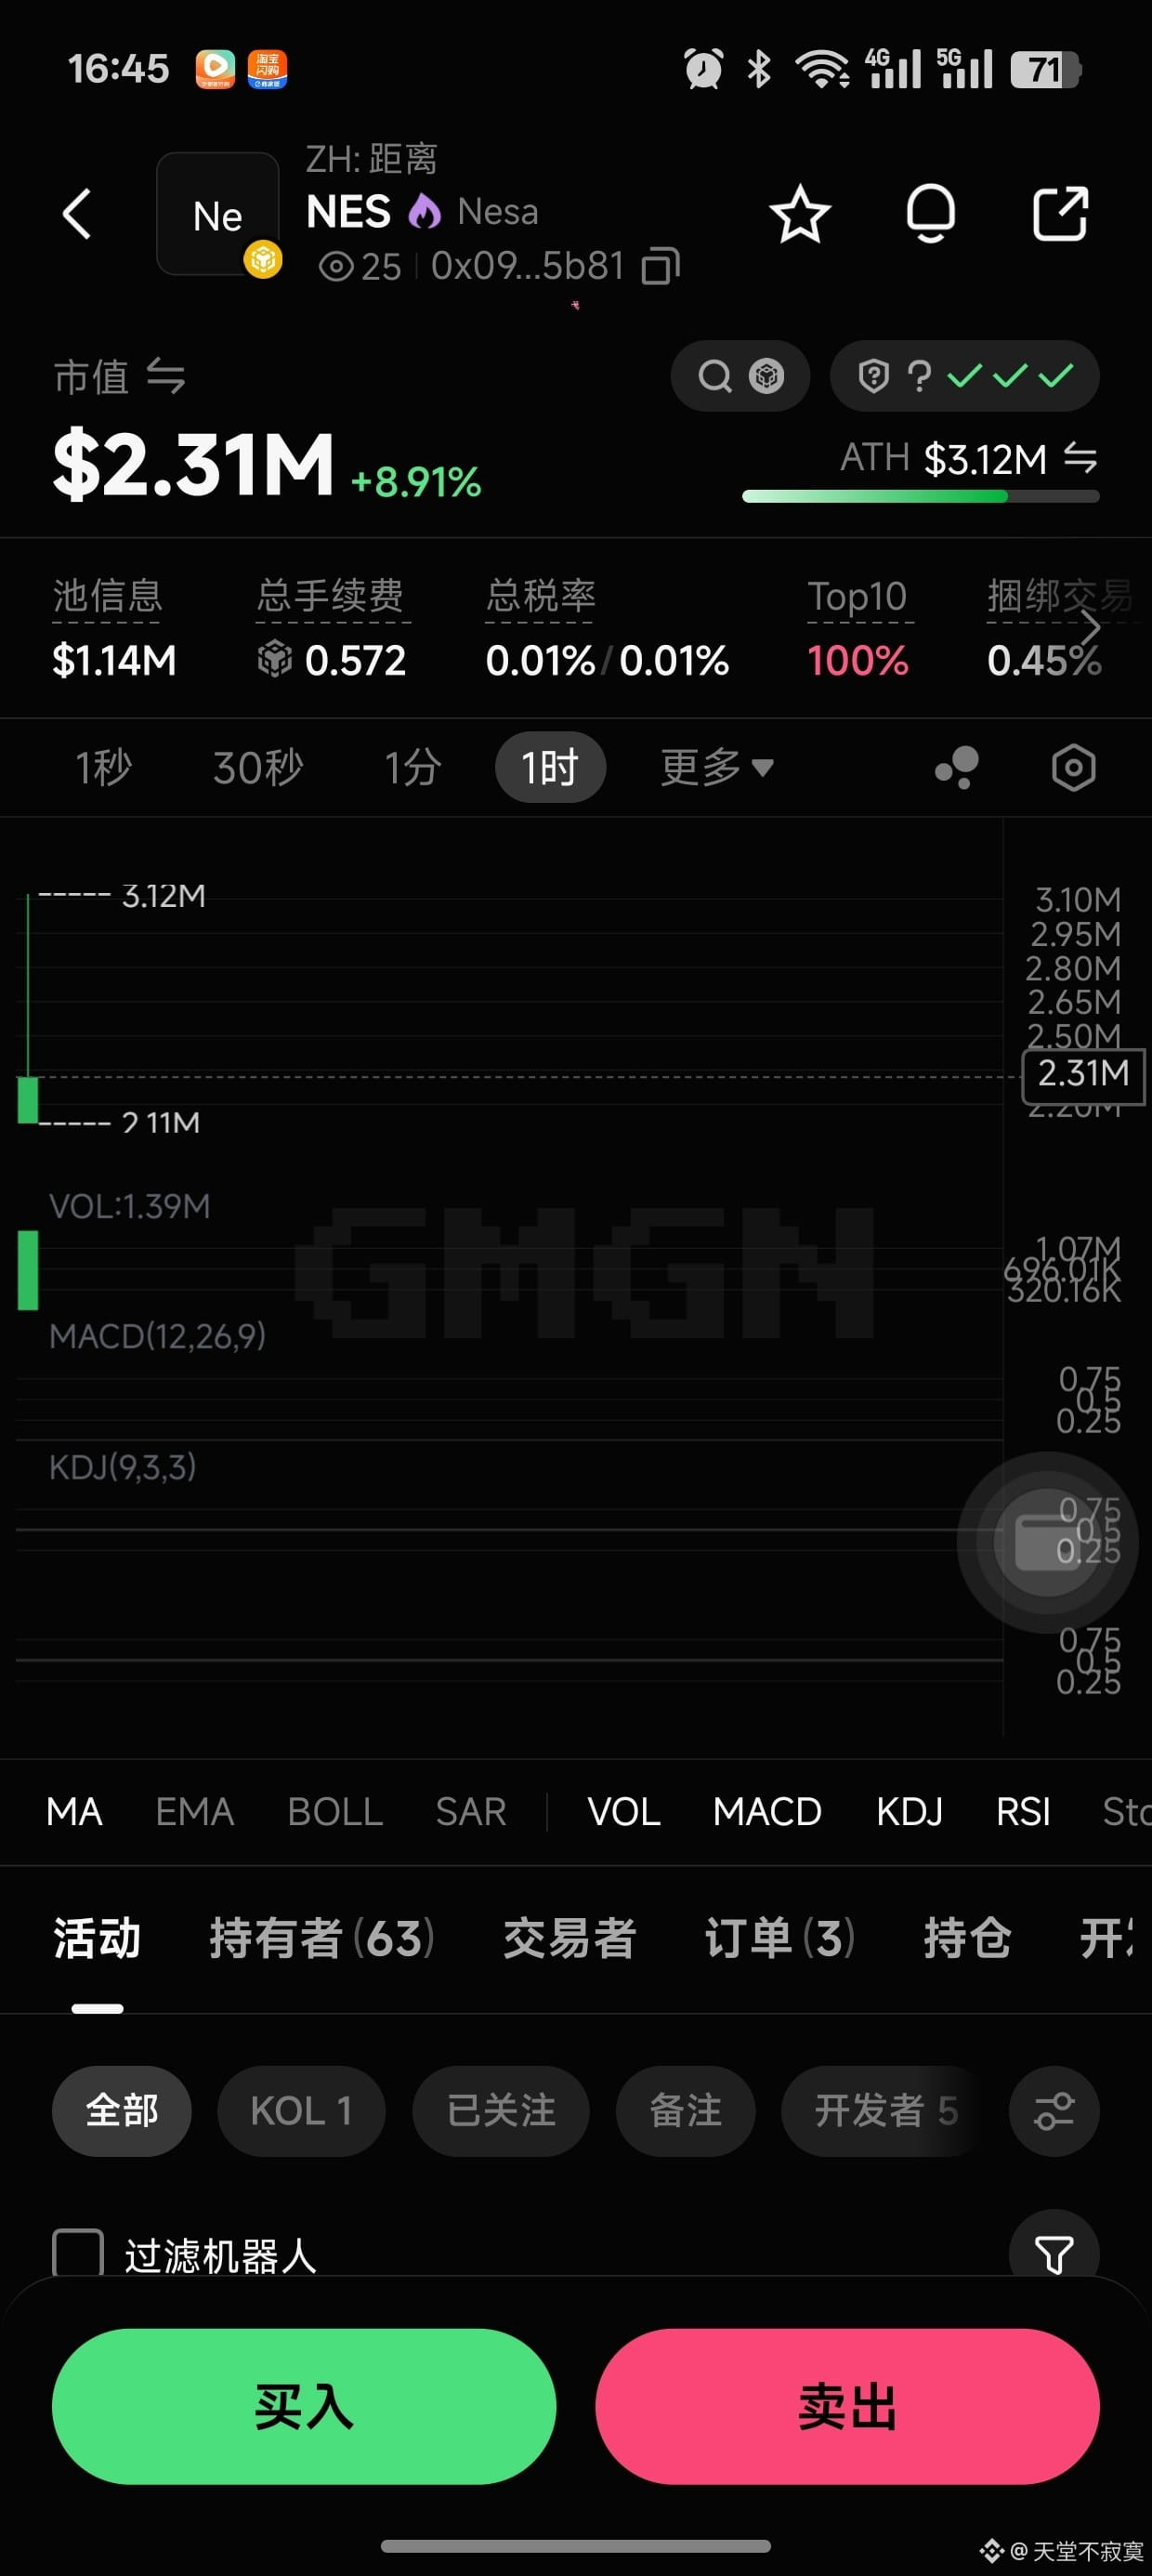
$NES Où sont mes pièces ? Les 10 premiers pourcent sont 100 % des pièces ?? C’est hors ligne, quoi ?
$NES Où sont mes pièces ? Les 10 premiers pourcent sont 100 % des pièces ?? C’est hors ligne, quoi ?
746
·
--
1
487
·
--
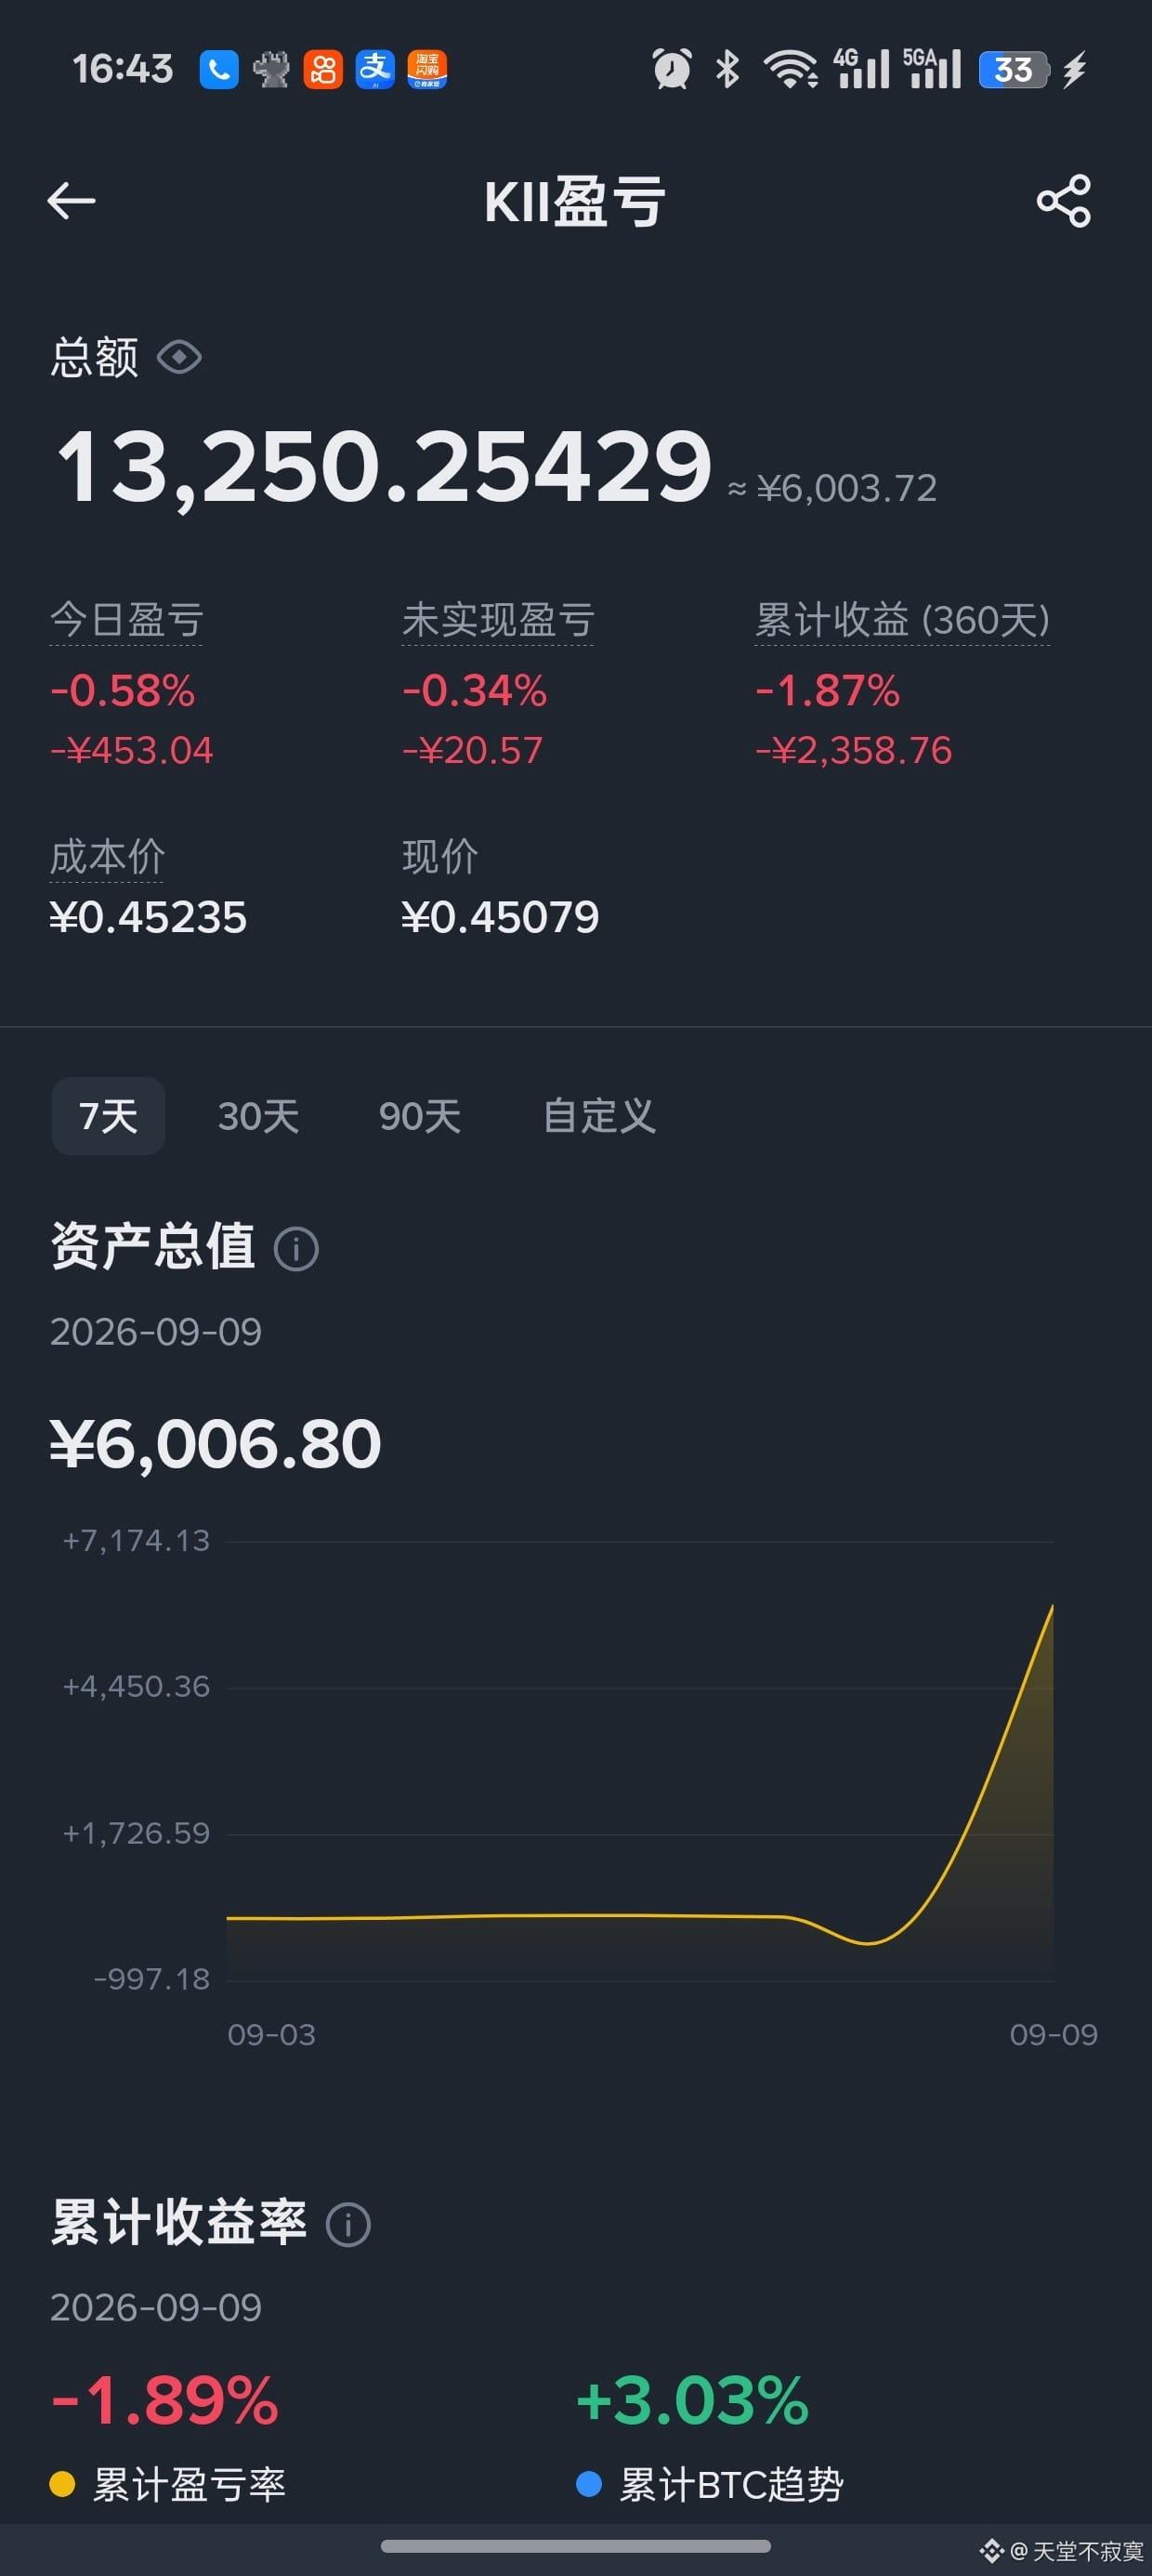
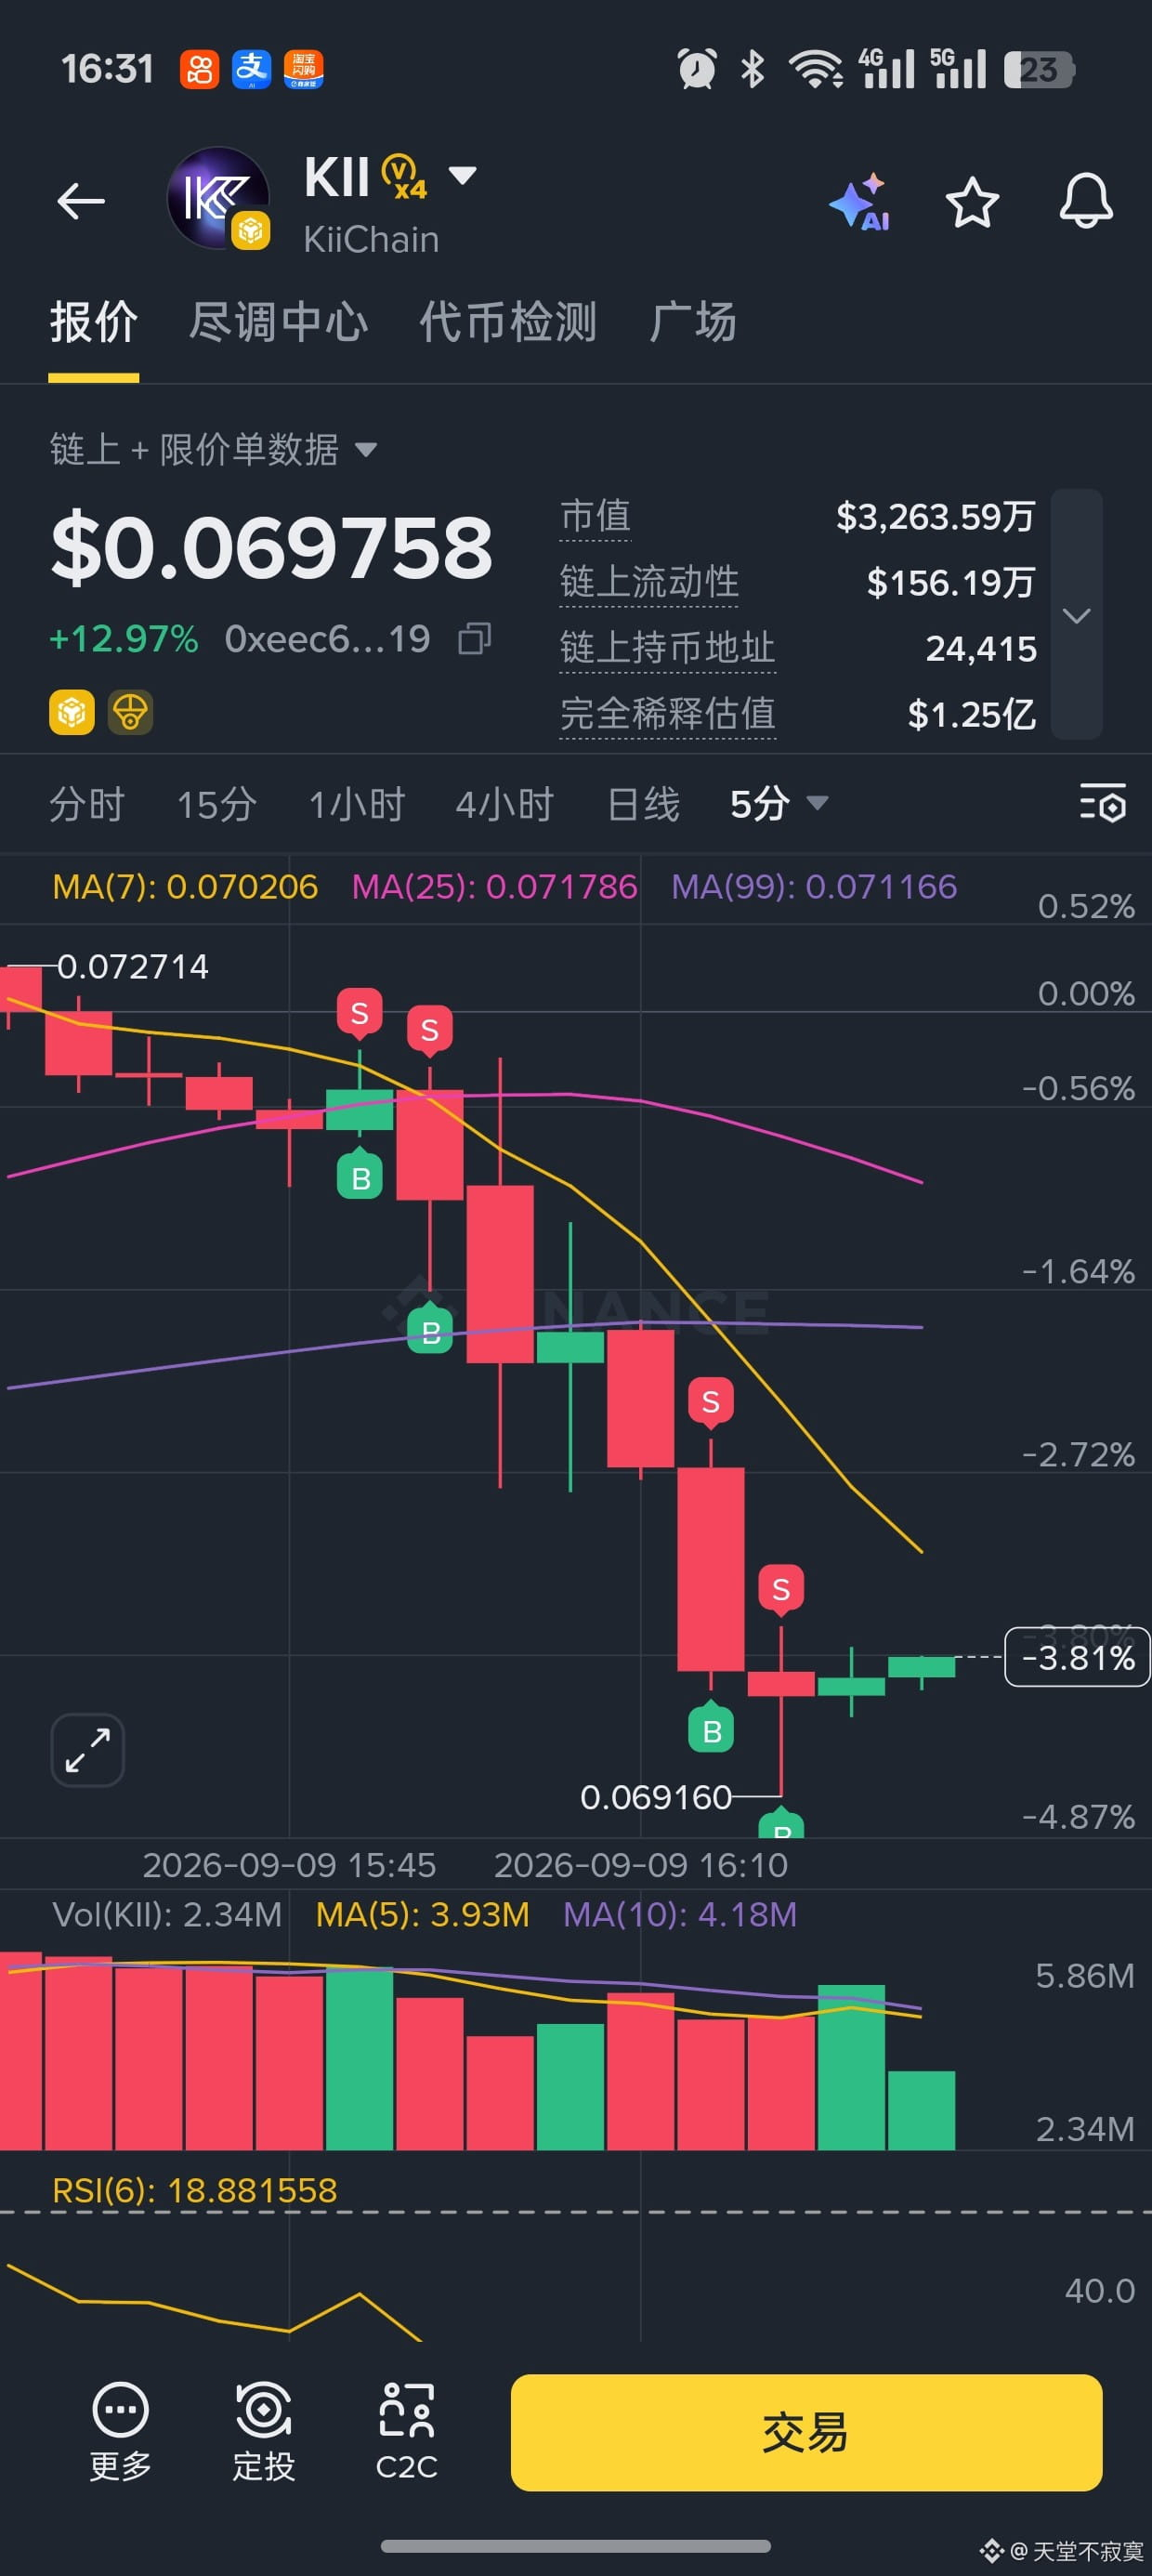
$KII a commandé une nouvelle Alpha, il ne reste plus que 30 $
$KII a commandé une nouvelle Alpha, il ne reste plus que 30 $
2
4
1.8k
·
--
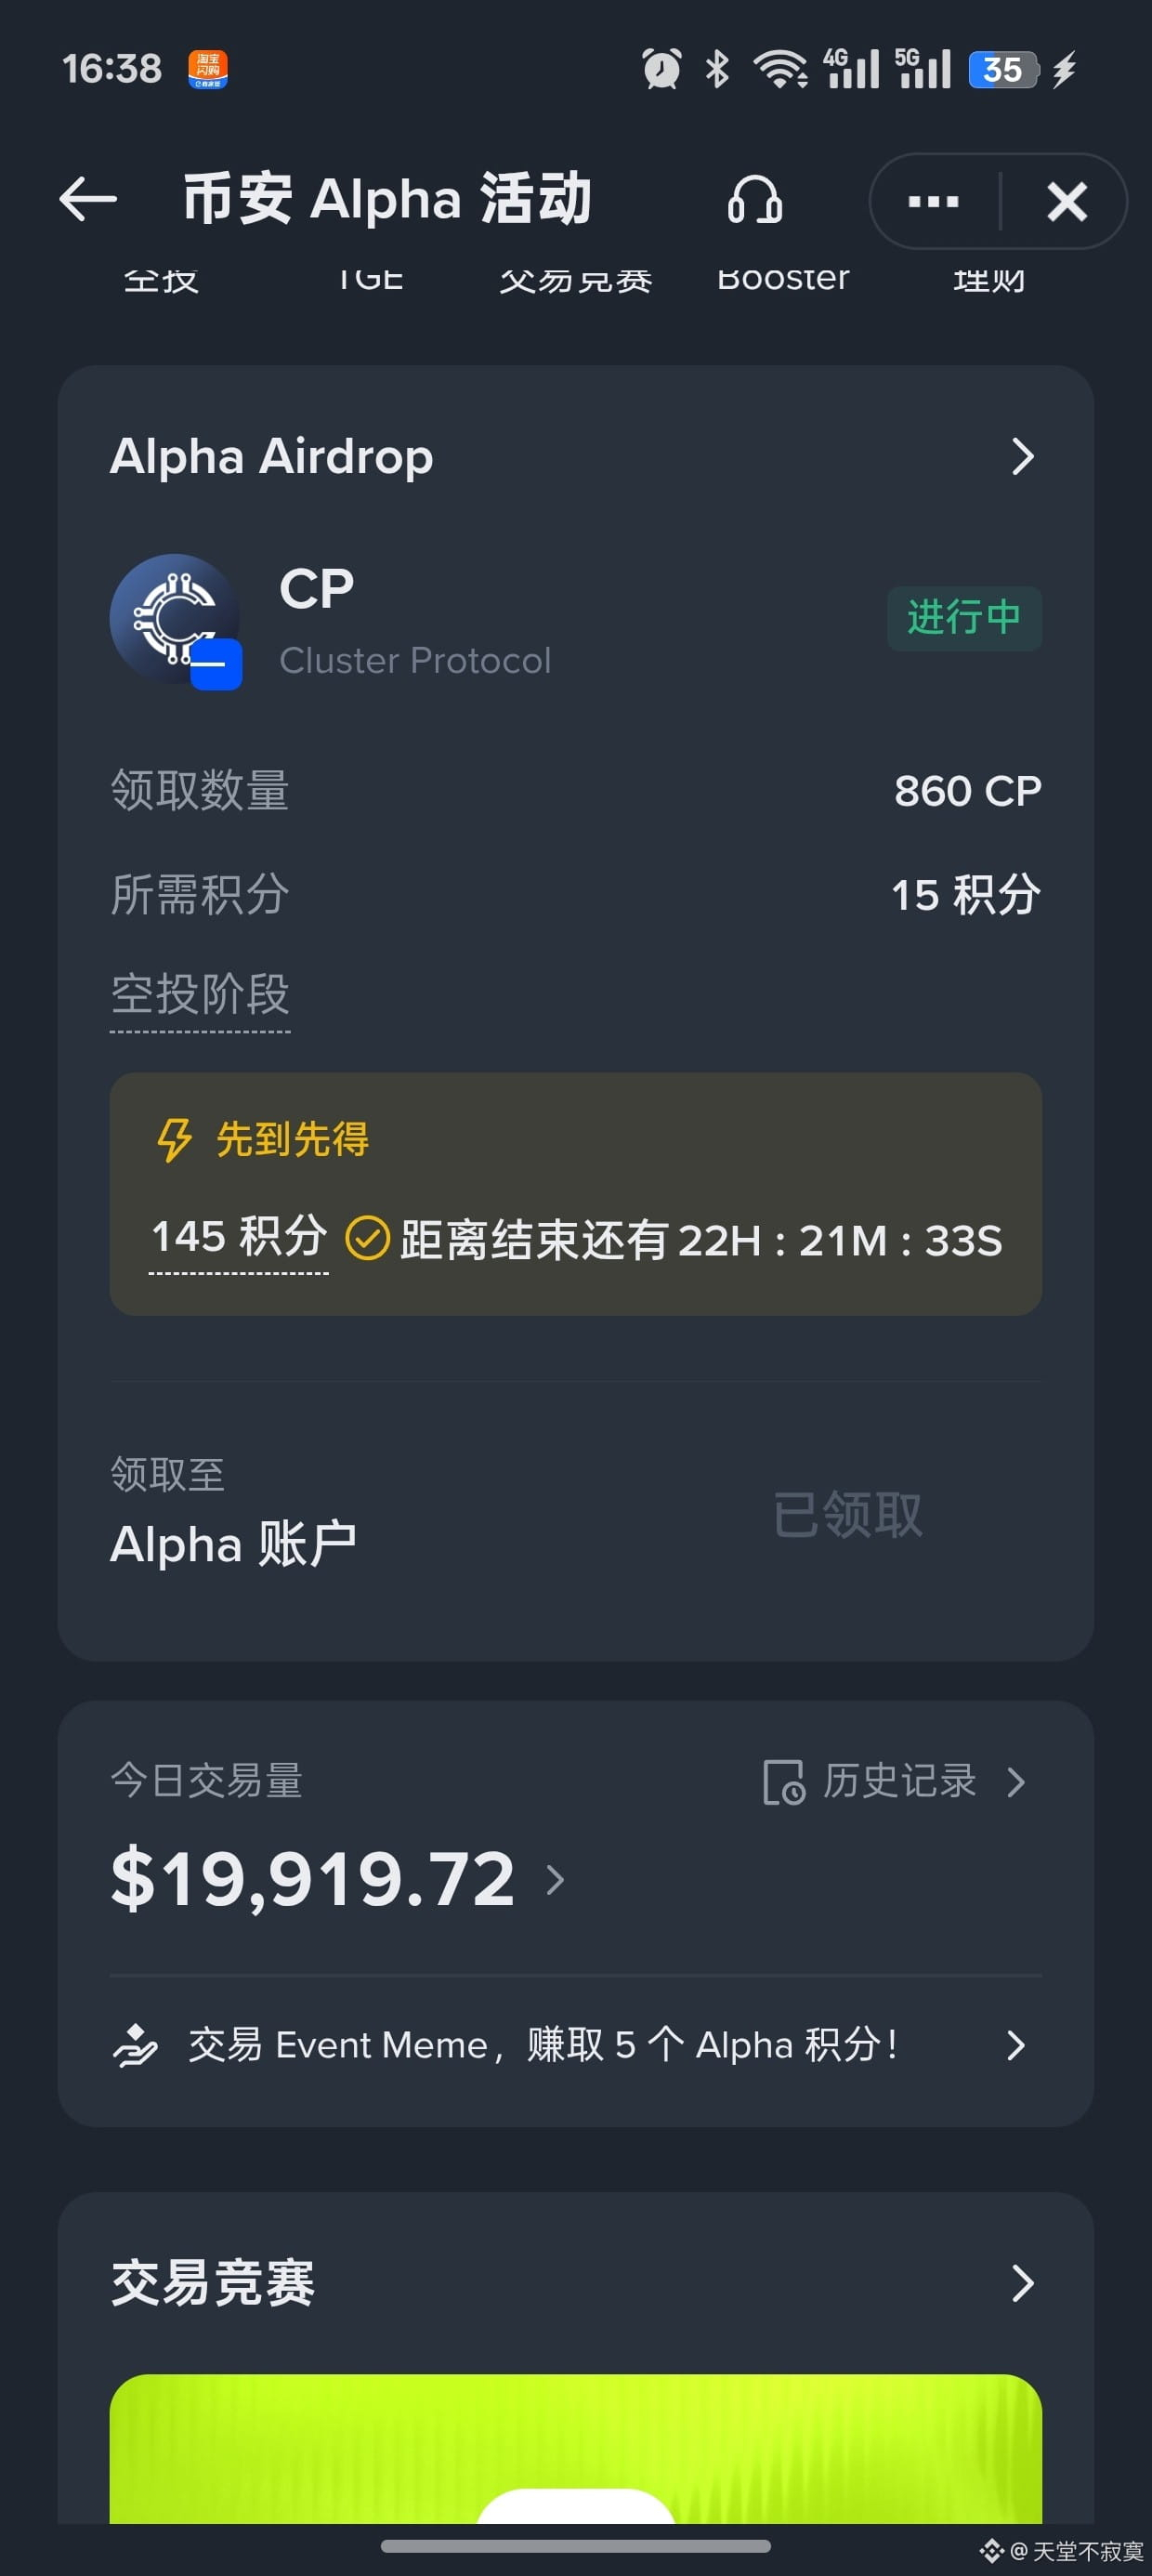
Vous vous êtes emballés, vous mangez trop bien ?? 30 dollars ne vous suffisent plus. Faut-il aller jusqu’à 100 points ?
Vous vous êtes emballés, vous mangez trop bien ?? 30 dollars ne vous suffisent plus. Faut-il aller jusqu’à 100 points ?
1
714
·
--
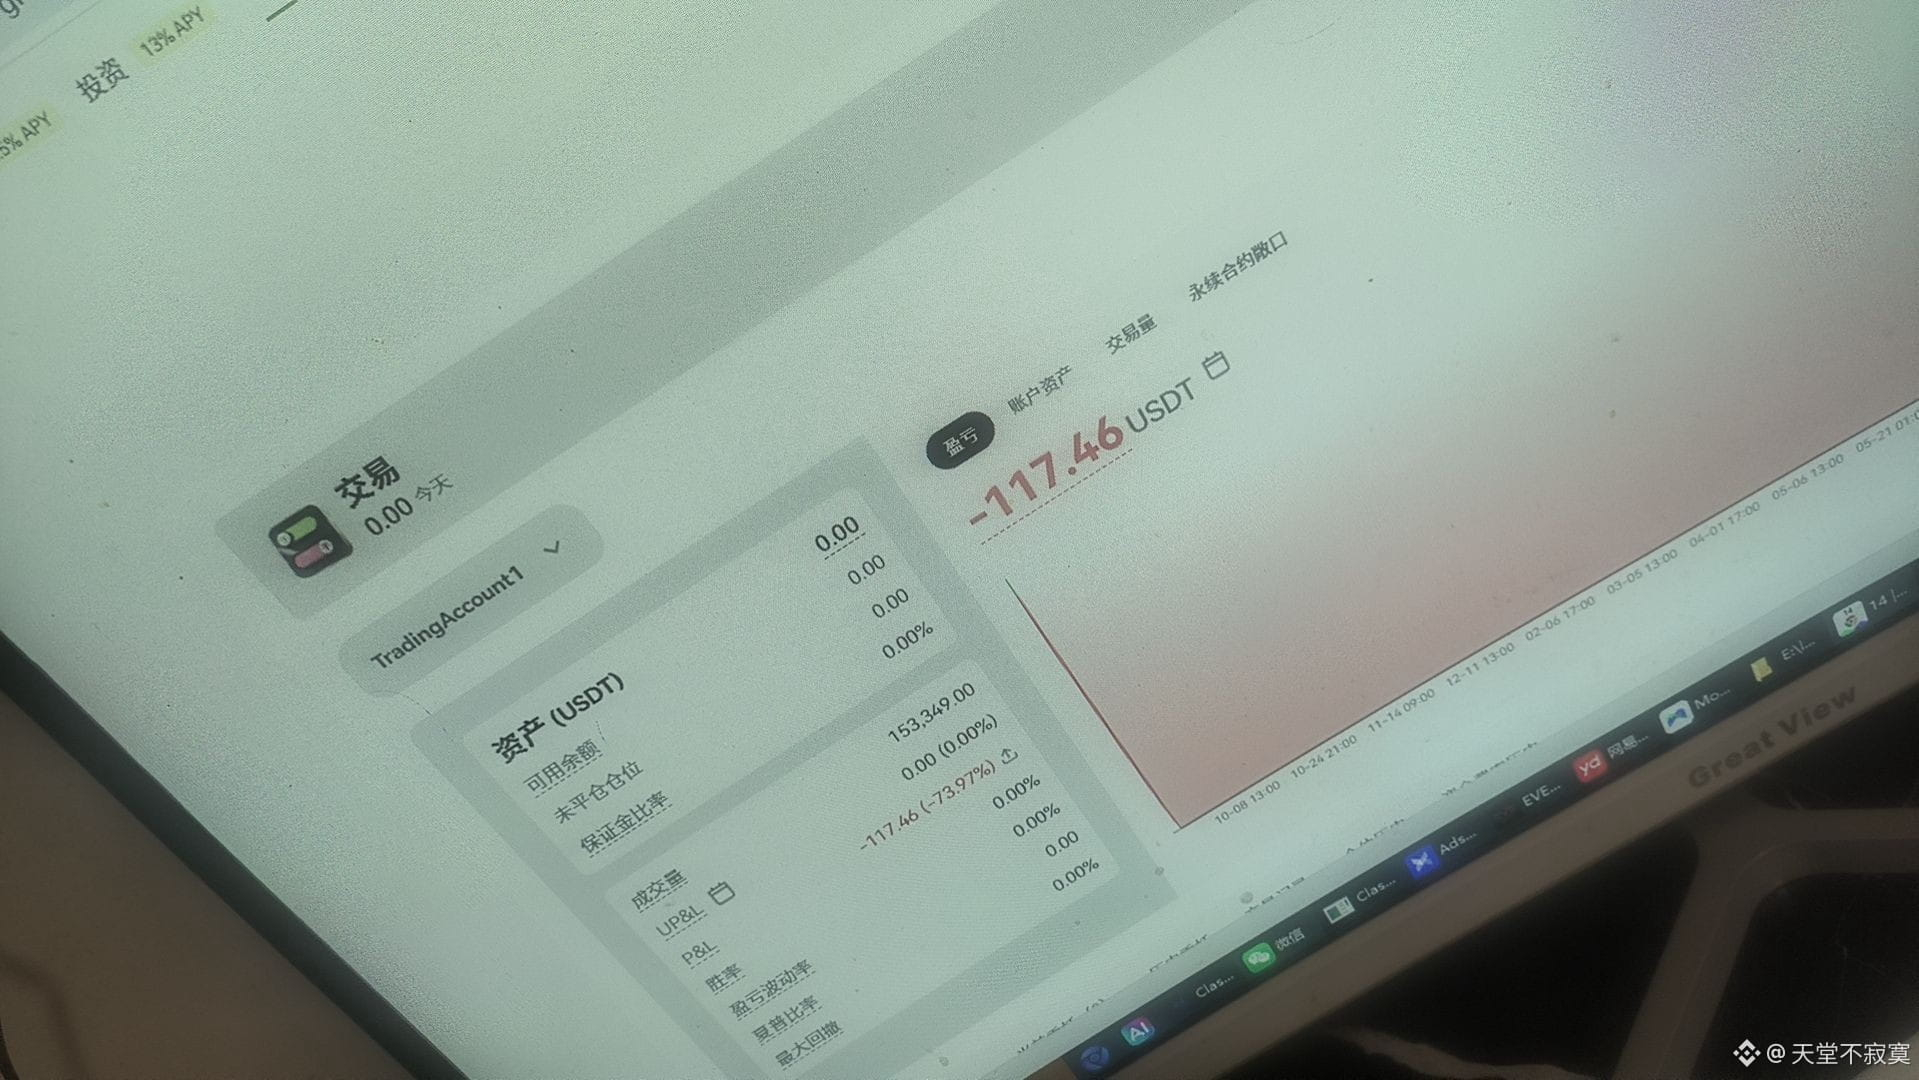
$GRVT Anti-troll, de toute façon, ça suffit—j’ai aussi reçu une airdrop et j’ai découvert un compte non enregistré 😭😭😭
$GRVT Anti-troll, de toute façon, ça suffit—j’ai aussi reçu une airdrop et j’ai découvert un compte non enregistré 😭😭😭
3
4
3.6k
·
--
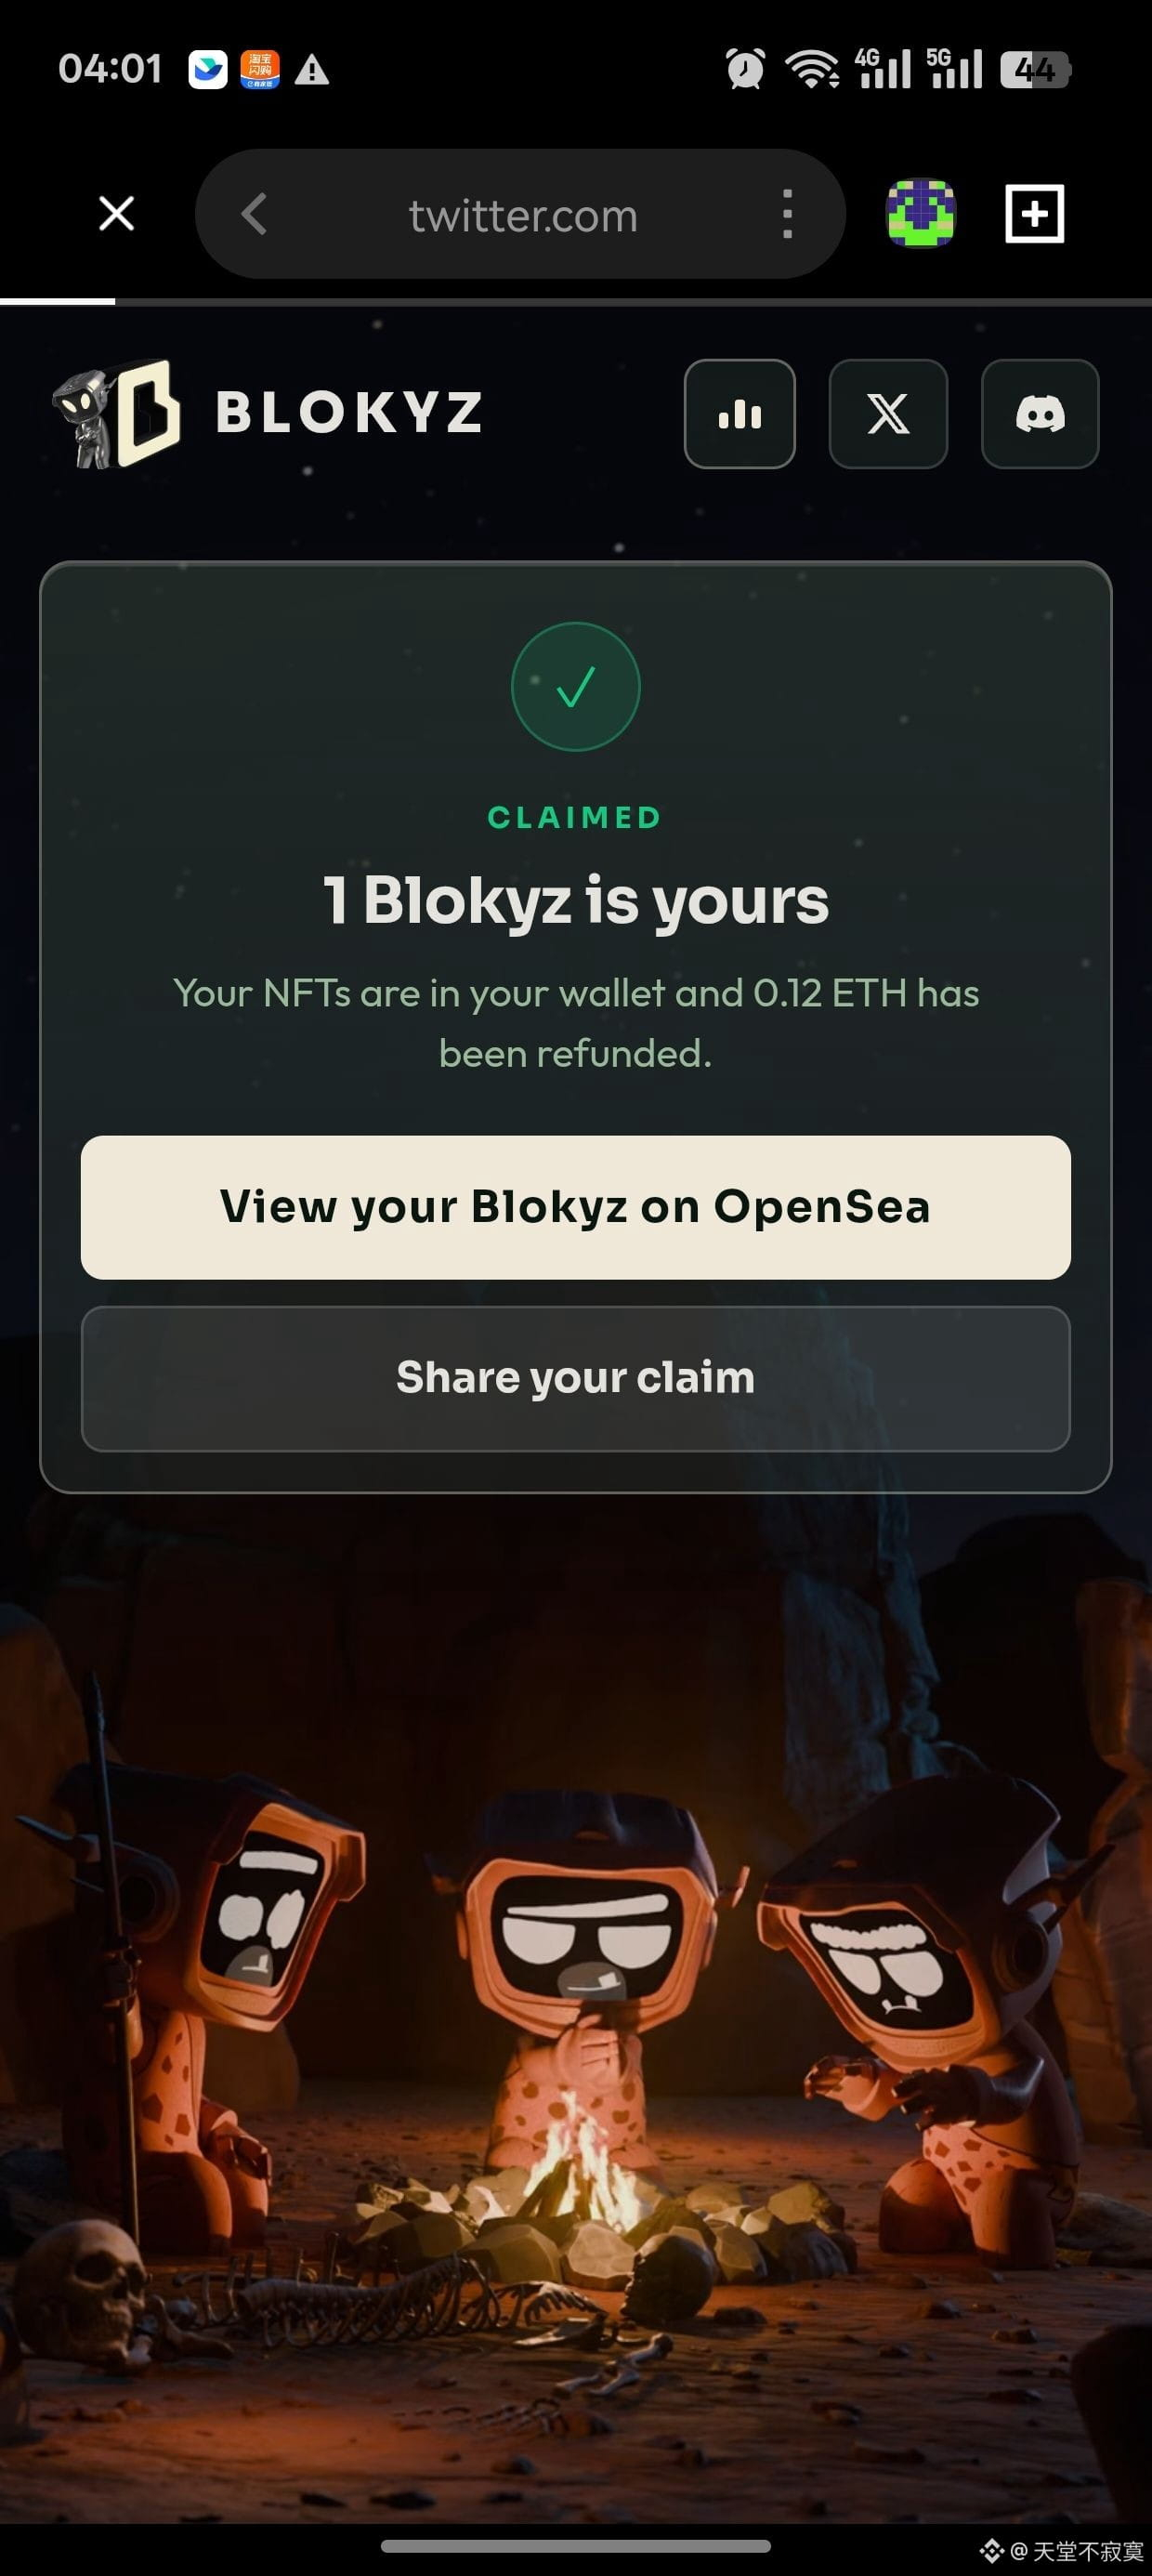
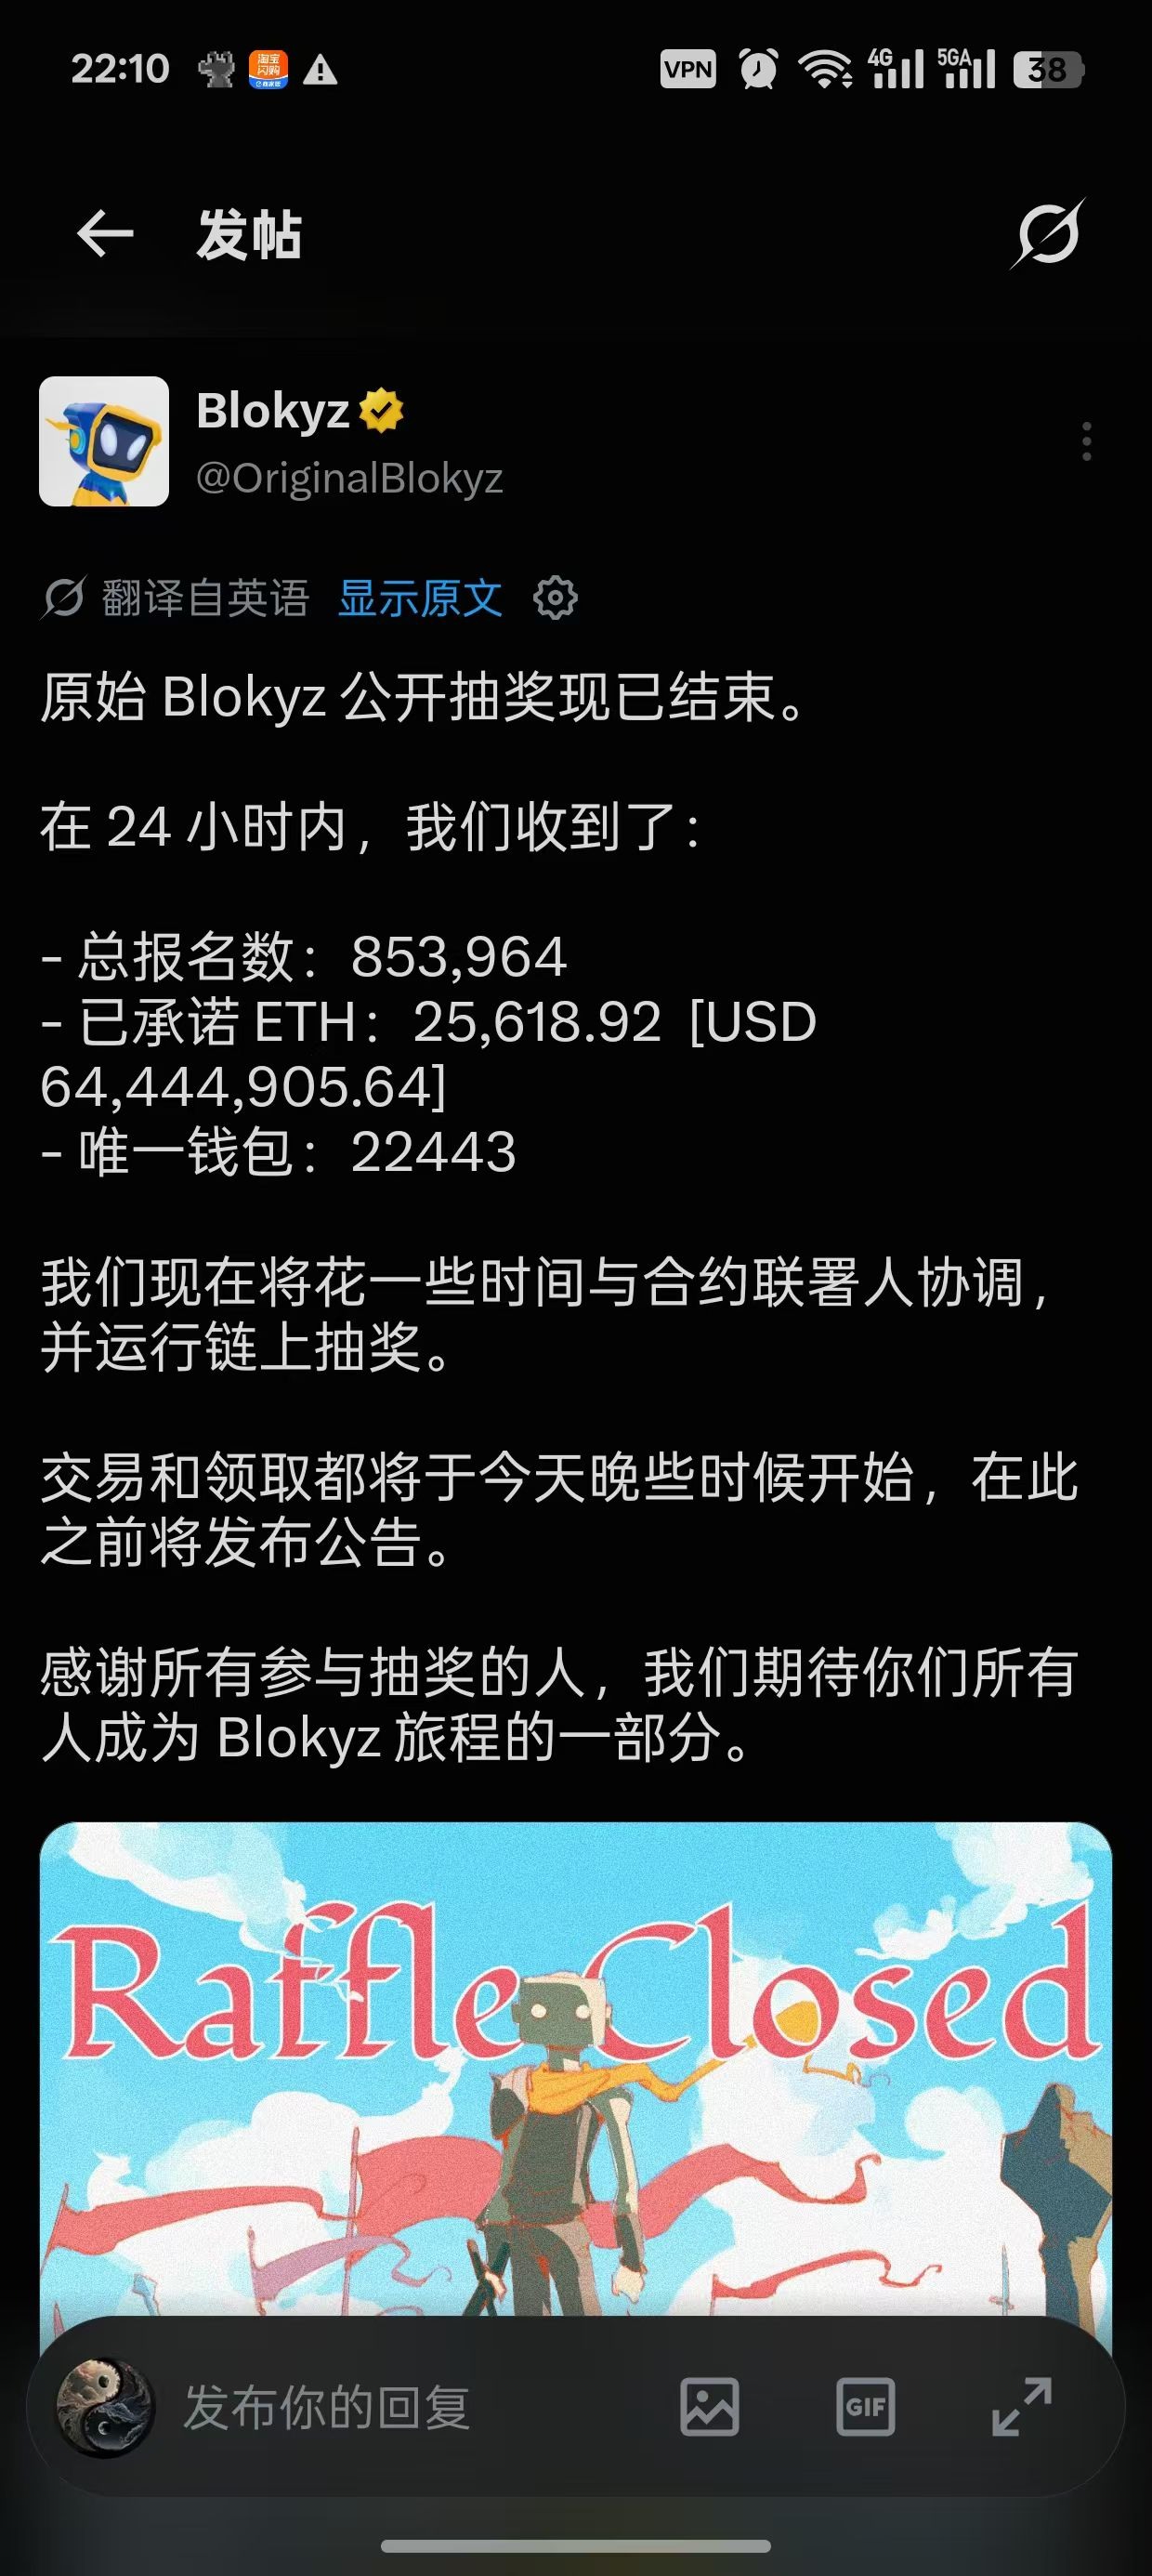
Si des Nord-Coréens attaquent le contrat blokyz, nous reviendrons directement dans un marché baissier ! Dans ce cas, je n’aurai qu’à retourner travailler à l’usine !
Si des Nord-Coréens attaquent le contrat blokyz, nous reviendrons directement dans un marché baissier ! Dans ce cas, je n’aurai qu’à retourner travailler à l’usine !
1
479
·
--
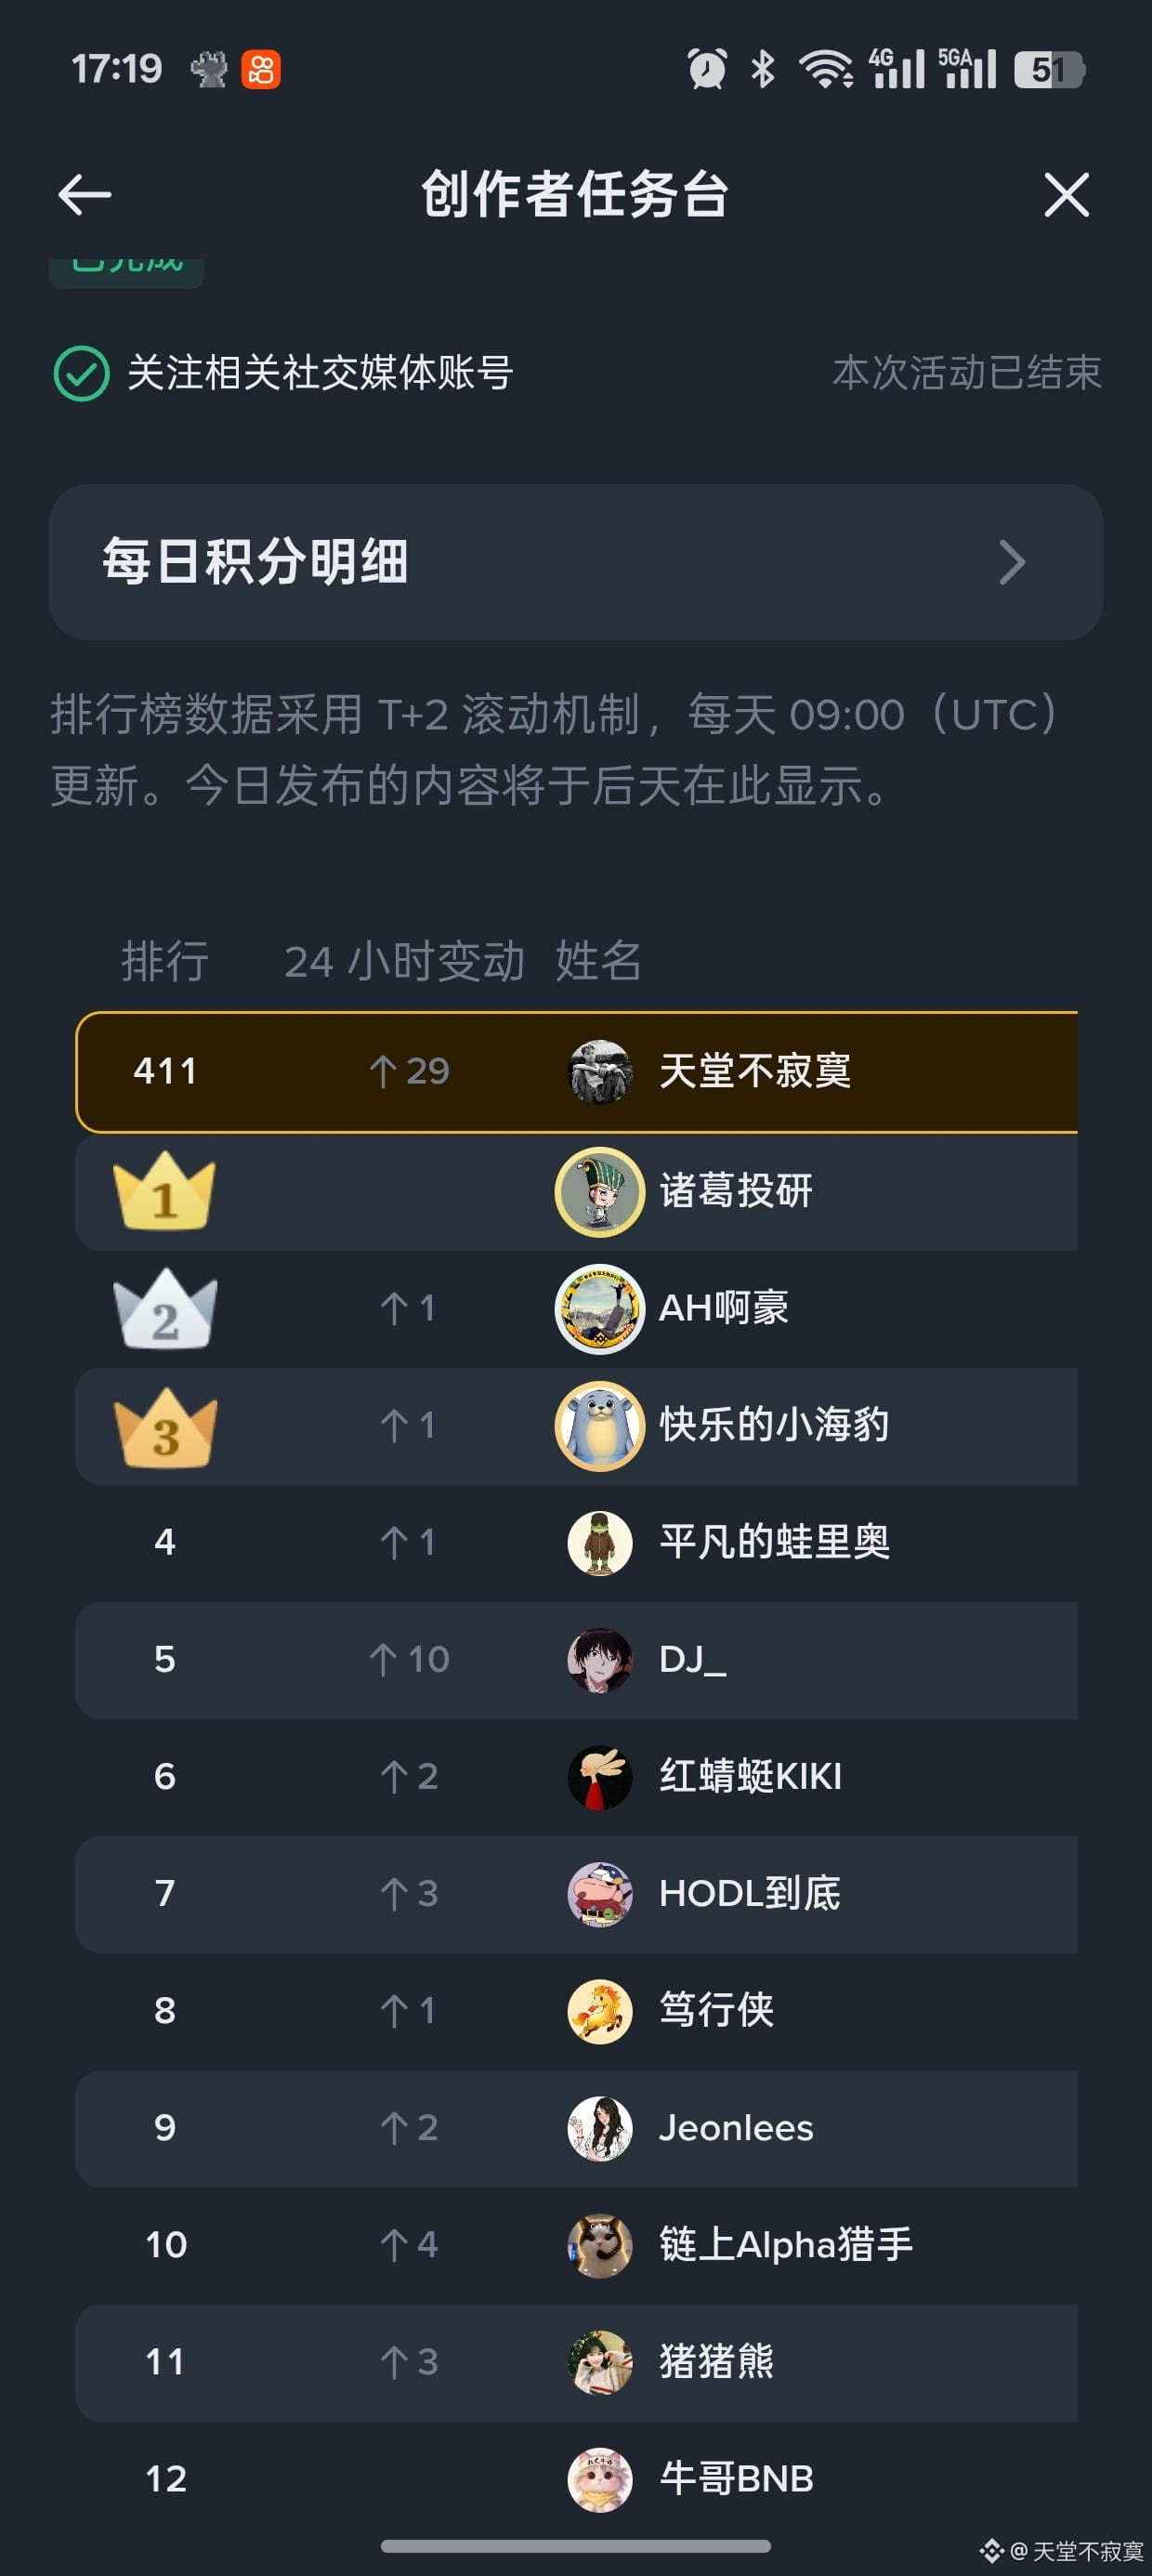
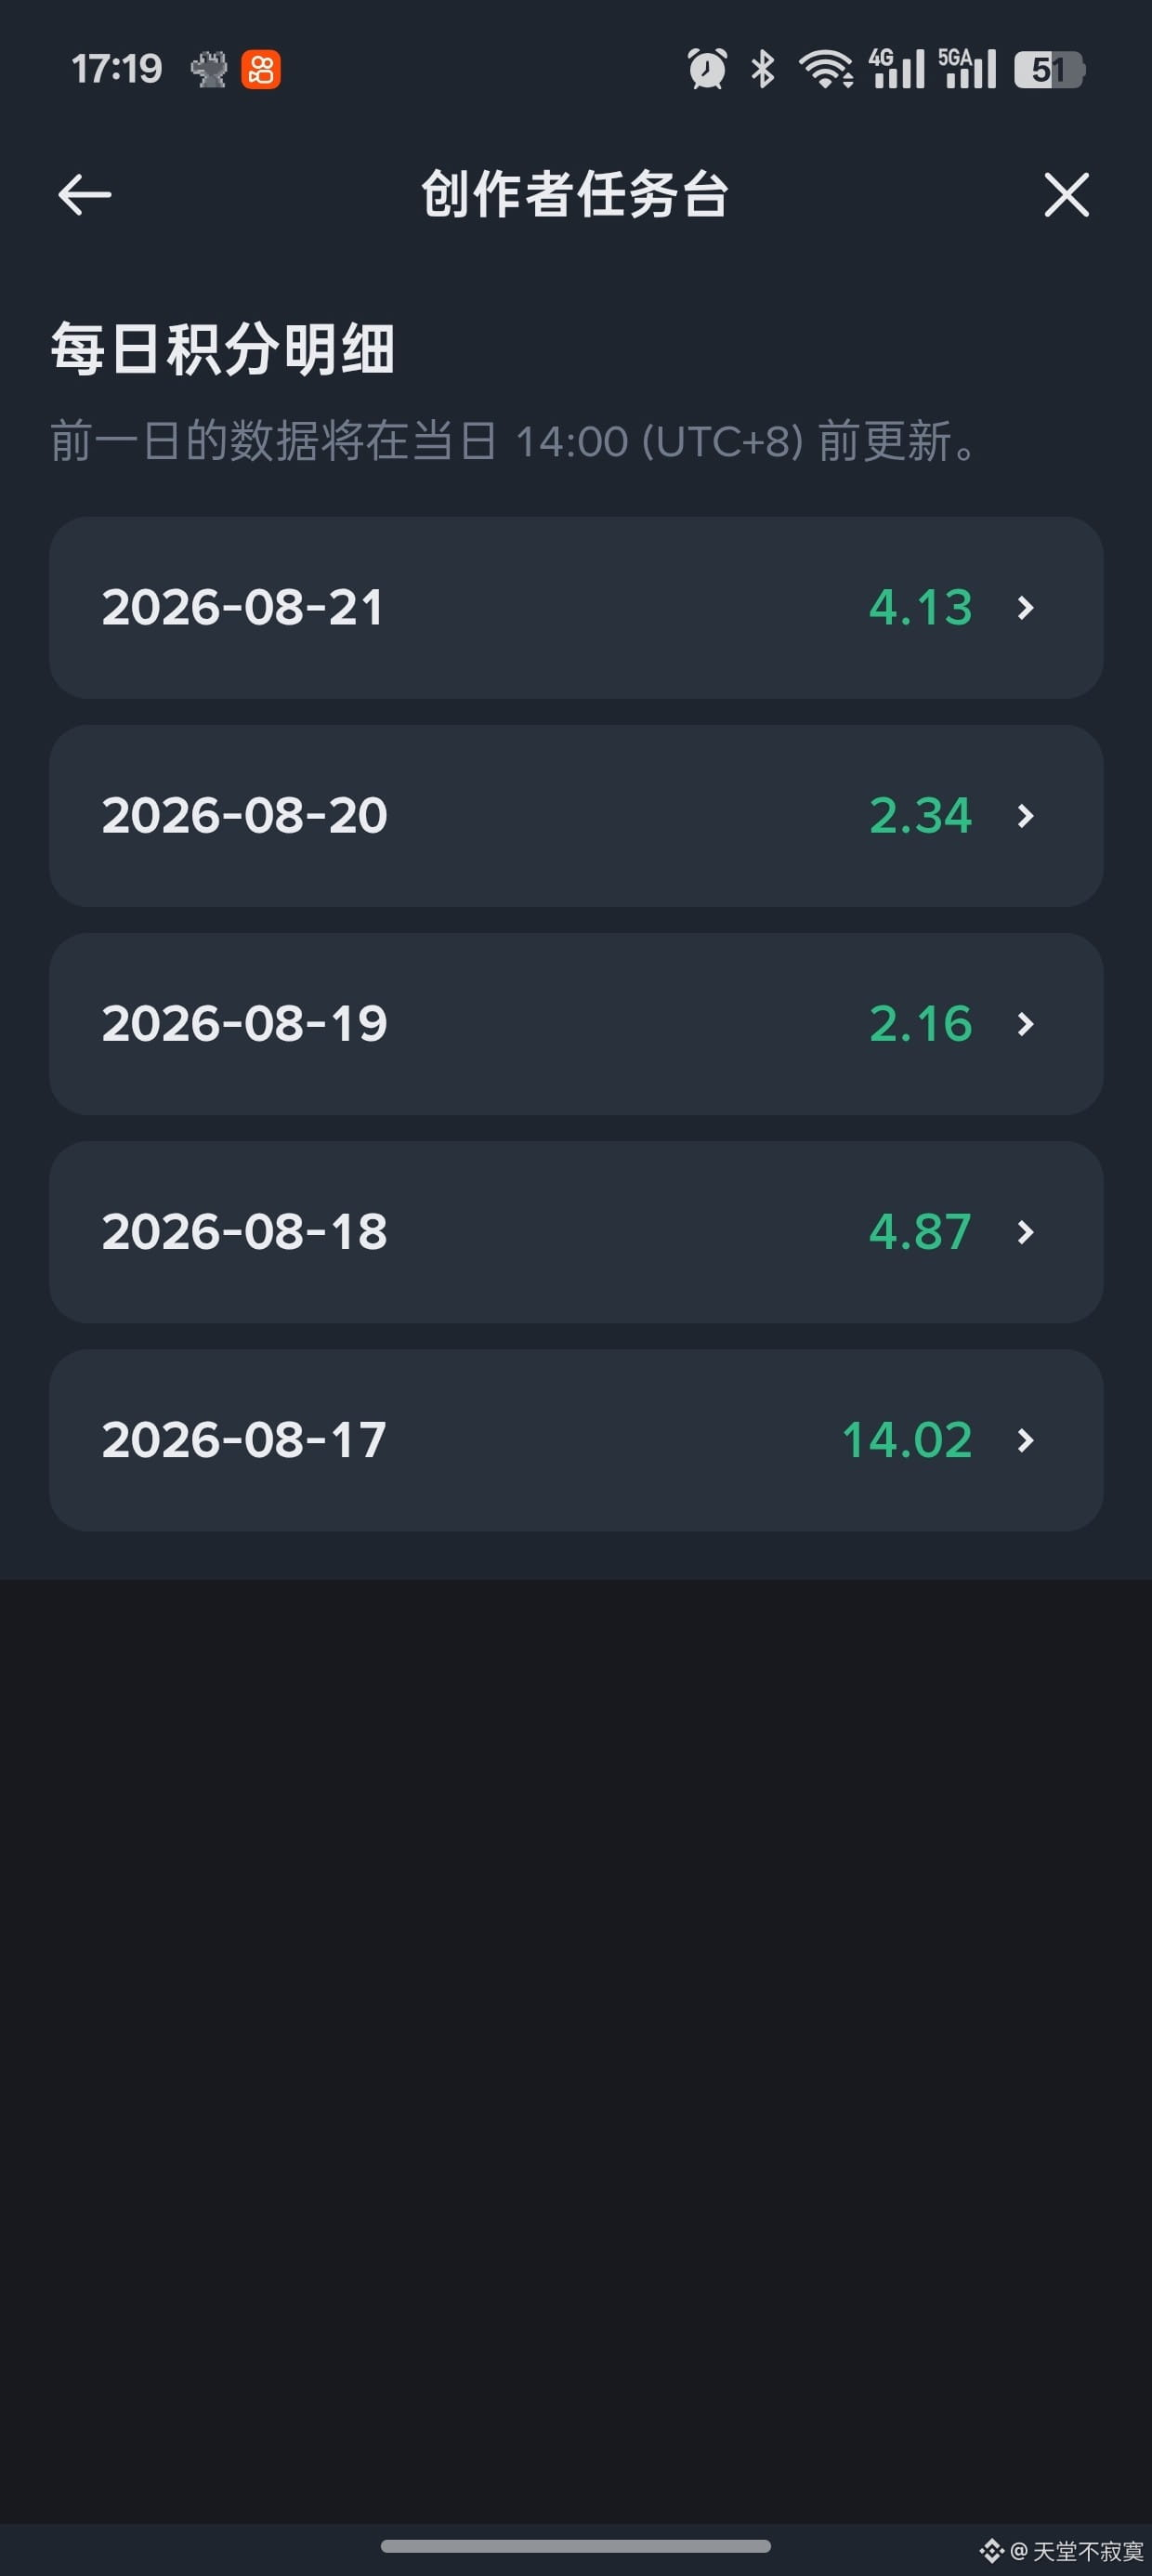
Heureusement, le premier jour a été efficace, j’ai failli encore ne pas rentrer dans le classement… Il devrait y avoir une trentaine de dollars, non ?
Heureusement, le premier jour a été efficace, j’ai failli encore ne pas rentrer dans le classement… Il devrait y avoir une trentaine de dollars, non ?
1
219
·
--
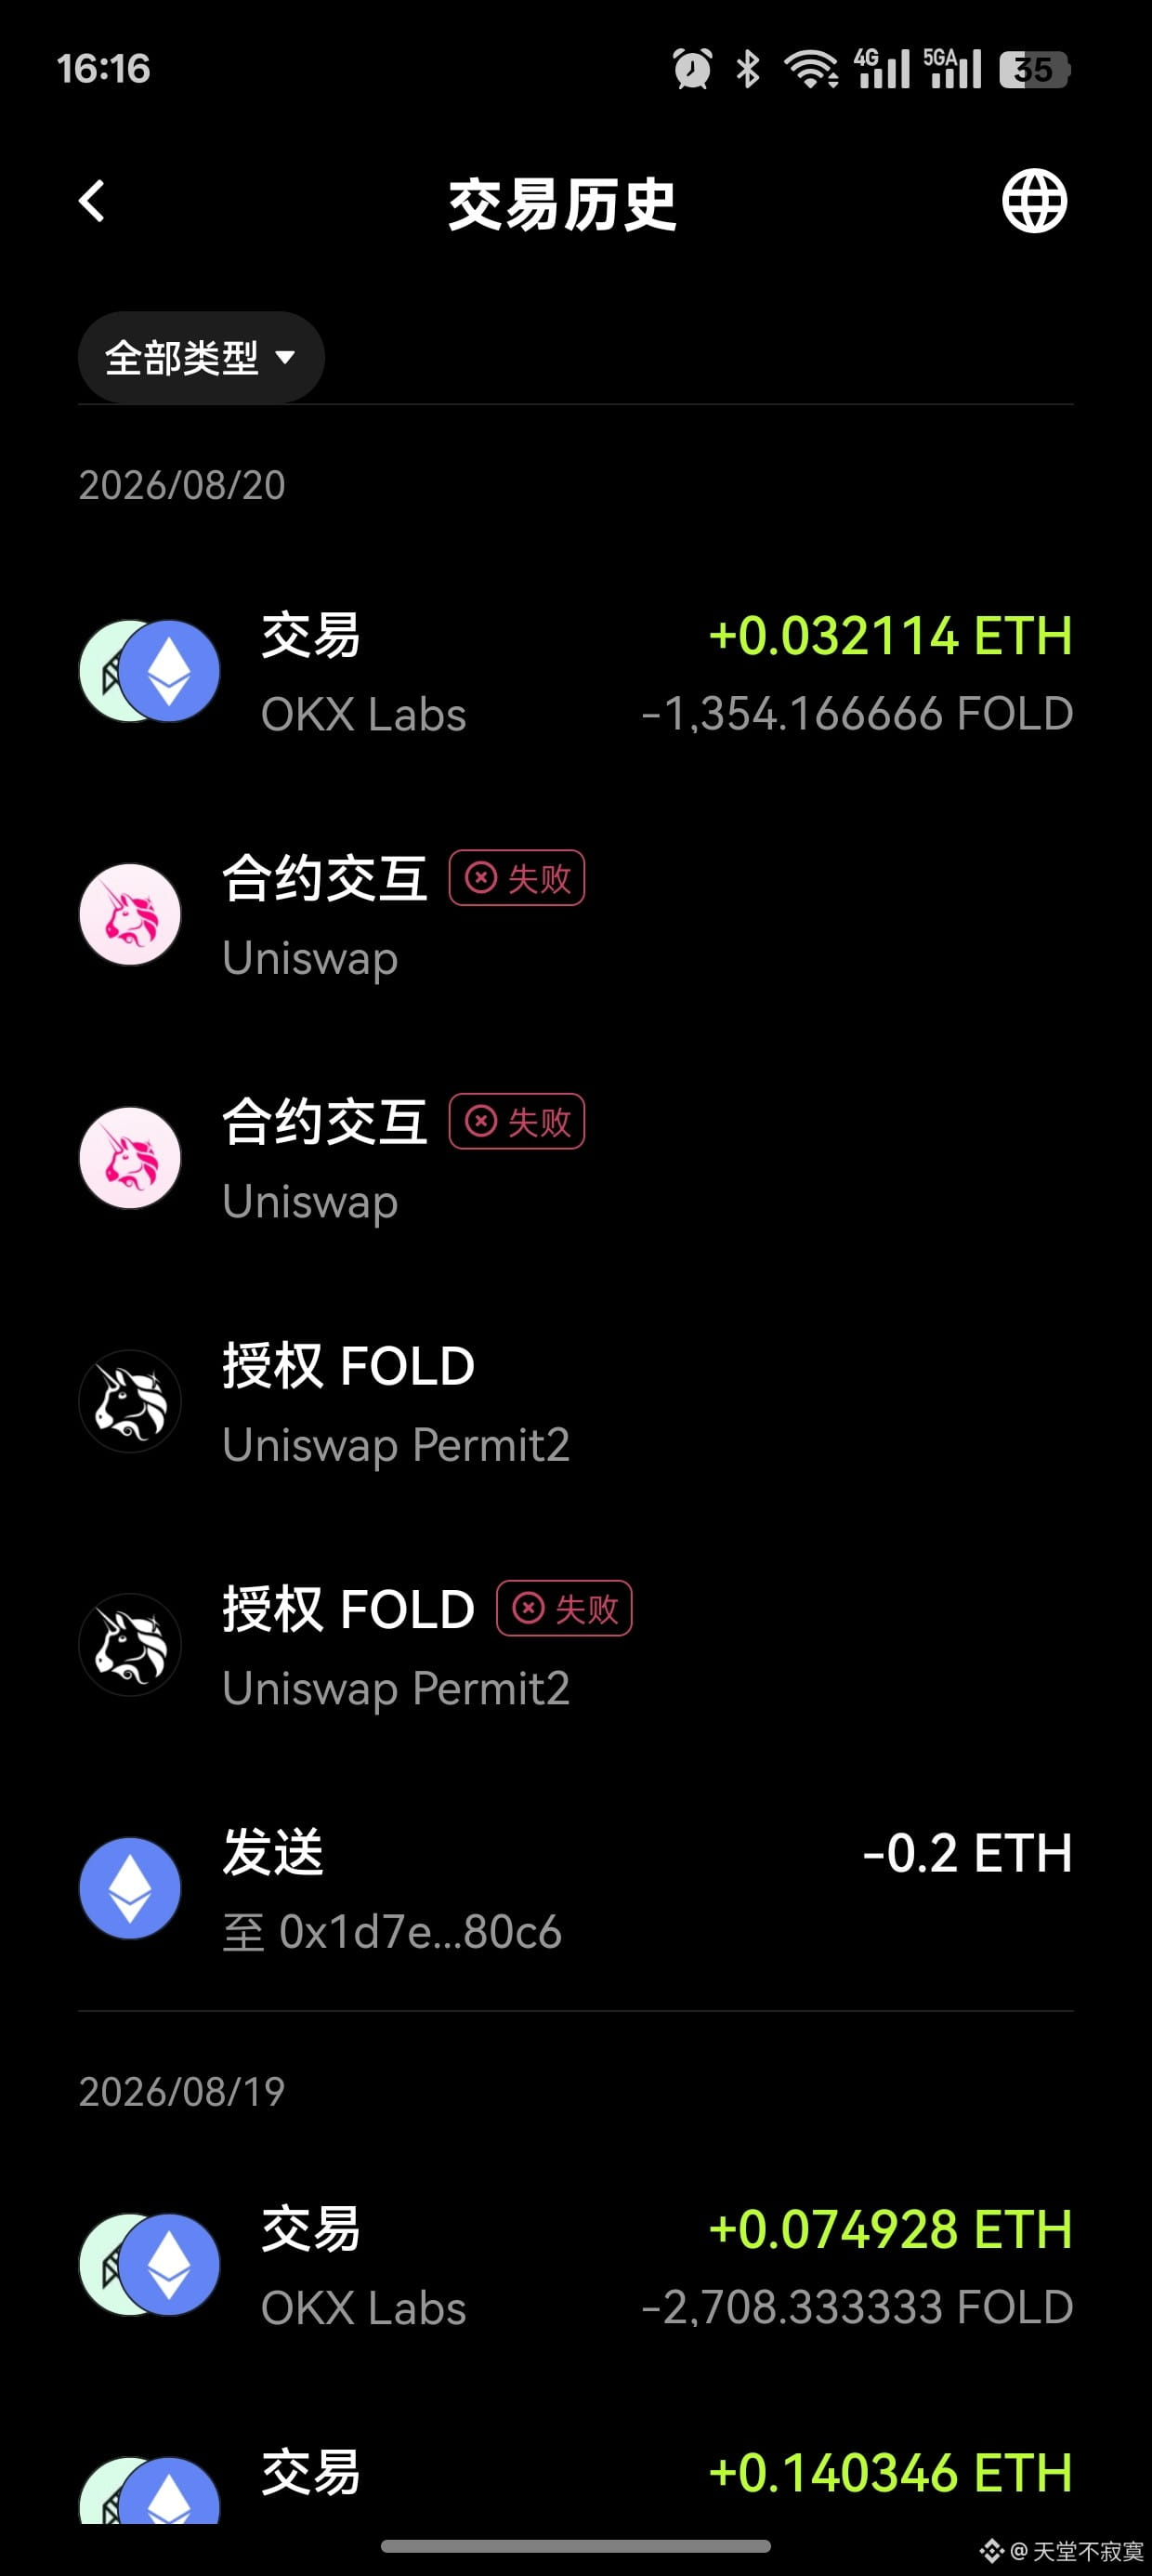
Encore une nouvelle émission d’actions qui a fait x10, dommage : j’en ai pris 3 fois et je suis parti ! Je suis entré sur le KOSPI de Corée (KOSDAQ)
Encore une nouvelle émission d’actions qui a fait x10, dommage : j’en ai pris 3 fois et je suis parti ! Je suis entré sur le KOSPI de Corée (KOSDAQ)
1
746
·
--
Haussier
Ces dernières années, en traînant dans le monde des cryptos et en bataillant dans la DeFi, j’ai de plus en plus l’impression qu’il y a un problème : ce n’est pas que beaucoup de gens n’arrivent pas à générer du rendement, c’est qu’ils ne savent pas ce qu’ils paient, eux, pour obtenir ce rendement.
Avant, quand je regardais toutes sortes de produits DeFi, la première chose qu’on voyait était toujours le taux APR.
30 % ? 50 % ? Même plus ?
Mais après avoir traversé quelques périodes de volatilité, j’ai commencé à poser davantage de questions :
D’où vient exactement ce rendement ?
Si le marché s’inverse soudainement, où se situe le risque ?
Si la liquidité diminue, qui viendra prendre en charge ma position ?
Car la caractéristique la plus importante du monde on-chain, c’est la transparence, mais la transparence ne veut pas dire simplicité.
Bien souvent, derrière un simple chiffre de rendement affiché à l’écran, il peut y avoir toute une série de variables : durée, effet de levier, liquidations et liquidité, entre autres.
C’est justement ce point que je regarde de plus près en ce moment en réétudiant @termmax .
Ce qu’il essaie de faire n’est pas seulement de mettre devant les utilisateurs un taux de rendement plus élevé. L’idée est plutôt de séparer le taux d’intérêt, la durée et la gestion des risques, afin que les participants puissent planifier à l’avance leurs coûts et leurs attentes.
Mais je pense que le sujet le plus intéressant à discuter ici n’est finalement pas la technique.
C’est l’habitude des utilisateurs.
Ces dernières années, le marché crypto a appris à beaucoup de gens à trader d’une certaine manière :
poursuivre les tendances, poursuivre les APY à la hausse, poursuivre les explosions à court terme.
Mais si, dans le futur, la DeFi veut attirer des volumes de capitaux encore plus importants, le marché aura peut-être besoin de plus que simplement promettre de meilleurs rendements. Il faudra aussi que les utilisateurs comprennent :
Pourquoi je gagne ce rendement, quel risque je prends, et quel est le pire des scénarios.
Le vrai défi du marché à revenu fixe n’est peut-être pas de concevoir les produits, mais de faire en sorte que les utilisateurs acceptent d’acheter la “certitude”.
Alors je veux demander à tout le monde :
Dans le futur, quelle sera l’orientation principale de la DeFi ?
Derrière les rendements élevés se cachent souvent toutes sortes de risques ! La stabilité, c’est la voie royale, n’est-ce pas !!!
@termmax
#TermMax
Ces dernières années, en traînant dans le monde des cryptos et en bataillant dans la DeFi, j’ai de plus en plus l’impression qu’il y a un problème : ce n’est pas que beaucoup de gens n’arrivent pas à générer du rendement, c’est qu’ils ne savent pas ce qu’ils paient, eux, pour obtenir ce rendement.
Avant, quand je regardais toutes sortes de produits DeFi, la première chose qu’on voyait était toujours le taux APR.
30 % ? 50 % ? Même plus ?
Mais après avoir traversé quelques périodes de volatilité, j’ai commencé à poser davantage de questions :
D’où vient exactement ce rendement ?
Si le marché s’inverse soudainement, où se situe le risque ?
Si la liquidité diminue, qui viendra prendre en charge ma position ?
Car la caractéristique la plus importante du monde on-chain, c’est la transparence, mais la transparence ne veut pas dire simplicité.
Bien souvent, derrière un simple chiffre de rendement affiché à l’écran, il peut y avoir toute une série de variables : durée, effet de levier, liquidations et liquidité, entre autres.
C’est justement ce point que je regarde de plus près en ce moment en réétudiant @TermMax .
Ce qu’il essaie de faire n’est pas seulement de mettre devant les utilisateurs un taux de rendement plus élevé. L’idée est plutôt de séparer le taux d’intérêt, la durée et la gestion des risques, afin que les participants puissent planifier à l’avance leurs coûts et leurs attentes.
Mais je pense que le sujet le plus intéressant à discuter ici n’est finalement pas la technique.
C’est l’habitude des utilisateurs.
Ces dernières années, le marché crypto a appris à beaucoup de gens à trader d’une certaine manière :
poursuivre les tendances, poursuivre les APY à la hausse, poursuivre les explosions à court terme.
Mais si, dans le futur, la DeFi veut attirer des volumes de capitaux encore plus importants, le marché aura peut-être besoin de plus que simplement promettre de meilleurs rendements. Il faudra aussi que les utilisateurs comprennent :
Pourquoi je gagne ce rendement, quel risque je prends, et quel est le pire des scénarios.
Le vrai défi du marché à revenu fixe n’est peut-être pas de concevoir les produits, mais de faire en sorte que les utilisateurs acceptent d’acheter la “certitude”.
Alors je veux demander à tout le monde :
Dans le futur, quelle sera l’orientation principale de la DeFi ?
Derrière les rendements élevés se cachent souvent toutes sortes de risques ! La stabilité, c’est la voie royale, n’est-ce pas !!!
@TermMax
#TermMax
A|继续追求高收益,高风险高回报才是加密特色
100%
B|逐渐走向成熟金融,更重视风险管理和确定性
0%
C|两者都会存在,不同阶段不同玩法
0%
1 Votes • Vote fermé
3
1
210
·
--
Haussier
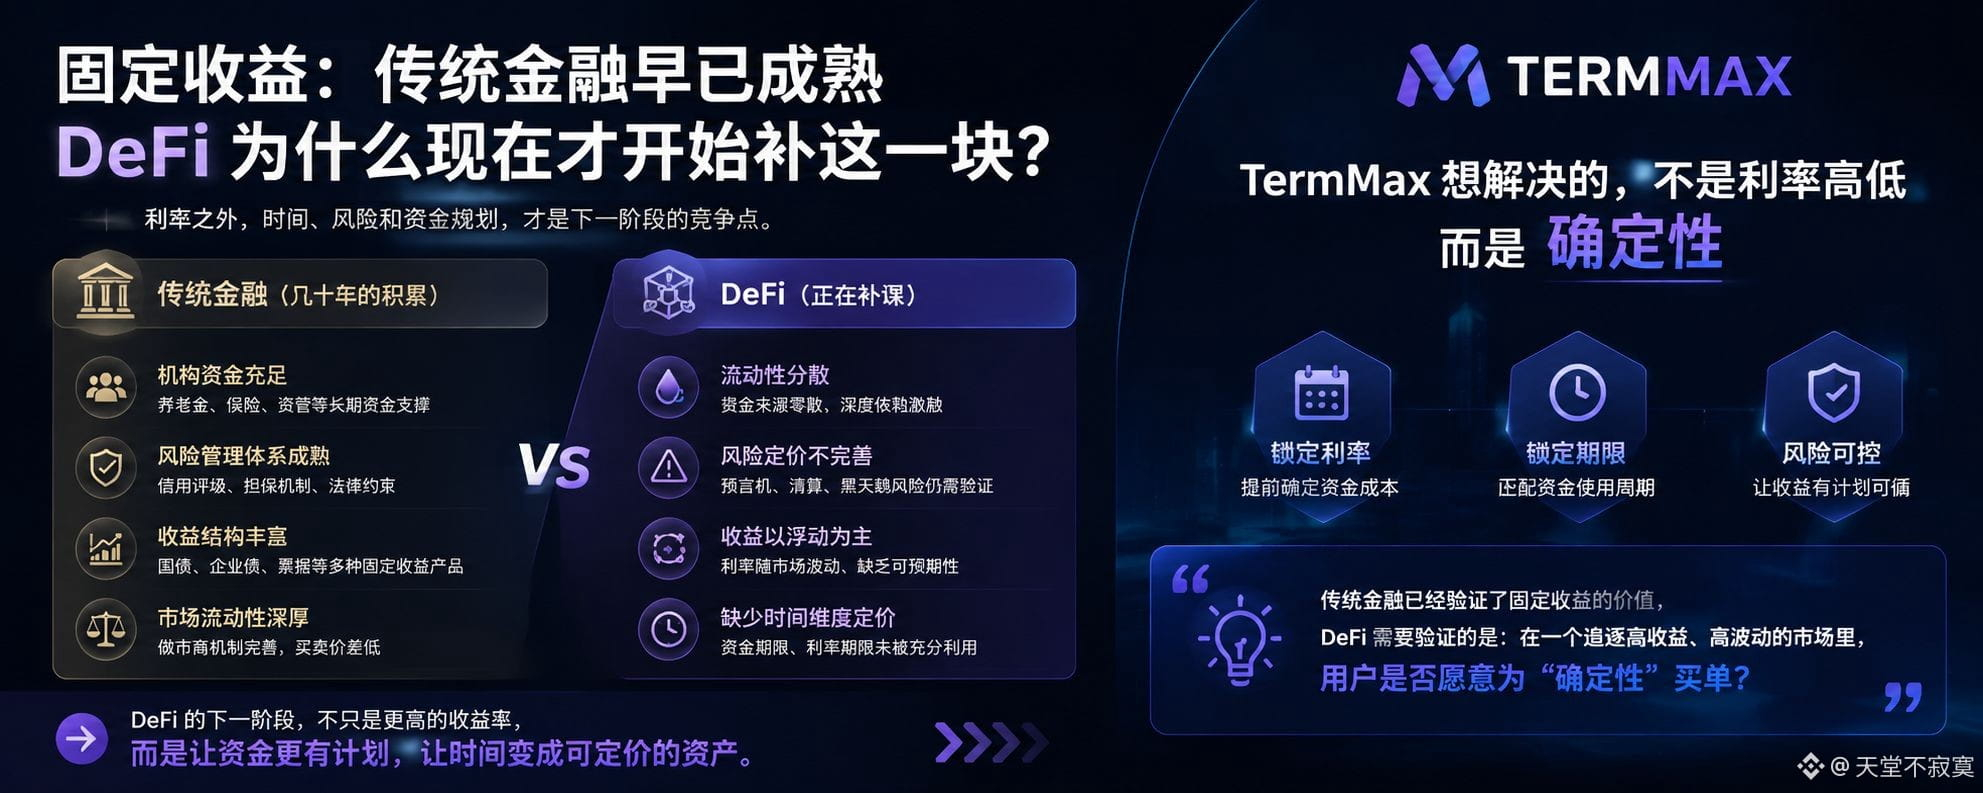
Aujourd’hui, j’aimerais discuter avec vous de : « Pourquoi la finance traditionnelle a déjà des revenus fixes depuis longtemps, alors que DeFi ne commence que maintenant à combler ce manque. »
J’ai toujours eu une question : la finance traditionnelle joue avec les revenus fixes depuis des dizaines d’années—pourquoi DeFi ne commence-t-il qu’à présent à les étudier sérieusement ?
Auparavant, en regardant les prêts DeFi, j’avais l’habitude de me concentrer sur deux choses :
Le taux d’intérêt est-il assez élevé ? Et la liquidité est-elle assez profonde ?
Mais j’ai ensuite découvert un problème : en réalité, beaucoup de capitaux on-chain ne manquent pas forcément de rendement, ils manquent surtout de « planification ».
Aujourd’hui, vous voyez un APY de 10 % ; dans quelques jours, en raison des changements du marché, cela peut tomber à 5 %, voire les coûts d’emprunt peuvent augmenter brusquement.
C’est aussi la raison pour laquelle j’ai récemment commencé à réétudier @termmax .
Ce qui m’intéresse ici n’est pas « un autre protocole de prêt », mais plutôt sa tentative de transposer sur la blockchain la logique des revenus fixes, déjà mature, de la finance traditionnelle :
Déterminer à l’avance le coût des fonds, planifier à l’avance les échéances, pour que le taux d’intérêt ne soit plus seulement un chiffre sur une page, mais devienne une donnée échangeable et valorisable par le marché.
Bien sûr, le plus grand défi des revenus fixes dans DeFi est très clair.
Le marché traditionnel dispose de nombreuses institutions, de teneurs de marché et de systèmes de gestion des risques bien rodés, tandis qu’en on-chain, il faut reconstruire la liquidité.
Donc, je pense que ce que TermMax doit vraiment prouver, ce n’est pas de savoir si le concept de taux fixe a une valeur.
La finance traditionnelle l’a déjà démontré.
Ce qu’elle doit réellement prouver, c’est :
Dans un marché crypto qui a pris l’habitude de courir après les rendements élevés et la forte volatilité, les utilisateurs sont-ils prêts à acheter de la « certitude » ?
Si, à l’avenir, DeFi devient plus mature, je pense qu’en plus du taux de rendement, le temps, le risque et la planification des fonds deviendront de nouveaux points de concurrence.
C’est peut-être là que le secteur des revenus fixes vaut vraiment la peine d’être surveillé.
DeFi ne fera qu’ouvrir un marché encore plus grand : celui qui saura réduire les risques tout en maximisant le rendement pourra alors s’emparer de ce grand gâteau !
#TermMax
Aujourd’hui, j’aimerais discuter avec vous de : « Pourquoi la finance traditionnelle a déjà des revenus fixes depuis longtemps, alors que DeFi ne commence que maintenant à combler ce manque. »
J’ai toujours eu une question : la finance traditionnelle joue avec les revenus fixes depuis des dizaines d’années—pourquoi DeFi ne commence-t-il qu’à présent à les étudier sérieusement ?
Auparavant, en regardant les prêts DeFi, j’avais l’habitude de me concentrer sur deux choses :
Le taux d’intérêt est-il assez élevé ? Et la liquidité est-elle assez profonde ?
Mais j’ai ensuite découvert un problème : en réalité, beaucoup de capitaux on-chain ne manquent pas forcément de rendement, ils manquent surtout de « planification ».
Aujourd’hui, vous voyez un APY de 10 % ; dans quelques jours, en raison des changements du marché, cela peut tomber à 5 %, voire les coûts d’emprunt peuvent augmenter brusquement.
C’est aussi la raison pour laquelle j’ai récemment commencé à réétudier @TermMax .
Ce qui m’intéresse ici n’est pas « un autre protocole de prêt », mais plutôt sa tentative de transposer sur la blockchain la logique des revenus fixes, déjà mature, de la finance traditionnelle :
Déterminer à l’avance le coût des fonds, planifier à l’avance les échéances, pour que le taux d’intérêt ne soit plus seulement un chiffre sur une page, mais devienne une donnée échangeable et valorisable par le marché.
Bien sûr, le plus grand défi des revenus fixes dans DeFi est très clair.
Le marché traditionnel dispose de nombreuses institutions, de teneurs de marché et de systèmes de gestion des risques bien rodés, tandis qu’en on-chain, il faut reconstruire la liquidité.
Donc, je pense que ce que TermMax doit vraiment prouver, ce n’est pas de savoir si le concept de taux fixe a une valeur.
La finance traditionnelle l’a déjà démontré.
Ce qu’elle doit réellement prouver, c’est :
Dans un marché crypto qui a pris l’habitude de courir après les rendements élevés et la forte volatilité, les utilisateurs sont-ils prêts à acheter de la « certitude » ?
Si, à l’avenir, DeFi devient plus mature, je pense qu’en plus du taux de rendement, le temps, le risque et la planification des fonds deviendront de nouveaux points de concurrence.
C’est peut-être là que le secteur des revenus fixes vaut vraiment la peine d’être surveillé.
DeFi ne fera qu’ouvrir un marché encore plus grand : celui qui saura réduire les risques tout en maximisant le rendement pourra alors s’emparer de ce grand gâteau !
#TermMax
5
2
154
·
--
Après plus d’un an à se connecter chaque jour et après y avoir réfléchi, j’ai soudain compris : ce qui est vraiment cher, ce n’est pas l’argent investi, mais le temps.
Quand beaucoup de gens regardent des projets Web3, leur première réaction est souvent :
Quel est le TVL ?
Quelle quantité de fonds levés ?
Combien vaut le token ?
Mais mon ressenti à l’égard de @termmax est assez différent.
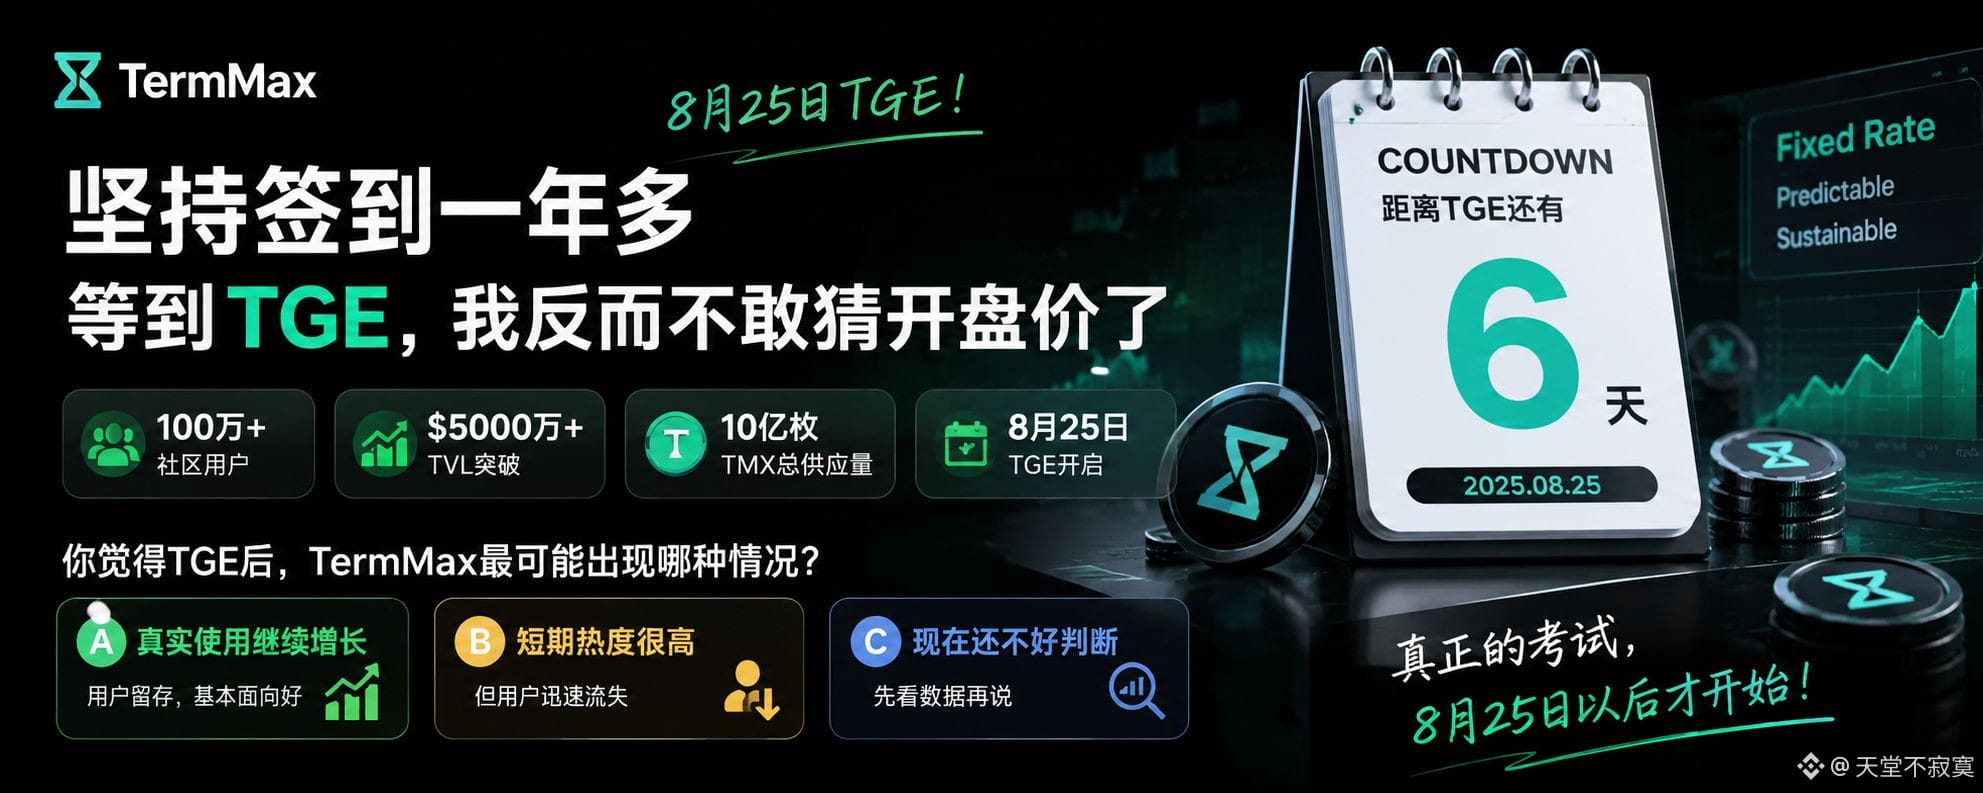
Depuis le tout début—les connexions quotidiennes, les missions, l’interaction—jusqu’à aujourd’hui, cela fait déjà plus d’un an.
Si ce n’était que pour “ramasser” une seule fois un airdrop, il ne serait pas nécessaire de tenir aussi longtemps.
Car passer quelques minutes par jour à consulter les missions, connecter son wallet et faire des interactions semble presque coûter zéro à chaque fois, mais au bout d’un an, au fond, c’est quand même une forme d’“investissement de l’utilisateur”.
C’est aussi ce que je remarque et ce qui m’intéresse le plus chez TermMax :
Une communauté qui a vraiment de la valeur ne devrait pas se résumer à une multitude d’adresses apparues soudainement juste avant le TGE.
Ce qui est vraiment intéressant, ce sont les personnes qui arrivent très tôt, qui continuent à utiliser le produit, et qui sont prêtes à prendre le temps de comprendre le projet—et de savoir si, au final, elles deviendront des utilisateurs de long terme.
Ce n’est absolument pas la même chose que le simple volume d’airdrops.
Du coup, maintenant, je me soucie moins de la valeur exacte de TMX.
Je veux surtout répondre à une question simple :
TermMax a-t-il la capacité de transformer les personnes qui font leurs connexions (“签到”) en de véritables utilisateurs du protocole ?
Si oui, alors tout ce temps—plus d’un an—ne servira pas seulement à attendre un TGE.
Si non, même avec de très jolis chiffres d’airdrop, il sera difficile de prouver que cette communauté est vraiment restée.
C’est peut-être là mon attente la plus importante envers TermMax après plus d’un an :
Beaucoup disent que “le temps du farming est mort” (撸毛已死), et qu’il n’y aurait plus de gens qui tiennent… mais qui tient encore ? Le “contre-fraude Sybil” (女巫反撸) est déjà une routine !
@termmax
#TermMax
Après plus d’un an à se connecter chaque jour et après y avoir réfléchi, j’ai soudain compris : ce qui est vraiment cher, ce n’est pas l’argent investi, mais le temps.
Quand beaucoup de gens regardent des projets Web3, leur première réaction est souvent :
Quel est le TVL ?
Quelle quantité de fonds levés ?
Combien vaut le token ?
Mais mon ressenti à l’égard de @TermMax est assez différent.
Depuis le tout début—les connexions quotidiennes, les missions, l’interaction—jusqu’à aujourd’hui, cela fait déjà plus d’un an.
Si ce n’était que pour “ramasser” une seule fois un airdrop, il ne serait pas nécessaire de tenir aussi longtemps.
Car passer quelques minutes par jour à consulter les missions, connecter son wallet et faire des interactions semble presque coûter zéro à chaque fois, mais au bout d’un an, au fond, c’est quand même une forme d’“investissement de l’utilisateur”.
C’est aussi ce que je remarque et ce qui m’intéresse le plus chez TermMax :
Une communauté qui a vraiment de la valeur ne devrait pas se résumer à une multitude d’adresses apparues soudainement juste avant le TGE.
Ce qui est vraiment intéressant, ce sont les personnes qui arrivent très tôt, qui continuent à utiliser le produit, et qui sont prêtes à prendre le temps de comprendre le projet—et de savoir si, au final, elles deviendront des utilisateurs de long terme.
Ce n’est absolument pas la même chose que le simple volume d’airdrops.
Du coup, maintenant, je me soucie moins de la valeur exacte de TMX.
Je veux surtout répondre à une question simple :
TermMax a-t-il la capacité de transformer les personnes qui font leurs connexions (“签到”) en de véritables utilisateurs du protocole ?
Si oui, alors tout ce temps—plus d’un an—ne servira pas seulement à attendre un TGE.
Si non, même avec de très jolis chiffres d’airdrop, il sera difficile de prouver que cette communauté est vraiment restée.
C’est peut-être là mon attente la plus importante envers TermMax après plus d’un an :
Beaucoup disent que “le temps du farming est mort” (撸毛已死), et qu’il n’y aurait plus de gens qui tiennent… mais qui tient encore ? Le “contre-fraude Sybil” (女巫反撸) est déjà une routine !
@TermMax
#TermMax
5
3
119
·
--
Haussier
Plus d’un an d’attente… et au moment du 25 août, quand arrive le TMX TGE, je n’ose finalement plus deviner le prix de lancement.
La raison est très simple : plus les chiffres sont beaux, plus la pression augmente après le TGE.
L’offre totale de TermMax est de 1 milliard de TMX. Récemment, l’engouement de la communauté est nettement remonté : la TVL est déjà au niveau de plusieurs dizaines de millions de dollars, et beaucoup d’utilisateurs précoces continuent d’interagir. Même moi, j’ai vu dans le groupe quelqu’un effectuer énormément d’interactions d’adresses juste pour obtenir un airdrop.
Mais avant le 25 août, tous ces chiffres n’étaient que des « attentes ».
Ce qui est vraiment intéressant, c’est après le TGE :
Sur 1 milliard de TMX, combien parviendront à se transformer en valeur à long terme ?
Si le lancement est très haut, mais que les utilisateurs, le volume de transactions et les revenus du protocole ne suivent pas, alors ce ne sera que de l’émotion.
Si à court terme le prix n’est pas aussi spectaculaire, mais que l’usage réel continue de croître, alors cela pourrait au contraire être plus sain.
Je tiens à TermMax depuis plus d’un an. Aujourd’hui, ce que je veux surtout voir n’est plus seulement « est-ce que le TMX peut monter à 1 dollar ».
Je veux plutôt regarder les données des 30 jours après le TGE :
① Combien d’utilisateurs actifs resteront ?
② Les emprunts/transactions pourront-ils continuer à croître ?
③ La TVL continuera-t-elle de monter, ou tombera-t-elle rapidement après la fin des récompenses ?
Donc, à ton avis, après le 25 août, TermMax sera plutôt dans quel cas ?
Quoi qu’il arrive, on peut accepter le résultat — après tout, on apprend en avançant !
@termmax
#TermMax
Plus d’un an d’attente… et au moment du 25 août, quand arrive le TMX TGE, je n’ose finalement plus deviner le prix de lancement.
La raison est très simple : plus les chiffres sont beaux, plus la pression augmente après le TGE.
L’offre totale de TermMax est de 1 milliard de TMX. Récemment, l’engouement de la communauté est nettement remonté : la TVL est déjà au niveau de plusieurs dizaines de millions de dollars, et beaucoup d’utilisateurs précoces continuent d’interagir. Même moi, j’ai vu dans le groupe quelqu’un effectuer énormément d’interactions d’adresses juste pour obtenir un airdrop.
Mais avant le 25 août, tous ces chiffres n’étaient que des « attentes ».
Ce qui est vraiment intéressant, c’est après le TGE :
Sur 1 milliard de TMX, combien parviendront à se transformer en valeur à long terme ?
Si le lancement est très haut, mais que les utilisateurs, le volume de transactions et les revenus du protocole ne suivent pas, alors ce ne sera que de l’émotion.
Si à court terme le prix n’est pas aussi spectaculaire, mais que l’usage réel continue de croître, alors cela pourrait au contraire être plus sain.
Je tiens à TermMax depuis plus d’un an. Aujourd’hui, ce que je veux surtout voir n’est plus seulement « est-ce que le TMX peut monter à 1 dollar ».
Je veux plutôt regarder les données des 30 jours après le TGE :
① Combien d’utilisateurs actifs resteront ?
② Les emprunts/transactions pourront-ils continuer à croître ?
③ La TVL continuera-t-elle de monter, ou tombera-t-elle rapidement après la fin des récompenses ?
Donc, à ton avis, après le 25 août, TermMax sera plutôt dans quel cas ?
Quoi qu’il arrive, on peut accepter le résultat — après tout, on apprend en avançant !
@TermMax
#TermMax
A|TGE爆发,真实数据继续增长
0%
B|开盘很热,随后用户和流动性明显下降
100%
C|价格不重要,真正的增长会在TGE后出现
0%
1 Votes • Vote fermé
5
2
172
·
--
Détention de 113.9 USDT en $BTC
Le plus fort de Satoshi Nakamoto, c’est d’avoir créé le Bitcoin en 2008 ; si c’était maintenant, au mieux ça ferait 200K, puis ça se détournerait en $BTC
Le plus fort de Satoshi Nakamoto, c’est d’avoir créé le Bitcoin en 2008 ; si c’était maintenant, au mieux ça ferait 200K, puis ça se détournerait en $BTC
1
88
·
--
Partiellement vrai
J’ai de plus en plus l’impression que le plus dangereux en DeFi n’est pas de perdre de l’argent, mais plutôt : « vous pensez avoir tout compris ».
Avant, quand je faisais des opérations de prêt, ce qui me paraissait le plus évident à regarder, c’était le TR (APY).
Combien emprunter, combien gagner, où se situe la ligne de liquidation : je faisais le calculateur plusieurs fois, et tout semblait parfaitement clair.
Mais le vrai problème vient souvent d’un détail qui ne paie pas de mine : le taux peut changer.
Le coût d’emprunt que vous voyez aujourd’hui n’est peut-être que le prix d’aujourd’hui. Si le marché se met à bouger de façon brutale, que la demande de fonds évolue, alors les taux variables peuvent exploser. Un échange qui semblait très confortable peut, quelques jours plus tard, avoir complètement changé de goût.
C’est pourquoi je m’intéresse davantage à @termmax ces derniers temps.
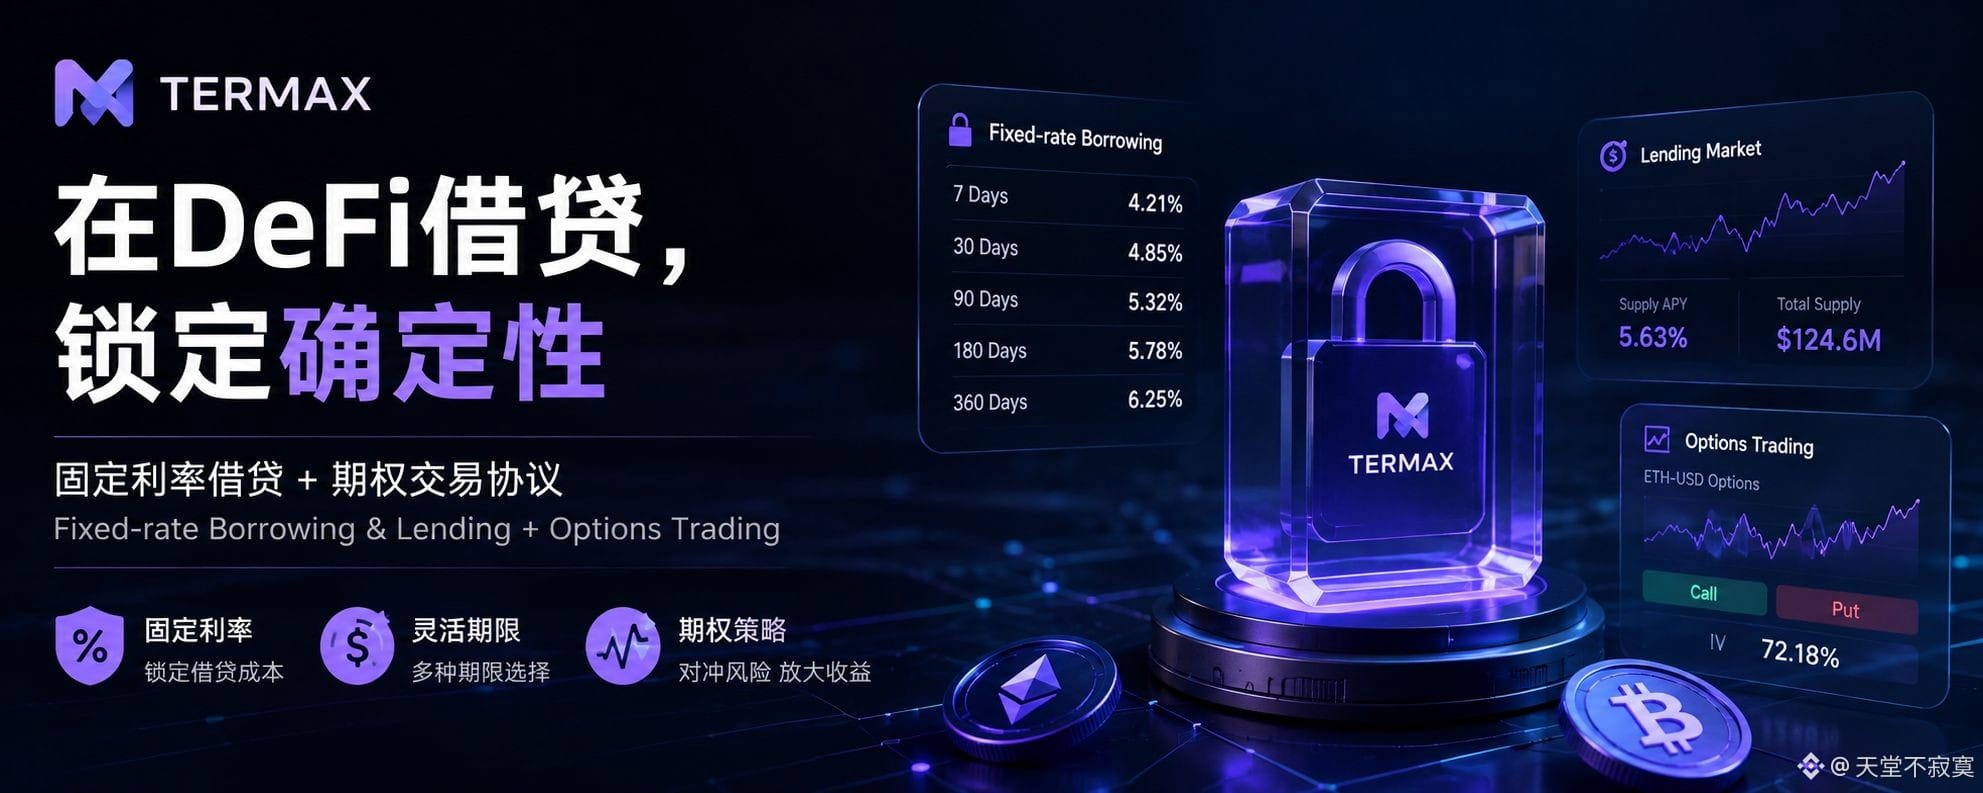
L’une de ses missions principales consiste notamment à introduire en DeFi l’emprunt/le prêt à taux fixe, tout en combinant cela avec le trading d’options.
Sur le papier, ça n’a pas le même côté excitant que « des APY très élevés », mais je trouve au contraire que c’est quelque chose qui mérite vraiment d’être étudié.
Parce que lorsque la DeFi passe progressivement de la logique initiale « qui a le rendement le plus élevé gagne », vers des marchés de capitaux plus matures, la certitude devient en soi une forme de valeur.
Peut-on connaître à l’avance le coût de financement ?
Peut-on verrouiller le rendement ?
Peut-on gérer le risque via des options ?
Si ces éléments commencent réellement à être combinés, alors la façon de jouer en DeFi pourrait évoluer : on ne serait plus seulement dans « chercher du rendement », mais dans une vraie gestion des capitaux.
Je regarde TermMax aujourd’hui, non pas parce qu’un nouveau protocole d’emprunt est apparu, mais pour voir :
Est-ce que la DeFi peut vraiment entrer dans une étape où les taux d’intérêt peuvent être négociés et valorisés ?
#TermMax L’avenir du marché de mille milliards en DeFi ne cesse de grandir, ce qui exige davantage de technologies de sécurité. Il ne reste plus qu’à voir quelle part du gâteau on pourra réellement manger. Tout dépend des compétences !
J’ai de plus en plus l’impression que le plus dangereux en DeFi n’est pas de perdre de l’argent, mais plutôt : « vous pensez avoir tout compris ».
Avant, quand je faisais des opérations de prêt, ce qui me paraissait le plus évident à regarder, c’était le TR (APY).
Combien emprunter, combien gagner, où se situe la ligne de liquidation : je faisais le calculateur plusieurs fois, et tout semblait parfaitement clair.
Mais le vrai problème vient souvent d’un détail qui ne paie pas de mine : le taux peut changer.
Le coût d’emprunt que vous voyez aujourd’hui n’est peut-être que le prix d’aujourd’hui. Si le marché se met à bouger de façon brutale, que la demande de fonds évolue, alors les taux variables peuvent exploser. Un échange qui semblait très confortable peut, quelques jours plus tard, avoir complètement changé de goût.
C’est pourquoi je m’intéresse davantage à @TermMax ces derniers temps.
L’une de ses missions principales consiste notamment à introduire en DeFi l’emprunt/le prêt à taux fixe, tout en combinant cela avec le trading d’options.
Sur le papier, ça n’a pas le même côté excitant que « des APY très élevés », mais je trouve au contraire que c’est quelque chose qui mérite vraiment d’être étudié.
Parce que lorsque la DeFi passe progressivement de la logique initiale « qui a le rendement le plus élevé gagne », vers des marchés de capitaux plus matures, la certitude devient en soi une forme de valeur.
Peut-on connaître à l’avance le coût de financement ?
Peut-on verrouiller le rendement ?
Peut-on gérer le risque via des options ?
Si ces éléments commencent réellement à être combinés, alors la façon de jouer en DeFi pourrait évoluer : on ne serait plus seulement dans « chercher du rendement », mais dans une vraie gestion des capitaux.
Je regarde TermMax aujourd’hui, non pas parce qu’un nouveau protocole d’emprunt est apparu, mais pour voir :
Est-ce que la DeFi peut vraiment entrer dans une étape où les taux d’intérêt peuvent être négociés et valorisés ?
#TermMax L’avenir du marché de mille milliards en DeFi ne cesse de grandir, ce qui exige davantage de technologies de sécurité. Il ne reste plus qu’à voir quelle part du gâteau on pourra réellement manger. Tout dépend des compétences !
5
2
590
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
GoldFallsTo$4144
1,002 vues
34 mentions
🚨 LES MÉTAUX PRÉCIEUX CHUTENT À 4 144 $ ! 🥶📉
#GoldFallsTo$4144
L’or vient de subir une forte correction, avec une baisse d’environ 3,3% du cours de l’or au comptant, à 4 144 $/oz.
🔥 Qu’est-ce qui provoque cette chute ?
• Des prix du pétrole plus élevés alimentent les craintes d’inflation
• Les marchés intègrent des taux de la Fed plus élevés pour plus longtemps
• Un dollar américain plus fort pèse sur les cours des lingots
• La hausse du risque géopolitique ajoute de la volatilité
⚠️ L’or a désormais franchi un récent niveau de support, mettant 4 100 $ et potentiellement 4 000 $ à l’ordre du jour des traders.
💬 Est-ce une correction saine — ou le début d’une vente plus profonde de l’or ?
#GOLD #XAUUSD #goldprice
$GOLD.US $XAU
ASHFAQ NAEEM
·0 mentions J’aime
·97 vues
QNTFallsOver40%FromMorningHigh
6,687 vues
259 mentions
KospiFalls2.7%SamsungSKHynixDropOver5%
204 vues
48 mentions