
Web3投研江南雨
101 Publications
Web3投研江南雨
Signaler
Bloquer l’utilisateur
前Web3投资机构研究员。目前全职做合约超短线交易,一天交易几十次。推特同名。

Meilleurs traders sur 30 J selon le volume
Ouvert au trading

Détenteur pour BNB
Trade fréquemment
9.2 an(s)
3.2K+ Suivis
755 Abonnés
121 J’aime
1 Badges
Publications
Portefeuille
Tous
Citations
PINNED
·
--
À propos de la chaîne publique d'IA tau.net (nom du jeton AGRS)
Tau
Tau est un univers construit à partir de vos idées, suggestions et connaissances. Il s'agit du tout premier réseau social blockchain décentralisé capable d'obtenir le consensus de ses utilisateurs et de mettre à jour son propre logiciel en temps réel, permettant à tous les utilisateurs de contrôler ce que le logiciel fait pour eux.
Dans l’ensemble, Tau peut regrouper les idées, suggestions et connaissances de divers utilisateurs et mettre à jour son propre code en temps réel, en utilisant l’intelligence artificielle logique pour combler le fossé entre les humains et les machines.
Vous remarquez la différence ? Si vous avez récemment découvert l'intelligence artificielle et utilisé ChatGPT, vous savez que la plupart des IA utilisent l'apprentissage automatique, qui s'appuie sur d'énormes ensembles de données Internet et rend difficile la compréhension du sens et des connaissances correctes de la communication interpersonnelle.
Qu’en est-il de l’Al basé sur la logique ? Il est plus efficace que l’apprentissage automatique dans :
1. Explicabilité : l'IA basée sur la logique fournit des explications claires et transparentes sur la façon dont les décisions sont prises, ce qui peut être utile dans certaines applications, telles que les diagnostics juridiques ou médicaux. Dans ces scénarios d’application, la responsabilité et l’explicabilité sont importantes.
2. Prévisibilité : les systèmes basés sur la logique sont déterministes, ce qui signifie qu'avec la même entrée, ils produisent toujours le même résultat.
3. Efficacité : pour les tâches simples, l'IA basée sur la logique peut être plus rapide que les algorithmes d'apprentissage automatique, car elles ne nécessitent aucune formation pour prendre des décisions basées sur un petit nombre de règles bien définies.
4. Adaptabilité : l'IA basée sur la logique peut être facilement modifiée et mise à jour pour s'adapter aux nouvelles connaissances ou aux changements environnementaux.
Ces avantages constituent les douves de Tau. L’intelligence artificielle utilisant la logique a créé de manière unique un modèle de communication entre les personnes avec des machines comme médiateur.
Une équipe de docteurs et de professeurs experts en intelligence artificielle, logique et mathématiques travaille sur Tau depuis 2015. Le fondateur et PDG Ohad Asor est un développeur de logiciels et un expert en apprentissage automatique avec une formation en mathématiques et une expérience chez GE Healthcare.
À propos de la chaîne publique d'IA tau.net (nom du jeton AGRS)
Tau
Tau est un univers construit à partir de vos idées, suggestions et connaissances. Il s'agit du tout premier réseau social blockchain décentralisé capable d'obtenir le consensus de ses utilisateurs et de mettre à jour son propre logiciel en temps réel, permettant à tous les utilisateurs de contrôler ce que le logiciel fait pour eux.
Dans l’ensemble, Tau peut regrouper les idées, suggestions et connaissances de divers utilisateurs et mettre à jour son propre code en temps réel, en utilisant l’intelligence artificielle logique pour combler le fossé entre les humains et les machines.
Vous remarquez la différence ? Si vous avez récemment découvert l'intelligence artificielle et utilisé ChatGPT, vous savez que la plupart des IA utilisent l'apprentissage automatique, qui s'appuie sur d'énormes ensembles de données Internet et rend difficile la compréhension du sens et des connaissances correctes de la communication interpersonnelle.
Qu’en est-il de l’Al basé sur la logique ? Il est plus efficace que l’apprentissage automatique dans :
1. Explicabilité : l'IA basée sur la logique fournit des explications claires et transparentes sur la façon dont les décisions sont prises, ce qui peut être utile dans certaines applications, telles que les diagnostics juridiques ou médicaux. Dans ces scénarios d’application, la responsabilité et l’explicabilité sont importantes.
2. Prévisibilité : les systèmes basés sur la logique sont déterministes, ce qui signifie qu'avec la même entrée, ils produisent toujours le même résultat.
3. Efficacité : pour les tâches simples, l'IA basée sur la logique peut être plus rapide que les algorithmes d'apprentissage automatique, car elles ne nécessitent aucune formation pour prendre des décisions basées sur un petit nombre de règles bien définies.
4. Adaptabilité : l'IA basée sur la logique peut être facilement modifiée et mise à jour pour s'adapter aux nouvelles connaissances ou aux changements environnementaux.
Ces avantages constituent les douves de Tau. L’intelligence artificielle utilisant la logique a créé de manière unique un modèle de communication entre les personnes avec des machines comme médiateur.
Une équipe de docteurs et de professeurs experts en intelligence artificielle, logique et mathématiques travaille sur Tau depuis 2015. Le fondateur et PDG Ohad Asor est un développeur de logiciels et un expert en apprentissage automatique avec une formation en mathématiques et une expérience chez GE Healthcare.
Tau
Tau est un univers construit à partir de vos idées, suggestions et connaissances. Il s'agit du tout premier réseau social blockchain décentralisé capable d'obtenir le consensus de ses utilisateurs et de mettre à jour son propre logiciel en temps réel, permettant à tous les utilisateurs de contrôler ce que le logiciel fait pour eux.
Dans l’ensemble, Tau peut regrouper les idées, suggestions et connaissances de divers utilisateurs et mettre à jour son propre code en temps réel, en utilisant l’intelligence artificielle logique pour combler le fossé entre les humains et les machines.
Vous remarquez la différence ? Si vous avez récemment découvert l'intelligence artificielle et utilisé ChatGPT, vous savez que la plupart des IA utilisent l'apprentissage automatique, qui s'appuie sur d'énormes ensembles de données Internet et rend difficile la compréhension du sens et des connaissances correctes de la communication interpersonnelle.
Qu’en est-il de l’Al basé sur la logique ? Il est plus efficace que l’apprentissage automatique dans :
1. Explicabilité : l'IA basée sur la logique fournit des explications claires et transparentes sur la façon dont les décisions sont prises, ce qui peut être utile dans certaines applications, telles que les diagnostics juridiques ou médicaux. Dans ces scénarios d’application, la responsabilité et l’explicabilité sont importantes.
2. Prévisibilité : les systèmes basés sur la logique sont déterministes, ce qui signifie qu'avec la même entrée, ils produisent toujours le même résultat.
3. Efficacité : pour les tâches simples, l'IA basée sur la logique peut être plus rapide que les algorithmes d'apprentissage automatique, car elles ne nécessitent aucune formation pour prendre des décisions basées sur un petit nombre de règles bien définies.
4. Adaptabilité : l'IA basée sur la logique peut être facilement modifiée et mise à jour pour s'adapter aux nouvelles connaissances ou aux changements environnementaux.
Ces avantages constituent les douves de Tau. L’intelligence artificielle utilisant la logique a créé de manière unique un modèle de communication entre les personnes avec des machines comme médiateur.
Une équipe de docteurs et de professeurs experts en intelligence artificielle, logique et mathématiques travaille sur Tau depuis 2015. Le fondateur et PDG Ohad Asor est un développeur de logiciels et un expert en apprentissage automatique avec une formation en mathématiques et une expérience chez GE Healthcare.
5
153
·
--
41
·
--
Voir la traduction
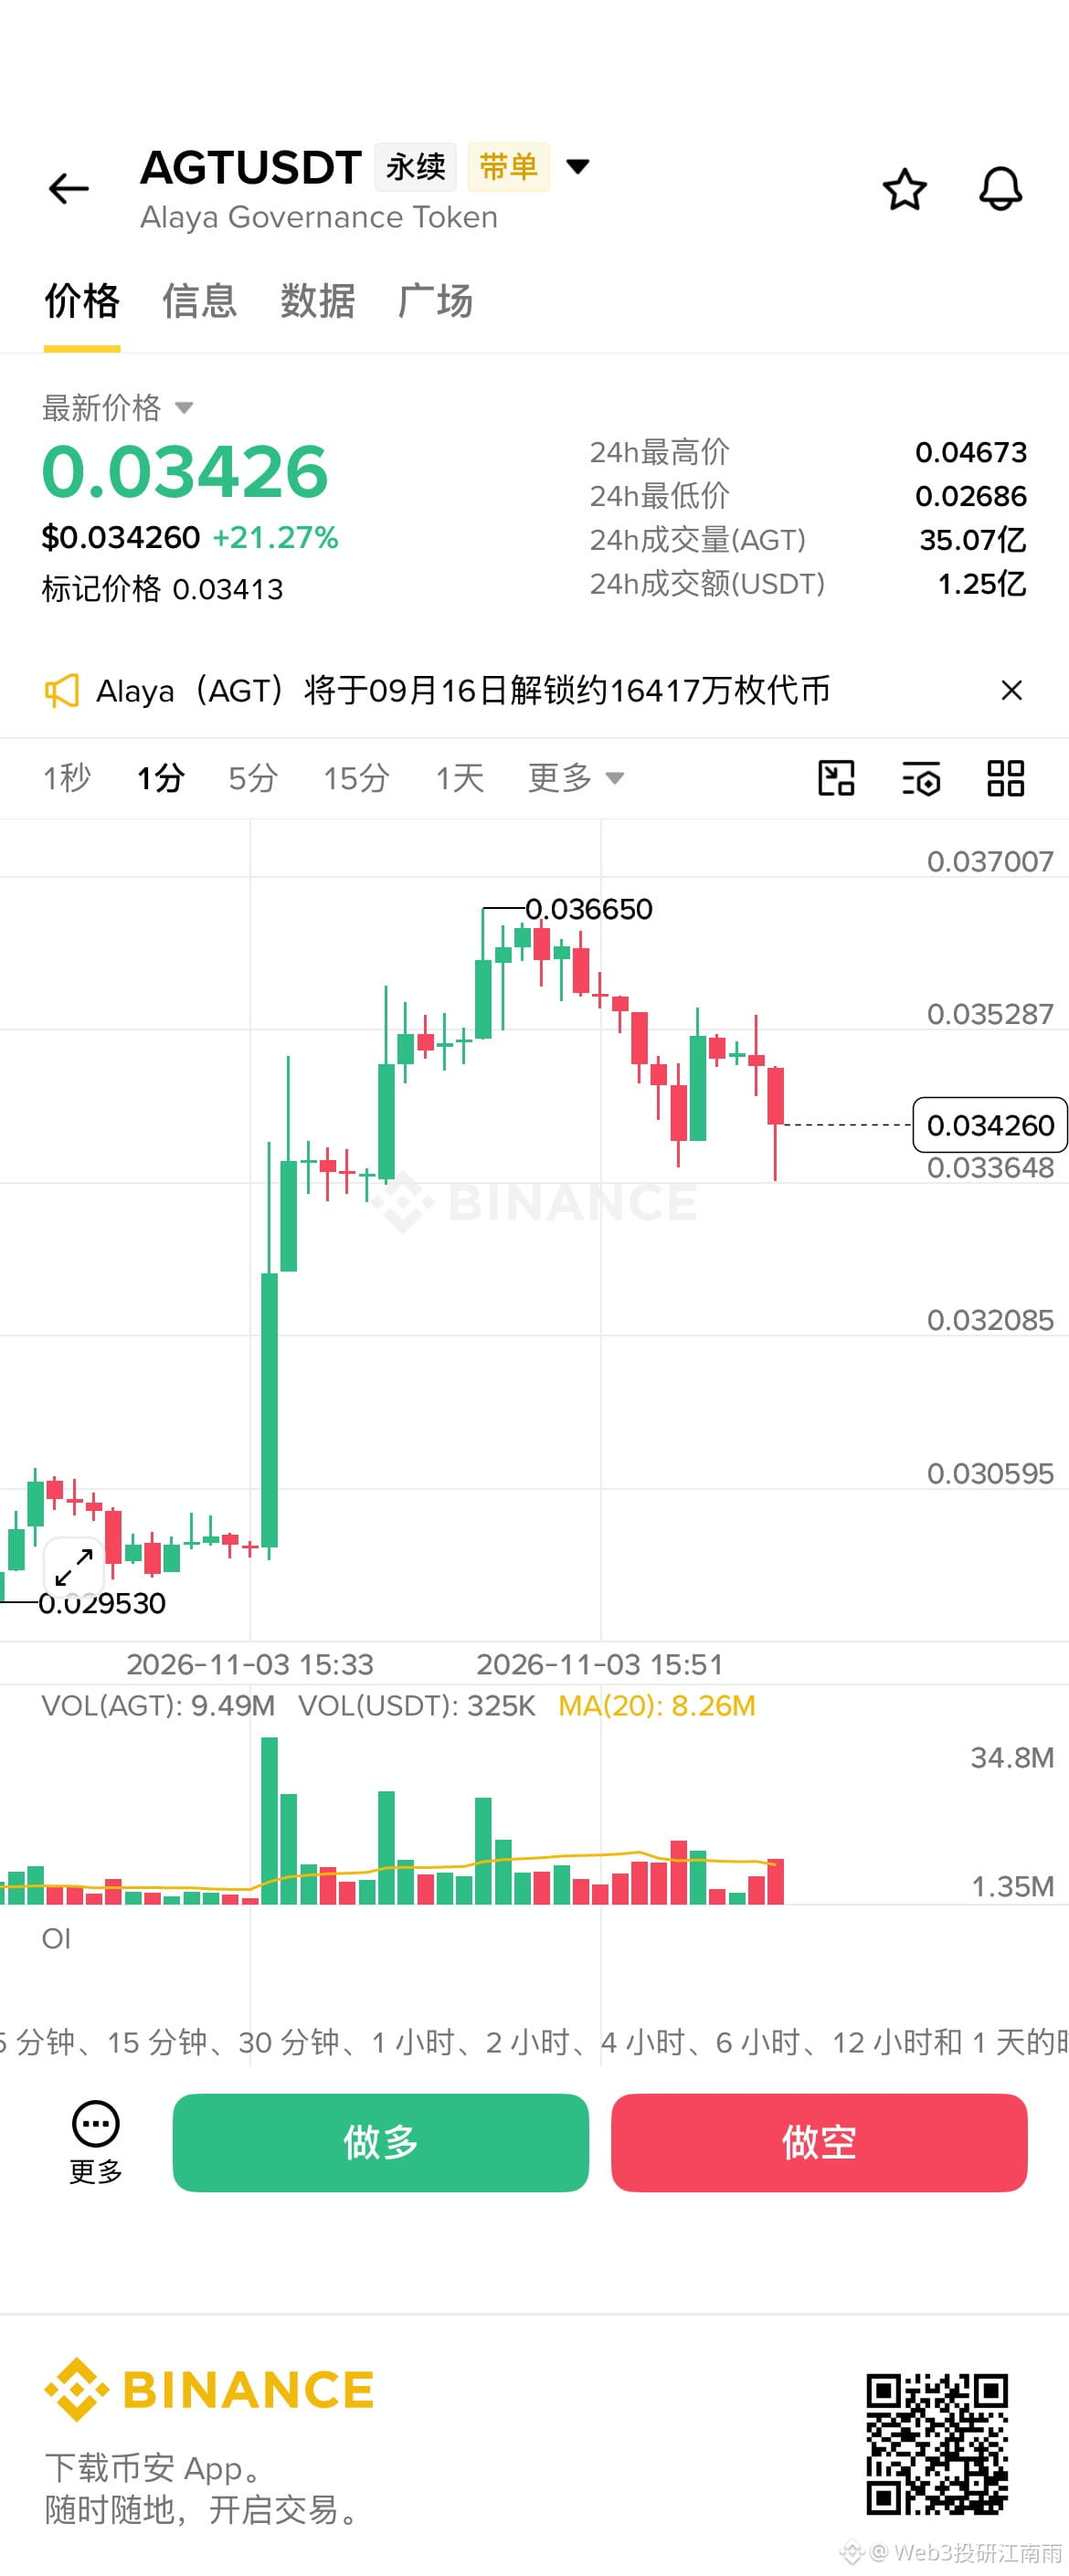
AGT做空,开始暴跌了$AGT
{future}(AGTUSDT)
AGT做空,开始暴跌了$AGT
Source : partage d’utilisateur sur Binance
109
·
--
Voir la traduction
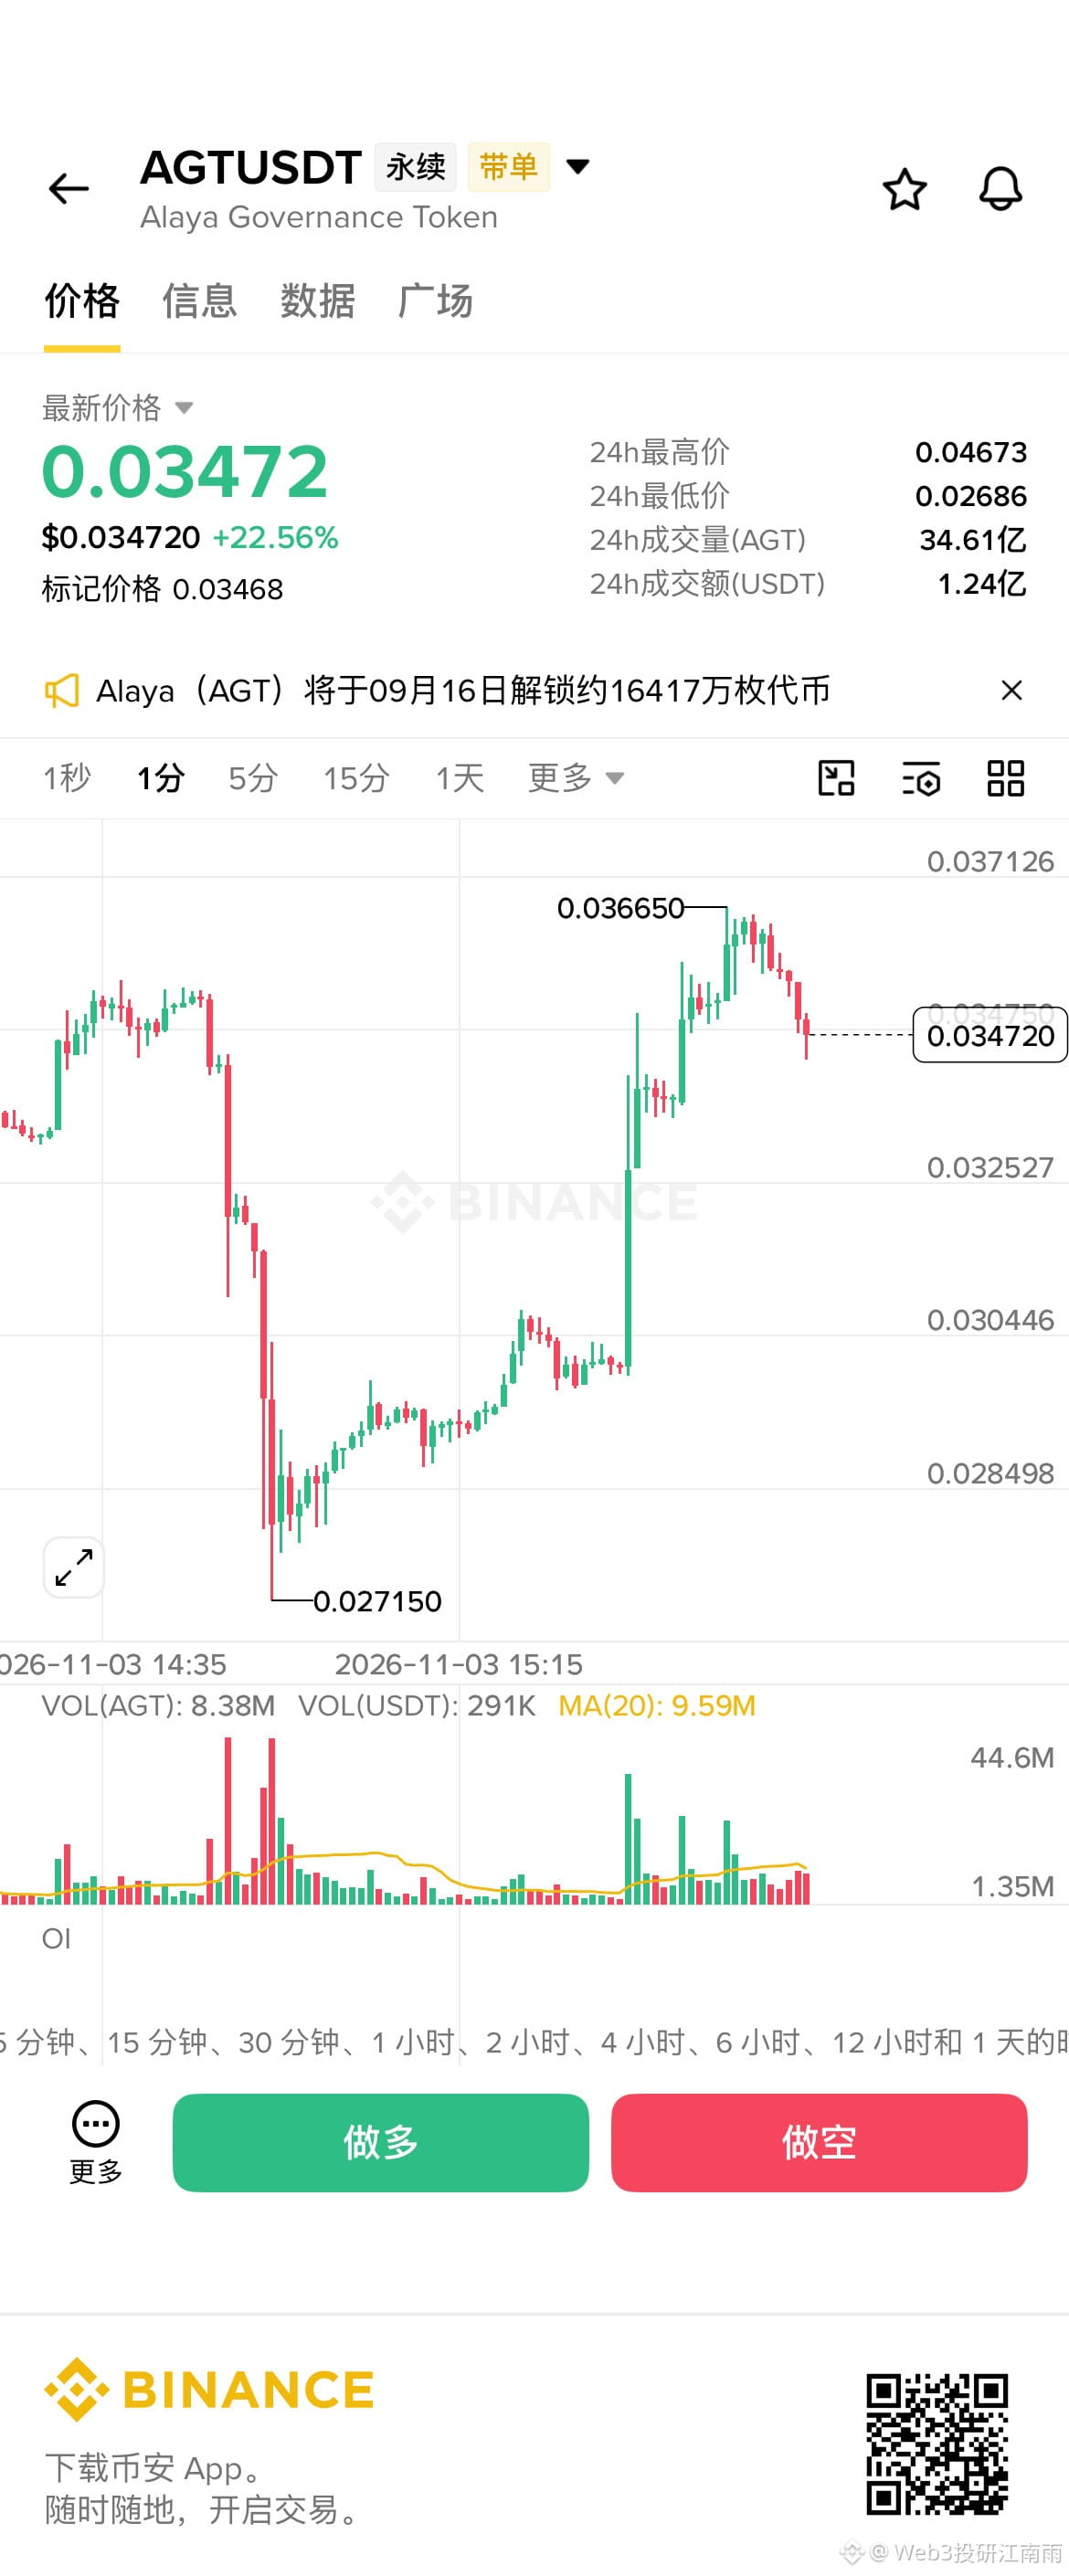
AGT,试着做空,短线交易,不对立刻逃$AGT
{future}(AGTUSDT)
AGT,试着做空,短线交易,不对立刻逃$AGT
Source : partage d’utilisateur sur Binance
300
·
--
Voir la traduction
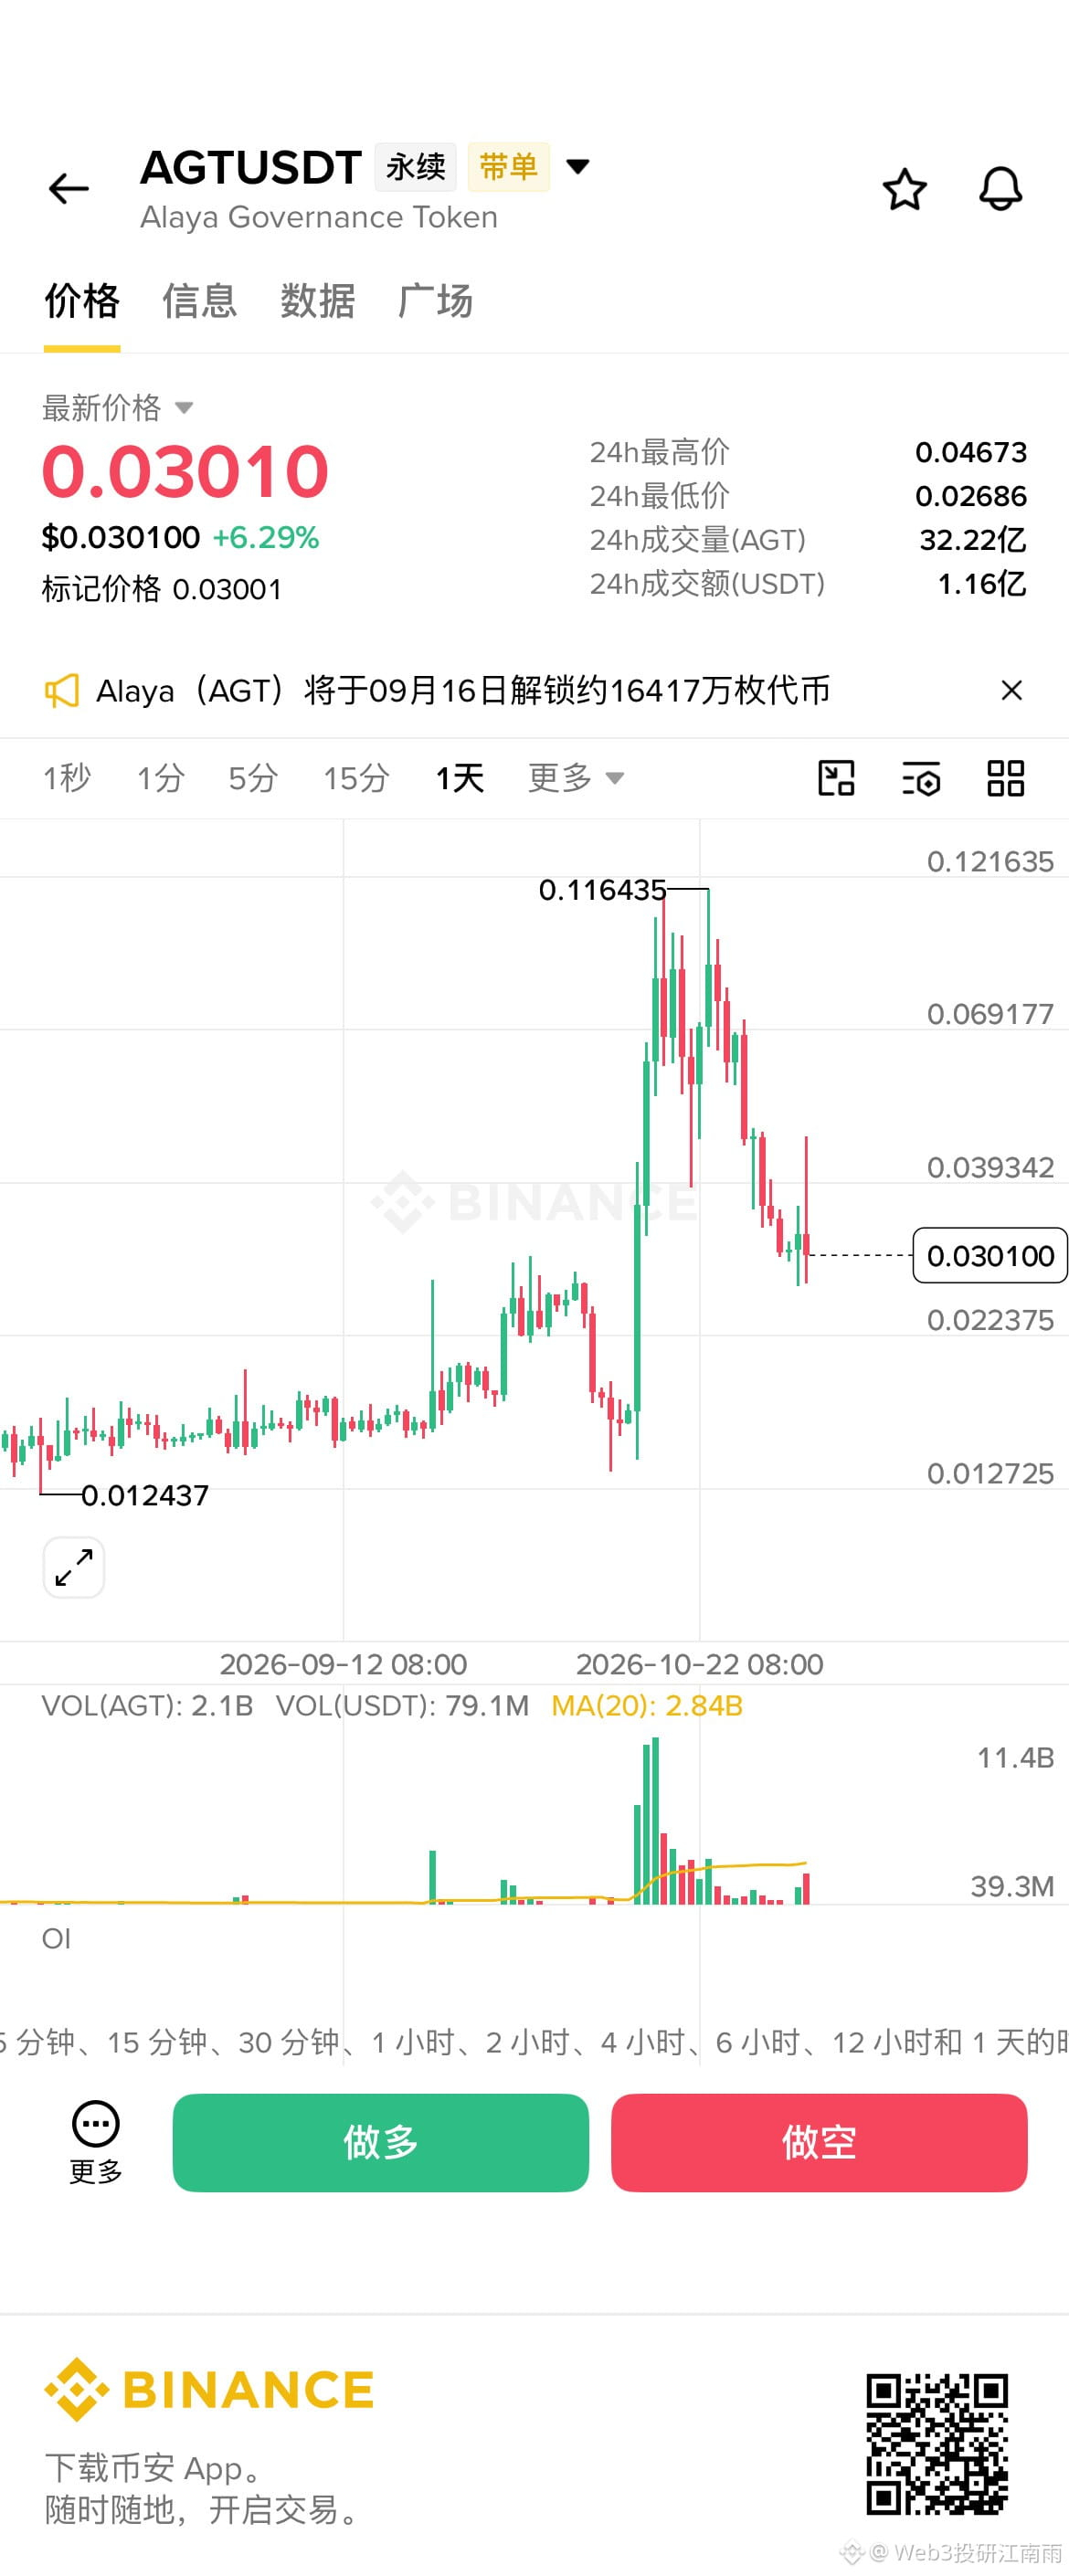
在追踪AGT,推测在洗盘,还会来一波上涨。目前在关注,等疑似筑底,分批买入。
$AGT
{future}(AGTUSDT)
在追踪AGT,推测在洗盘,还会来一波上涨。目前在关注,等疑似筑底,分批买入。
$AGT
$AGT
Source : partage d’utilisateur sur Binance
1
414
·
--
Trading sur 30 j de 4.2M USDT en $SKHYNIX
Les grands du « Big Short » se retrouvent. Steve Eisman, l’inspirateur du personnage qui avait parié contre les subprimes, et son ancien partenaire Danny Moses se rassoient ensemble pour décortiquer de fond en comble les « nouveaux subprimes » que Wall Street vient d’habiller d’IA et de puissance de calcul.
Il y a quelques mois, Larry Fink, PDG de BlackRock, a publiquement vanté sur CNBC une opération de titrisation de capacité de calcul menée conjointement par Nvidia et les grandes banques de Wall Street. Il a dit que cela lui rappelait les titres adossés à des créances hypothécaires qu’ils créaient dans les années 1970. Devant son écran, Moses en est resté stupéfait. Selon lui, c’est exactement la logique des subprimes de 2006-2007, reproduite à l’identique : à l’époque, Wall Street accordait des lignes de crédit de financement aux organismes de prêts subprime. Une fois les prêts octroyés, ceux-ci les revendaient à Wall Street, qui les regroupait et les distribuait. Dès que le prix de vente des prêts passait sous le seuil de coût de 102,5, Wall Street coupait les lignes de crédit et les sociétés de prêts subprime faisaient immédiatement faillite.
234
Son ancien partenaire Steve Eisman a ouvert le dernier rapport financier de Nvidia, publié le mois dernier. Le lendemain d’une hausse de 110 % de son chiffre d’affaires, le rapport trimestriel 10-Q a révélé que 70 % des créances clients de l’entreprise, la société la plus valorisée au monde, étaient concentrées entre les mains de cinq clients. En aval, CoreWeave s’endette à hauteur de 51 milliards de dollars, baux compris, pour acheter des puces et les louer à court terme. Moses dit qu’il n’achèterait jamais cette entreprise : son bilan est déséquilibré et, avec la baisse du prix des GPU et les progrès des modèles open source, il est impossible de comprendre comment elle pourrait gagner de l’argent.
La puissance de calcul n’est pas le seul secteur où les comptes ne tiennent pas. Plusieurs milliers de milliards de dollars de crédit privé échappent à la réglementation bancaire, et une grande partie a été prêtée à des entreprises technologiques. Du côté du capital-investissement, le rendement des bons du Trésor américain à 10 ans se maintient entre 5,27 % et 5,3 %, tandis que les périodes de sortie des fonds sont passées de 3 à 4 ans il y a cinq ou six ans à 7 à 10 ans aujourd’hui. Les demandes de rachat auprès de nombreux fonds dépassent le plafond de 5 %, ce qui déclenche des restrictions et la suspension des retraits. Moses met en garde les petits investisseurs : si vous commencez à recevoir dans votre boîte mail des offres pour ces produits de capital-investissement prestigieux, il n’y a qu’une seule raison : les investisseurs institutionnels n’en veulent plus et cherchent des particuliers à qui refiler la patate chaude.
La dette publique américaine est passée de 8 000 milliards de dollars en 2008 à plus de 40 000 milliards. Cette année, le marché privé prévoit encore 500 milliards de dollars d’émissions de dette liées à l’IA. Pour la première fois dans l’histoire, le financement privé atteint une telle ampleur qu’il évince les bons du Trésor américain. Selon Moses, face au marché, les 20 milliards de dollars d’obligations à long terme que le Trésor pourrait acheter ne sont qu’une fourmi. L’or, qui représente 27 % des réserves, est devenu le principal actif détenu par les banques centrales du monde entier. Au bout du compte, la Fed ne pourra se tirer d’affaire qu’en relançant la planche à billets.
#美股 $SKHYNIX
Les grands du « Big Short » se retrouvent. Steve Eisman, l’inspirateur du personnage qui avait parié contre les subprimes, et son ancien partenaire Danny Moses se rassoient ensemble pour décortiquer de fond en comble les « nouveaux subprimes » que Wall Street vient d’habiller d’IA et de puissance de calcul.
Il y a quelques mois, Larry Fink, PDG de BlackRock, a publiquement vanté sur CNBC une opération de titrisation de capacité de calcul menée conjointement par Nvidia et les grandes banques de Wall Street. Il a dit que cela lui rappelait les titres adossés à des créances hypothécaires qu’ils créaient dans les années 1970. Devant son écran, Moses en est resté stupéfait. Selon lui, c’est exactement la logique des subprimes de 2006-2007, reproduite à l’identique : à l’époque, Wall Street accordait des lignes de crédit de financement aux organismes de prêts subprime. Une fois les prêts octroyés, ceux-ci les revendaient à Wall Street, qui les regroupait et les distribuait. Dès que le prix de vente des prêts passait sous le seuil de coût de 102,5, Wall Street coupait les lignes de crédit et les sociétés de prêts subprime faisaient immédiatement faillite.
234
Son ancien partenaire Steve Eisman a ouvert le dernier rapport financier de Nvidia, publié le mois dernier. Le lendemain d’une hausse de 110 % de son chiffre d’affaires, le rapport trimestriel 10-Q a révélé que 70 % des créances clients de l’entreprise, la société la plus valorisée au monde, étaient concentrées entre les mains de cinq clients. En aval, CoreWeave s’endette à hauteur de 51 milliards de dollars, baux compris, pour acheter des puces et les louer à court terme. Moses dit qu’il n’achèterait jamais cette entreprise : son bilan est déséquilibré et, avec la baisse du prix des GPU et les progrès des modèles open source, il est impossible de comprendre comment elle pourrait gagner de l’argent.
La puissance de calcul n’est pas le seul secteur où les comptes ne tiennent pas. Plusieurs milliers de milliards de dollars de crédit privé échappent à la réglementation bancaire, et une grande partie a été prêtée à des entreprises technologiques. Du côté du capital-investissement, le rendement des bons du Trésor américain à 10 ans se maintient entre 5,27 % et 5,3 %, tandis que les périodes de sortie des fonds sont passées de 3 à 4 ans il y a cinq ou six ans à 7 à 10 ans aujourd’hui. Les demandes de rachat auprès de nombreux fonds dépassent le plafond de 5 %, ce qui déclenche des restrictions et la suspension des retraits. Moses met en garde les petits investisseurs : si vous commencez à recevoir dans votre boîte mail des offres pour ces produits de capital-investissement prestigieux, il n’y a qu’une seule raison : les investisseurs institutionnels n’en veulent plus et cherchent des particuliers à qui refiler la patate chaude.
La dette publique américaine est passée de 8 000 milliards de dollars en 2008 à plus de 40 000 milliards. Cette année, le marché privé prévoit encore 500 milliards de dollars d’émissions de dette liées à l’IA. Pour la première fois dans l’histoire, le financement privé atteint une telle ampleur qu’il évince les bons du Trésor américain. Selon Moses, face au marché, les 20 milliards de dollars d’obligations à long terme que le Trésor pourrait acheter ne sont qu’une fourmi. L’or, qui représente 27 % des réserves, est devenu le principal actif détenu par les banques centrales du monde entier. Au bout du compte, la Fed ne pourra se tirer d’affaire qu’en relançant la planche à billets.
#美股 $SKHYNIX
Il y a quelques mois, Larry Fink, PDG de BlackRock, a publiquement vanté sur CNBC une opération de titrisation de capacité de calcul menée conjointement par Nvidia et les grandes banques de Wall Street. Il a dit que cela lui rappelait les titres adossés à des créances hypothécaires qu’ils créaient dans les années 1970. Devant son écran, Moses en est resté stupéfait. Selon lui, c’est exactement la logique des subprimes de 2006-2007, reproduite à l’identique : à l’époque, Wall Street accordait des lignes de crédit de financement aux organismes de prêts subprime. Une fois les prêts octroyés, ceux-ci les revendaient à Wall Street, qui les regroupait et les distribuait. Dès que le prix de vente des prêts passait sous le seuil de coût de 102,5, Wall Street coupait les lignes de crédit et les sociétés de prêts subprime faisaient immédiatement faillite.
234
Son ancien partenaire Steve Eisman a ouvert le dernier rapport financier de Nvidia, publié le mois dernier. Le lendemain d’une hausse de 110 % de son chiffre d’affaires, le rapport trimestriel 10-Q a révélé que 70 % des créances clients de l’entreprise, la société la plus valorisée au monde, étaient concentrées entre les mains de cinq clients. En aval, CoreWeave s’endette à hauteur de 51 milliards de dollars, baux compris, pour acheter des puces et les louer à court terme. Moses dit qu’il n’achèterait jamais cette entreprise : son bilan est déséquilibré et, avec la baisse du prix des GPU et les progrès des modèles open source, il est impossible de comprendre comment elle pourrait gagner de l’argent.
La puissance de calcul n’est pas le seul secteur où les comptes ne tiennent pas. Plusieurs milliers de milliards de dollars de crédit privé échappent à la réglementation bancaire, et une grande partie a été prêtée à des entreprises technologiques. Du côté du capital-investissement, le rendement des bons du Trésor américain à 10 ans se maintient entre 5,27 % et 5,3 %, tandis que les périodes de sortie des fonds sont passées de 3 à 4 ans il y a cinq ou six ans à 7 à 10 ans aujourd’hui. Les demandes de rachat auprès de nombreux fonds dépassent le plafond de 5 %, ce qui déclenche des restrictions et la suspension des retraits. Moses met en garde les petits investisseurs : si vous commencez à recevoir dans votre boîte mail des offres pour ces produits de capital-investissement prestigieux, il n’y a qu’une seule raison : les investisseurs institutionnels n’en veulent plus et cherchent des particuliers à qui refiler la patate chaude.
La dette publique américaine est passée de 8 000 milliards de dollars en 2008 à plus de 40 000 milliards. Cette année, le marché privé prévoit encore 500 milliards de dollars d’émissions de dette liées à l’IA. Pour la première fois dans l’histoire, le financement privé atteint une telle ampleur qu’il évince les bons du Trésor américain. Selon Moses, face au marché, les 20 milliards de dollars d’obligations à long terme que le Trésor pourrait acheter ne sont qu’une fourmi. L’or, qui représente 27 % des réserves, est devenu le principal actif détenu par les banques centrales du monde entier. Au bout du compte, la Fed ne pourra se tirer d’affaire qu’en relançant la planche à billets.
#美股 $SKHYNIX
282
·
--
Voir la traduction
$MU 美光财报摘录
① 2027日历年HBM位元供应量的大部分已签订合同。
② 合同价格较上一年大幅上涨,与传统DRAM相比的毛利率差距也将缩小。
③ HBM销售额的增长速度将快于公司第四季度整体销售额的增长速度。
$MU 美光财报摘录
① 2027日历年HBM位元供应量的大部分已签订合同。
② 合同价格较上一年大幅上涨,与传统DRAM相比的毛利率差距也将缩小。
③ HBM销售额的增长速度将快于公司第四季度整体销售额的增长速度。
① 2027日历年HBM位元供应量的大部分已签订合同。
② 合同价格较上一年大幅上涨,与传统DRAM相比的毛利率差距也将缩小。
③ HBM销售额的增长速度将快于公司第四季度整体销售额的增长速度。
193
·
--
Voir la traduction
内存厂家美光(MU)的财报$MU
致市场的一则备忘录:市场与无知再次携手并进。
我刚刚听了美光(Micron)的财报电话会议,市场中很大一部分人仍然低估了美光、SK海力士(SK hynix)和三星的盈利能力可能变得多么持久。
我们看到了80%、87%的调整后毛利率,下个季度将是86.25%的毛利率。这将是焦点所在。
我要把你从数字中拉开,因为背后的故事远比数字重要得多。
存在带宽问题,也有供应问题。然后是需求,由于数据中心建设和服务器级内存组件的推动,在过去一年半时间里需求一直呈爆炸式增长。
这就是基准线。这种建设将持续数年。
在数据中心的制约因素方面,我们还有电力短缺问题,需要解决。这是一个双重叠加的故事,延长了时间线。
与此同时,我们还有来自不同子行业的更广泛需求推动,如物理AI。
Mehrotra指出,自动驾驶汽车通常需要超过200 GB的内存和多个TB的存储。人形机器人,大致相同。
但这些还是那些让人们产生疑虑的头条话题:三年或四年内我们会有完全自动驾驶汽车吗?三年或四年内大规模采用人形机器人可能吗?
在我看来,这错过了重点。
前段时间,我写了一篇关于环境AI的文章。我就是这么称呼它的:无处不在围绕着你的AI。
NVIDIA与NoTraffic合作,使用本地Jetson计算机连接到基于云的系统。它需要一些低功耗DRAM,比如LPDDR5X,以在功耗和热量限制内提供那种带宽性能。
给你举个例子,你可能想再读一遍……
“平均而言,NVIDIA的NoTraffic帮助节省超过12吨二氧化碳,并为一个典型的10万居民城市每年产生4500万美元的经济生产力。而全球99%的交通信号灯运行在固定时间计划上,这导致了不必要的交通拥堵和延误。”
这些小型的现实世界例子不会成为头条。当然,人形机器人和自动驾驶很有趣。
但看看NoTraffic。美国有超过30万个信号灯路口,该公司估计使用这个平台优化它们每年可带来总计140亿美元的经济节省。
它需要内存。
再说一次,这只是你能在周围物理世界中观察到的一个小例子,它将改变其中发生的事情。想象一下。用我下面的文章来稍微感受一下,但要超越头条。
对于内存厂商来说,这拓宽了他们整个内存产品组合的潜在需求基础。每个用例都需要如此大量的容量和内存。很难完全理解它。
本季度,一些客户将他们的SCA延长了一年,至2031年。这已经为你提供了基于26个战略客户协议的五年基准收入展望,这些协议预计到2030年将占收入的35%以上。
这只是开始。在我看来,甚至还不是结束。
未来几年大多数将以数据中心为主,因为这是运行此类优化(如NoTraffic所示)所需AI建设的核心。我们需要计算能力来实现它。
CFO表示,即使在地板价下,我们预计毛利率将显著高于以往任何周期峰值。
这说明了你在未来几年可以预期的经济性一切。
2027年和2028年将比2026年更紧张。是的,我知道。2029年也将如此,2030年可能也是。
然后我们甚至还没有谈到底层生态系统,它努力跟上步伐:基板材料、堆叠和键合的去向、热问题。所有这些东西都强化了内存的战略地位以及生产最佳产品所需的设计深度。
我长期以来一直是内存多头。我在2024年开始大量积累美光,2025年秋季积累SK和三星,而论点甚至比我当时的认知更大。
看多内存。
内存厂家美光(MU)的财报
$MU
致市场的一则备忘录:市场与无知再次携手并进。
我刚刚听了美光(Micron)的财报电话会议,市场中很大一部分人仍然低估了美光、SK海力士(SK hynix)和三星的盈利能力可能变得多么持久。
我们看到了80%、87%的调整后毛利率,下个季度将是86.25%的毛利率。这将是焦点所在。
我要把你从数字中拉开,因为背后的故事远比数字重要得多。
存在带宽问题,也有供应问题。然后是需求,由于数据中心建设和服务器级内存组件的推动,在过去一年半时间里需求一直呈爆炸式增长。
这就是基准线。这种建设将持续数年。
在数据中心的制约因素方面,我们还有电力短缺问题,需要解决。这是一个双重叠加的故事,延长了时间线。
与此同时,我们还有来自不同子行业的更广泛需求推动,如物理AI。
Mehrotra指出,自动驾驶汽车通常需要超过200 GB的内存和多个TB的存储。人形机器人,大致相同。
但这些还是那些让人们产生疑虑的头条话题:三年或四年内我们会有完全自动驾驶汽车吗?三年或四年内大规模采用人形机器人可能吗?
在我看来,这错过了重点。
前段时间,我写了一篇关于环境AI的文章。我就是这么称呼它的:无处不在围绕着你的AI。
NVIDIA与NoTraffic合作,使用本地Jetson计算机连接到基于云的系统。它需要一些低功耗DRAM,比如LPDDR5X,以在功耗和热量限制内提供那种带宽性能。
给你举个例子,你可能想再读一遍……
“平均而言,NVIDIA的NoTraffic帮助节省超过12吨二氧化碳,并为一个典型的10万居民城市每年产生4500万美元的经济生产力。而全球99%的交通信号灯运行在固定时间计划上,这导致了不必要的交通拥堵和延误。”
这些小型的现实世界例子不会成为头条。当然,人形机器人和自动驾驶很有趣。
但看看NoTraffic。美国有超过30万个信号灯路口,该公司估计使用这个平台优化它们每年可带来总计140亿美元的经济节省。
它需要内存。
再说一次,这只是你能在周围物理世界中观察到的一个小例子,它将改变其中发生的事情。想象一下。用我下面的文章来稍微感受一下,但要超越头条。
对于内存厂商来说,这拓宽了他们整个内存产品组合的潜在需求基础。每个用例都需要如此大量的容量和内存。很难完全理解它。
本季度,一些客户将他们的SCA延长了一年,至2031年。这已经为你提供了基于26个战略客户协议的五年基准收入展望,这些协议预计到2030年将占收入的35%以上。
这只是开始。在我看来,甚至还不是结束。
未来几年大多数将以数据中心为主,因为这是运行此类优化(如NoTraffic所示)所需AI建设的核心。我们需要计算能力来实现它。
CFO表示,即使在地板价下,我们预计毛利率将显著高于以往任何周期峰值。
这说明了你在未来几年可以预期的经济性一切。
2027年和2028年将比2026年更紧张。是的,我知道。2029年也将如此,2030年可能也是。
然后我们甚至还没有谈到底层生态系统,它努力跟上步伐:基板材料、堆叠和键合的去向、热问题。所有这些东西都强化了内存的战略地位以及生产最佳产品所需的设计深度。
我长期以来一直是内存多头。我在2024年开始大量积累美光,2025年秋季积累SK和三星,而论点甚至比我当时的认知更大。
看多内存。
致市场的一则备忘录:市场与无知再次携手并进。
我刚刚听了美光(Micron)的财报电话会议,市场中很大一部分人仍然低估了美光、SK海力士(SK hynix)和三星的盈利能力可能变得多么持久。
我们看到了80%、87%的调整后毛利率,下个季度将是86.25%的毛利率。这将是焦点所在。
我要把你从数字中拉开,因为背后的故事远比数字重要得多。
存在带宽问题,也有供应问题。然后是需求,由于数据中心建设和服务器级内存组件的推动,在过去一年半时间里需求一直呈爆炸式增长。
这就是基准线。这种建设将持续数年。
在数据中心的制约因素方面,我们还有电力短缺问题,需要解决。这是一个双重叠加的故事,延长了时间线。
与此同时,我们还有来自不同子行业的更广泛需求推动,如物理AI。
Mehrotra指出,自动驾驶汽车通常需要超过200 GB的内存和多个TB的存储。人形机器人,大致相同。
但这些还是那些让人们产生疑虑的头条话题:三年或四年内我们会有完全自动驾驶汽车吗?三年或四年内大规模采用人形机器人可能吗?
在我看来,这错过了重点。
前段时间,我写了一篇关于环境AI的文章。我就是这么称呼它的:无处不在围绕着你的AI。
NVIDIA与NoTraffic合作,使用本地Jetson计算机连接到基于云的系统。它需要一些低功耗DRAM,比如LPDDR5X,以在功耗和热量限制内提供那种带宽性能。
给你举个例子,你可能想再读一遍……
“平均而言,NVIDIA的NoTraffic帮助节省超过12吨二氧化碳,并为一个典型的10万居民城市每年产生4500万美元的经济生产力。而全球99%的交通信号灯运行在固定时间计划上,这导致了不必要的交通拥堵和延误。”
这些小型的现实世界例子不会成为头条。当然,人形机器人和自动驾驶很有趣。
但看看NoTraffic。美国有超过30万个信号灯路口,该公司估计使用这个平台优化它们每年可带来总计140亿美元的经济节省。
它需要内存。
再说一次,这只是你能在周围物理世界中观察到的一个小例子,它将改变其中发生的事情。想象一下。用我下面的文章来稍微感受一下,但要超越头条。
对于内存厂商来说,这拓宽了他们整个内存产品组合的潜在需求基础。每个用例都需要如此大量的容量和内存。很难完全理解它。
本季度,一些客户将他们的SCA延长了一年,至2031年。这已经为你提供了基于26个战略客户协议的五年基准收入展望,这些协议预计到2030年将占收入的35%以上。
这只是开始。在我看来,甚至还不是结束。
未来几年大多数将以数据中心为主,因为这是运行此类优化(如NoTraffic所示)所需AI建设的核心。我们需要计算能力来实现它。
CFO表示,即使在地板价下,我们预计毛利率将显著高于以往任何周期峰值。
这说明了你在未来几年可以预期的经济性一切。
2027年和2028年将比2026年更紧张。是的,我知道。2029年也将如此,2030年可能也是。
然后我们甚至还没有谈到底层生态系统,它努力跟上步伐:基板材料、堆叠和键合的去向、热问题。所有这些东西都强化了内存的战略地位以及生产最佳产品所需的设计深度。
我长期以来一直是内存多头。我在2024年开始大量积累美光,2025年秋季积累SK和三星,而论点甚至比我当时的认知更大。
看多内存。
442
·
--
Voir la traduction
美光已签署26项战略客户协议,其中一些延长至2031年。是的,你没听错,2031年。
比上季度多10项SCA。
$MU
美光已签署26项战略客户协议,其中一些延长至2031年。是的,你没听错,2031年。
比上季度多10项SCA。
$MU
比上季度多10项SCA。
$MU
219
·
--
Les États-Unis commencent à prélever directement chez les résidents — les marées du dollar partent du côté des institutions, puis s’enfoncent jusqu’aux personnes ordinaires du monde entier.
🔹 Cette année, en juillet, le DTCC fait tourner la tokenisation de titres ; en octobre, le Tokenization Service est lancé ; et dès le 6 décembre, le Nasdaq étend les séances de négociation à 5 jours par semaine, presque 23 heures.
🔹 Les stablecoins résolvent la question de l’argent, les échanges sur 23 heures résolvent celle du temps ; la tokenisation des actifs résout la question de quoi acheter. Les trois piliers réunis, la prochaine vague d’absorption aux États-Unis ne concernera plus seulement l’argent des banques et des banques centrales, mais aussi l’épargne des résidents du monde entier.
🔹 Le Japon “aspire” l’eau, la Chine ne garantit pas l’arrière ; les États-Unis tiennent d’abord. Le 18 janvier, quand les vannes s’ouvrent, le système du dollar plonge directement de B2B à B2C.
🔹 Pendant la période de changement de vitesse, ça va bouger, voire fortement ; d’où vient l’argent, et où il va. Les opportunités les plus certaines de la prochaine ronde se trouvent forcément là-dedans. Qu’en pensez-vous ?
Les États-Unis commencent à prélever directement chez les résidents — les marées du dollar partent du côté des institutions, puis s’enfoncent jusqu’aux personnes ordinaires du monde entier.
🔹 Cette année, en juillet, le DTCC fait tourner la tokenisation de titres ; en octobre, le Tokenization Service est lancé ; et dès le 6 décembre, le Nasdaq étend les séances de négociation à 5 jours par semaine, presque 23 heures.
🔹 Les stablecoins résolvent la question de l’argent, les échanges sur 23 heures résolvent celle du temps ; la tokenisation des actifs résout la question de quoi acheter. Les trois piliers réunis, la prochaine vague d’absorption aux États-Unis ne concernera plus seulement l’argent des banques et des banques centrales, mais aussi l’épargne des résidents du monde entier.
🔹 Le Japon “aspire” l’eau, la Chine ne garantit pas l’arrière ; les États-Unis tiennent d’abord. Le 18 janvier, quand les vannes s’ouvrent, le système du dollar plonge directement de B2B à B2C.
🔹 Pendant la période de changement de vitesse, ça va bouger, voire fortement ; d’où vient l’argent, et où il va. Les opportunités les plus certaines de la prochaine ronde se trouvent forcément là-dedans. Qu’en pensez-vous ?
🔹 Cette année, en juillet, le DTCC fait tourner la tokenisation de titres ; en octobre, le Tokenization Service est lancé ; et dès le 6 décembre, le Nasdaq étend les séances de négociation à 5 jours par semaine, presque 23 heures.
🔹 Les stablecoins résolvent la question de l’argent, les échanges sur 23 heures résolvent celle du temps ; la tokenisation des actifs résout la question de quoi acheter. Les trois piliers réunis, la prochaine vague d’absorption aux États-Unis ne concernera plus seulement l’argent des banques et des banques centrales, mais aussi l’épargne des résidents du monde entier.
🔹 Le Japon “aspire” l’eau, la Chine ne garantit pas l’arrière ; les États-Unis tiennent d’abord. Le 18 janvier, quand les vannes s’ouvrent, le système du dollar plonge directement de B2B à B2C.
🔹 Pendant la période de changement de vitesse, ça va bouger, voire fortement ; d’où vient l’argent, et où il va. Les opportunités les plus certaines de la prochaine ronde se trouvent forcément là-dedans. Qu’en pensez-vous ?
2.3k
·
--
Les dépenses d’investissement (capex) des plus grands fournisseurs de services cloud l’année prochaine devraient se situer entre 1,1 et 1,2 billion de dollars, et rien que le stockage pourrait en représenter 50% à 60%, soit environ 500 à 700 milliards de dollars. UBS estime même que les dépenses consacrées uniquement au stockage l’année prochaine atteindront 900 milliards de dollars
$SKHYNIX
Les dépenses d’investissement (capex) des plus grands fournisseurs de services cloud l’année prochaine devraient se situer entre 1,1 et 1,2 billion de dollars, et rien que le stockage pourrait en représenter 50% à 60%, soit environ 500 à 700 milliards de dollars. UBS estime même que les dépenses consacrées uniquement au stockage l’année prochaine atteindront 900 milliards de dollars
$SKHYNIX
$SKHYNIX
508
·
--
Partiellement vrai
260918
Clôture du marché boursier américain : forte chute des actions liées à la mémoire. On dit que c’est due aux informations concernant l’augmentation de la capacité de production de mémoires par le groupe chinois ChangXin.
$SKHYNIX
260918
Clôture du marché boursier américain : forte chute des actions liées à la mémoire. On dit que c’est due aux informations concernant l’augmentation de la capacité de production de mémoires par le groupe chinois ChangXin.
$SKHYNIX
Clôture du marché boursier américain : forte chute des actions liées à la mémoire. On dit que c’est due aux informations concernant l’augmentation de la capacité de production de mémoires par le groupe chinois ChangXin.
$SKHYNIX
237
·
--
Trading sur 30 j de 2.6M USDT en $SKHYNIX
$SKHYNIX
{future}(SKHYNIXUSDT)
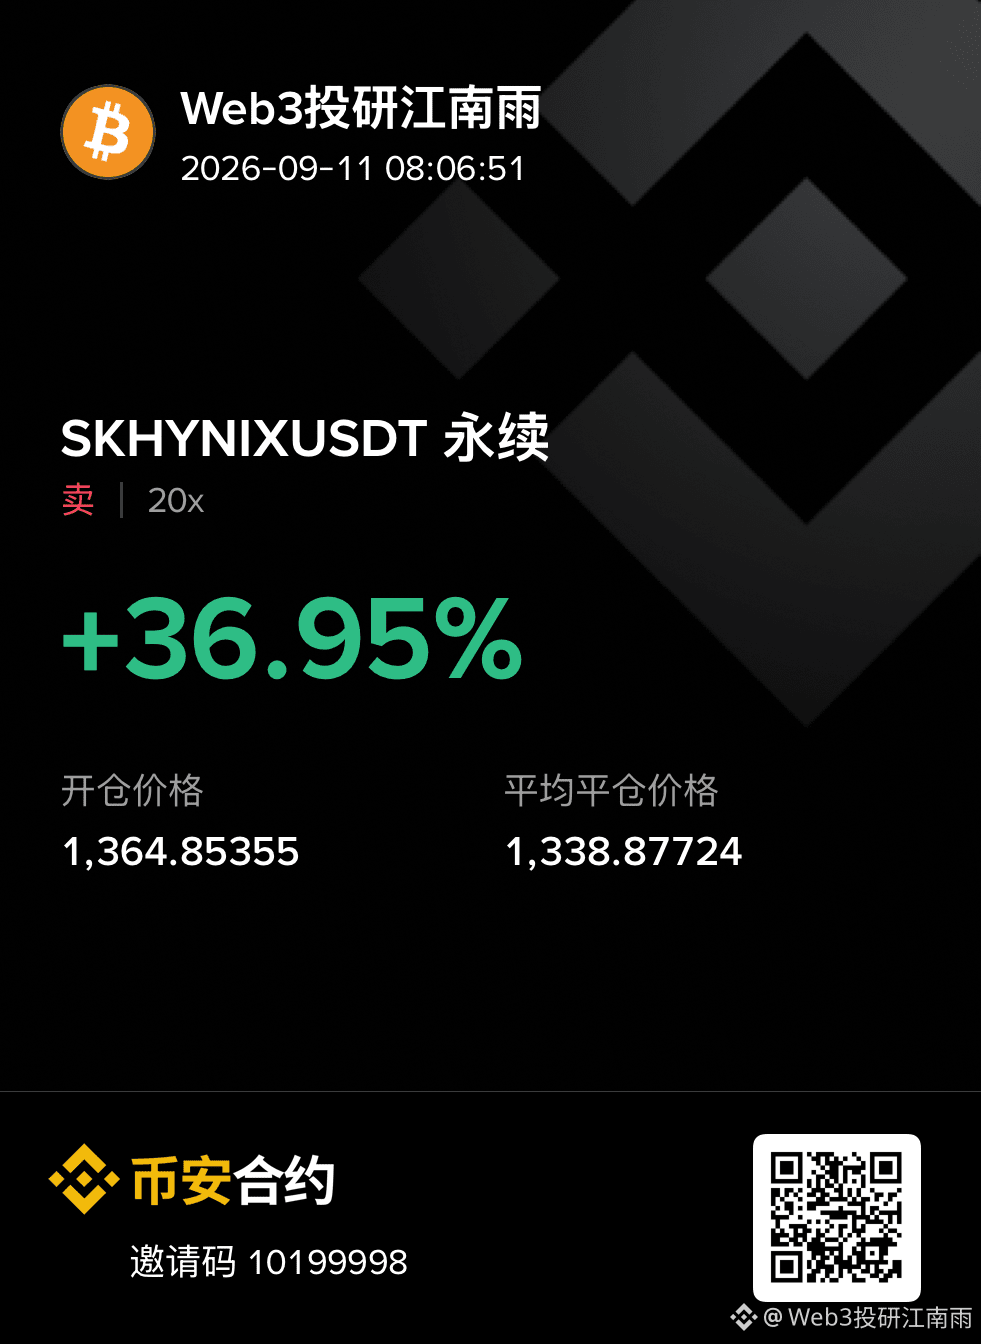
En voyant la baisse du marché américain, j’ai pris une position vendeuse sur Hynix, puis je l’ai clôturée à l’ouverture du lendemain.
$SKHYNIX
En voyant la baisse du marché américain, j’ai pris une position vendeuse sur Hynix, puis je l’ai clôturée à l’ouverture du lendemain.
En voyant la baisse du marché américain, j’ai pris une position vendeuse sur Hynix, puis je l’ai clôturée à l’ouverture du lendemain.
669
·
--
Partiellement vrai
Trading sur 30 j de 2.8M USDT en $SKHYNIX
Nomura Securities
SK Hynix détient actuellement environ 25 % des revenus mondiaux de la mémoire… Si les estimations de Nomura sont correctes et que SK Hynix maintient sa part de marché actuelle… alors cela signifie que les revenus de SK Hynix en 2030 s’élèveraient à environ 91,8 milliards de dollars (USD).
De 2026 à 2030… SK Hynix générera 1,8 billion de dollars de bénéfices nets, soit 80 % de plus que sa capitalisation boursière actuelle.
$SKHYNIX
Nomura Securities
SK Hynix détient actuellement environ 25 % des revenus mondiaux de la mémoire… Si les estimations de Nomura sont correctes et que SK Hynix maintient sa part de marché actuelle… alors cela signifie que les revenus de SK Hynix en 2030 s’élèveraient à environ 91,8 milliards de dollars (USD).
De 2026 à 2030… SK Hynix générera 1,8 billion de dollars de bénéfices nets, soit 80 % de plus que sa capitalisation boursière actuelle.
$SKHYNIX
SK Hynix détient actuellement environ 25 % des revenus mondiaux de la mémoire… Si les estimations de Nomura sont correctes et que SK Hynix maintient sa part de marché actuelle… alors cela signifie que les revenus de SK Hynix en 2030 s’élèveraient à environ 91,8 milliards de dollars (USD).
De 2026 à 2030… SK Hynix générera 1,8 billion de dollars de bénéfices nets, soit 80 % de plus que sa capitalisation boursière actuelle.
$SKHYNIX
273
·
--
Nakamura a fixé un chiffre pour le marché de la mémoire difficile à ignorer.
Il prévoit que l’ensemble du marché atteindra environ 1 000 milliards de dollars en 2026. Puis il montera à 3,7 billions de dollars en 2030. Cela signifie une croissance de plus de 3,5 fois en quatre ans.
Les centres de données représenteront 83 % du total en 2030. Les centres de données pour l’IA deviendront la plus grande part à eux seuls.
La croissance n’est pas régulière.
En 2024, environ 185 milliards de dollars.
En 2025, 270 milliards de dollars.
Puis, en 2026, saut à 1 000 milliards de dollars, avant une hausse continue par la suite.
$SKHYNIX
Nakamura a fixé un chiffre pour le marché de la mémoire difficile à ignorer.
Il prévoit que l’ensemble du marché atteindra environ 1 000 milliards de dollars en 2026. Puis il montera à 3,7 billions de dollars en 2030. Cela signifie une croissance de plus de 3,5 fois en quatre ans.
Les centres de données représenteront 83 % du total en 2030. Les centres de données pour l’IA deviendront la plus grande part à eux seuls.
La croissance n’est pas régulière.
En 2024, environ 185 milliards de dollars.
En 2025, 270 milliards de dollars.
Puis, en 2026, saut à 1 000 milliards de dollars, avant une hausse continue par la suite.
$SKHYNIX
Il prévoit que l’ensemble du marché atteindra environ 1 000 milliards de dollars en 2026. Puis il montera à 3,7 billions de dollars en 2030. Cela signifie une croissance de plus de 3,5 fois en quatre ans.
Les centres de données représenteront 83 % du total en 2030. Les centres de données pour l’IA deviendront la plus grande part à eux seuls.
La croissance n’est pas régulière.
En 2024, environ 185 milliards de dollars.
En 2025, 270 milliards de dollars.
Puis, en 2026, saut à 1 000 milliards de dollars, avant une hausse continue par la suite.
$SKHYNIX
213
·
--
Notes sur l’industrie de la mémoire
260909
Rumeurs : le rendement des HBM de Changxin ne serait que de 25 %. Par conséquent, Changxin ne constitue pas une menace pour les autres fabricants de HBM.
260908
Rumeur : le stock de mémoire du fabricant ne suffirait pas à dépasser 10 jours.
260908
Prévision : d’ici 2027, la production mondiale de DRAM n’augmentera que d’environ un peu plus de 20 %.
$SKHYNIX
{future}(SKHYNIXUSDT)
Notes sur l’industrie de la mémoire
260909
Rumeurs : le rendement des HBM de Changxin ne serait que de 25 %. Par conséquent, Changxin ne constitue pas une menace pour les autres fabricants de HBM.
260908
Rumeur : le stock de mémoire du fabricant ne suffirait pas à dépasser 10 jours.
260908
Prévision : d’ici 2027, la production mondiale de DRAM n’augmentera que d’environ un peu plus de 20 %.
$SKHYNIX
260909
Rumeurs : le rendement des HBM de Changxin ne serait que de 25 %. Par conséquent, Changxin ne constitue pas une menace pour les autres fabricants de HBM.
260908
Rumeur : le stock de mémoire du fabricant ne suffirait pas à dépasser 10 jours.
260908
Prévision : d’ici 2027, la production mondiale de DRAM n’augmentera que d’environ un peu plus de 20 %.
$SKHYNIX
106
·
--
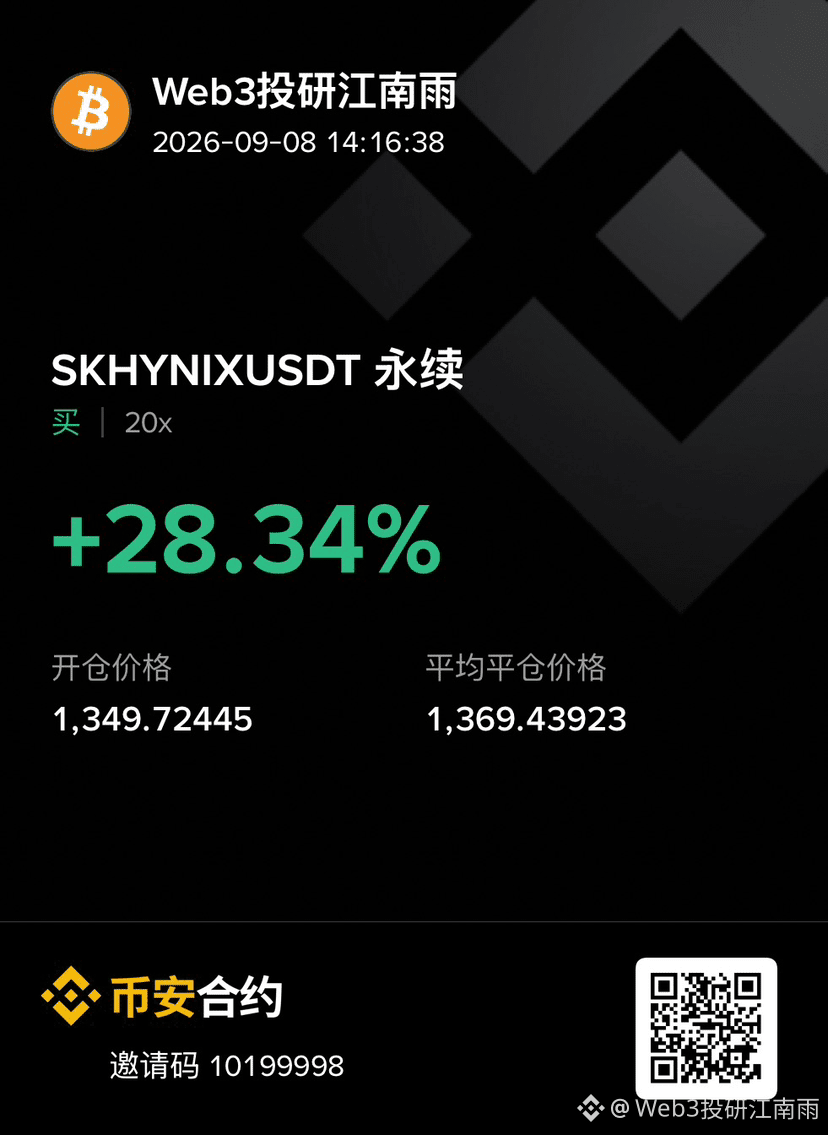
Ce matin, faire des achats à court terme sur $SKHYNIX . Environ 20 minutes après l’ouverture, tout clôturer.
Ce matin, faire des achats à court terme sur $SKHYNIX . Environ 20 minutes après l’ouverture, tout clôturer.
822
·
--
Vendredi dernier, les actions de stockage ont fortement augmenté sur le marché boursier américain. C’est pourquoi, aujourd’hui, à l’ouverture, j’ai pris une position acheteuse de $SKHYNIX et j’ai gagné un peu.
Vendredi dernier, les actions de stockage ont fortement augmenté sur le marché boursier américain. C’est pourquoi, aujourd’hui, à l’ouverture, j’ai pris une position acheteuse de $SKHYNIX et j’ai gagné un peu.
273
·
--
Nomura a publié son point de vue sur le marché mondial de la mémoire, et a exposé des choses que tout le monde connaît déjà
Voici les points clés du point de vue de Nomura sur le marché mondial de la mémoire
Mémoire globale :
- Les fabricants affirment que la pénurie d’offre sévère va persister
- Les LTA (contrats à long terme) vont restructurer leurs activités pour en faire un segment visible et stable
- Les clients sont prêts à accepter des conditions peu attrayantes pour obtenir de l’approvisionnement
- En raison de la pénurie, la réduction des spécifications de mémoire est inévitable
- D’ici 2027, la demande des centres de données ne serait satisfaite qu’à 70%, tandis que la demande hors centres de données serait d’environ 50%
- Nomura estime que, du fait des pénuries, $NVDA ne pourra pas adopter largement de la HBM de niveau supérieur
- Les défis émanant des acteurs chinois ne sont probablement pas une menace majeure
- Les taux d’intérêt et les devises constituent des risques
- Le “train” des dépenses d’investissement devrait continuer d’avancer
LTA :
- Comme les négociations ne sont pas encore finalisées, il existe beaucoup d’incertitudes, obligeant les institutions à faire certaines hypothèses
- Les LTA représenteront environ 50 à 70% du chiffre d’affaires total de $DRAM, NAND et SSD. Principalement orienté vers les CSP (10 à 20 clients)
- Les 30 à 50% restants seront vendus directement au marché aux prix spot
- Les LTA fonctionnent principalement sur 5 ans : 3 ans avec des accords solides, puis 2 ans avec plus de flexibilité
- Les paiements initiaux représentent environ 20 à 30% du chiffre d’affaires. Les pénalités en cas de levée d’engagement correspondent à environ la valeur d’achat d’environ 1 an
- En résumé, les LTA apportent une visibilité, un pouvoir de tarification et des flux de trésorerie considérables
Perspective d’investissement
- Nomura estime que les actions de mémoire peuvent maintenir une croissance solide
- Pense que le rebond et la croissance ne sont qu’une question de temps
- Total DRAM
- Le taux d’utilisation de la capacité de production de plaquettes de $DRAM est d’environ 100%
- La part des revenus de la mémoire provenant des centres de données devrait passer de 40% en 2025 à 83% en 2030
- Les revenus de la mémoire devraient atteindre 3 000 milliards de dollars d’ici 2029
- Samsung Electronics : multiple C/B (P/E) de 5,2x et C/BV (P/B) de 2,2x sur la base du FY26E. Sur la base du FY27E : P/E de 2,9x et P/B de 1,4x
- $SKHY : P/E de 4,8x et P/B de 2,8x sur la base du FY26E. Sur la base du FY27E : P/E de 3,1x et P/B de 1,7x
- Les deux sociétés sont notées “Achat”, grâce à l’amélioration des marges bénéficiaires, aux flux de trésorerie disponibles et à une probabilité plus élevée de retours aux actionnaires
Le cours cible de Samsung est fixé à 670K (soit un potentiel de hausse de 167,5%), et le cours cible de SK Hynix à 4,7M (soit un potentiel de hausse de 191,4%)
#美股 #TradFi
$SKHYNIX
{future}(SKHYNIXUSDT)
Nomura a publié son point de vue sur le marché mondial de la mémoire, et a exposé des choses que tout le monde connaît déjà
Voici les points clés du point de vue de Nomura sur le marché mondial de la mémoire
Mémoire globale :
- Les fabricants affirment que la pénurie d’offre sévère va persister
- Les LTA (contrats à long terme) vont restructurer leurs activités pour en faire un segment visible et stable
- Les clients sont prêts à accepter des conditions peu attrayantes pour obtenir de l’approvisionnement
- En raison de la pénurie, la réduction des spécifications de mémoire est inévitable
- D’ici 2027, la demande des centres de données ne serait satisfaite qu’à 70%, tandis que la demande hors centres de données serait d’environ 50%
- Nomura estime que, du fait des pénuries, $NVDA ne pourra pas adopter largement de la HBM de niveau supérieur
- Les défis émanant des acteurs chinois ne sont probablement pas une menace majeure
- Les taux d’intérêt et les devises constituent des risques
- Le “train” des dépenses d’investissement devrait continuer d’avancer
LTA :
- Comme les négociations ne sont pas encore finalisées, il existe beaucoup d’incertitudes, obligeant les institutions à faire certaines hypothèses
- Les LTA représenteront environ 50 à 70% du chiffre d’affaires total de $DRAM, NAND et SSD. Principalement orienté vers les CSP (10 à 20 clients)
- Les 30 à 50% restants seront vendus directement au marché aux prix spot
- Les LTA fonctionnent principalement sur 5 ans : 3 ans avec des accords solides, puis 2 ans avec plus de flexibilité
- Les paiements initiaux représentent environ 20 à 30% du chiffre d’affaires. Les pénalités en cas de levée d’engagement correspondent à environ la valeur d’achat d’environ 1 an
- En résumé, les LTA apportent une visibilité, un pouvoir de tarification et des flux de trésorerie considérables
Perspective d’investissement
- Nomura estime que les actions de mémoire peuvent maintenir une croissance solide
- Pense que le rebond et la croissance ne sont qu’une question de temps
- Total DRAM
- Le taux d’utilisation de la capacité de production de plaquettes de $DRAM est d’environ 100%
- La part des revenus de la mémoire provenant des centres de données devrait passer de 40% en 2025 à 83% en 2030
- Les revenus de la mémoire devraient atteindre 3 000 milliards de dollars d’ici 2029
- Samsung Electronics : multiple C/B (P/E) de 5,2x et C/BV (P/B) de 2,2x sur la base du FY26E. Sur la base du FY27E : P/E de 2,9x et P/B de 1,4x
- $SKHY : P/E de 4,8x et P/B de 2,8x sur la base du FY26E. Sur la base du FY27E : P/E de 3,1x et P/B de 1,7x
- Les deux sociétés sont notées “Achat”, grâce à l’amélioration des marges bénéficiaires, aux flux de trésorerie disponibles et à une probabilité plus élevée de retours aux actionnaires
Le cours cible de Samsung est fixé à 670K (soit un potentiel de hausse de 167,5%), et le cours cible de SK Hynix à 4,7M (soit un potentiel de hausse de 191,4%)
#美股 #TradFi
$SKHYNIX
Voici les points clés du point de vue de Nomura sur le marché mondial de la mémoire
Mémoire globale :
- Les fabricants affirment que la pénurie d’offre sévère va persister
- Les LTA (contrats à long terme) vont restructurer leurs activités pour en faire un segment visible et stable
- Les clients sont prêts à accepter des conditions peu attrayantes pour obtenir de l’approvisionnement
- En raison de la pénurie, la réduction des spécifications de mémoire est inévitable
- D’ici 2027, la demande des centres de données ne serait satisfaite qu’à 70%, tandis que la demande hors centres de données serait d’environ 50%
- Nomura estime que, du fait des pénuries, $NVDA ne pourra pas adopter largement de la HBM de niveau supérieur
- Les défis émanant des acteurs chinois ne sont probablement pas une menace majeure
- Les taux d’intérêt et les devises constituent des risques
- Le “train” des dépenses d’investissement devrait continuer d’avancer
LTA :
- Comme les négociations ne sont pas encore finalisées, il existe beaucoup d’incertitudes, obligeant les institutions à faire certaines hypothèses
- Les LTA représenteront environ 50 à 70% du chiffre d’affaires total de $DRAM, NAND et SSD. Principalement orienté vers les CSP (10 à 20 clients)
- Les 30 à 50% restants seront vendus directement au marché aux prix spot
- Les LTA fonctionnent principalement sur 5 ans : 3 ans avec des accords solides, puis 2 ans avec plus de flexibilité
- Les paiements initiaux représentent environ 20 à 30% du chiffre d’affaires. Les pénalités en cas de levée d’engagement correspondent à environ la valeur d’achat d’environ 1 an
- En résumé, les LTA apportent une visibilité, un pouvoir de tarification et des flux de trésorerie considérables
Perspective d’investissement
- Nomura estime que les actions de mémoire peuvent maintenir une croissance solide
- Pense que le rebond et la croissance ne sont qu’une question de temps
- Total DRAM
- Le taux d’utilisation de la capacité de production de plaquettes de $DRAM est d’environ 100%
- La part des revenus de la mémoire provenant des centres de données devrait passer de 40% en 2025 à 83% en 2030
- Les revenus de la mémoire devraient atteindre 3 000 milliards de dollars d’ici 2029
- Samsung Electronics : multiple C/B (P/E) de 5,2x et C/BV (P/B) de 2,2x sur la base du FY26E. Sur la base du FY27E : P/E de 2,9x et P/B de 1,4x
- $SKHY : P/E de 4,8x et P/B de 2,8x sur la base du FY26E. Sur la base du FY27E : P/E de 3,1x et P/B de 1,7x
- Les deux sociétés sont notées “Achat”, grâce à l’amélioration des marges bénéficiaires, aux flux de trésorerie disponibles et à une probabilité plus élevée de retours aux actionnaires
Le cours cible de Samsung est fixé à 670K (soit un potentiel de hausse de 167,5%), et le cours cible de SK Hynix à 4,7M (soit un potentiel de hausse de 191,4%)
#美股 #TradFi
$SKHYNIX
232
·
--
Vérifié
L’architecte HBM de Micron, sur place à la conférence Hot Chips :
« La capacité de calcul augmente d’environ 3 fois tous les deux ans. Bien que la HBM résolve de nombreux problèmes de bande passante et l’améliore, elle reste en deçà de la demande, n’augmentant qu’environ 2 fois tous les deux ans. Par conséquent, le problème du mur de la mémoire persiste et, en fait, il pourrait même s’aggraver. »
— Raghu Sreeramaneni, chercheur chez Micron, architecture de conception HBM
Il s’agit d’un écart structurel qui s’élargit à chaque génération de produit. Le marché n’a pas encore pris conscience de cette différence.
#美股 $SKHYNIX $MU
L’architecte HBM de Micron, sur place à la conférence Hot Chips :
« La capacité de calcul augmente d’environ 3 fois tous les deux ans. Bien que la HBM résolve de nombreux problèmes de bande passante et l’améliore, elle reste en deçà de la demande, n’augmentant qu’environ 2 fois tous les deux ans. Par conséquent, le problème du mur de la mémoire persiste et, en fait, il pourrait même s’aggraver. »
— Raghu Sreeramaneni, chercheur chez Micron, architecture de conception HBM
Il s’agit d’un écart structurel qui s’élargit à chaque génération de produit. Le marché n’a pas encore pris conscience de cette différence.
#美股 $SKHYNIX $MU
« La capacité de calcul augmente d’environ 3 fois tous les deux ans. Bien que la HBM résolve de nombreux problèmes de bande passante et l’améliore, elle reste en deçà de la demande, n’augmentant qu’environ 2 fois tous les deux ans. Par conséquent, le problème du mur de la mémoire persiste et, en fait, il pourrait même s’aggraver. »
— Raghu Sreeramaneni, chercheur chez Micron, architecture de conception HBM
Il s’agit d’un écart structurel qui s’élargit à chaque génération de produit. Le marché n’a pas encore pris conscience de cette différence.
#美股 $SKHYNIX $MU
271
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinRebounds$75KAsChipsLead
10,225 vues
146 mentions
Marchés | Le bitcoin rebondit à 75 600 $ après être passé sous les 75 000 $, les valeurs des semi-conducteurs menant la hausse après un rapport sur l’emploi meilleur que prévu
Binance News
·17 mentions J’aime
·5.1k vues
JobsReportRaisesHikeOdds
133,256 vues
1,164 mentions
US Data Center Rules May Constrain AI Expansion
19,429 vues
110 mentions