

J U N I A
27.5k Publications
J U N I A
 Compte Square Vérifié+
Signaler
Bloquer l’utilisateur
NO FEAR 🤨
1.5K+ Suivis
44.1K+ Abonnés
38.0K+ J’aime
Publications
Tous
Citations
Direct
·
--
Vérifié
Jour des résultats Micron : ce que je surveille
C’est le grand jour pour $MU.
Micron doit publier ses résultats du T4 de son exercice après la clôture du marché américain. Je me concentre donc moins sur le fait que l’entreprise dépasse simplement les attentes et davantage sur ce que les chiffres révèlent au sujet du cycle de la mémoire.
Micron avait précédemment indiqué viser environ 50 Md$ de revenus au T4 et environ 86% de marge brute. Son chiffre d’affaires du T3 de l’exercice s’élevait à 41,46 Md$ avec une marge brute non conforme aux normes GAAP de 84,9%.
Pour moi, les points clés à surveiller sont la marge brute, la demande en mémoire liée à l’IA, les progrès sur le HBM et les perspectives de la direction pour le trimestre à venir.
Le résultat financier compte, mais les prévisions pourraient nous en dire plus sur la durabilité réelle de ce cycle de la mémoire.
Qu’allez-vous surveiller le plus attentivement chez Micron ce soir ?
#EarningsSeason #Micron #MU
1
316
·
--
Vérifié
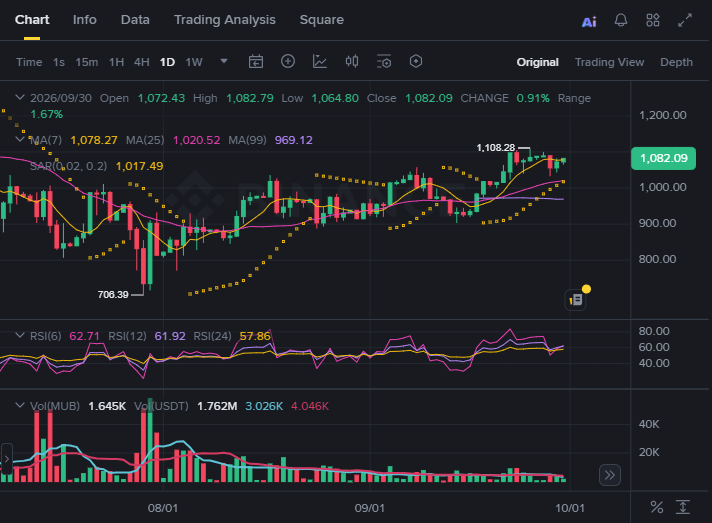
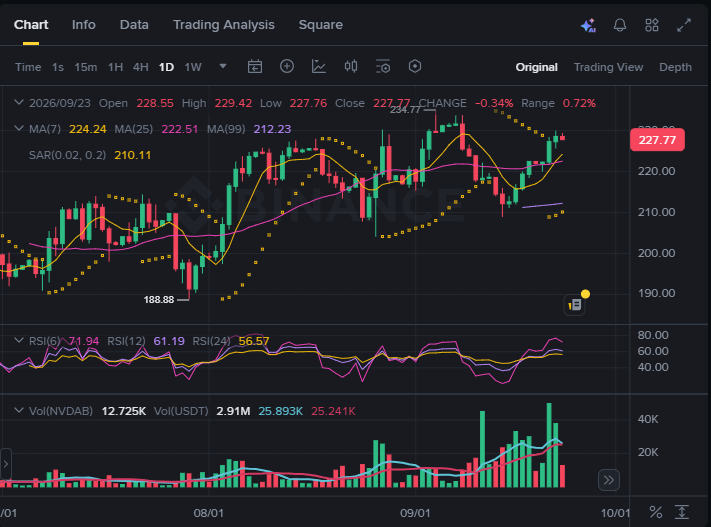
Mon point de vue sur Micron avant les résultats du T4
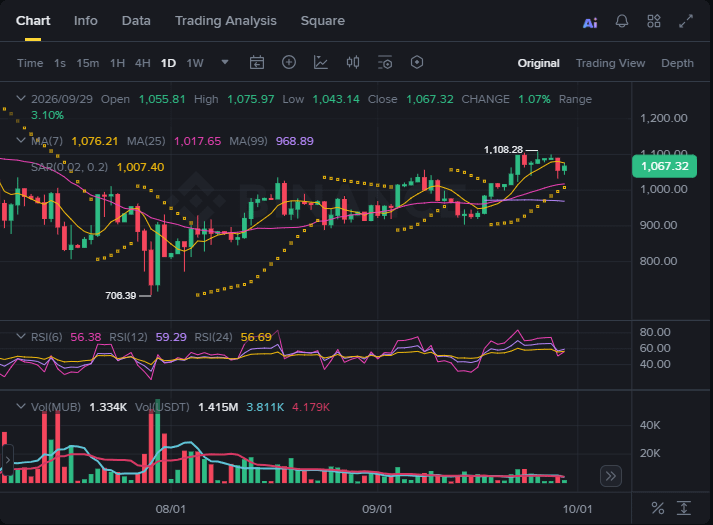
En regardant le graphique journalier, je vois un certain élan positif dans l’évolution du cours de Micron. L’action se négocie au-dessus de ses moyennes mobiles sur 25 jours et 99 jours, tandis que le RSI se situe autour de 56.
Pour moi, cela suggère que la tendance récente a de la force, même si cela ne garantit pas de nouvelles hausses.
Ce qui m’intéresse davantage, c’est la manière dont les résultats à venir soutiendront ce tableau technique. Un chiffre d’affaires solide et des marges brutes élevées pourraient renforcer la confiance du marché, mais je veux aussi prêter attention aux perspectives communiquées par la direction.
Mon avis est que la réaction aux résultats comptera plus que les chiffres initiaux du titre. Un rapport solide est important, mais les perspectives concernant la demande future pourraient déterminer si l’élan actuel se poursuit.
Qu’est-ce que vous surveillez le plus attentivement avant que Micron ne publie ses résultats ?
#EarningsSeason #Micron #MU $MUB $0G $CELO
2
310
·
--
partager à nouveau
partager à nouveau


Binance South Asia
·
--
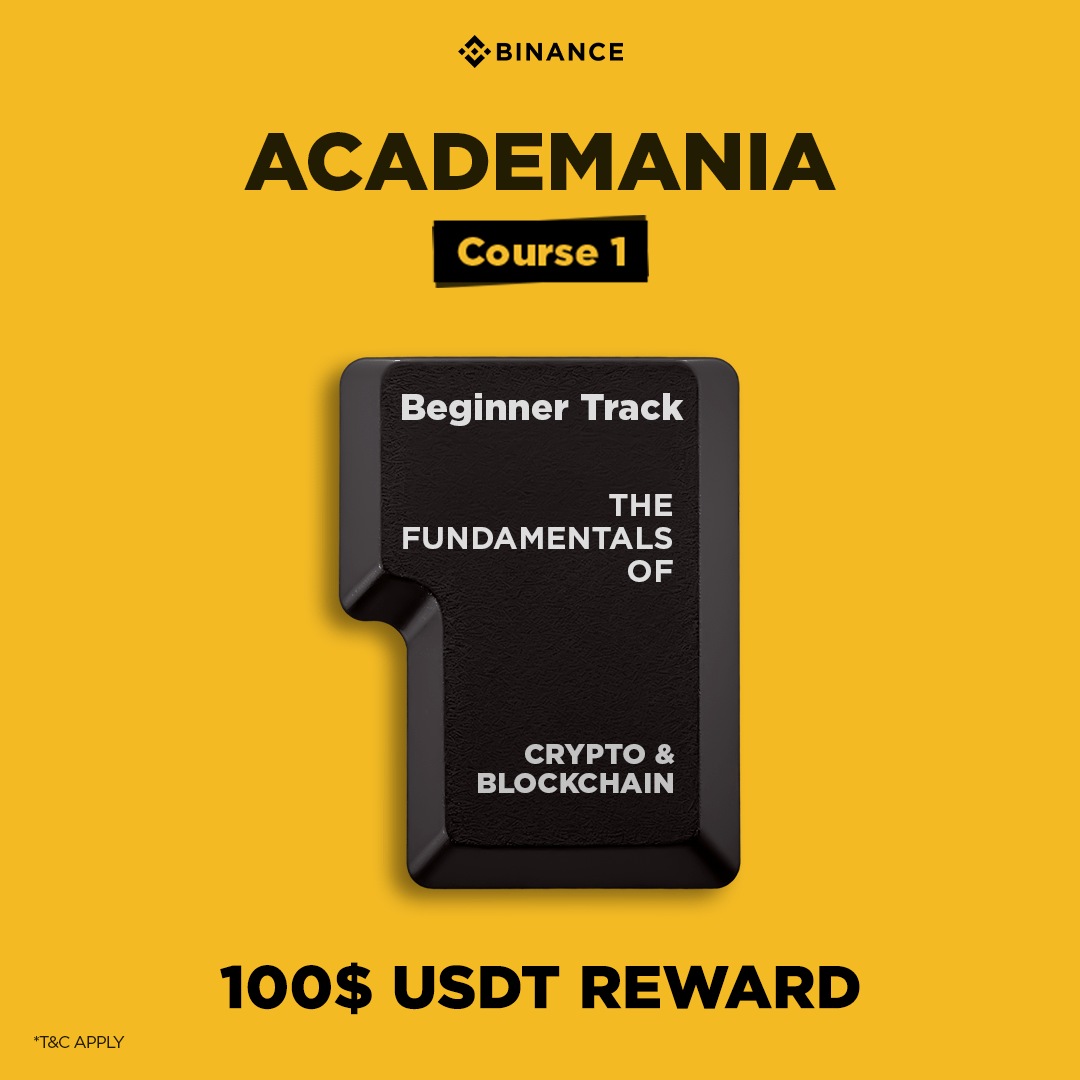
Le « September Binance Academania Skill-Up » est en ligne.
Le cours de ce mois-ci : Beginner Track - The Fundamentals of crypto and blockchain
Vous êtes nouveau dans les cryptos ? Commencez par les bases de la blockchain, des cryptomonnaies, de la DeFi, du Web3, du trading et de l’investissement.
Comment participer :
1. Suivez @Binance South Asia , aimez et partagez à nouveau ce post
2. Terminez le cours à la une avant le 5 octobre 2026
3. Répondez à ce post en joignant une capture d’écran de votre certificat
4. Taguez un ami dans votre réponse
5. Submit your details here
Les candidatures sont clôturées le 5 octobre 2026 à 23 h 59 (IST).
10 participants éligibles seront sélectionnés au hasard parmi toutes les candidatures valides. Chaque participant sélectionné recevra 10 $ en USDT en récompense.
*Les CGV s’appliquent.
2
3
251
·
--
Vérifié
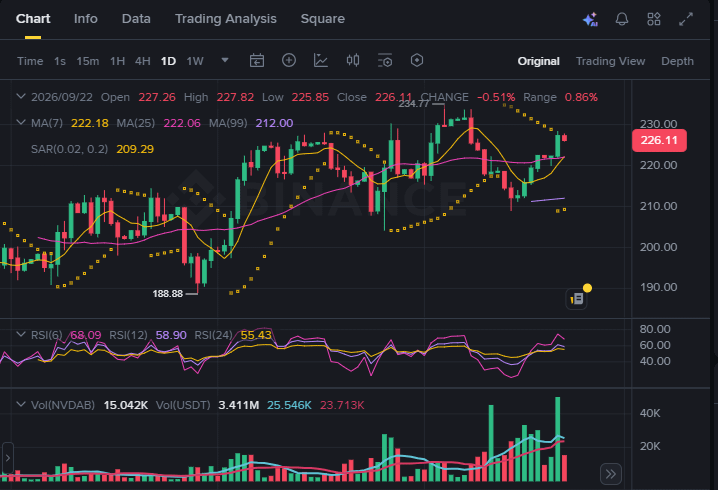
Je suis optimiste sur l’histoire de l’IA à long terme, mais je pense que les investisseurs devraient commencer à regarder au-delà de la croissance annoncée.
NVIDIA a publié 96,2 milliards de dollars de chiffre d’affaires trimestriel pour son dernier trimestre, en hausse de 106 % d’une année sur l’autre. Son activité Data Center, à elle seule, a atteint 89 milliards de dollars, en hausse de 117 %.
Ces chiffres montrent à quel point la demande en IA est devenue puissante, mais ils soulèvent aussi une question plus importante pour moi. Les entreprises consacrent des sommes énormes aux GPU, aux centres de données et à l’infrastructure IA. À un moment donné, ces dépenses doivent produire suffisamment de revenus et de productivité pour justifier l’investissement.
C’est pourquoi je ne pense pas que la prochaine phase des valeurs IA se limitera à l’enthousiasme. Elle reposera sur l’exécution.
Les entreprises peuvent-elles transformer d’importants budgets IA en activités durables ?
C’est peut-être la question qui distinguera les prochains leaders de l’IA du reste du marché.
#AIStocksWhatNext
$NVDAB $TAKE $MET
4
450
·
--
Vérifié
Je suis optimiste à propos des actions liées à l’IA, mais je pense que la prochaine phase consistera à prouver que des dépenses massives en IA peuvent continuer à se traduire par de véritables revenus.
Les derniers résultats de NVIDIA montrent à quel point la demande reste forte. L’entreprise a annoncé 96,2 milliards de dollars de chiffre d’affaires trimestriel, en hausse de 106 % sur un an, tandis que les revenus du Data Center atteignaient 89 milliards de dollars, en hausse de 117 %.
Ce qui m’intéresse le plus, ce n’est pas seulement le cours de l’action. C’est le volume de puissance de calcul que les entreprises sont prêtes à acheter pour construire et faire fonctionner des systèmes d’IA. Cela me dit que la demande en IA continue de s’étendre au-delà du simple engouement.
Dans le même temps, la hausse des dépenses soulève une question plus vaste. Combien de temps cette croissance peut-elle se poursuivre, et à quel moment les investisseurs commenceront-ils à exiger des rendements plus solides de toute cette infrastructure ?
Pour moi, l’histoire de l’IA a encore de la place pour progresser, mais le marché pourrait devenir bien plus sélectif. Les entreprises capables de transformer l’investissement dans l’IA en revenus durables pourraient compter davantage que celles qui se contentent d’utiliser l’étiquette « IA ».
#AIStocksWhatNext
$NVDAB
5
251
·
--
[https://www.binance.com/en/ti/cryptolingo](https://www.binance.com/en/ti/cryptolingo)
jouez à ce jeu
https://www.binance.com/en/ti/cryptolingo
jouez à ce jeu
jouez à ce jeu
7
201
·
--
$ZORA /Signal LONG USDT
Liquidation Short : 4,42 K$ à 0,00985
Point d’entrée (EP) : 0,00980 à 0,00995
TP1 : 0,01015
TP2 : 0,01035
TP3 : 0,01060
SL : 0,00955
Une reprise au-dessus de 0,00985 renforce la configuration long.
Utilisez une gestion des risques appropriée.
$ZORA /Signal LONG USDT
Liquidation Short : 4,42 K$ à 0,00985
Point d’entrée (EP) : 0,00980 à 0,00995
TP1 : 0,01015
TP2 : 0,01035
TP3 : 0,01060
SL : 0,00955
Une reprise au-dessus de 0,00985 renforce la configuration long.
Utilisez une gestion des risques appropriée.
Liquidation Short : 4,42 K$ à 0,00985
Point d’entrée (EP) : 0,00980 à 0,00995
TP1 : 0,01015
TP2 : 0,01035
TP3 : 0,01060
SL : 0,00955
Une reprise au-dessus de 0,00985 renforce la configuration long.
Utilisez une gestion des risques appropriée.
8
464
·
--
$ETH /USDT SIGNAL COURT
Liquidation longue : 1,83 k$ à 2 438 $
EP : 2 435 $ à 2 450 $
TP1 : 2 415 $
TP2 : 2 390 $
TP3 : 2 360 $
SL : 2 470 $
Rejet fort autour de 2 438 $ à 2 450 $ peut soutenir la configuration short.
⚠️ Attendez une confirmation avant d’entrer.
$ETH /USDT SIGNAL COURT
Liquidation longue : 1,83 k$ à 2 438 $
EP : 2 435 $ à 2 450 $
TP1 : 2 415 $
TP2 : 2 390 $
TP3 : 2 360 $
SL : 2 470 $
Rejet fort autour de 2 438 $ à 2 450 $ peut soutenir la configuration short.
⚠️ Attendez une confirmation avant d’entrer.
Liquidation longue : 1,83 k$ à 2 438 $
EP : 2 435 $ à 2 450 $
TP1 : 2 415 $
TP2 : 2 390 $
TP3 : 2 360 $
SL : 2 470 $
Rejet fort autour de 2 438 $ à 2 450 $ peut soutenir la configuration short.
⚠️ Attendez une confirmation avant d’entrer.
4
298
·
--
$PROM Liquidation à court terme : 2,1949 K$ à 6,03 $
📈 Configuration LONG
EP : 5,95 $ à 6,05 $
TP1 : 6,25 $
TP2 : 6,50 $
SL : 5,78 $
Les liquidations à découvert peuvent soutenir un potentiel de hausse supplémentaire si le prix se maintient au-dessus de la zone d’entrée.
Gérez votre risque.
#prom
$PROM Liquidation à court terme : 2,1949 K$ à 6,03 $
📈 Configuration LONG
EP : 5,95 $ à 6,05 $
TP1 : 6,25 $
TP2 : 6,50 $
SL : 5,78 $
Les liquidations à découvert peuvent soutenir un potentiel de hausse supplémentaire si le prix se maintient au-dessus de la zone d’entrée.
Gérez votre risque.
#prom
📈 Configuration LONG
EP : 5,95 $ à 6,05 $
TP1 : 6,25 $
TP2 : 6,50 $
SL : 5,78 $
Les liquidations à découvert peuvent soutenir un potentiel de hausse supplémentaire si le prix se maintient au-dessus de la zone d’entrée.
Gérez votre risque.
#prom
2
181
·
--
$OPG Liquidation longue : 3,7 k$ à 0,10297
📉 Configuration SHORT
Point d’entrée (EP) : 0,1040 à 0,1060
Objectif 1 (TP1) : 0,1000
Objectif 2 (TP2) : 0,0965
Stop Loss (SL) : 0,1090
Les liquidations longues importantes peuvent signaler une pression vendeuse persistante.
Gérez votre risque.
$OPG Liquidation longue : 3,7 k$ à 0,10297
📉 Configuration SHORT
Point d’entrée (EP) : 0,1040 à 0,1060
Objectif 1 (TP1) : 0,1000
Objectif 2 (TP2) : 0,0965
Stop Loss (SL) : 0,1090
Les liquidations longues importantes peuvent signaler une pression vendeuse persistante.
Gérez votre risque.
📉 Configuration SHORT
Point d’entrée (EP) : 0,1040 à 0,1060
Objectif 1 (TP1) : 0,1000
Objectif 2 (TP2) : 0,0965
Stop Loss (SL) : 0,1090
Les liquidations longues importantes peuvent signaler une pression vendeuse persistante.
Gérez votre risque.
1
266
·
--
$MAGMA Liquidation courte : 1,1116 k$ à 0,53339
📈 Configuration LONG
EP : 0,525 à 0,535
TP1 : 0,550
TP2 : 0,575
SL : 0,508
Les liquidations courtes peuvent soutenir une continuation haussière si les acheteurs maintiennent la zone d’entrée.
Gérez votre risque.
$MAGMA Liquidation courte : 1,1116 k$ à 0,53339
📈 Configuration LONG
EP : 0,525 à 0,535
TP1 : 0,550
TP2 : 0,575
SL : 0,508
Les liquidations courtes peuvent soutenir une continuation haussière si les acheteurs maintiennent la zone d’entrée.
Gérez votre risque.
📈 Configuration LONG
EP : 0,525 à 0,535
TP1 : 0,550
TP2 : 0,575
SL : 0,508
Les liquidations courtes peuvent soutenir une continuation haussière si les acheteurs maintiennent la zone d’entrée.
Gérez votre risque.
1
313
·
--
$TRIA Liquidation longue : 4,9201 K$ à 0,00545 $
📉 Configuration SHORT
Point d’entrée (EP) : 0,00555 $ à 0,00570 $
Objectif 1 (TP1) : 0,00530 $
Objectif 2 (TP2) : 0,00505 $
Stop (SL) : 0,00590 $
Les liquidations longues indiquent une forte pression à la baisse.
Gérez votre risque.
#Tria
$TRIA Liquidation longue : 4,9201 K$ à 0,00545 $
📉 Configuration SHORT
Point d’entrée (EP) : 0,00555 $ à 0,00570 $
Objectif 1 (TP1) : 0,00530 $
Objectif 2 (TP2) : 0,00505 $
Stop (SL) : 0,00590 $
Les liquidations longues indiquent une forte pression à la baisse.
Gérez votre risque.
#Tria
📉 Configuration SHORT
Point d’entrée (EP) : 0,00555 $ à 0,00570 $
Objectif 1 (TP1) : 0,00530 $
Objectif 2 (TP2) : 0,00505 $
Stop (SL) : 0,00590 $
Les liquidations longues indiquent une forte pression à la baisse.
Gérez votre risque.
#Tria
406
·
--
$ETH Liquidation courte : 6,1892 K$ à 2 434,79 $
L’ETH a connu des liquidations de positions courtes, ce qui pourrait soutenir un élan haussier à court terme.
📈 Configuration de trading👇
EP : 2 435 $
TP1 : 2 475 $
TP2 : 2 515 $
SL : 2 395 $
Direction : LONG
Un mouvement durable au-dessus de 2 435 $ pourrait soutenir un nouvel upside.
Gérez votre risque.
227
·
--
$TRUMP Long Liquidation : 1,6699 K $ à 2,675
TRUMP a observé des liquidations longues, ce qui peut indiquer une pression baissière à court terme.
📉 Configuration de trade
EP : 2,675 $
TP1 : 2,590 $
TP2 : 2,500 $
SL : 2,745 $
Direction : SHORT
Un mouvement en dessous de 2,675 $ pourrait augmenter la pression à la baisse.
Gérez votre risque .
TRUMP a observé des liquidations longues, ce qui peut indiquer une pression baissière à court terme.
📉 Configuration de trade
EP : 2,675 $
TP1 : 2,590 $
TP2 : 2,500 $
SL : 2,745 $
Direction : SHORT
Un mouvement en dessous de 2,675 $ pourrait augmenter la pression à la baisse.
Gérez votre risque .
432
·
--
$HEMI Longue liquidation : 1,7395 K $ à 0,01075 $
HEMI vient d’enregistrer de longues liquidations, ce qui pourrait signaler une pression de vente à court terme.
Configuration de trading 👇👇👇
EP : 0,01070 $
TP1 : 0,01035 $
TP2 : 0,00995 $
SL : 0,01105 $
Direction : SHORT
Surveillez la zone des 0,01070 $ avant d’entrer.
Gérez votre risque.
HEMI vient d’enregistrer de longues liquidations, ce qui pourrait signaler une pression de vente à court terme.
Configuration de trading 👇👇👇
EP : 0,01070 $
TP1 : 0,01035 $
TP2 : 0,00995 $
SL : 0,01105 $
Direction : SHORT
Surveillez la zone des 0,01070 $ avant d’entrer.
Gérez votre risque.
208
·
--
$CHIP Liquidation Battle 🚨
$CHIP affiche des liquidations des deux côtés.
🟢 Liquidation short : 0,04313 $
🔴 Liquidation long : 0,04261 $
Cela suggère une zone volatile. La configuration la plus sûre attend une confirmation de cassure.
📍 EP : 0,04320 $
🎯 TP1 : 0,04380 $
🎯 TP2 : 0,04450 $
🎯 TP3 : 0,04530 $
🛑 SL : 0,04270 $
Gérez votre risque.
1
299
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
ZcashETFPostsFirstWeeklyOutflow$93.6M
50,569 vues
148 mentions
L’ETF sur le Zcash enregistre sa première sortie nette hebdomadaire de 93,6 M$ : qu’est-ce que cela signifie pour le ZEC ?
Crypto Ninja
·0 mentions J’aime
·163 vues
GreekPoliceBustCryptoScamRingArrest17
140,193 vues
989 mentions
BitcoinRejectedAt$87K
148,712 vues
203 mentions