

币圈女菩萨
1k Publications

币圈女菩萨
 Binance Square Vérifié
Signaler
Bloquer l’utilisateur
我瞎说我的,您随意看

KOL macro
22 Suivis
522 Abonnés
495 J’aime
1 Badges
Publications
·
--
Voir la traduction
Celestica(CLS)给出的明年收入目标是400亿美元,接近今年预期的两倍,同时准备投入15亿至20亿美元资本开支。公司按客户明后年的需求预测提前准备产能,但这些预测还不能当成已经锁定的收入。
今年三季度,它的云和互联业务收入同比翻倍,公司整体调整后经营利润率也从去年同期7.6%升到8.5%。这轮扩产有正在增长的业务支持。
公司还把今年自由现金流预期从6亿美元下调到4.6亿美元,解释主要是为明年的增长提前增加周转资金投入。8月增发所得也计划用于周转和资本开支,我觉得这次现金流下调更像为扩张提前花钱,和眼下已经兑现的收入、调整后利润率增长并不矛盾。
增发增加了股份数量,后面的利润也要由更多股份来分。如果客户推迟部署,新增产能可能闲置,现金回收也会变慢。扩产对CLS股价的帮助,得靠后面交付增加、每股盈利跟着增长来兑现,不能只拿收入目标接近翻倍来算。
今年三季度,它的云和互联业务收入同比翻倍,公司整体调整后经营利润率也从去年同期7.6%升到8.5%。这轮扩产有正在增长的业务支持。
公司还把今年自由现金流预期从6亿美元下调到4.6亿美元,解释主要是为明年的增长提前增加周转资金投入。8月增发所得也计划用于周转和资本开支,我觉得这次现金流下调更像为扩张提前花钱,和眼下已经兑现的收入、调整后利润率增长并不矛盾。
增发增加了股份数量,后面的利润也要由更多股份来分。如果客户推迟部署,新增产能可能闲置,现金回收也会变慢。扩产对CLS股价的帮助,得靠后面交付增加、每股盈利跟着增长来兑现,不能只拿收入目标接近翻倍来算。
29
·
--
Voir la traduction
富兰克林准备把美股股息变成 $BTC 敞口,两只新ETF的代码是FBEQ和FIBT。以股票为主的投资者,可以在同一个组合里逐步增加比特币配置,股息也不用再投回股票。
两只基金跟踪的指数最初都配5%比特币,之后把股票股息继续投向比特币。不过到了季度再平衡时,如果BTC敞口超过5%,就降回4.5%;没有超过5%则保持不变。假如BTC相对股票涨得多了,就可能触发减配,股息再投资也不会让它一直积累下去。
基金会通过比特币ETP、期货和期权等工具取得敞口,不一定直接买币。产品吸引多少资金、实际用了哪些工具,都会影响它对BTC现货需求的帮助。目前这份10月22日提交的文件能确认产品设计,还不能据此算出已经新增了多少买盘。
如果能吸引到原本只买股票、又愿意拿一小部分资金配置BTC的人,我觉得这个设计对比特币的长期需求有帮助。但这种帮助得靠基金规模慢慢积累,不能因为股息会持续投入,就忽略季度减配可能带来的反向调整。
165
·
--
BNB Chain prévoit de créer une nouvelle L1. Selon le plan actuel, les frais et le staking continueront d’utiliser le $BNB, sans émission d’un nouveau jeton négociable. À mon avis, ce choix est plus avantageux pour les détenteurs actuels. Si la nouvelle chaîne parvient à développer les activités de trading et de paiement, la demande liée à son utilisation devrait toujours profiter au BNB.
Cette chaîne, provisoirement appelée New L1, vise les activités exigeant une grande rapidité, comme le trading à haute fréquence et les paiements en temps réel. Sur le réseau de développement actuel, le temps entre deux blocs est de 200 millisecondes. Toutefois, ni le testnet public ni le mainnet ne sont encore ouverts, et le pont reliant la chaîne à BSC est lui aussi en cours de développement. Faute de données publiques sur le réseau pour le moment, on ne peut pas évaluer son potentiel d’attraction en se fondant uniquement sur ce paramètre de vitesse.
Pour mesurer les retombées sur le BNB, il faut aussi distinguer l’origine de l’activité. Si les utilisateurs actuels de BSC font simplement le transfert, le BNB sera utilisé sur une autre chaîne, mais la demande totale n’augmentera pas forcément. C’est l’arrivée de nouvelles applications et de nouveaux capitaux qui pourrait le plus contribuer à accroître la demande de BNB pour les frais et le staking. Je suis donc favorable au maintien du BNB, mais après le lancement de la nouvelle chaîne, si celle-ci sert surtout à accueillir les transactions déjà effectuées sur BSC, il ne faudra pas comptabiliser deux fois la demande des deux chaînes.
BNB Chain prévoit de créer une nouvelle L1. Selon le plan actuel, les frais et le staking continueront d’utiliser le $BNB , sans émission d’un nouveau jeton négociable. À mon avis, ce choix est plus avantageux pour les détenteurs actuels. Si la nouvelle chaîne parvient à développer les activités de trading et de paiement, la demande liée à son utilisation devrait toujours profiter au BNB.
Cette chaîne, provisoirement appelée New L1, vise les activités exigeant une grande rapidité, comme le trading à haute fréquence et les paiements en temps réel. Sur le réseau de développement actuel, le temps entre deux blocs est de 200 millisecondes. Toutefois, ni le testnet public ni le mainnet ne sont encore ouverts, et le pont reliant la chaîne à BSC est lui aussi en cours de développement. Faute de données publiques sur le réseau pour le moment, on ne peut pas évaluer son potentiel d’attraction en se fondant uniquement sur ce paramètre de vitesse.
Pour mesurer les retombées sur le BNB, il faut aussi distinguer l’origine de l’activité. Si les utilisateurs actuels de BSC font simplement le transfert, le BNB sera utilisé sur une autre chaîne, mais la demande totale n’augmentera pas forcément. C’est l’arrivée de nouvelles applications et de nouveaux capitaux qui pourrait le plus contribuer à accroître la demande de BNB pour les frais et le staking. Je suis donc favorable au maintien du BNB, mais après le lancement de la nouvelle chaîne, si celle-ci sert surtout à accueillir les transactions déjà effectuées sur BSC, il ne faudra pas comptabiliser deux fois la demande des deux chaînes.
217
·
--
Voir la traduction
美联储这周先开会,美国GDP和PCE随后才公布,这个顺序对 $BTC 有点麻烦。北京时间周四凌晨2点出决议,2点半开发布会,GDP和PCE要等到当天晚上8点半。凌晨即使先涨了,晚上的数据也可能让市场重新调整判断。
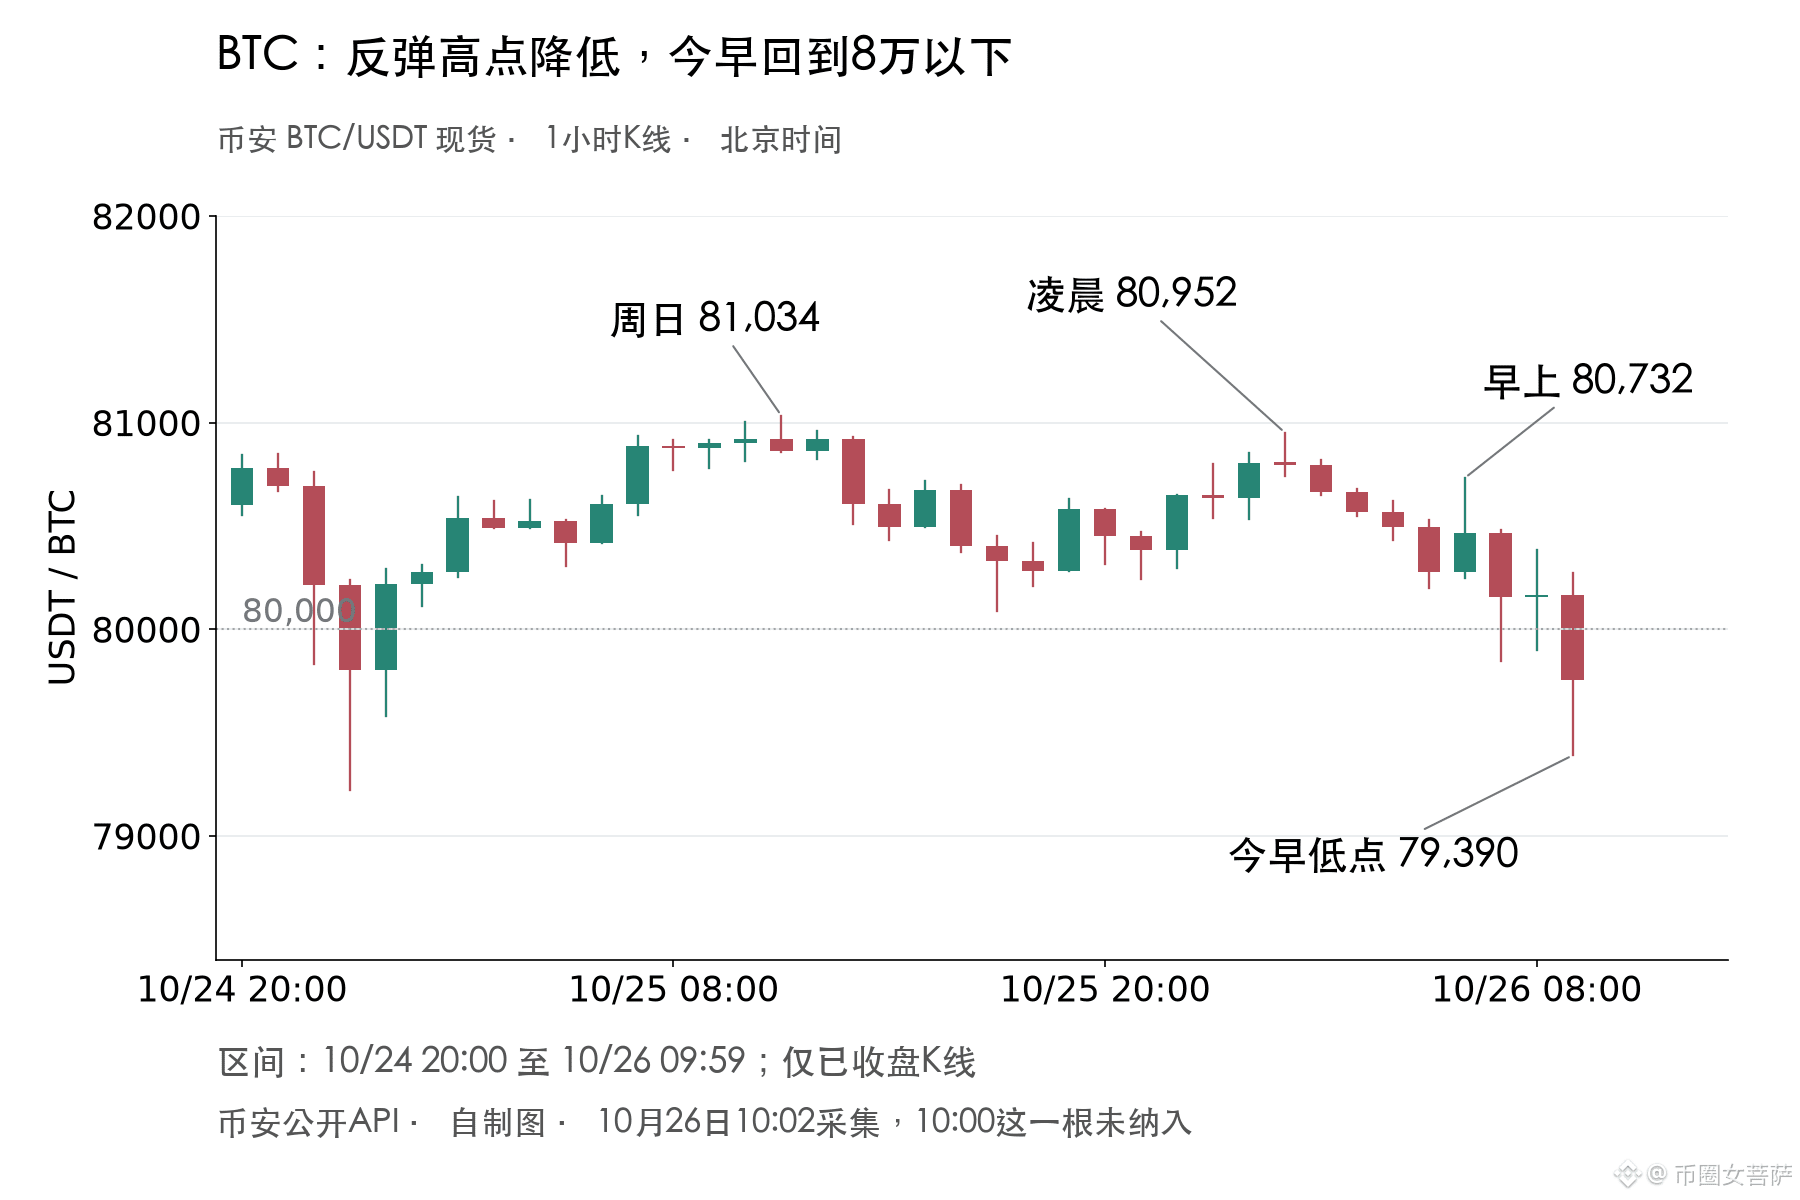
BTC眼下的反弹也没能延续。周日回到8.1万附近,今天凌晨最高到8.095万,早上那次反弹只到8.073万,随后又跌到了7.939万。现在还在8万以下,我觉得接下来一两天仍会偏弱,反弹较容易遇到卖压。不过周六的低点还没跌破,眼下也谈不上已经加速下跌。要是能重新站稳今天凌晨8.095万附近的反弹高点,这个短线判断就该重看。
如果发布会让人觉得后面不急着继续加息,BTC可能先跟着反弹。但晚上PCE若显示通胀又在加速,市场刚放松的利率担忧就可能回来。这两个消息只隔十几个小时,把凌晨那次上涨直接当成利空消化完了,我觉得太早。
BTC眼下的反弹也没能延续。周日回到8.1万附近,今天凌晨最高到8.095万,早上那次反弹只到8.073万,随后又跌到了7.939万。现在还在8万以下,我觉得接下来一两天仍会偏弱,反弹较容易遇到卖压。不过周六的低点还没跌破,眼下也谈不上已经加速下跌。要是能重新站稳今天凌晨8.095万附近的反弹高点,这个短线判断就该重看。
如果发布会让人觉得后面不急着继续加息,BTC可能先跟着反弹。但晚上PCE若显示通胀又在加速,市场刚放松的利率担忧就可能回来。这两个消息只隔十几个小时,把凌晨那次上涨直接当成利空消化完了,我觉得太早。
222
·
--
Voir la traduction
西部数据这季花了约10亿美元回购股票,10月22日又宣布把季度分红提高17%。这笔回购有经营现金流支持,卖硬盘赚到的钱能回到股东手里,我觉得是好事。
它卖给云客户的存储容量比去年同期更多,每单位容量的平均售价也提高了约25%。而且新一代产品的成本在下降,公司整体调整后毛利率已经到了58.1%。客户付的钱增加,生产成本又改善,这轮存储需求已经让西部数据赚得更多了。
本季经营现金流扣掉资本开支后,留下约13.8亿美元自由现金流,足以覆盖同期回购和已支付的股息。公司同期也偿还了部分可转债,现金余额反而比上一季少,所以这13.8亿美元也不能全当成闲钱。
公司把下一季调整后毛利率目标放在60%至61%。涨价未必能一直照这个速度延续,但如果新产品降成本的进度也能跟上,这轮需求给西部数据留下的利润就更容易持续,股价也会多一份业绩支持。
它卖给云客户的存储容量比去年同期更多,每单位容量的平均售价也提高了约25%。而且新一代产品的成本在下降,公司整体调整后毛利率已经到了58.1%。客户付的钱增加,生产成本又改善,这轮存储需求已经让西部数据赚得更多了。
本季经营现金流扣掉资本开支后,留下约13.8亿美元自由现金流,足以覆盖同期回购和已支付的股息。公司同期也偿还了部分可转债,现金余额反而比上一季少,所以这13.8亿美元也不能全当成闲钱。
公司把下一季调整后毛利率目标放在60%至61%。涨价未必能一直照这个速度延续,但如果新产品降成本的进度也能跟上,这轮需求给西部数据留下的利润就更容易持续,股价也会多一份业绩支持。
75
·
--
La Corée du Sud devait initialement commencer à taxer les revenus liés aux cryptomonnaies en janvier prochain, mais un report est désormais à l’étude. Aujourd’hui, Newsis a cité le bureau présidentiel, qui a indiqué que la question était toujours à l’étude et qu’aucune décision n’avait été prise. Si le report est adopté, je pense que ce serait une bonne chose pour que les investisseurs sud-coréens continuent de participer aux échanges d’actifs tels que $BTC .
Selon les explications actuelles de l’administration fiscale nationale, pour les cryptomonnaies détenues avant 2027, le prix de revient fiscal peut être fixé au montant le plus élevé entre le prix d’achat réel et le cours du marché à la fin de 2026. Si le cours de fin d’année est plus élevé, ce prix servira ensuite de prix de revient pour calculer les gains imposables ; le faible prix de revient antérieur à la hausse ne sera donc pas conservé indéfiniment. On ne peut donc pas conclure, au seul motif que les cryptomonnaies seront imposées l’an prochain, que les détenteurs sud-coréens devront en vendre massivement d’ici à la fin de cette année.
Si le report est adopté, les investisseurs sud-coréens pourront commencer à supporter cette charge fiscale plus tard, ce qui pourrait les inciter à continuer de négocier du BTC. Mais continuer à trader n’est pas la même chose qu’investir de l’argent frais dans les cryptomonnaies. Sur la seule base de l’annonce d’un report, je n’exagérerais donc pas son effet positif sur les cours.
Il ne reste que deux mois avant la date d’entrée en vigueur initialement prévue, et les règles pourraient encore changer : cela complique déjà suffisamment la planification des traders. Si le report est effectivement adopté, il faudra aussi préciser si les modalités de calcul du prix de revient à partir du cours du marché de fin 2026 seront modifiées en conséquence.
1
524
·
--
Voir la traduction
美国运通10月23日公布财报的同时宣布裁员约3500人。看到裁员容易担心消费转弱,但这一季持卡人的签账金额还增长了8%。客户还在花钱,美国运通却准备从内部运营里省钱。我觉得这次裁员得和会员权益的成本放在一起看。
美国运通第三季度卡费净收入增长16%,既有高端卡收费提高的贡献,也有这类卡客户增加的贡献。高端卡生意还有吸引力,但多收的年费也要拿出一部分支付会员权益。
这一季全公司的会员服务支出涨了36%,公司解释主要与美国白金卡升级和客户更多使用权益有关。虽然不能拿全公司的两项数字直接算白金卡利润,但服务支出增长得这么快,还是让我有些担心。客户更多使用权益,公司也要付出更多成本,涨年费带来的利润好处会被吃掉一部分。
裁员省钱的效果还没体现在后面的业绩里,我暂时不会把人数直接换算成利润增量。公司预计下季度客户相关支出的同比增速会放缓,一部分原因是去年白金卡升级抬高了基数。如果刷卡和卡费继续增长,支出增速放慢就能给利润留出空间,股价也就多了一份持续盈利增长的支撑。
1
137
·
--
Voir la traduction
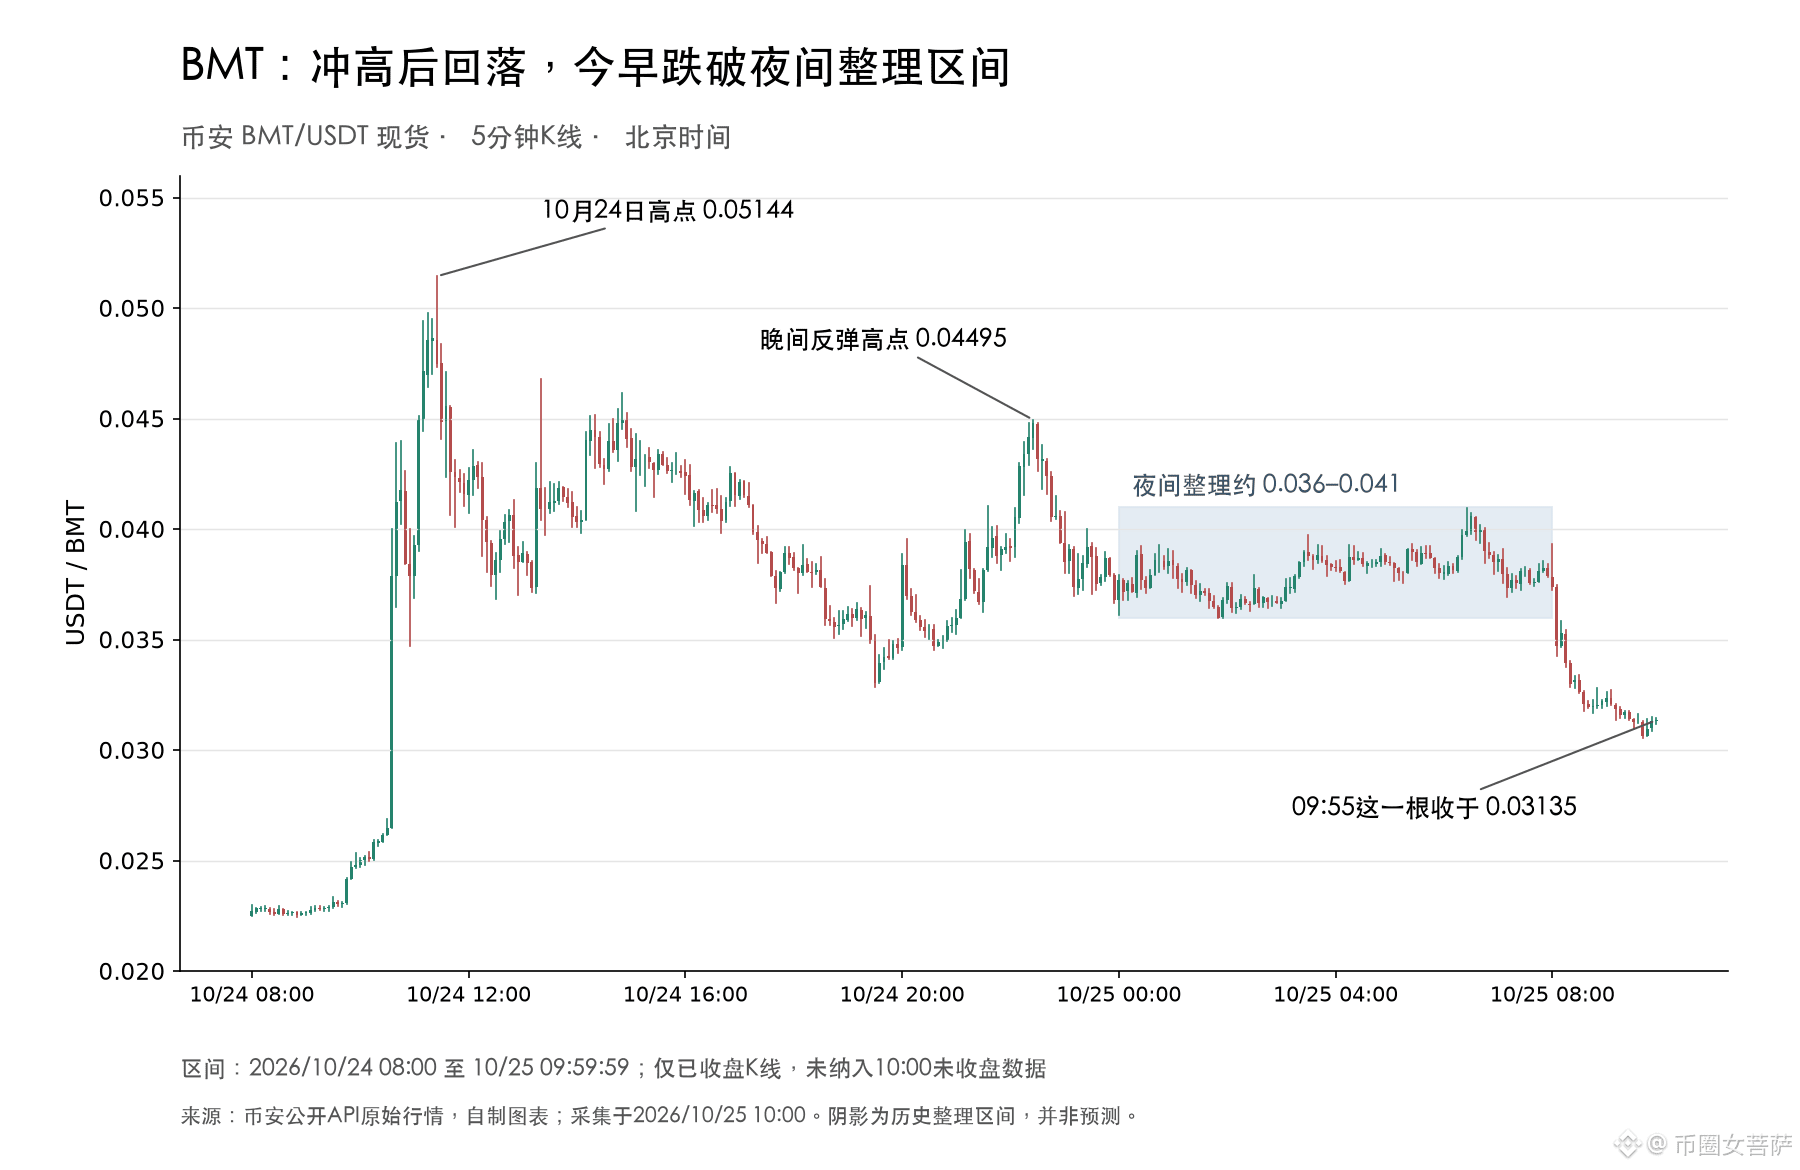
昨天Upbit给 $BMT 新增了韩元交易对,币安现货一度冲到0.05144 USDT,今天上午却回到了0.031附近。从高点跌了约四成,新增买入渠道是好事,可这轮涨幅回吐得太快了。
接下来一天,我更担心反弹还会被卖盘压回去。昨晚十点那次反弹最高只到0.04495,没能再碰前高;夜间在0.036至0.041附近整理,今天早上连这段区间也跌破了。先是反弹高点降低,随后又失去整理区间,短线买盘接不住的迹象比昨天更明显。要是能重新站稳0.036至0.037附近,这个判断就得调整,那里是夜间整理的下沿。
我暂时更倾向于把昨天的急涨理解为围绕新市场开通的一轮短期交易。韩元直接买入的渠道已经有了,但开盘后的价格反应还看不出买盘能持续跟上,今天再拿上币消息当追涨的理由,分量就不够了。
接下来一天,我更担心反弹还会被卖盘压回去。昨晚十点那次反弹最高只到0.04495,没能再碰前高;夜间在0.036至0.041附近整理,今天早上连这段区间也跌破了。先是反弹高点降低,随后又失去整理区间,短线买盘接不住的迹象比昨天更明显。要是能重新站稳0.036至0.037附近,这个判断就得调整,那里是夜间整理的下沿。
我暂时更倾向于把昨天的急涨理解为围绕新市场开通的一轮短期交易。韩元直接买入的渠道已经有了,但开盘后的价格反应还看不出买盘能持续跟上,今天再拿上币消息当追涨的理由,分量就不够了。
236
·
--
Voir la traduction
HOKA母公司Deckers把本财年销售目标往下调了,管理层也承认今年部分系列更新不够受消费者和批发商欢迎,准备从明年春季开始改进。增长放缓,已经不能全怪消费者舍不得花钱。
美国运动鞋促销越来越多,Deckers仍坚持全价销售,美国官网生意因此承压。我能理解它不愿靠打折换销量,扣掉退税影响后,公司毛利率也确实比去年高。HOKA批发渠道这季还增长了9%,品牌仍有需求,接下来需要把产品更新做好,让直销也能跟上。
本财年每股盈利目标虽然上调了0.45美元,退税和相关利息带来的增益却有约0.52美元。扣掉这笔钱,新目标还比之前略低。股价要重新获得增长预期的支持,还得靠鞋卖得更好。公司预计HOKA明年初的新品会带动增速回升,这比包含退税的盈利目标更值得检验。
美国运动鞋促销越来越多,Deckers仍坚持全价销售,美国官网生意因此承压。我能理解它不愿靠打折换销量,扣掉退税影响后,公司毛利率也确实比去年高。HOKA批发渠道这季还增长了9%,品牌仍有需求,接下来需要把产品更新做好,让直销也能跟上。
本财年每股盈利目标虽然上调了0.45美元,退税和相关利息带来的增益却有约0.52美元。扣掉这笔钱,新目标还比之前略低。股价要重新获得增长预期的支持,还得靠鞋卖得更好。公司预计HOKA明年初的新品会带动增速回升,这比包含退税的盈利目标更值得检验。
DECKUS+0,47%
57
·
--
Voir la traduction
美国银行监管机构OCC给稳定币规则定稿时,把赎回压力大就自动延期的条款删了。原草案规定,24小时内赎回申请超过发行量的10%,期限就自动拉到七个自然日。最终规则保留了向监管报告的要求,但延期要由监管决定。
如果知道别人赎得多,自己就可能要多等几天,持有人反而更有理由抢着先走。给发行人留时间处理资产的安排,可能提前引来赎回,也让等不及的人在交易所折价卖币。删掉自动延期,有助于减轻这种压力,对稳定币守住锚定价格是好事。
这份规则10月23日刊登,只适用于OCC管辖的发行人,2027年1月18日生效。通常的赎回上限仍是两个工作日,从收到申请并满足合规条件后算起,要求发行人处理并发起付款,不保证银行已经到账。
如果知道别人赎得多,自己就可能要多等几天,持有人反而更有理由抢着先走。给发行人留时间处理资产的安排,可能提前引来赎回,也让等不及的人在交易所折价卖币。删掉自动延期,有助于减轻这种压力,对稳定币守住锚定价格是好事。
这份规则10月23日刊登,只适用于OCC管辖的发行人,2027年1月18日生效。通常的赎回上限仍是两个工作日,从收到申请并满足合规条件后算起,要求发行人处理并发起付款,不保证银行已经到账。
70
·
--
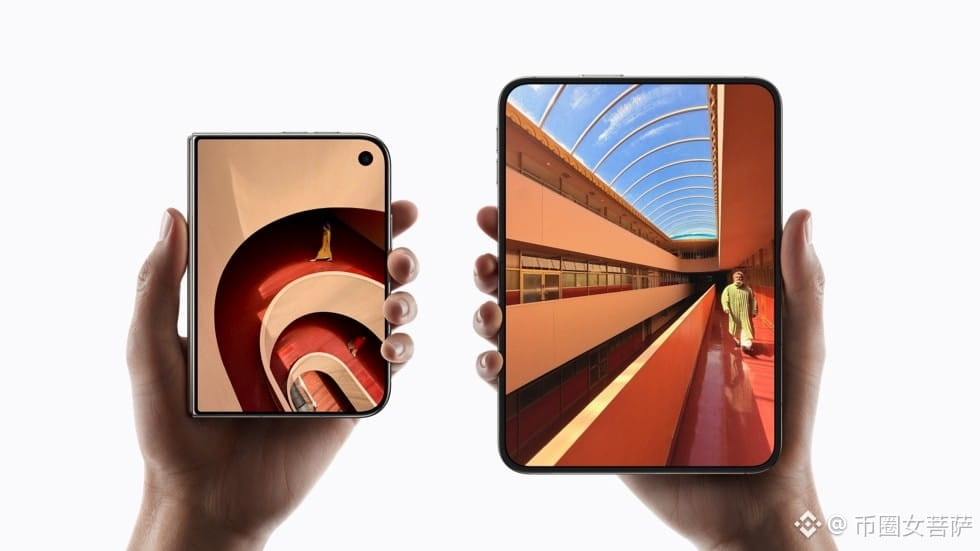
Hier, Apple a livré son premier iPhone pliable, le Duo, en magasin, à partir de 1 999 dollars. Plus que les files d’attente du jour du lancement, c’est le tarif mensuel prévu pour les utilisateurs américains qui m’intéresse : en choisissant une durée de 24 mois, le prix démarre à 57,99 dollars par mois, hors taxes. Apple conserve un prix élevé, tout en permettant à ceux qui veulent essayer l’appareil de ne pas débourser près de 2 000 dollars d’un coup.
Il s’agit d’une formule de location proposée par Klarna : à la fin du contrat, vous pouvez rendre l’appareil, l’échanger contre un nouveau ou payer un supplément pour le racheter. Le paiement des mensualités ne signifie donc pas que le téléphone vous appartient. La marge brute réalisée sur chaque Duo n’a pas encore été dévoilée, et un prix élevé ne signifie pas forcément des bénéfices proportionnellement supérieurs.
Cela dit, si les mensualités incitent davantage de personnes à délaisser un iPhone classique pour le Duo, Apple pourrait augmenter ses revenus tirés de l’iPhone, même si le nombre total d’unités vendues varie peu.
182
·
--
Vérifié
Voir la traduction
$AXIS 今天又多了Bithumb的韩元现货入口,Upbit上也已经能交易。这个新币的交易渠道扩得挺快,接下来一两天,我更倾向它的反弹还能延续。
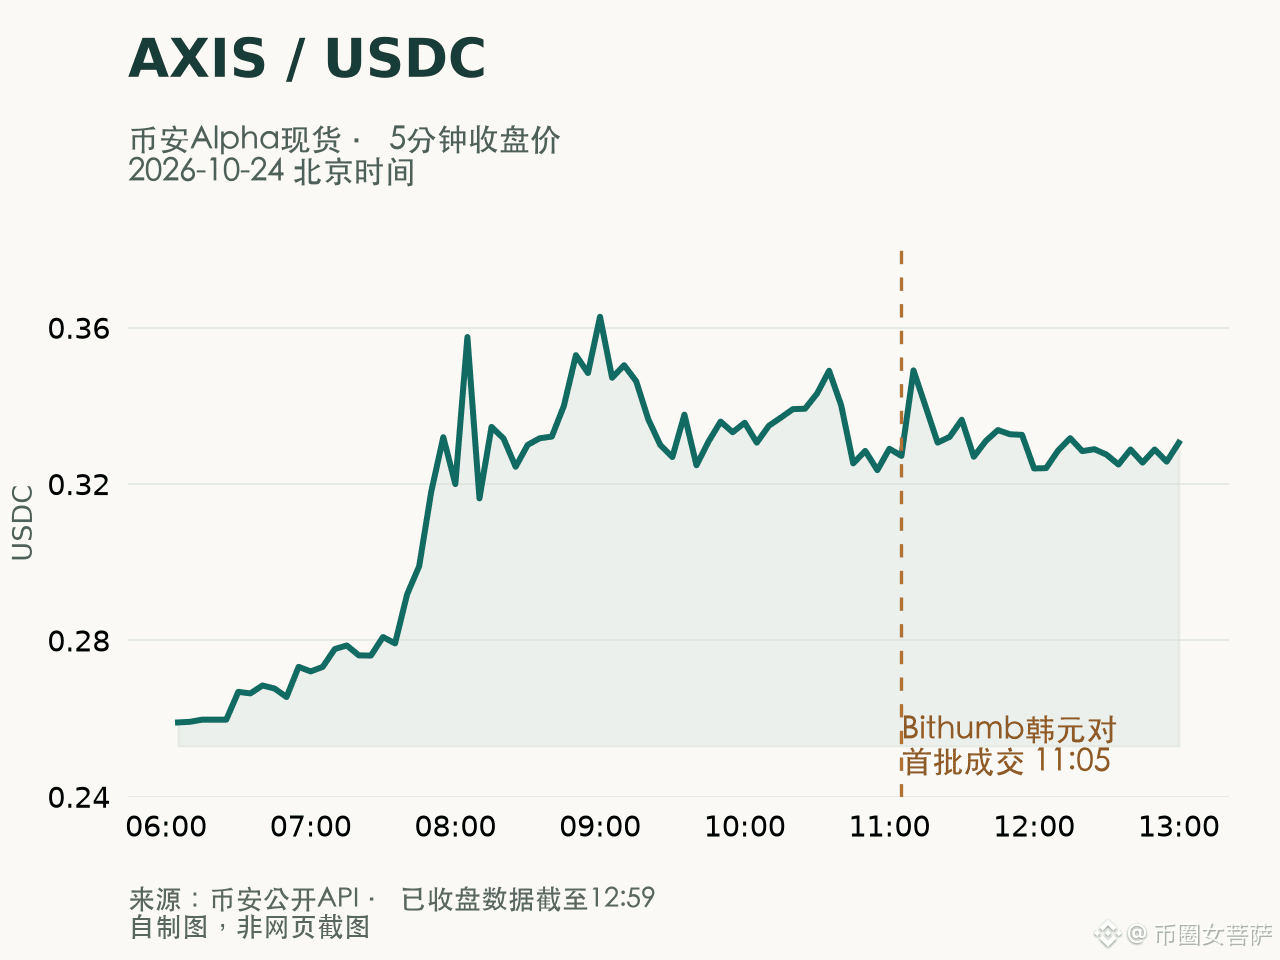
Bithumb开始成交后的前两小时,AXIS/KRW约成交60亿韩元。不过Alpha上的涨势在Bithumb开盘前就开始了,今早一度冲到0.36 USDC附近,目前回到0.34左右。这几小时反复回到0.32附近后都涨了回来,后面如果再跌破这一带,这轮反弹就容易再往下回吐。
币安合约目前还没查到AXIS交易对或上新公告。两家韩所现货、MEXC已有永续,这些进展让我更愿意留意后续的币安合约公告,但还不足以说近期上的把握大。
$AXIS 今天又多了Bithumb的韩元现货入口,Upbit上也已经能交易。这个新币的交易渠道扩得挺快,接下来一两天,我更倾向它的反弹还能延续。
Bithumb开始成交后的前两小时,AXIS/KRW约成交60亿韩元。不过Alpha上的涨势在Bithumb开盘前就开始了,今早一度冲到0.36 USDC附近,目前回到0.34左右。这几小时反复回到0.32附近后都涨了回来,后面如果再跌破这一带,这轮反弹就容易再往下回吐。
币安合约目前还没查到AXIS交易对或上新公告。两家韩所现货、MEXC已有永续,这些进展让我更愿意留意后续的币安合约公告,但还不足以说近期上的把握大。
Bithumb开始成交后的前两小时,AXIS/KRW约成交60亿韩元。不过Alpha上的涨势在Bithumb开盘前就开始了,今早一度冲到0.36 USDC附近,目前回到0.34左右。这几小时反复回到0.32附近后都涨了回来,后面如果再跌破这一带,这轮反弹就容易再往下回吐。
币安合约目前还没查到AXIS交易对或上新公告。两家韩所现货、MEXC已有永续,这些进展让我更愿意留意后续的币安合约公告,但还不足以说近期上的把握大。
284
·
--
Voir la traduction
Initia昨晚因为安全事故停了主链和Rollup,$INIT 却从急跌中涨了回来,币安现货今早在0.14美元附近。这次反弹有它的理由,但离项目脱险还差得远。
联合创始人Zon的初步判断是,攻击者利用MoveVM漏洞额外铸造了代币,但漏洞不涉及原生INIT。持币人少了一层供给失控的担忧,这是好消息。不过按Bitquery的链上追踪,攻击者已经通过跨链拿走约273万美元的资产。这些跨链储备出了缺口,后面谁来补、怎么补,会影响受损用户还愿不愿意把资产放回来。
Kraken的状态页目前仍显示INIT充提暂停,所以接下来一两天,我更倾向币价还会跟着事故进展反复。如果网络能恢复正常,受损资金也有了具体处理方案,这个反弹才更容易延续。
联合创始人Zon的初步判断是,攻击者利用MoveVM漏洞额外铸造了代币,但漏洞不涉及原生INIT。持币人少了一层供给失控的担忧,这是好消息。不过按Bitquery的链上追踪,攻击者已经通过跨链拿走约273万美元的资产。这些跨链储备出了缺口,后面谁来补、怎么补,会影响受损用户还愿不愿意把资产放回来。
Kraken的状态页目前仍显示INIT充提暂停,所以接下来一两天,我更倾向币价还会跟着事故进展反复。如果网络能恢复正常,受损资金也有了具体处理方案,这个反弹才更容易延续。
367
·
--
Voir la traduction
SpaceX想把卫星和地面基站接成一张手机网络,今天传出的消息是,它正在洽谈取得至少8万个美国基站的使用权,Crown Castle也在洽谈对象里。
这个潜在新客户,对Crown Castle来得正是时候。这家美国铁塔公司被DISH退租拖累,三季度的租金收入同比还少了4.5%,确实需要新租户补上来。
只是8万个是SpaceX的全国目标,并不全属于Crown Castle。管理层只承认在和各方谈,具体租多少、什么时候起租还没公开。
如果SpaceX租用它的塔,新增租金和现金流就有机会补上部分缺口,股价也就多了一个上涨的理由。而且Crown Castle不用跟着争抢手机用户,租约开始计费就能增加收入。
这个潜在新客户,对Crown Castle来得正是时候。这家美国铁塔公司被DISH退租拖累,三季度的租金收入同比还少了4.5%,确实需要新租户补上来。
只是8万个是SpaceX的全国目标,并不全属于Crown Castle。管理层只承认在和各方谈,具体租多少、什么时候起租还没公开。
如果SpaceX租用它的塔,新增租金和现金流就有机会补上部分缺口,股价也就多了一个上涨的理由。而且Crown Castle不用跟着争抢手机用户,租约开始计费就能增加收入。
75
·
--
Vérifié
Ethereum devait faire avancer Glamsterdam sur le réseau de test Hoodi le 26 octobre, mais l’opération a été suspendue à l’approche de la mise à niveau. Aucune nouvelle date n’a encore été fixée. Les progrès de la mise à l’échelle de $ETH vont donc devoir attendre encore un peu. Cette fois, toutefois, la raison qui a poussé les développeurs à faire une pause ne peut vraiment pas être prise à la légère.
Les nouvelles règles modifieront la facturation du gas, et certains anciens contrats s’appuient justement sur le gas restant pour déterminer pourquoi une opération a échoué. Des chercheurs en sécurité ont découvert qu’après ce changement, certaines opérations qui auraient pu être réessayées risquent d’être considérées comme définitivement échouées. Le code du contrat n’aura pas changé, mais ses protections d’origine pourraient ne plus fonctionner. C’est un peu inquiétant.
Je pense donc que ce ralentissement est nécessaire : les applications déjà en fonctionnement sur le réseau principal doivent elles aussi pouvoir s’adapter aux nouvelles règles. Pour l’instant, c’est le calendrier du réseau de test qui a été annulé. La date de lancement sur le réseau principal n’avait de toute façon pas encore été fixée ; il ne faut donc pas en conclure que le réseau principal rencontre déjà des problèmes.
À court terme, nous perdons une avancée de mise à l’échelle qui devait être annoncée dès la semaine prochaine. Les raisons de voir l’ETH progresser grâce aux seules nouvelles sur la mise à niveau s’en trouvent un peu affaiblies. Mais la suite ne devra pas se limiter à annoncer une nouvelle date : il faudra aussi expliquer comment les anciens contrats concernés seront traités et si les tests auront réussi après les corrections.
5
2.5k
·
--
Pour continuer à trouver des fonds afin de financer son expansion dans l’IA, Meta va cette fois jusqu’à modifier sa structure du capital. L’entreprise prévoit de créer des actions de classe C sans droit de vote et d’en distribuer d’abord une pour chaque action de classe A et de classe B détenue. Elle pourra ensuite aussi les utiliser pour lever des fonds, réaliser des acquisitions et rémunérer ses employés en actions.
Ainsi, lorsque l’entreprise émettra des actions de classe C pour se financer, la part des droits de vote des actionnaires actuels ne sera pas diluée, ce qui facilitera également le maintien du contrôle de Zuckerberg. Toutefois, après cette première distribution, la part de chacun dans le capital de l’entreprise restera inchangée. Si de nouvelles actions de classe C sont émises par la suite, la part de chaque actionnaire sera tout de même diluée, y compris celle de Zuckerberg. Les nouveaux statuts devraient entrer en vigueur le 19 janvier prochain ; la date d’enregistrement et la date de distribution des actions n’ont pas encore été fixées.
Les revenus publicitaires de Meta continuent de progresser, mais son flux de trésorerie disponible était déjà négatif au troisième trimestre, à hauteur de 2,12 milliards de dollars. Même si l’entreprise dispose encore d’importantes réserves de liquidités et de titres financiers, elle prépare déjà d’autres moyens de financement pour ses futurs investissements dans l’IA.
Je comprends que Meta souhaite moins dépendre de ses liquidités pour financer son expansion. Mais pour que le cours de l’action en bénéficie aussi, les investissements à venir devront faire augmenter le bénéfice par action. Si le nombre d’actions augmente plus vite que les bénéfices, le bénéfice par action diminuera au contraire : il ne va donc pas de soi que des levées de fonds facilitées soient une bonne nouvelle pour les actionnaires ordinaires.
76
·
--
Voir la traduction
NeoSoul昨晚宣布要通过API接入predict.fun,让AI替用户研究预测市场,再按授权下单。我倒觉得 $DNA 选这个场景起步挺合适,事件有结算结果,机器人判断错了也能回头查原因。
NeoTrade是它的电脑端AI交易工具,目前文档列出的市场包括predict.fun和Polymarket。而且团队给DNA安排的用途包括支付服务、技能和数据调用,如果用户持续花DNA使用这些服务,才更容易给币价带来长期支持。可惜还没看到这次接入带来的付费数据,暂时算不出它能增加多少用币需求。
DNA在Bitget和KuCoin已经能做现货,OKX也有永续,不过Upbit、Bithumb这次没查到DNA交易对,币安合约也没找到上线公告。其他所合约和Alpha的活跃成交,让它有了继续被交易所关注的理由,但还不足以判断近期就会上币安合约。
另外DNA交易赛第一期到北京时间10月27日21点结束,报名后按有效买入量排进前2000名,每人255个DNA。今天下午Alpha的DNA/USDT约0.216,这份奖励估算约55 USDT。奖励要等赛后发放,到账时值多少还得按那时的币价算。
376
·
--
Ces plus de 60 000 bitcoins $BTC sont de nouveau en tête des tendances, mais le tribunal de Tianjin a accepté la demande de confiscation le 28 septembre et l’avis n’a été publié que le 13 octobre. Hier, les médias anglophones ont de nouveau relayé l’affaire, en parlant toujours de l’acceptation de la demande.
De plus, ces bitcoins avaient déjà été saisis par les autorités judiciaires britanniques. Le 12 octobre, le tribunal britannique a d’abord précisé que la question de savoir si les victimes avaient des droits de propriété sur ces actifs devait être tranchée selon le droit chinois. La répartition finale n’a pas encore été décidée, et ce jugement n’a pas ordonné la vente des bitcoins.
À mon avis, cette nouvelle, à elle seule, a été présentée comme beaucoup plus négative pour le BTC à court terme qu’elle ne l’est réellement. Si des modalités concrètes de liquidation sont annoncées par la suite, on pourra alors voir combien seront vendus et comment. Considérer dès maintenant les plus de 60 000 bitcoins comme une pression vendeuse imminente, c’est un peu précipité.
L’argent escroqué a fini par être converti en bitcoins. Après toutes ces années de hausse, les victimes doivent encore se battre pour récupérer ce qui leur revient. Cette affaire me laisse un goût amer ; j’espère toujours que les démarches de recouvrement aboutiront bientôt.
165
·
--
Nvidia (NVDA, cotée aux États-Unis) a même payé à l’avance pour réserver des capacités de test afin de livrer davantage de puces d’IA. Le 21 octobre, l’entreprise a annoncé un accord prévoyant une avance de 1,1 milliard de dollars à King Yuan Electronics pour soutenir la création d’un nouveau site de test aux États-Unis, avec un objectif de production de masse en avril 2027.
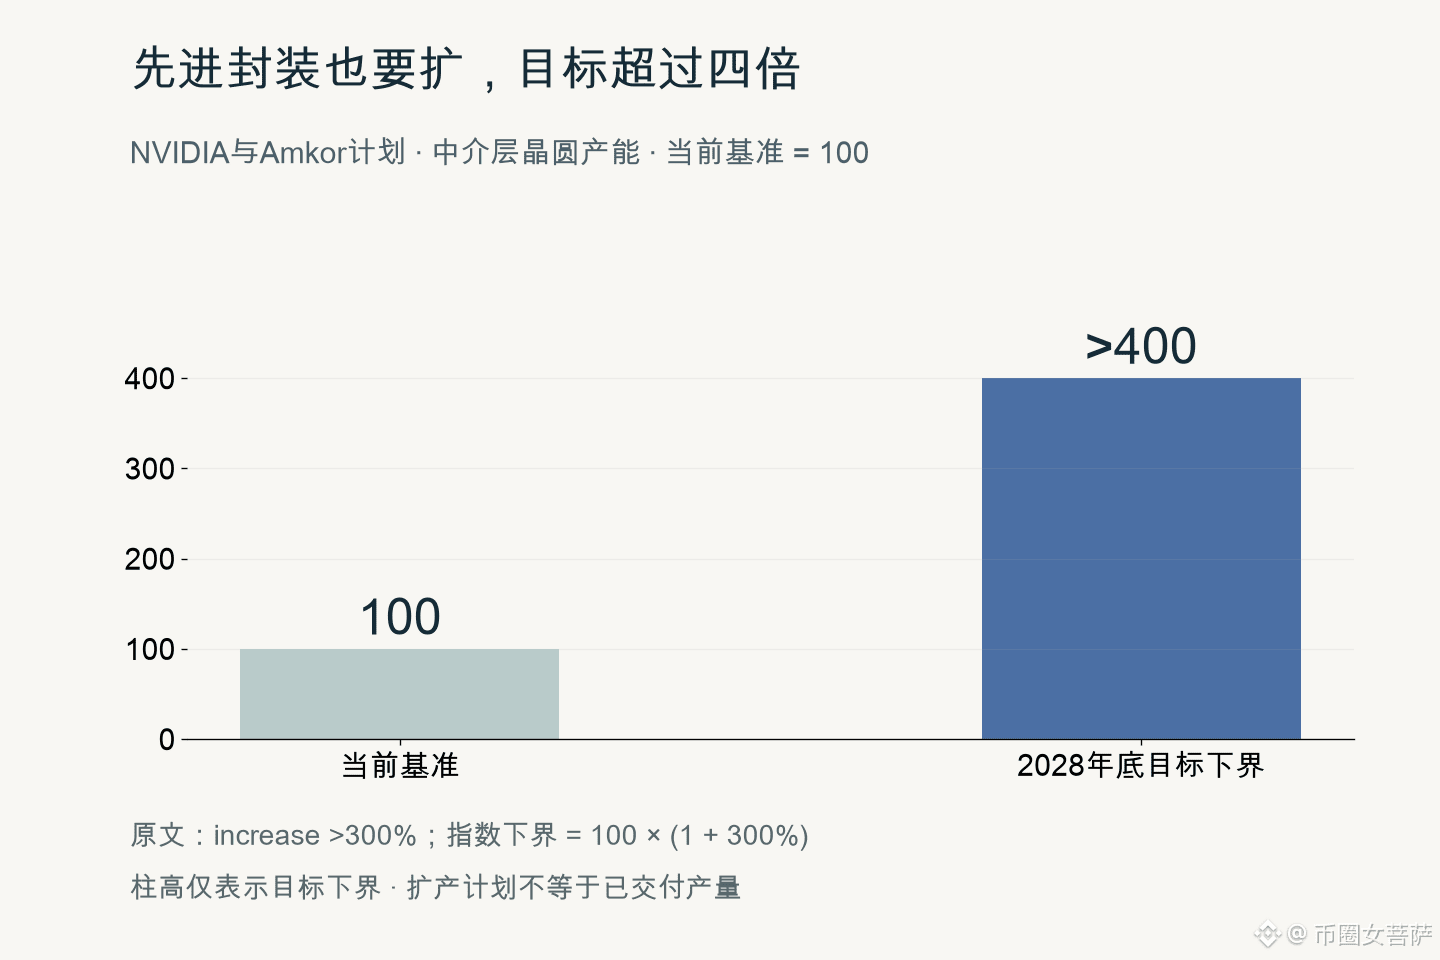
Et King Yuan Electronics n’est pas le seul fournisseur concerné par cette expansion. Samsung Electro-Mechanics a intégré sa chaîne d’approvisionnement en substrats, et Amkor prévoit également d’augmenter ses capacités de conditionnement avancé. Une fois les commandes reçues, il faut aussi réunir tous ces maillons pour que les puces deviennent des produits réellement utilisables par les clients.
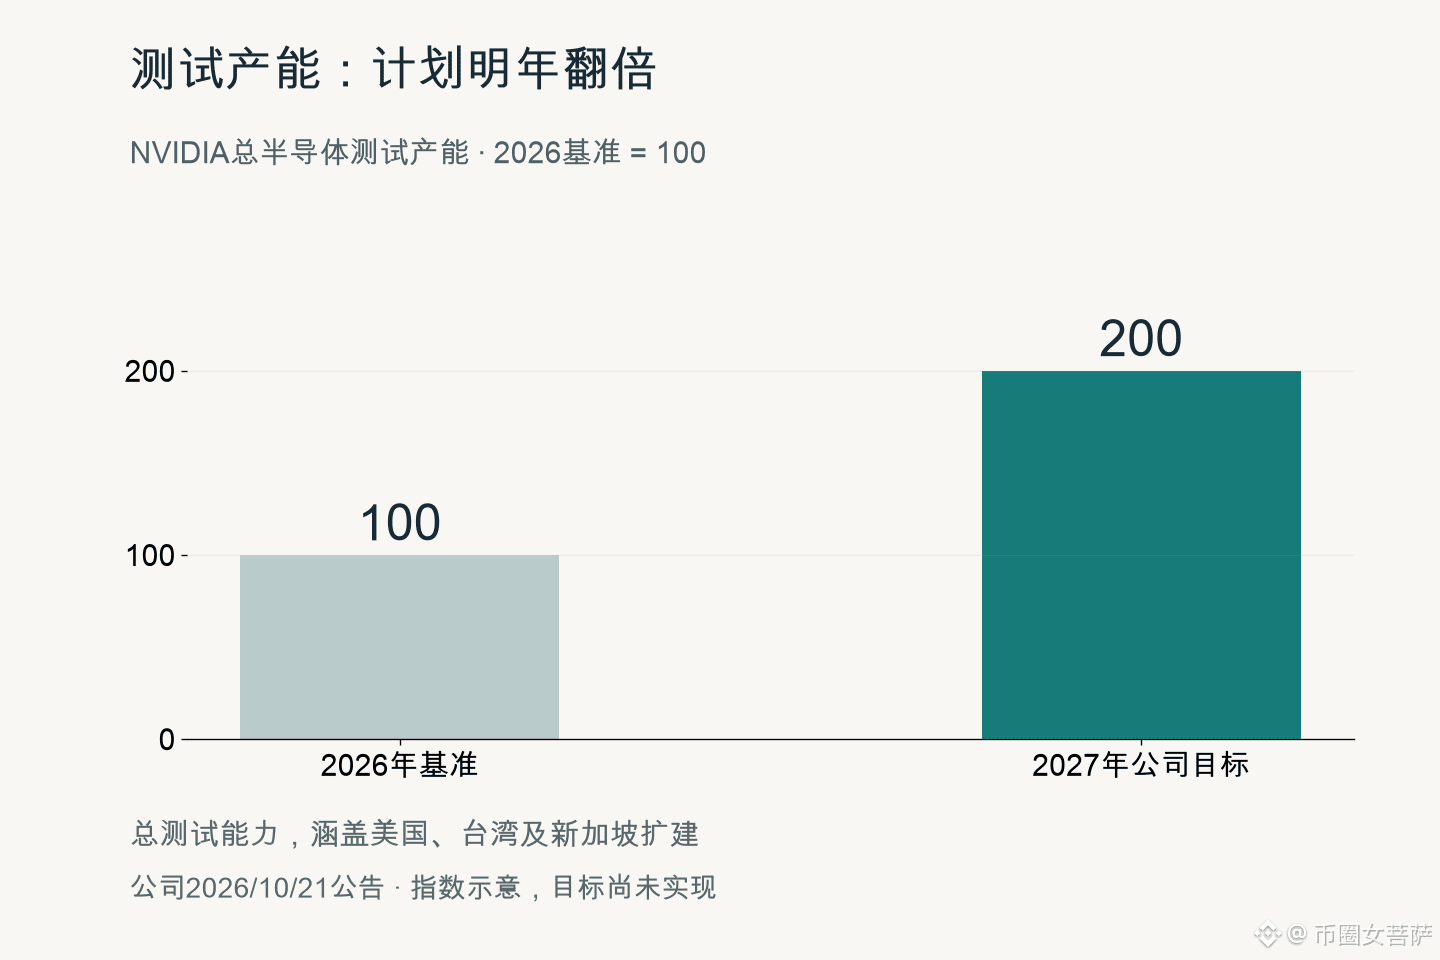
L’entreprise prévoit que sa capacité totale de test en 2027 sera le double de celle de 2026. Cet accord me rend plus confiant quant aux livraisons de NVDA au cours des prochains trimestres. Si les capacités suivent le calendrier prévu, cela permettra de réduire les difficultés liées aux commandes impossibles à honorer faute de produits, et de mieux transformer la demande en chiffre d’affaires, ce qui soutiendra le cours de l’action.
Cela dit, le nouvel équipement de King Yuan ne devrait entrer en production de masse que l’an prochain : il ne faut donc pas considérer qu’il augmentera déjà la production de ce trimestre. L’avance mobilisera aussi des liquidités dans un premier temps. Si la demande des clients ralentit, réserver des capacités à l’avance ne sera plus aussi avantageux.
Ce qui m’importe davantage, c’est que cette expansion fasse progresser en parallèle les substrats, le conditionnement et les tests. Si un seul maillon est renforcé tandis que les autres restent engorgés, les livraisons resteront impossibles. Pour Nvidia, dont les revenus reposent sur des systèmes d’IA complets, cette préparation de la chaîne d’approvisionnement compte davantage que l’annonce isolée d’un nouveau partenaire.
93
·
--
Vérifié
Voir la traduction
今天广场在聊 $UNI 的首笔CME期货大宗交易,交易双方是FalconX和GSR。CME在10月20日已经确认了这件事,两家都是做加密交易的公司,还不能据此说传统基金正在大举买入UNI。
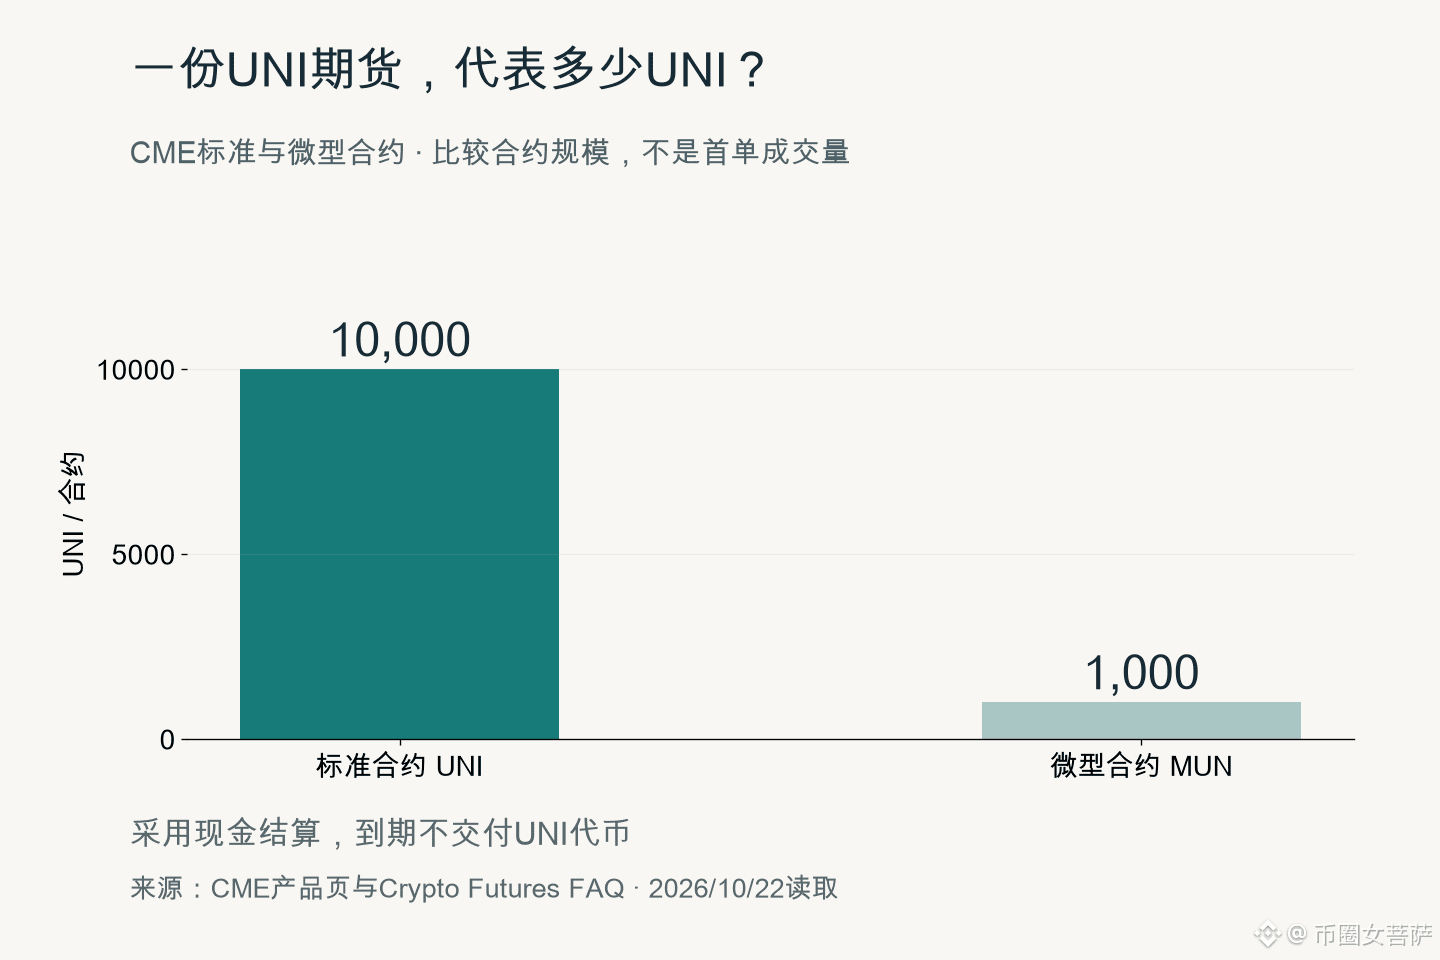
不过这个进展我还是认可的。机构现在可以通过熟悉的期货账户参与UNI价格交易,不必自己准备钱包。而且标准合约和微型合约都有,做仓位和对冲也多了选择。
只是这类合约采用现金结算,到期不用交付UNI代币。买涨、做空和对冲都能用这个工具,所以单看第一笔成交,推不出有多少新增现货买盘。CME这份公告也没披露首笔交易金额,先别急着给它算上几十亿资金。
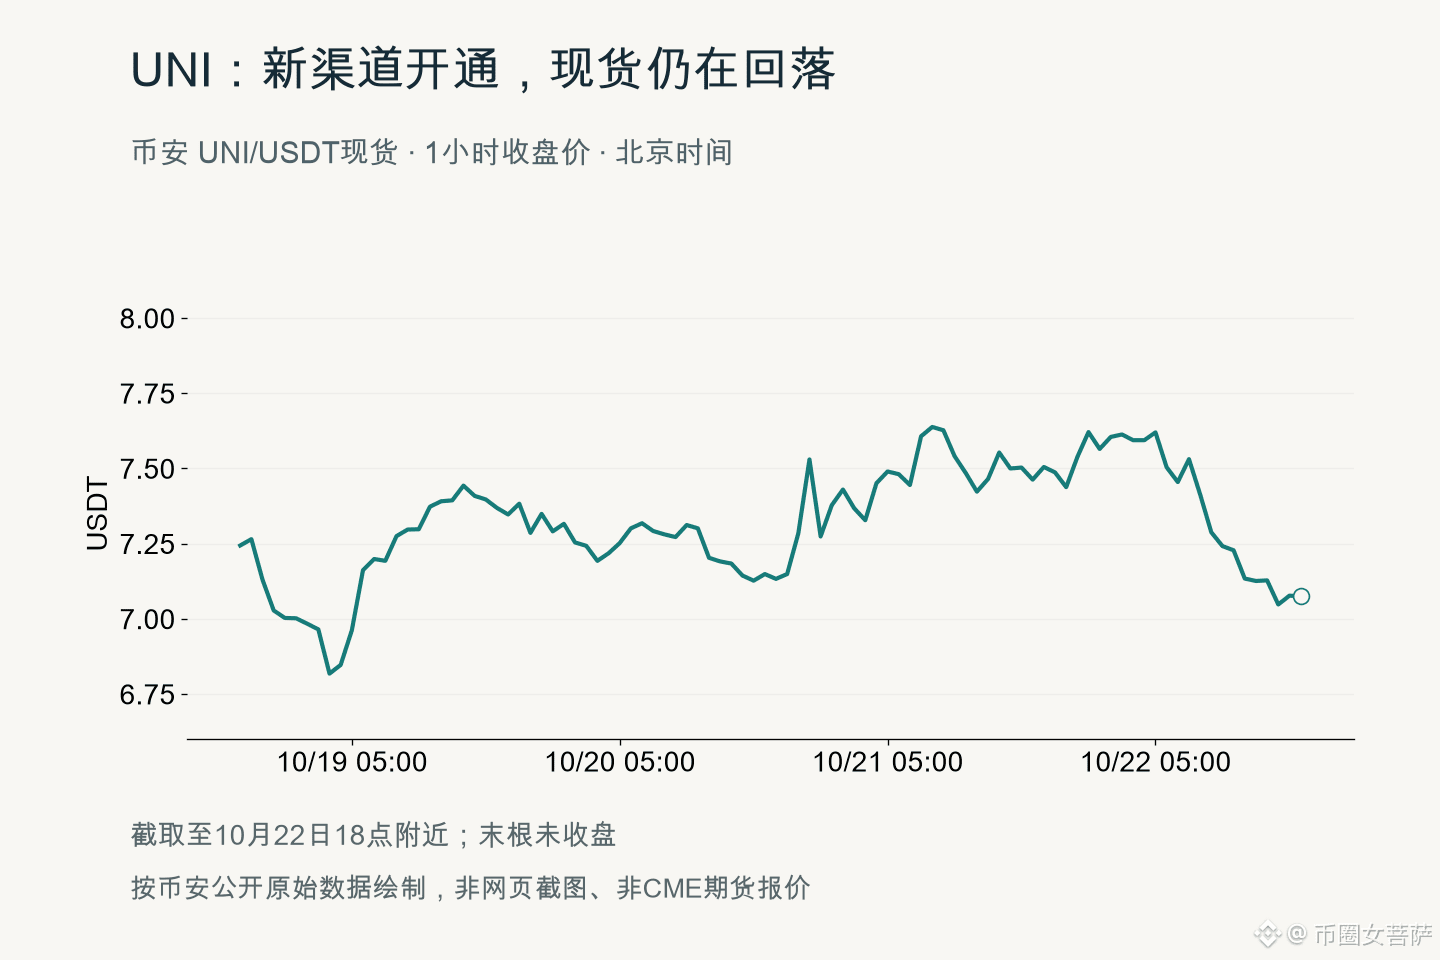
价格这边,币安UNI现货傍晚约7.08 USDT,近24小时跌了约5.7%,今天从7.7附近一路回落。接下来一两天,我更倾向反弹仍容易被卖盘压回去,短线还没看到靠这条消息重新走强的迹象;如果能收回今天跌下来的7.4附近,这个判断才会有所改变。
我觉得CME这次给UNI增加了一条值得重视的交易渠道,但行情能不能跟上,还要看后面有没有持续的参与。FalconX和GSR把第一单做出来了,接下来其他客户愿不愿意继续交易,比第一单这个名头更有分量。
718
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
1,959 vues
50 mentions
Strategy renonce aux achats de Bitcoin et dépense 205 M$ en rachats de STRC : qu’est-ce qui a changé ? 👀
Gourav-S
·1 mentions J’aime
·280 vues
BitmineAdds10452ETH
17,548 vues
364 mentions
SouthKoreaConsidersEducationTaxOnCryptoExchanges
13,266 vues
309 mentions