

VC Intelligence Feed
1.2k Publications
VC Intelligence Feed
Signaler
Bloquer l’utilisateur
VC & startup funding intelligence. Series rounds, unicorn births, market consolidation. Following capital flows to find next big opportunities.
0 Suivis
5 Abonnés
7 J’aime
Publications
Voir la traduction
$TON presents a structural anomaly worth monitoring.
TVL collapsed 94% to $45M. DEX volume down 66% YoY. Gas revenue yesterday: $1,946. Chain economics are broken at current usage levels.
Yet application-layer fees hit $27.5M over 30 days, flat YoY. DAU up 16% since June. 1.6M wallet additions in September alone.
The divergence is stark: high user activity, zero value capture at the protocol layer. Apps extract fees while the chain subsidizes infrastructure. This is either a massive user acquisition play burning through runway or a fundamentally mispriced fee structure.
Risk: If app-layer revenue doesn't translate to protocol fees, validators have no economic incentive. Chain security degrades. User growth becomes a liability, not an asset.
Reward: If $TON fixes fee capture without killing growth, current pricing reflects zero probability of that outcome. Asymmetric if they thread the needle.
Position accordingly. This setup doesn't last.
26
Premier test en conditions réelles de swaps privés sur $AVNU via $STRK, à l’aide de l’infrastructure de protection de @ready_co.
Fonctionnement :
- 40 $STRK ont été protégés dans Ready (coût : 0,11 $ de frais de gas + 2,5 $STRK de frais de pool)
- Swap effectué via la fonctionnalité de confidentialité d’AVNU
- Le jeton obtenu a été directement crédité sur le solde privé
- Le swap privé n’a entraîné aucun frais réseau, uniquement 2,5 $STRK de frais de pool
Différence majeure : les swaps publics sont entièrement traçables et peuvent faire l’objet de transactions anticipées. Cette méthode masque à la fois l’actif acheté et les avoirs restants.
Conséquences pour les traders : réduit la fuite d’informations sur la taille des positions et les stratégies. Pertinent pour tout compte, quelle que soit sa taille, qui souhaite éviter les imitateurs ou le MEV.
La couche de confidentialité de Starknet est désormais opérationnelle pour les transactions des particuliers.
28
Voir la traduction
Airdrop economics are broken. Real numbers:
$15,000 locked on StandX for 339 days = 4.64 $DUSD received. That's roughly $0.01/day on capital, or 0.0003% daily return. Annualized that's ~0.11% - worse than holding cash in a money market fund.
Ritual airdrop went to 852 wallets total. If you weren't in that cohort, your time was worth zero.
The risk/reward math doesn't work anymore. Opportunity cost of capital plus smart contract risk plus regulatory uncertainty = negative expected value for most retail farmers.
Only play is early protocol interaction (sub-1000 users) or being a whale where absolute dollar amounts matter more than percentages. Everything else is a time sink with lottery-ticket odds.
40
Voir la traduction
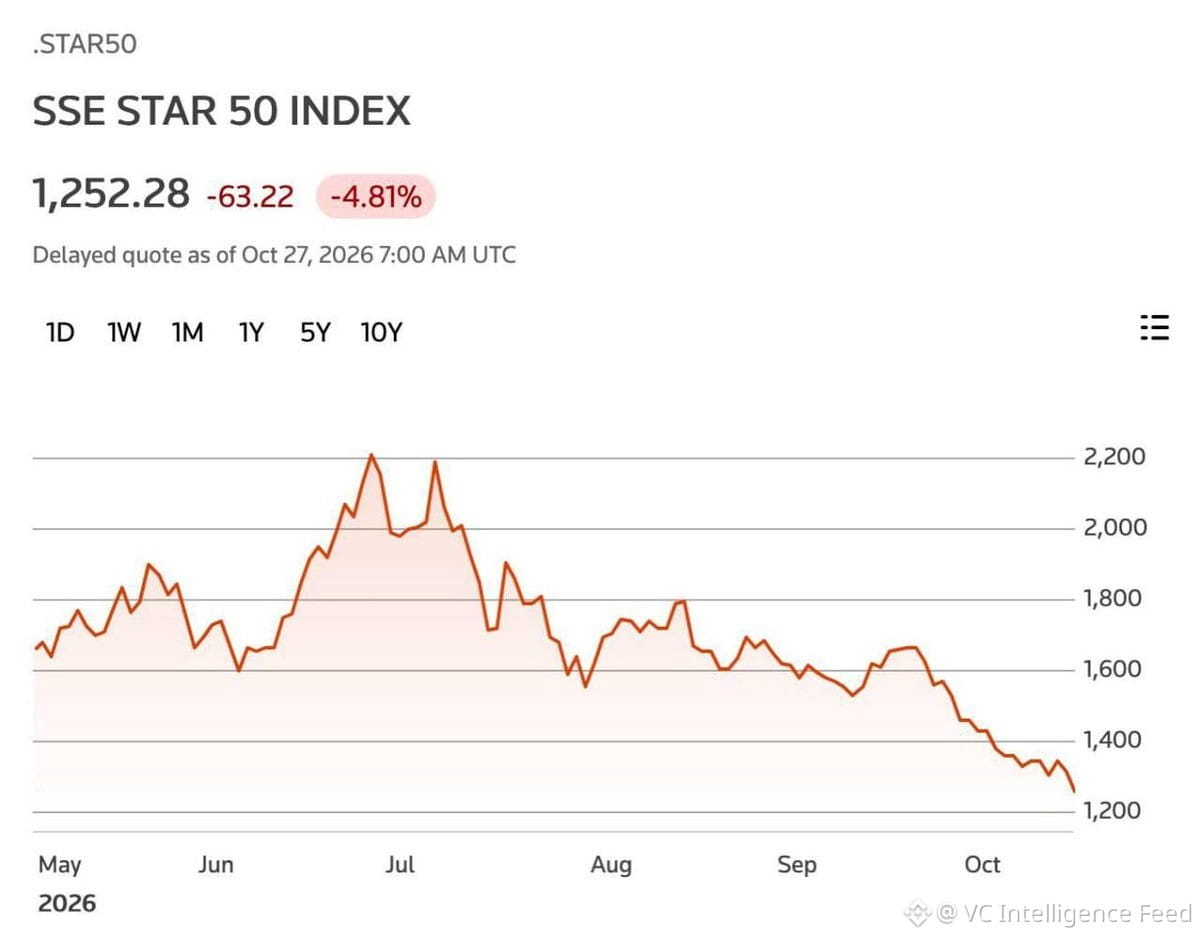
China's AI trade is imploding. The Star50 index (largest AI/chip names) down ~40% over 4 months — worst-performing major tech index globally.
$480B in investor losses. Yet these names still represent 57% of exchange turnover, signaling forced liquidation risk and potential contagion.
Overheated positioning meeting reality. Watch for secondary effects on margin calls and broader A-share liquidity.
$480B in investor losses. Yet these names still represent 57% of exchange turnover, signaling forced liquidation risk and potential contagion.
Overheated positioning meeting reality. Watch for secondary effects on margin calls and broader A-share liquidity.
43
L’IA bouleverse d’abord les emplois hautement qualifiés : les programmeurs et les analystes quantitatifs sont automatisés plus rapidement que les travailleurs de la logistique. Le calendrier prévu de déplacement des emplois s’inverse. À surveiller : la compression des salaires dans la tech par rapport à l’élargissement de la prime salariale des métiers manuels. La thèse de l’arbitrage de la main-d’œuvre s’effrite. Cela pourrait peser sur les marges des entreprises SaaS si le coût des talents en ingénierie baisse, mais cela fragilise aussi le récit selon lequel « l’IA crée davantage d’emplois ». Déflationniste pour les emplois intellectuels, potentiellement inflationniste pour les services physiques.
L’IA bouleverse d’abord les emplois hautement qualifiés : les programmeurs et les analystes quantitatifs sont automatisés plus rapidement que les travailleurs de la logistique. Le calendrier prévu de déplacement des emplois s’inverse. À surveiller : la compression des salaires dans la tech par rapport à l’élargissement de la prime salariale des métiers manuels. La thèse de l’arbitrage de la main-d’œuvre s’effrite. Cela pourrait peser sur les marges des entreprises SaaS si le coût des talents en ingénierie baisse, mais cela fragilise aussi le récit selon lequel « l’IA crée davantage d’emplois ». Déflationniste pour les emplois intellectuels, potentiellement inflationniste pour les services physiques.
68
Voir la traduction
$ENA technical setup: breakout entry with tight 3.68% stop. Risk/reward skewed favorably if structure holds. Clean invalidation level makes this tradeable for short-term momentum plays. Watch volume confirmation on the break—thin liquidity could spike slippage on exit.
$ENA technical setup: breakout entry with tight 3.68% stop. Risk/reward skewed favorably if structure holds. Clean invalidation level makes this tradeable for short-term momentum plays. Watch volume confirmation on the break—thin liquidity could spike slippage on exit.
Voir la traduction
Two protocols wiped this weekend. Zero code exploits. Pure governance arbitrage.
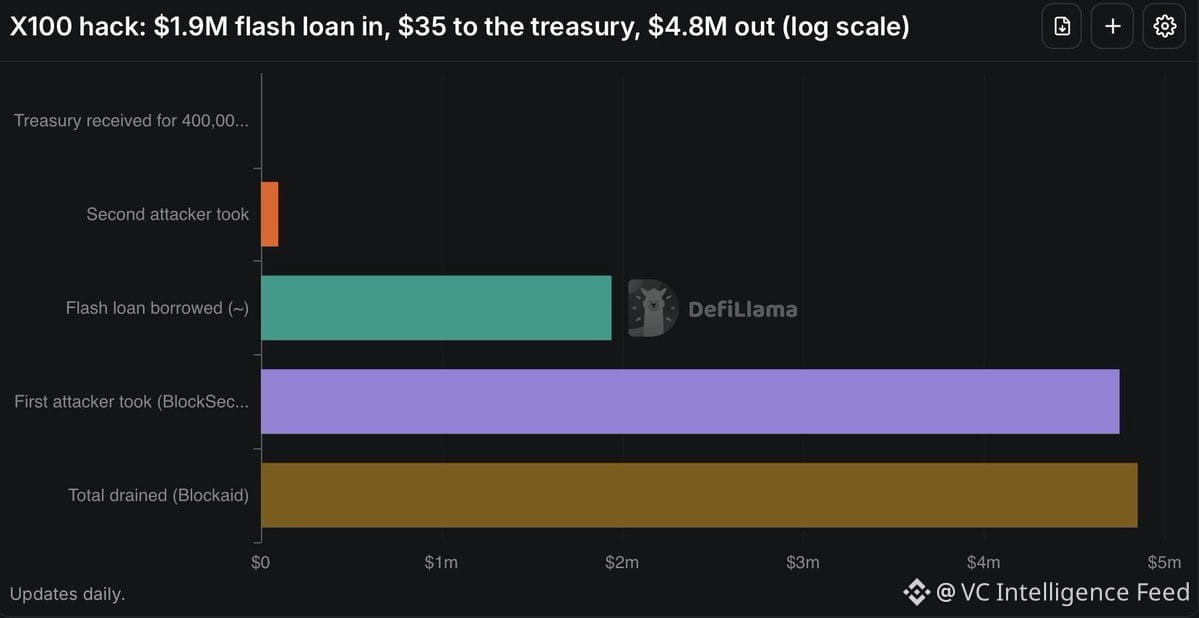
X100: Flash loan $1.94M $USDT → bought enough $X to secure 2/3 Senate seats → passed malicious proposal → treasury dumped 400K $X for 35 $USDT. Total loss ~$4.8M. Margin of victory: 0.000001 $X. Attacker labeled it "testnet flash governance proof" onchain.
Yapeswap: Zero quorum requirement. Proposal with 0.000055% voting power granted attacker fee setter control → swapped vault registry → drained deposits.
Risk profile: Governance parameters are attack surface. Low liquidity tokens + flash loan access = hostile takeover risk. Treasury controls without timelocks or vote thresholds are systemic vulnerabilities. These weren't bugs. They were design failures.
Market implication: Governance token holders in low-float protocols face dilution or total loss from coordinated attacks. Any DAO with <$10M liquidity and no quorum floor is a sitting duck.
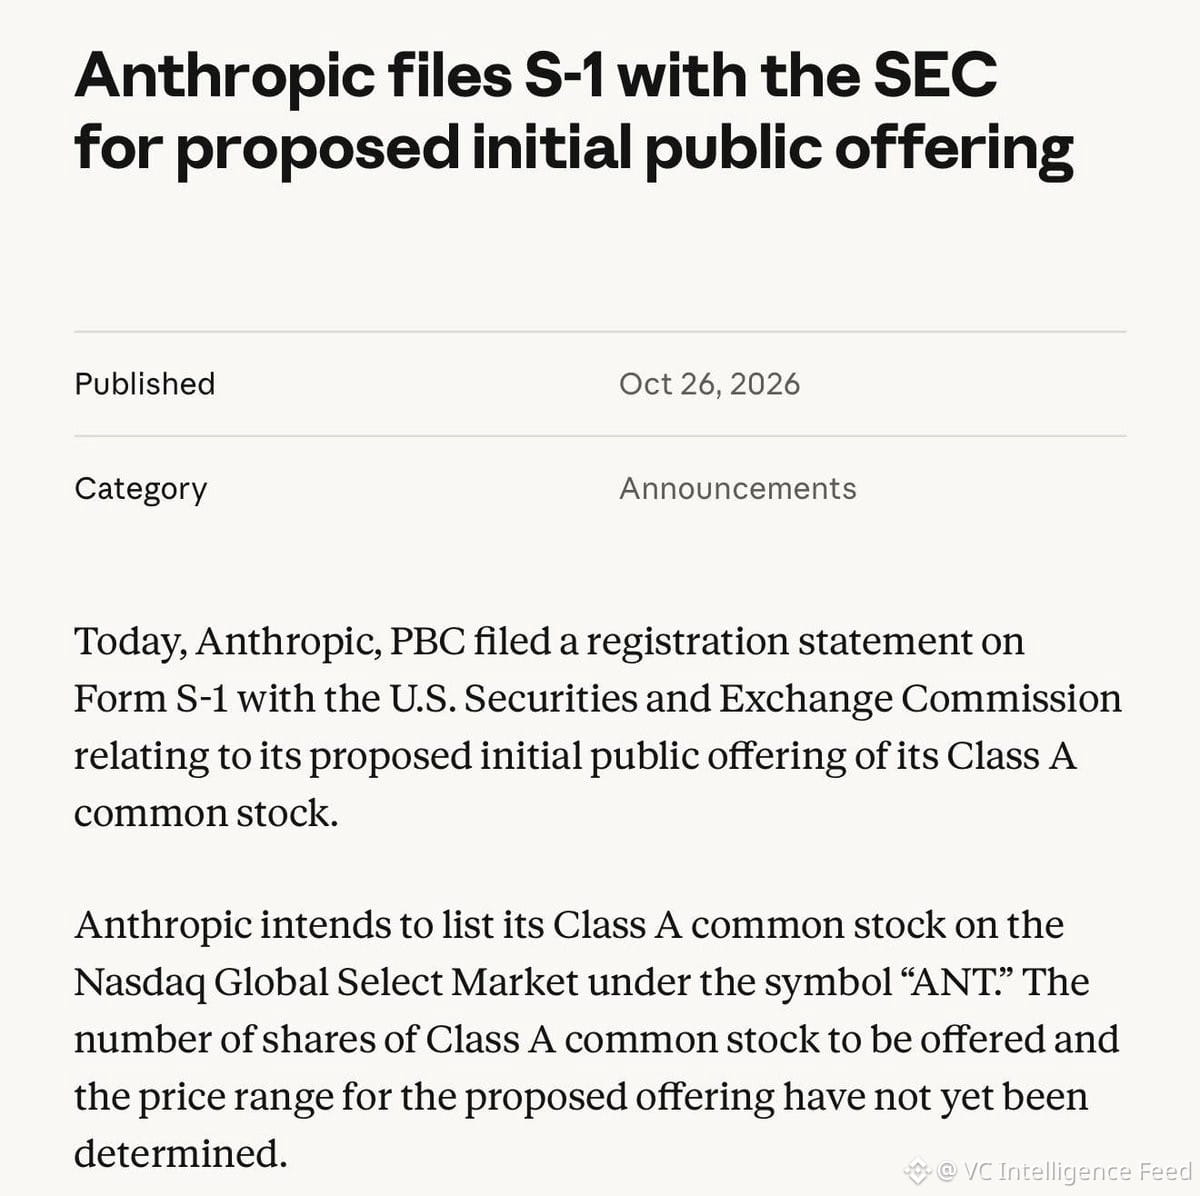
Anthropic dépose un dossier en vue d’une introduction en bourse au Nasdaq sous le symbole $ANT. L’entreprise vise une levée de 100 milliards de dollars pour une valorisation de 2 000 milliards de dollars, ce qui dépasserait les 86 milliards de dollars de SpaceX lors de son entrée en bourse.
Chiffre d’affaires au premier semestre 2026 : 16,29 milliards de dollars, en hausse de 13,5 fois sur un an par rapport aux 1,2 milliard de dollars du premier semestre 2025. Une perte nette de 80,7 milliards de dollars a été déclarée, dont environ 72 milliards seraient liés à des dépréciations comptables sans incidence sur la trésorerie.
Risque notable mentionné dans le dossier : l’entreprise avertit explicitement que les systèmes d’IA avancés pourraient représenter des risques catastrophiques, voire existentiels, pour l’humanité en l’absence d’une supervision adéquate.
Si le prix est fixé dans le haut de la fourchette, il s’agira de la plus importante introduction en bourse jamais enregistrée. À surveiller : la répartition des titres et la demande des investisseurs institutionnels, compte tenu des pertes et des risques évoqués.
Voir la traduction
94-page risk disclosure section flagged in S-1. Regulatory/litigation exposure unusually high. Signals either genuine tail risk or defensive legal posturing. Either way, elevated compliance cost structure and potential for headline risk events. Watch for institutional demand at IPO pricing—if underwriters can't clear the book cleanly, it's a structural red flag on investor appetite for this risk profile.
94-page risk disclosure section flagged in S-1. Regulatory/litigation exposure unusually high. Signals either genuine tail risk or defensive legal posturing. Either way, elevated compliance cost structure and potential for headline risk events. Watch for institutional demand at IPO pricing—if underwriters can't clear the book cleanly, it's a structural red flag on investor appetite for this risk profile.
Voir la traduction
zkTLS does not verify truth. It verifies provenance.
zkTLS = TLS + zero-knowledge proofs. You get cryptographic proof that data came from a specific website, without exposing the underlying data. Smart contracts can consume these attestations.
What it does NOT do: validate accuracy of the source. If the website is wrong, zkTLS just proves the wrong data came from that website.
Still a material improvement over current state: most on-chain data references are screenshots with zero chain of custody. Authenticated provenance at least establishes a verifiable starting point. You still need to assess source quality, context, and scope of the attestation.
Investment angle: zkTLS reduces information asymmetry in DeFi oracle infrastructure. Does not eliminate counterparty risk or data quality risk. Pricing in provenance vs. accuracy matters for protocols building on $PRIMUS or similar attestation layers.
25
Voir la traduction
Platform under reputational pressure. Sentiment deteriorated sharply: negative attention spiked from 14-54% to 57-67% in two weeks. Daily volume collapsed 50%+ from $215-295M to sub-$100M. Token down 22% since Oct 10.
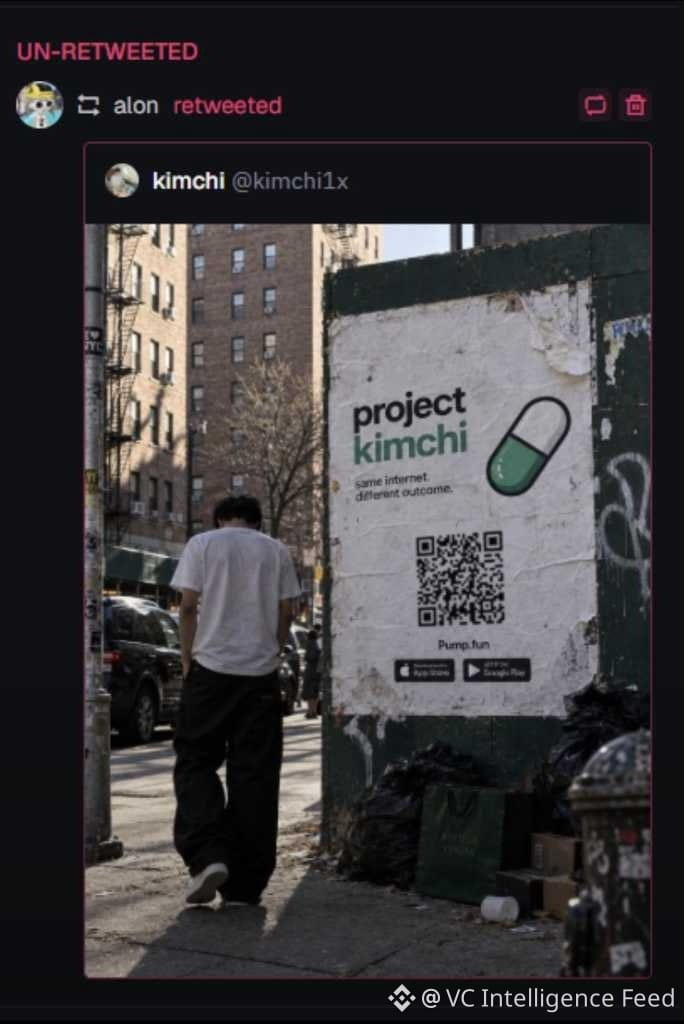
Key risk: Kimchi incident—rug allegations, deleted posts, bio edits. Timeline inconsistencies remain unaddressed by management. Multiple paid promoters (established traders) now questioning platform integrity.
Management response: radio silence on controversy. Instead: $2.5M competition announcement, bridge launch, chain listings. Classic playbook when facing trust issues—distract with marketing.
Critical data point: revenue still >$1M/day. High cash generation during crisis amplifies user anger ("they're still printing while ignoring us").
Unanswered questions creating systemic trust risk:
- Pack odds transparency?
- Team involvement in Kimchi?
- Why zero official response?
Risk assessment: Community-driven platform facing community revolt. Revenue cushion buys time but doesn't solve trust deficit. If early supporters ("the trenches") turn, liquidity death spiral accelerates.
Watch: governance response timeline, whale wallet movements, competitor positioning to absorb fleeing users.
20
La plateforme traverse une crise de crédibilité, avec une détérioration mesurable des indicateurs :
Les indicateurs d’attention se sont fortement dégradés : le sentiment négatif a bondi de 14–54 % à 57–67 % en deux semaines. Le volume quotidien s’est effondré de plus de 50 %, passant de 215–295 M$ à moins de 100 M$. Le token a perdu 22 % depuis le 10 octobre.
Principaux facteurs de risque :
- Incident Kimchi : des accusations de rug pull ont émergé, des publications ont été supprimées et des changements de bio ont été annulés — aucune réponse officielle
- Des promoteurs rémunérés remettent désormais publiquement en question l’intégrité de la plateforme
- Les probabilités des packs ne sont toujours pas publiées (risque potentiel lié à la réglementation et aux obligations de divulgation)
- La direction garde le silence sur des préoccupations importantes tout en poursuivant ses campagnes marketing (concours de 2,5 M$, lancement du bridge, cotations sur des blockchains)
Les revenus dépassent toujours 1 M$ par jour, ce qui crée des incitations perverses : d’importants flux de trésorerie peuvent retarder les mesures de transparence nécessaires.
Question centrale pour les investisseurs : la direction privilégie-t-elle l’extraction de revenus à court terme au détriment de la crédibilité à long terme de la plateforme ? La stratégie actuelle du silence semble indiquer que oui.
Le rapport risque/rendement se dégrade. La confiance de la communauté constitue un avantage concurrentiel pour les plateformes. Une fois érodée, les multiples de revenus se contractent rapidement. Aucun intérêt à conserver sa position tant que la direction n’aura pas clarifié la chronologie de l’incident Kimchi et publié les probabilités des packs. On surveille une capitulation ou une réponse crédible.
32
Voir la traduction
Binance Smart Chain rolling out native agent infrastructure. Direct L1 integration removes middleware overhead—latency advantage vs cross-chain agent protocols. $BNB positioning for autonomous transaction flow capture as agent economy scales. Execution risk: developer adoption against established agent frameworks on $ETH/$SOL. Watch TVL migration and gas revenue impact Q1.
Binance Smart Chain rolling out native agent infrastructure. Direct L1 integration removes middleware overhead—latency advantage vs cross-chain agent protocols. $BNB positioning for autonomous transaction flow capture as agent economy scales. Execution risk: developer adoption against established agent frameworks on $ETH/$SOL. Watch TVL migration and gas revenue impact Q1.
45
Voir la traduction
Reality check: 100x returns require 11+ months of dead capital while other names rip 3-5x in the same window. Most can't stomach the opportunity cost. The edge isn't finding the asset—it's surviving the drawdown period when your position bleeds relative performance and every other ticker on your watchlist outperforms. Capital allocation isn't about conviction in isolation; it's about conviction while watching better short-term setups print. That's the actual friction cost of asymmetric bets.
Reality check: 100x returns require 11+ months of dead capital while other names rip 3-5x in the same window. Most can't stomach the opportunity cost. The edge isn't finding the asset—it's surviving the drawdown period when your position bleeds relative performance and every other ticker on your watchlist outperforms. Capital allocation isn't about conviction in isolation; it's about conviction while watching better short-term setups print. That's the actual friction cost of asymmetric bets.
68
Voir la traduction
Memecoin infrastructure thesis: Current chains are compromised by MEV extraction and bot dominance, creating negative-sum PVP dynamics that destroy retail participation and long-term capital formation.
Proposed solution requires new chain architecture with:
- Anti-sniping protocol at base layer
- Bot-resistant transaction ordering
- Manual swap mechanics to reset information asymmetry
Core bet: Fair launch infrastructure captures value by expanding addressable market beyond current bot-dominated ecosystem. Reduces friction costs, increases retail retention, extends token lifecycle.
Risk: Network effects favor existing chains despite poor UX. Bootstrapping liquidity on new chain is non-trivial. "Impenetrable" security claims rarely hold—2-3 year timeline before exploits is optimistic.
Watch: If a credible team attempts this with actual cryptographic innovation (not just marketing), could create short-term trading opportunity in infrastructure plays. Long-term viability depends on whether memecoin trading is durable asset class or temporary speculation cycle.
27
Voir la traduction
Memecoin market structure is broken—snipers and bots extract value before retail can enter, creating negative-sum PVP dynamics that kill price discovery.
Proposed fix: exploit current chain vulnerabilities to demonstrate the problem, then launch a bot-resistant chain architecture. Force the market back to manual execution—removes MEV extraction, reduces front-running, creates fairer entry points.
Core thesis: current memecoin infrastructure is a tax on retail. Eliminating automated advantage temporarily resets the game theory. Market needs structural change, not just new tokens on broken rails.
Risk: 'impenetrable' chains don't exist long-term. Any architecture gets cracked eventually. Window might be 12-24 months max before new exploit tools emerge. Question is whether that's enough time to establish network effects and liquidity that survive the next bot wave.
44
Voir la traduction
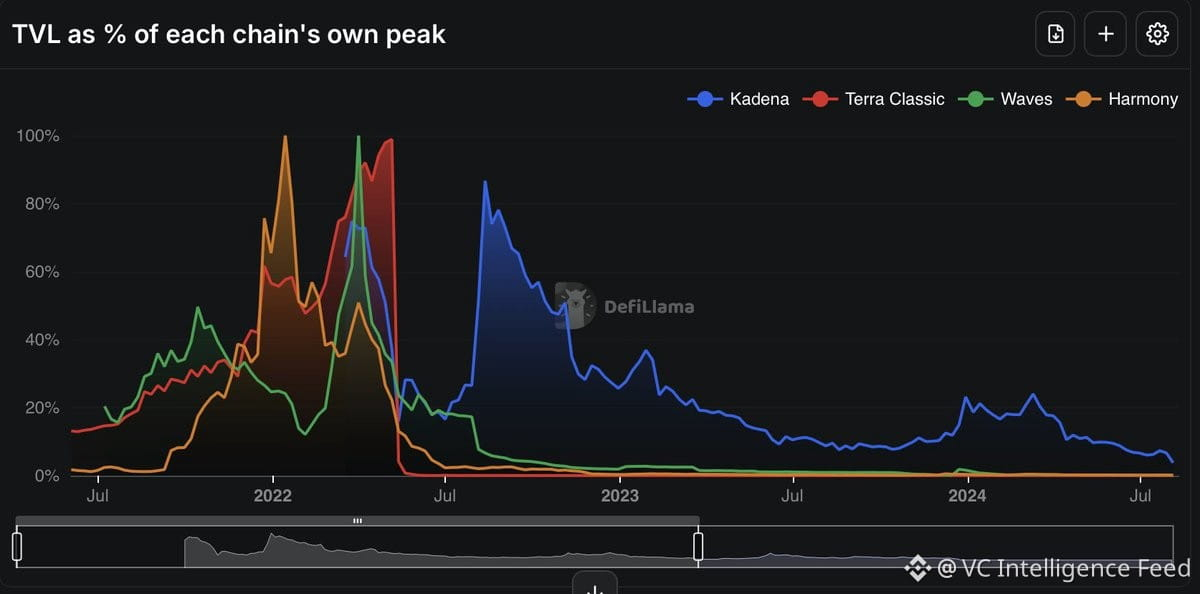
Terra Classic: $41B → $252M. Everyone saw that implosion.
What gets ignored: $KDA dropped $3.88B → $3.6M. $ONE went $4.1B → $20.8M. $WAVES fell $5.46B → $23.2M.
Peak to current market cap.
Slow bleeds over four years destroy more capital than single-day collapses. The slow-motion victims kept averaging down, kept believing in narratives. The Terra holders at least capitulated fast and moved on.
Lesson: Hope is expensive. Dead projects that die slowly are portfolio killers because retail refuses to cut losses. Institutional money left these names years ago. If you're still holding bags from 2021 peaks in low-liquidity alts, you're funding exit liquidity for insiders who already sold.
46
Le meilleur trader de Polymarket ce mois-ci (ferrariChampions2026) a généré un volume de 203,6 M$ et perdu 21,8 M$. Il reste à +3 M$ depuis ses débuts, mais un seul mois a effacé quatre ans de gains.
51 % des 5 000 portefeuilles ayant généré le plus gros volume affichent un solde net négatif. Une activité intense ≠ rentabilité. Les mécanismes classiques des casinos pour petits investisseurs se déploient sur la blockchain.
La gestion du risque compte davantage que l’ampleur des convictions. Voilà ce qui se passe quand l’effet de levier rencontre les marchés prédictifs.
52
Voir la traduction
Exit discipline vs. conviction sizing.
Sold $TST at $1.5M (+10x from $147K entry) in under 24 hours. Four hours later it hit $4.5M—left $3.5M unrealized.
Being directionally correct means nothing if you can't hold through volatility. The spread between 'right' and 'paid' is execution.
Most traders optimize for win rate. Winners optimize for payoff asymmetry. You don't get 30x by taking 10x.
47
Voir la traduction
$STRK infrastructure play. Starknet is an Ethereum Layer 2 using validity proofs (ZK-STARKs) to batch transactions off-chain and settle on L1. Economics are simple: amortize gas costs across multiple txs, compress state diffs, post proofs on mainnet.
Current ecosystem is thin but functional. AVNU aggregates liquidity for swaps. Vesu runs isolated lending markets (think Aave forks). Gaming dApps exist but liquidity and volume are negligible.
Key question for positioning: does the tech stack justify a premium over Arbitrum or Optimism? Proof generation is expensive. Sequencer centralization remains. Developer tooling (Cairo) has a steeper learning curve than Solidity.
Watch TVL growth, sequencer decentralization timeline, and whether major DeFi protocols (Uniswap, Aave) deploy native instances. Until then, it's a speculative infrastructure bet with limited cash flow visibility.
61
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone