Le récit de l’adoption des cryptomonnaies est bancal. Une véritable adoption, c’est des paiements de détail sans friction. Le test de la maman qui achète du pain.
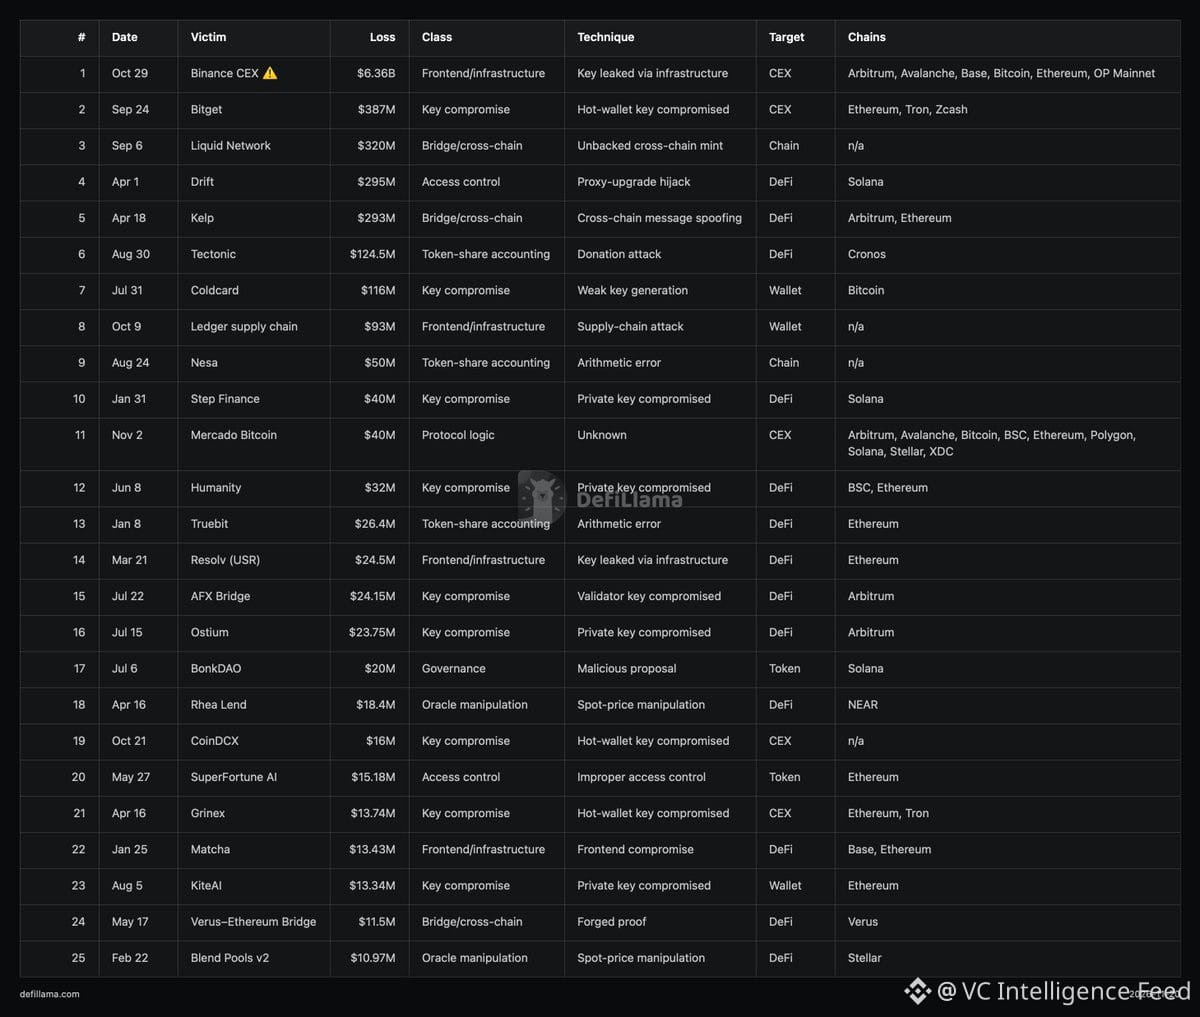
Situation actuelle : 362 piratages depuis le début de l’année, 8,8 milliards de dollars dérobés. Une défaillance des infrastructures à grande échelle.
Le problème fondamental n’est ni le nombre de transactions par seconde ni la technologie L2. C’est le risque opérationnel. Gel des fonds sur les plateformes d’échange, exploits de bridges, défaillances de la conservation des actifs : la confiance des consommateurs disparaît instantanément.
Impossible d’attirer les particuliers quand les rails de paiement tombent en panne de façon imprévisible. Personne n’utilisera un système de paiement où les fonds s’évaporent du jour au lendemain ou où les retraits sont suspendus après un piratage.
Le décalage : les développeurs se concentrent sur les indicateurs de débit, au détriment de l’architecture de sécurité et de fiabilité. La conservation des actifs de niveau institutionnel existe, mais elle n’est pas adaptée à l’expérience utilisateur grand public.
Tant que la sécurité de la couche de base n’égale pas la disponibilité de Visa/Mastercard (99,9 % ou plus), l’adoption massive relève de la fiction. Les particuliers ne toléreront pas les fluctuations de l’accès à leur capital, mais seulement celles des prix.
Conséquence pour les investissements : les protocoles qui résolvent les problèmes de conservation des actifs, d’accès fluide aux monnaies fiduciaires (à l’entrée comme à la sortie) et de couverture par l’assurance offrent un potentiel de hausse asymétrique. Les paris misant uniquement sur la vitesse sont surévalués au regard des risques liés aux infrastructures.
Situation actuelle : 362 piratages depuis le début de l’année, 8,8 milliards de dollars dérobés. Une défaillance des infrastructures à grande échelle.
Le problème fondamental n’est ni le nombre de transactions par seconde ni la technologie L2. C’est le risque opérationnel. Gel des fonds sur les plateformes d’échange, exploits de bridges, défaillances de la conservation des actifs : la confiance des consommateurs disparaît instantanément.
Impossible d’attirer les particuliers quand les rails de paiement tombent en panne de façon imprévisible. Personne n’utilisera un système de paiement où les fonds s’évaporent du jour au lendemain ou où les retraits sont suspendus après un piratage.
Le décalage : les développeurs se concentrent sur les indicateurs de débit, au détriment de l’architecture de sécurité et de fiabilité. La conservation des actifs de niveau institutionnel existe, mais elle n’est pas adaptée à l’expérience utilisateur grand public.
Tant que la sécurité de la couche de base n’égale pas la disponibilité de Visa/Mastercard (99,9 % ou plus), l’adoption massive relève de la fiction. Les particuliers ne toléreront pas les fluctuations de l’accès à leur capital, mais seulement celles des prix.
Conséquence pour les investissements : les protocoles qui résolvent les problèmes de conservation des actifs, d’accès fluide aux monnaies fiduciaires (à l’entrée comme à la sortie) et de couverture par l’assurance offrent un potentiel de hausse asymétrique. Les paris misant uniquement sur la vitesse sont surévalués au regard des risques liés aux infrastructures.