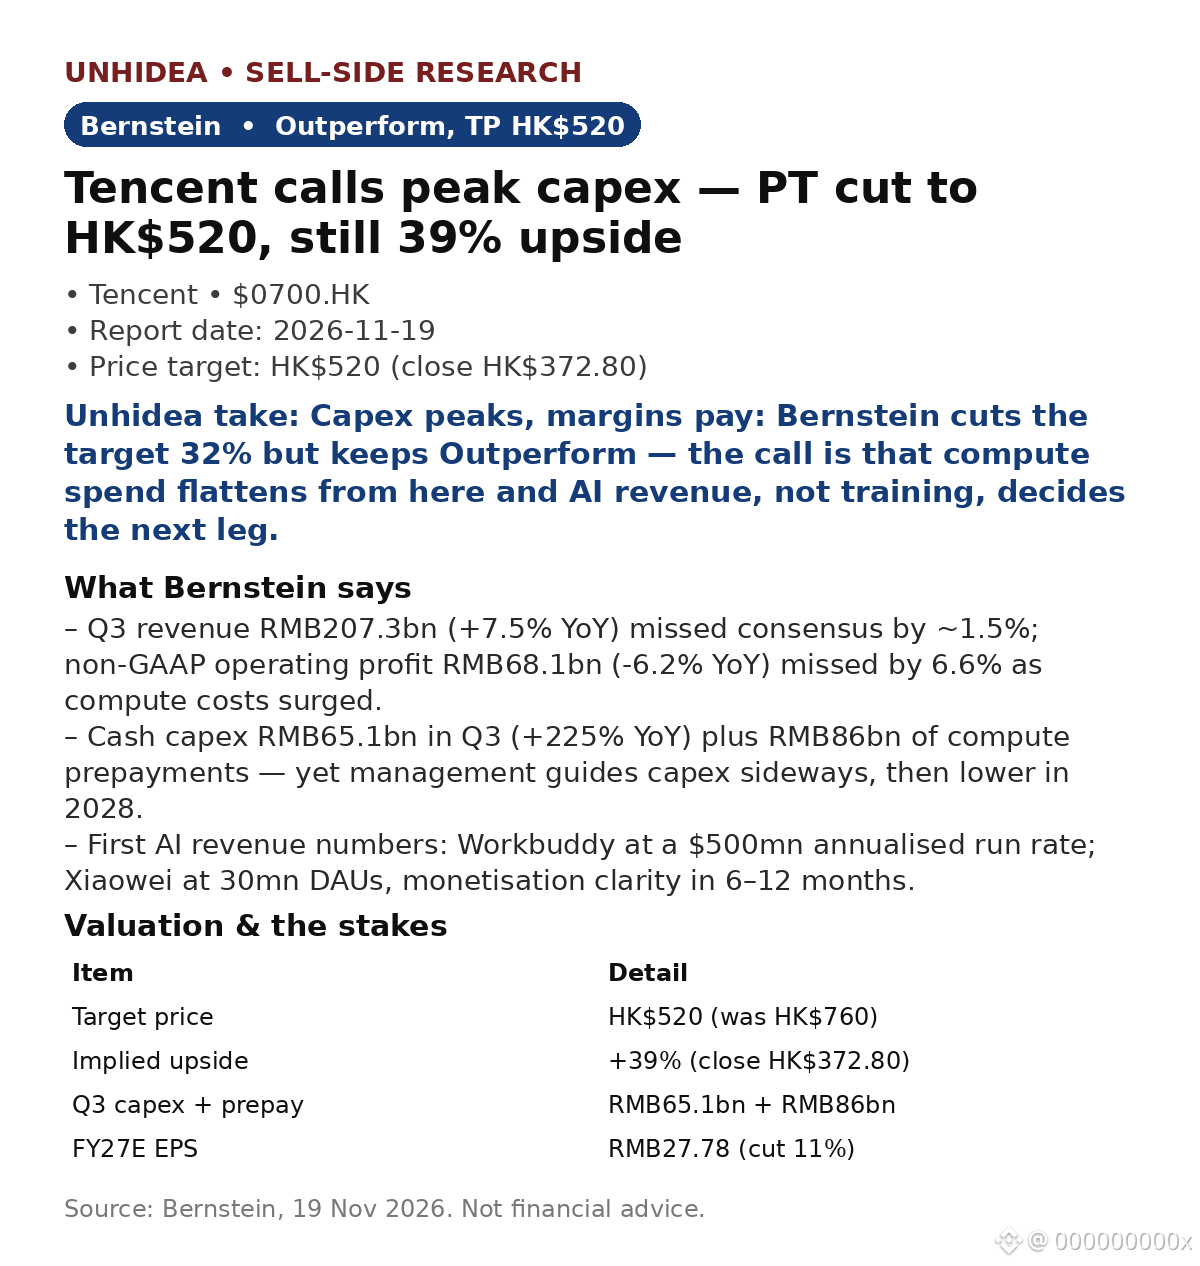
$0700.HK : Tencent estime que les investissements en capex ont atteint leur pic — Bernstein maintient sa recommandation « Outperform », objectif de cours à 520 HK$ (contre 760 HK$ auparavant)
- Chiffre d’affaires du T3 : 207,3 Md RMB (+7,5 % sur un an), soit environ 1,5 % sous le consensus ; bénéfice opérationnel hors normes GAAP : 68,1 Md RMB (-6,2 % sur un an), soit 6,6 % sous le consensus — les coûts de calcul ont pesé sur les résultats.
- Le capex est au cœur du sujet : 65,1 Md RMB au T3 (+225 % sur un an), auxquels s’ajoutent 86 Md RMB de prépaiements pour les capacités de calcul — pourtant, la direction indique que le capex devrait se stabiliser, puis diminuer en 2028. Selon Bernstein, Tencent est la deuxième entreprise, après Sony, à juger les coûts du matériel insoutenables.
- La facture : coûts de bande passante et de serveurs en hausse de 132 % sur un an, dépenses de R&D hors personnel en hausse de 152 %. La publicité progresse encore de 18,8 % à 43,0 Md RMB, les jeux de 4,6 % à 66,5 Md RMB et FBS de 9,4 % à 63,7 Md RMB. Hors dépenses liées à l’IA, le bénéfice opérationnel des activités principales augmente de 8 % à 83,3 Md RMB.
- Premiers chiffres de revenus liés à l’IA : Workbuddy affiche un rythme de chiffre d’affaires annualisé de 500 M$, et Xiaowei compte 30 millions d’utilisateurs actifs quotidiens ; sa monétisation est attendue d’ici 6 à 12 mois. Selon Bernstein, les restrictions américaines sur les puces retardent l’entraînement, mais pas les revenus issus de l’inférence.
- Valorisation : l’objectif de cours de 520 HK$ représente une hausse de 39 % par rapport au cours de clôture de 372,80 HK$ (18 novembre), proche du plus bas sur 52 semaines, à 370 HK$, après un recul de 38 % depuis le début de l’année ; le BPA estimé pour l’exercice 2027 est abaissé de 11 % à 27,78 RMB.
Point de vue d’Unhidea : le pic des investissements en capex est un sujet qui dépasse Tencent — si un acheteur de cette envergure stabilise ses dépenses, c’est la durée du cycle du matériel lié à l’IA qui est en question.
Point de vue d’Unhidea : Tencent se négocie à environ 11 fois ses bénéfices, tandis que l’option liée à l’IA n’est pas valorisée — Workbuddy et Xiaowei fournissent les premiers chiffres concrets ; si la monétisation se concrétise, le multiple de 16 fois les bénéfices de l’exercice suivant retenu par Bernstein pourrait entraîner une revalorisation.
Risques : restrictions américaines sur les puces, conjoncture macroéconomique chinoise, comparables dans le secteur du jeu vidéo, calendrier de la monétisation de l’IA.
Source : Bernstein, 19 novembre 2026. Ceci ne constitue pas un conseil financier.
- Chiffre d’affaires du T3 : 207,3 Md RMB (+7,5 % sur un an), soit environ 1,5 % sous le consensus ; bénéfice opérationnel hors normes GAAP : 68,1 Md RMB (-6,2 % sur un an), soit 6,6 % sous le consensus — les coûts de calcul ont pesé sur les résultats.
- Le capex est au cœur du sujet : 65,1 Md RMB au T3 (+225 % sur un an), auxquels s’ajoutent 86 Md RMB de prépaiements pour les capacités de calcul — pourtant, la direction indique que le capex devrait se stabiliser, puis diminuer en 2028. Selon Bernstein, Tencent est la deuxième entreprise, après Sony, à juger les coûts du matériel insoutenables.
- La facture : coûts de bande passante et de serveurs en hausse de 132 % sur un an, dépenses de R&D hors personnel en hausse de 152 %. La publicité progresse encore de 18,8 % à 43,0 Md RMB, les jeux de 4,6 % à 66,5 Md RMB et FBS de 9,4 % à 63,7 Md RMB. Hors dépenses liées à l’IA, le bénéfice opérationnel des activités principales augmente de 8 % à 83,3 Md RMB.
- Premiers chiffres de revenus liés à l’IA : Workbuddy affiche un rythme de chiffre d’affaires annualisé de 500 M$, et Xiaowei compte 30 millions d’utilisateurs actifs quotidiens ; sa monétisation est attendue d’ici 6 à 12 mois. Selon Bernstein, les restrictions américaines sur les puces retardent l’entraînement, mais pas les revenus issus de l’inférence.
- Valorisation : l’objectif de cours de 520 HK$ représente une hausse de 39 % par rapport au cours de clôture de 372,80 HK$ (18 novembre), proche du plus bas sur 52 semaines, à 370 HK$, après un recul de 38 % depuis le début de l’année ; le BPA estimé pour l’exercice 2027 est abaissé de 11 % à 27,78 RMB.
Point de vue d’Unhidea : le pic des investissements en capex est un sujet qui dépasse Tencent — si un acheteur de cette envergure stabilise ses dépenses, c’est la durée du cycle du matériel lié à l’IA qui est en question.
Point de vue d’Unhidea : Tencent se négocie à environ 11 fois ses bénéfices, tandis que l’option liée à l’IA n’est pas valorisée — Workbuddy et Xiaowei fournissent les premiers chiffres concrets ; si la monétisation se concrétise, le multiple de 16 fois les bénéfices de l’exercice suivant retenu par Bernstein pourrait entraîner une revalorisation.
Risques : restrictions américaines sur les puces, conjoncture macroéconomique chinoise, comparables dans le secteur du jeu vidéo, calendrier de la monétisation de l’IA.
Source : Bernstein, 19 novembre 2026. Ceci ne constitue pas un conseil financier.