
Les chambres de compensation peuvent donc fonctionner sur la blockchain ?
Cette fois, la Banque d’Angleterre ne s’est pas contentée de belles paroles : elle a directement fixé un calendrier de mise en route.
Je vous donne d’emblée mon analyse essentielle : il ne s’agit pas d’ouvrir une porte dérobée aux cryptos, mais de créer une piste d’essai encadrée pour la compensation sur blockchain. Pour que les actifs du monde réel (RWA) intègrent véritablement la finance traditionnelle, ce qui manque n’a jamais été l’émission de jetons, mais la possibilité de faire fonctionner la compensation dans un cadre réglementaire conforme.
Le 16 novembre, la Banque d’Angleterre a publié sa politique définitive ainsi qu’une déclaration sur la politique relative à la « période de mobilisation » (mobilisation) des nouvelles chambres de compensation.
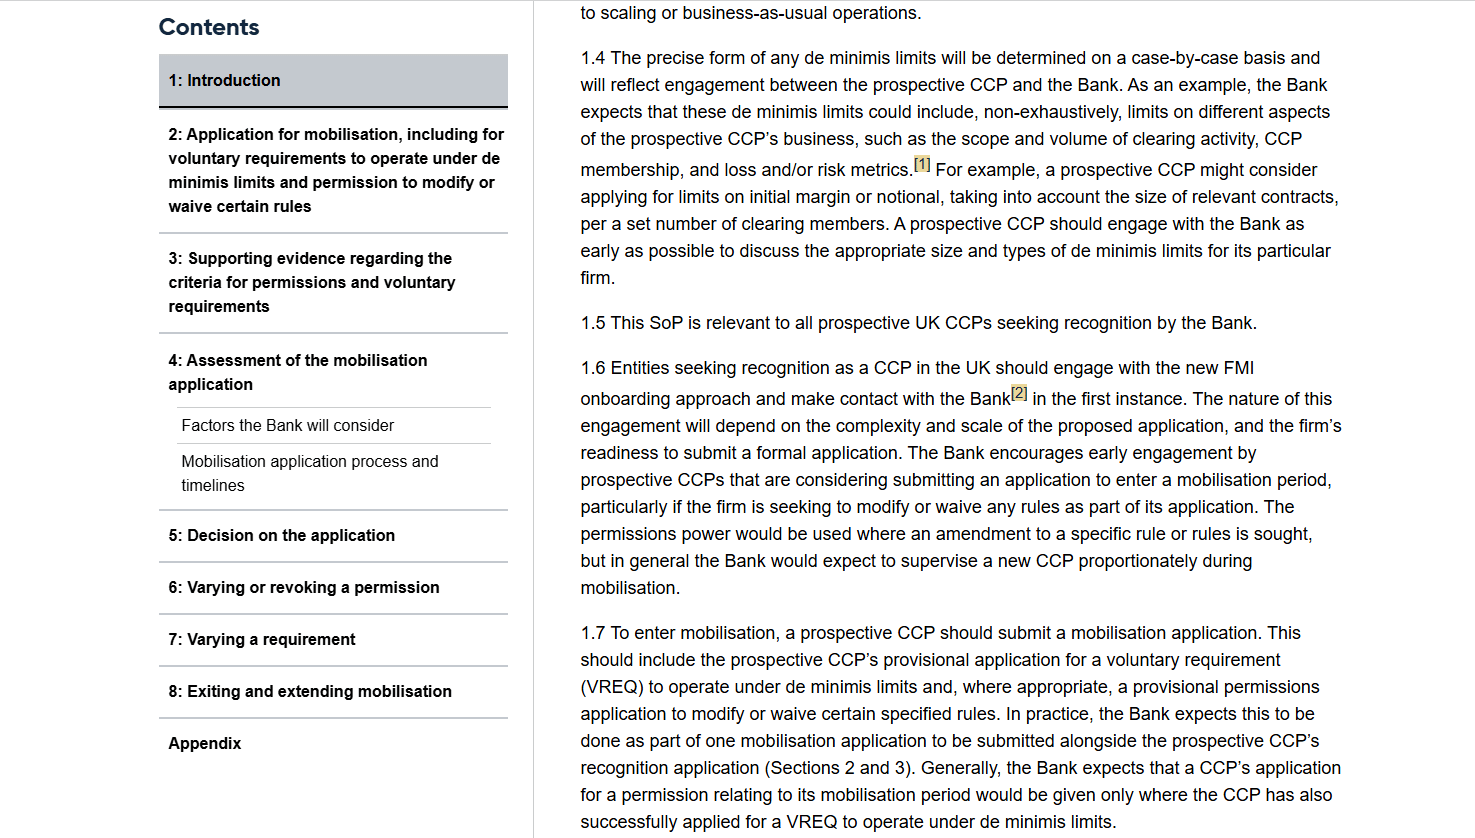
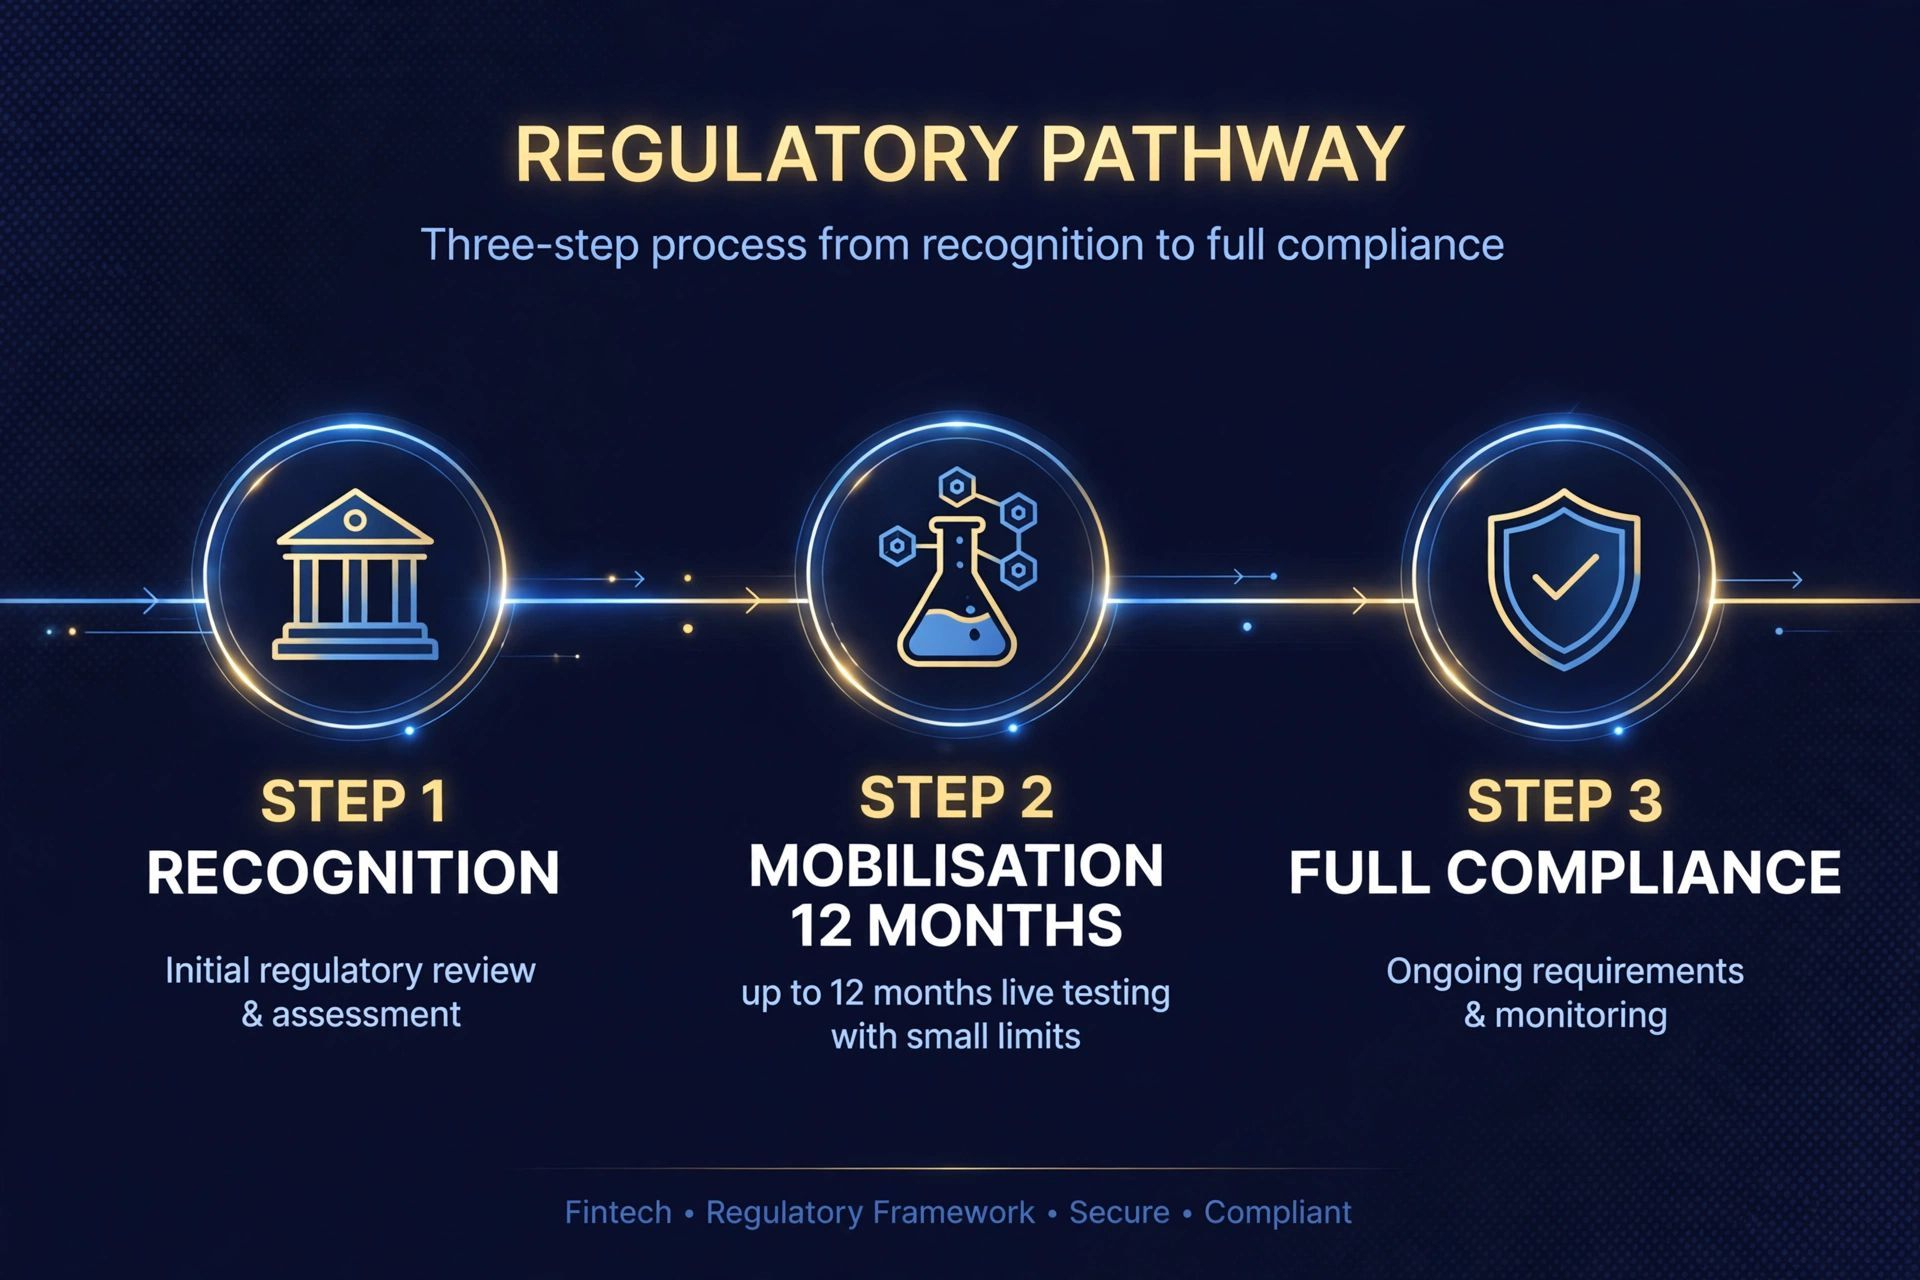
En termes simples : une fois agréée, une nouvelle chambre de compensation n’a pas besoin d’attendre que tous ses systèmes et toutes ses règles soient parfaitement au point pour ouvrir.
Il est possible d’entamer une période de mobilisation pouvant aller jusqu’à 12 mois, afin de mener des tests progressifs dans le cadre d’activités réelles.
Comment se déroule cette période de mobilisation ?
Premièrement, le volume d’activité doit être réduit au minimum.
La Banque d’Angleterre fixera pour chaque entreprise un plafond de minimis au moyen d’une exigence (VREQ), c’est-à-dire une limite de volume d’activité extrêmement faible.
Ce plafond n’est pas défini par un chiffre unique : il est négocié au cas par cas, en fonction du modèle économique et du profil de risque de chaque entreprise.
Deuxièmement, certaines règles peuvent faire l’objet d’une dérogation temporaire ou être modifiées.
La Banque d’Angleterre peut assouplir temporairement certaines règles dans le cadre de ses pouvoirs d’autorisation, à condition que l’entreprise fournisse un plan de mobilisation précisant comment elle se conformera à toutes les règles non modifiées avant l’échéance.
Troisièmement, toutes les règles ne sont pas négociables.
Les Fundamental Rules, les règles fondamentales, ne peuvent faire l’objet d’aucune dérogation. La part de risque assumée par la chambre de compensation elle-même (« skin in the game »), c’est-à-dire la part des pertes qu’elle doit supporter en premier en cas de problème, peut être modifiée. Le capital minimum peut être ajusté, mais avec un plancher d’un million de livres sterling. Les règles de gouvernance peuvent également être négociées, mais le comité des risques doit compter des représentants des membres compensateurs.
Quatrièmement, dépasser les limites a un coût.
La Banque d’Angleterre l’a indiqué : en cas de manquement, elle commence par échanger et évaluer la situation. En cas de manquement grave, elle peut modifier les exigences, imposer une divulgation aux membres, retirer l’autorisation temporaire, voire exercer son pouvoir de donner des instructions en vertu de l’article 296 de la FSMA ou retirer l’agrément.
Pour les entreprises DLT, le point essentiel tient en une phrase : la neutralité technologique.
La Banque d’Angleterre n’a pas créé de nouveau régime spécifique à la blockchain ni défini d’attentes réglementaires propres aux chambres de compensation DLT.
Le principe qu’elle énonce est le suivant : « mêmes risques, mêmes résultats réglementaires ». Que vous utilisiez une base de données traditionnelle ou un registre distribué, la gestion des risques, le caractère définitif du règlement et la résilience doivent satisfaire aux mêmes exigences.
Cette voie est toutefois particulièrement importante pour les entreprises DLT, car les chambres de compensation ne peuvent pas intégrer le bac à sable des titres numériques (DSS).
Le DSS compte actuellement 16 institutions participantes, dont HSBC et LSEG B3. Le programme doit se poursuivre au moins jusqu’en janvier 2029, mais il n’accueille pas de CCP.
Ainsi, pour faire de la compensation sur chaîne, la période de mobilisation constitue actuellement la seule voie réglementaire principale au Royaume-Uni permettant de tester des activités réelles.
Cette initiative ne sort pas de nulle part.
Le 29 octobre, la Banque d’Angleterre a lancé une consultation sur l’acceptation de garanties tokenisées par les chambres de compensation. La date limite est fixée au 12 février 2027.
D’un côté, la question de savoir « qui peut assurer la compensation » ; de l’autre, celle de « ce qui peut servir de garantie ». C’est en combinant ces deux éléments qu’on obtient une vue d’ensemble de la finance tokenisée.
La vice-gouverneure Sarah Breeden l’a dit très clairement : l’objectif est de « permettre à la tokenisation de s’implanter de manière responsable sur les marchés financiers ».
Il faut également préciser le calendrier : ne confondez pas cela avec une ouverture dès demain.
Cette politique devra attendre que le Trésor adopte un texte réglementaire (Statutory Instrument) donnant effet aux pouvoirs d’autorisation. Elle entrera ensuite en vigueur en même temps que la version définitive des règles applicables aux chambres de compensation. La Banque d’Angleterre prévoit cette mise en œuvre pour la fin du premier trimestre 2027.
Une période de mise en œuvre d’au moins 3 mois suivra. D’ici là, les entreprises qui déposent une demande devront toujours suivre l’ancien régime, celui de la version britannique d’EMIR.
La consultation elle-même mérite aussi qu’on s’y intéresse : celle qui s’est déroulée du 4 mars au 4 juin n’a reçu que 3 réponses, provenant respectivement d’une chambre de compensation établie, d’une entreprise potentielle d’infrastructure de marché et d’une association professionnelle.
Les réponses sont peu nombreuses, mais elles vont toutes dans le même sens : les participants soutiennent l’approche, mais veulent savoir comment les limites seront fixées, quelles règles pourront être modifiées et comment se déroulera la procédure de demande.
Pour le secteur des cryptomonnaies et les RWA, l’importance réelle de cette nouvelle ne tient donc pas au fait que « le Royaume-Uni soutient la blockchain », mais au fait que « la compensation, l’étape la plus essentielle et la plus conservatrice, commence à accepter les architectures on-chain ».
L’émission et la négociation peuvent d’abord être testées dans un environnement sandbox, mais pas la compensation. La compensation gère le risque de contrepartie, les marges et le traitement des défauts : c’est le cœur d’un système qui traite chaque jour des transactions de l’ordre de milliers de milliards.
Dès qu’une chambre de compensation native DLT parviendra à fonctionner dans ce cadre, les obligations d’État, les fonds et les obligations tokenisés pourront peut-être passer du stade « émis et négociables » à celui de « compatibles avec les systèmes de compensation traditionnels ».
Pour la suite, trois points suffisent à surveiller.
Premièrement, qui sera le premier à déposer une demande ? La Banque d’Angleterre publiera sur son site Internet l’état d’avancement de sa période de mobilisation.
Deuxièmement, à quel niveau sera fixé son plafond de minimis, et de quelles règles sera-t-il exempté ?
Troisièmement, la législation du Trésor sera-t-elle mise en œuvre à temps, d’ici la fin du premier trimestre 2027 ?
À votre avis, qui se lancera le premier : la branche blockchain d’une chambre de compensation traditionnelle ou une nouvelle entreprise entièrement native DLT ? Venez en discuter dans les commentaires.
#BanqueDAngleterre #RWA #DLT #ChambreDeCompensation #CCP #Tokenisation #BankofEngland #RoyaumeUni #金融基建