JD.com ($JD) : Nomura maintient sa recommandation à l’achat et son objectif de cours à 41 $ — bénéfice supérieur aux attentes au T3, prévisions décevantes pour le T4 et marché qui a sanctionné le titre
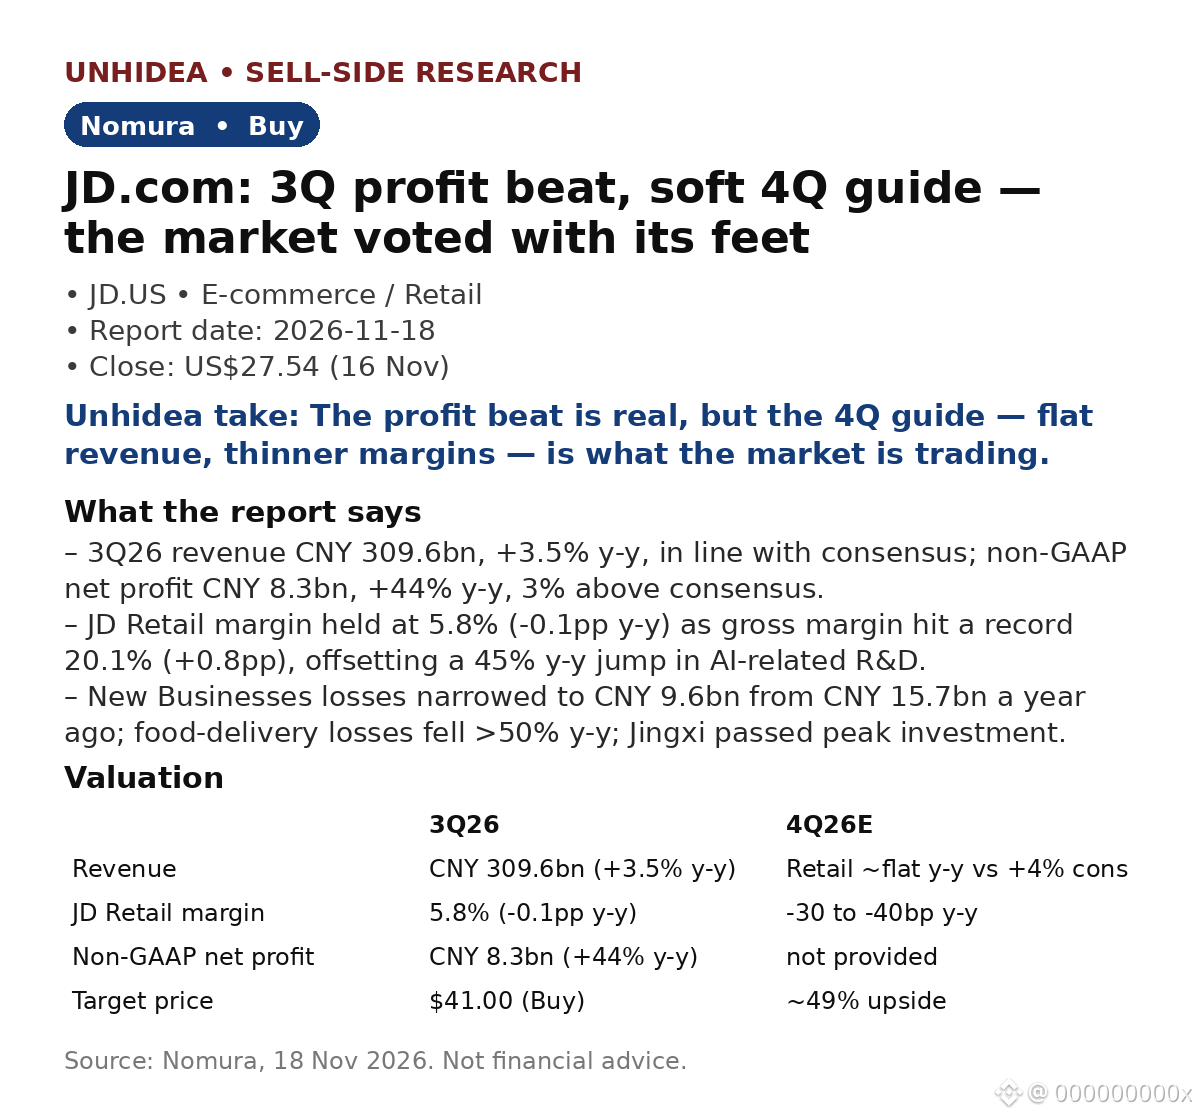
- Chiffre d’affaires au T3 2026 : 309,6 milliards CNY, en hausse de 3,5 % sur un an, conforme aux attentes ; bénéfice net non-GAAP : 8,3 milliards CNY, en hausse de 44 % sur un an et supérieur de 3 % au consensus ; bénéfice opérationnel non-GAAP : 7,3 milliards CNY, supérieur de 15 % au consensus.
- La marge de JD Retail s’est établie à 5,8 % (-0,1 point de pourcentage sur un an) ; la marge brute a atteint un record de 20,1 % (+0,8 point), compensant la hausse de 45 % sur un an des dépenses de R&D en IA.
- Les pertes des nouvelles activités se sont réduites à 9,6 milliards CNY, contre 15,7 milliards CNY un an plus tôt ; les pertes liées à la livraison de repas ont diminué de plus de 50 % sur un an.
- Mais les perspectives pour le T4 semblent décevantes : le chiffre d’affaires de JD Retail est attendu stable sur un an, contre une hausse de 4 % selon le consensus ; la marge devrait reculer de 30 à 40 points de base sur un an, contre 10 points de base attendus.
- Valorisation : l’objectif de cours de 41 $ implique un multiple cours/bénéfice de 8,5x pour l’exercice 2027 estimé, contre 5,7x actuellement — soit un potentiel de hausse d’environ 49 % par rapport au cours de clôture de 27,54 $ le 16 novembre.
L’avis d’Unhidea : la bonne surprise est réelle, mais concerne le passé — le marché réagit aux prévisions pour le T4, pas aux résultats du T3.
L’avis d’Unhidea : l’histoire de JD repose désormais sur la discipline en matière de marges, et non sur la croissance — la réduction des pertes compte davantage qu’un chiffre d’affaires stable.
Réaction du marché : l’action a chuté de 7,7 % le 17 novembre, à 25,43 $, puis a encore reculé de 2,0 % le 18 novembre, à 24,92 $ (Finnhub).
Risques : faiblesse de la consommation ; concurrence ; intégration de CECONYOMY (transaction finalisée le 12 novembre).
Source : Nomura, 18 novembre 2026. Ceci ne constitue pas un conseil financier.
- Chiffre d’affaires au T3 2026 : 309,6 milliards CNY, en hausse de 3,5 % sur un an, conforme aux attentes ; bénéfice net non-GAAP : 8,3 milliards CNY, en hausse de 44 % sur un an et supérieur de 3 % au consensus ; bénéfice opérationnel non-GAAP : 7,3 milliards CNY, supérieur de 15 % au consensus.
- La marge de JD Retail s’est établie à 5,8 % (-0,1 point de pourcentage sur un an) ; la marge brute a atteint un record de 20,1 % (+0,8 point), compensant la hausse de 45 % sur un an des dépenses de R&D en IA.
- Les pertes des nouvelles activités se sont réduites à 9,6 milliards CNY, contre 15,7 milliards CNY un an plus tôt ; les pertes liées à la livraison de repas ont diminué de plus de 50 % sur un an.
- Mais les perspectives pour le T4 semblent décevantes : le chiffre d’affaires de JD Retail est attendu stable sur un an, contre une hausse de 4 % selon le consensus ; la marge devrait reculer de 30 à 40 points de base sur un an, contre 10 points de base attendus.
- Valorisation : l’objectif de cours de 41 $ implique un multiple cours/bénéfice de 8,5x pour l’exercice 2027 estimé, contre 5,7x actuellement — soit un potentiel de hausse d’environ 49 % par rapport au cours de clôture de 27,54 $ le 16 novembre.
L’avis d’Unhidea : la bonne surprise est réelle, mais concerne le passé — le marché réagit aux prévisions pour le T4, pas aux résultats du T3.
L’avis d’Unhidea : l’histoire de JD repose désormais sur la discipline en matière de marges, et non sur la croissance — la réduction des pertes compte davantage qu’un chiffre d’affaires stable.
Réaction du marché : l’action a chuté de 7,7 % le 17 novembre, à 25,43 $, puis a encore reculé de 2,0 % le 18 novembre, à 24,92 $ (Finnhub).
Risques : faiblesse de la consommation ; concurrence ; intégration de CECONYOMY (transaction finalisée le 12 novembre).
Source : Nomura, 18 novembre 2026. Ceci ne constitue pas un conseil financier.