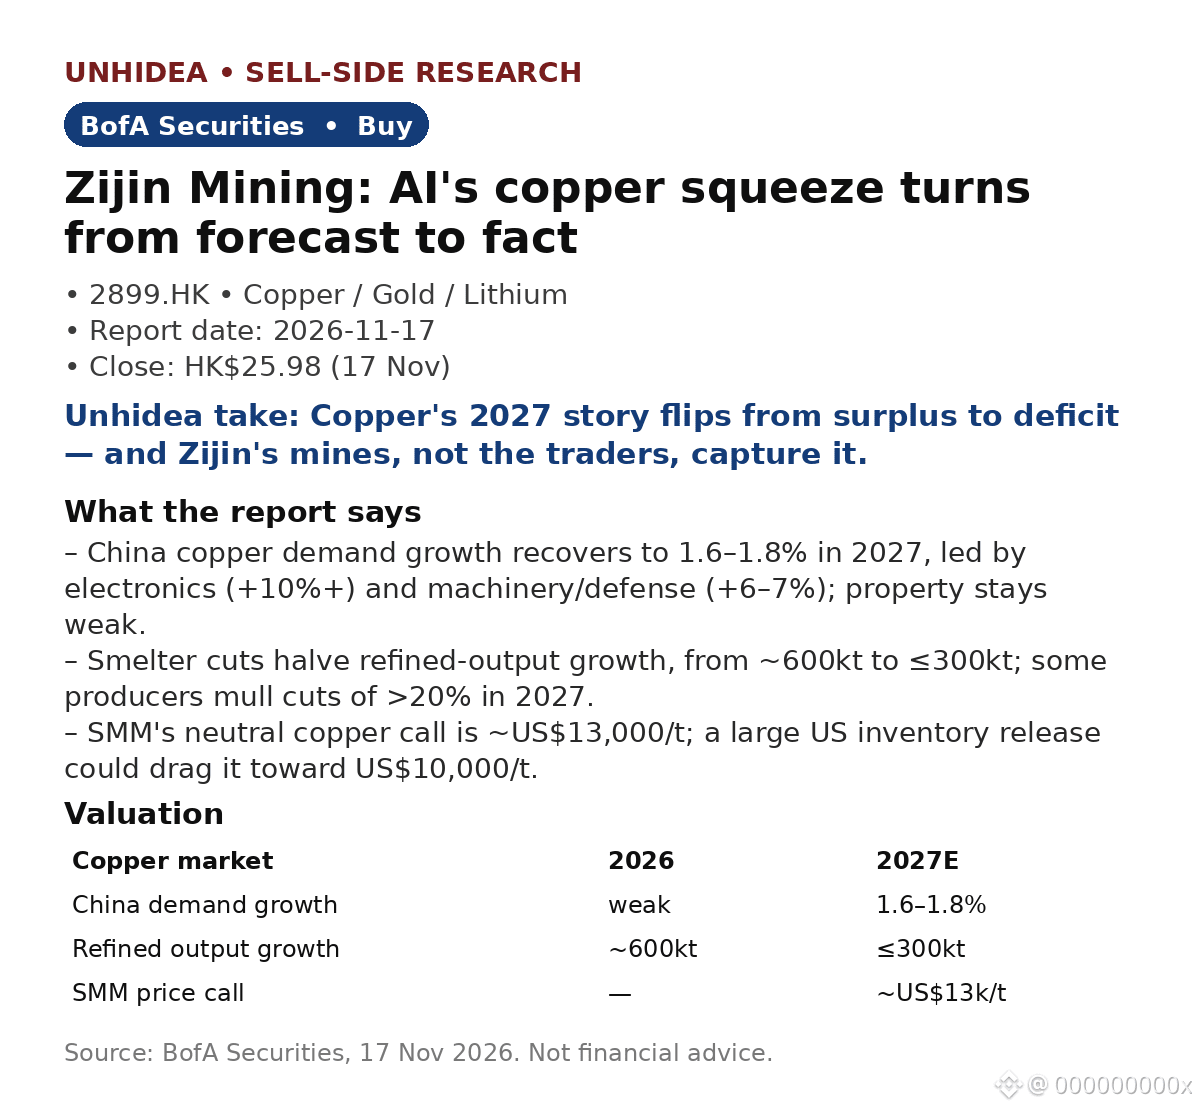
Zijin Mining (2899.HK) : BofA maintient sa recommandation d’achat — la demande chinoise de cuivre se redresse tandis que les fonderies réduisent leur production
- La croissance de la demande chinoise de cuivre se redresse à 1,6–1,8 % en 2027, portée par l’électronique (+10 %+) et les machines/la défense (+6–7 %) ; l’immobilier reste faible.
- Les réductions de production des fonderies divisent par deux la croissance de la production de cuivre raffiné, qui passe d’environ 600 kt à ≤300 kt ; selon SMM, le scénario central se situe autour de 13 000 US$/t, tandis que des déstockages aux États-Unis pourraient faire baisser le cours vers 10 000 US$/t.
- Zijin maintient ses prévisions pour 2026 (hors pertes d’environ 50 kt de Kamoa-Kakula) ; les mines existantes produiront 1,40–1,45 mn t en 2028, contre un objectif de 1,50 mn t ; l’Afrique contribuera à hauteur de plus de 300 kt.
- Les infrastructures d’IA sont un facteur clé : la demande de CCL M8 triple, passant de 2,5 mn à 7,5 mn par mois d’ici fin 2027 ; l’InP représente >70 % du bénéfice net de Yunnan Germanium, avec une marge >65 %, et les commandes sont sécurisées jusqu’en 2027.
- Zijin conserve sa recommandation d’achat ; le titre a clôturé à 25,98 HK$ le 17 novembre. Le cours objectif n’est pas réitéré dans cette note.
Point de vue d’Unhidea : le cuivre est le goulot d’étranglement oublié de l’IA — le marché débat des GPU, alors que le métal qui relie chaque centre de données passe d’une situation d’excédent à un déficit.
Point de vue d’Unhidea : l’avantage de Zijin tient à la croissance des volumes dans un marché déficitaire — le groupe progresse tandis que les fonderies réduisent leur production ; dans un marché tendu, les tonnes comptent davantage que les multiples de valorisation.
Risques : faiblesse macroéconomique ; déstockages aux États-Unis ; perturbations à Kamoa-Kakula.
Source : BofA Securities, 17 novembre 2026. Ceci ne constitue pas un conseil financier.
- La croissance de la demande chinoise de cuivre se redresse à 1,6–1,8 % en 2027, portée par l’électronique (+10 %+) et les machines/la défense (+6–7 %) ; l’immobilier reste faible.
- Les réductions de production des fonderies divisent par deux la croissance de la production de cuivre raffiné, qui passe d’environ 600 kt à ≤300 kt ; selon SMM, le scénario central se situe autour de 13 000 US$/t, tandis que des déstockages aux États-Unis pourraient faire baisser le cours vers 10 000 US$/t.
- Zijin maintient ses prévisions pour 2026 (hors pertes d’environ 50 kt de Kamoa-Kakula) ; les mines existantes produiront 1,40–1,45 mn t en 2028, contre un objectif de 1,50 mn t ; l’Afrique contribuera à hauteur de plus de 300 kt.
- Les infrastructures d’IA sont un facteur clé : la demande de CCL M8 triple, passant de 2,5 mn à 7,5 mn par mois d’ici fin 2027 ; l’InP représente >70 % du bénéfice net de Yunnan Germanium, avec une marge >65 %, et les commandes sont sécurisées jusqu’en 2027.
- Zijin conserve sa recommandation d’achat ; le titre a clôturé à 25,98 HK$ le 17 novembre. Le cours objectif n’est pas réitéré dans cette note.
Point de vue d’Unhidea : le cuivre est le goulot d’étranglement oublié de l’IA — le marché débat des GPU, alors que le métal qui relie chaque centre de données passe d’une situation d’excédent à un déficit.
Point de vue d’Unhidea : l’avantage de Zijin tient à la croissance des volumes dans un marché déficitaire — le groupe progresse tandis que les fonderies réduisent leur production ; dans un marché tendu, les tonnes comptent davantage que les multiples de valorisation.
Risques : faiblesse macroéconomique ; déstockages aux États-Unis ; perturbations à Kamoa-Kakula.
Source : BofA Securities, 17 novembre 2026. Ceci ne constitue pas un conseil financier.