Murata (6981.JP) : Bernstein voit un potentiel de hausse d’environ 116 % alors que les serveurs IA transforment un minuscule condensateur en un avantage concurrentiel durable — objectif de 10 500 ¥ contre une clôture à 4 855 ¥ le 16 novembre
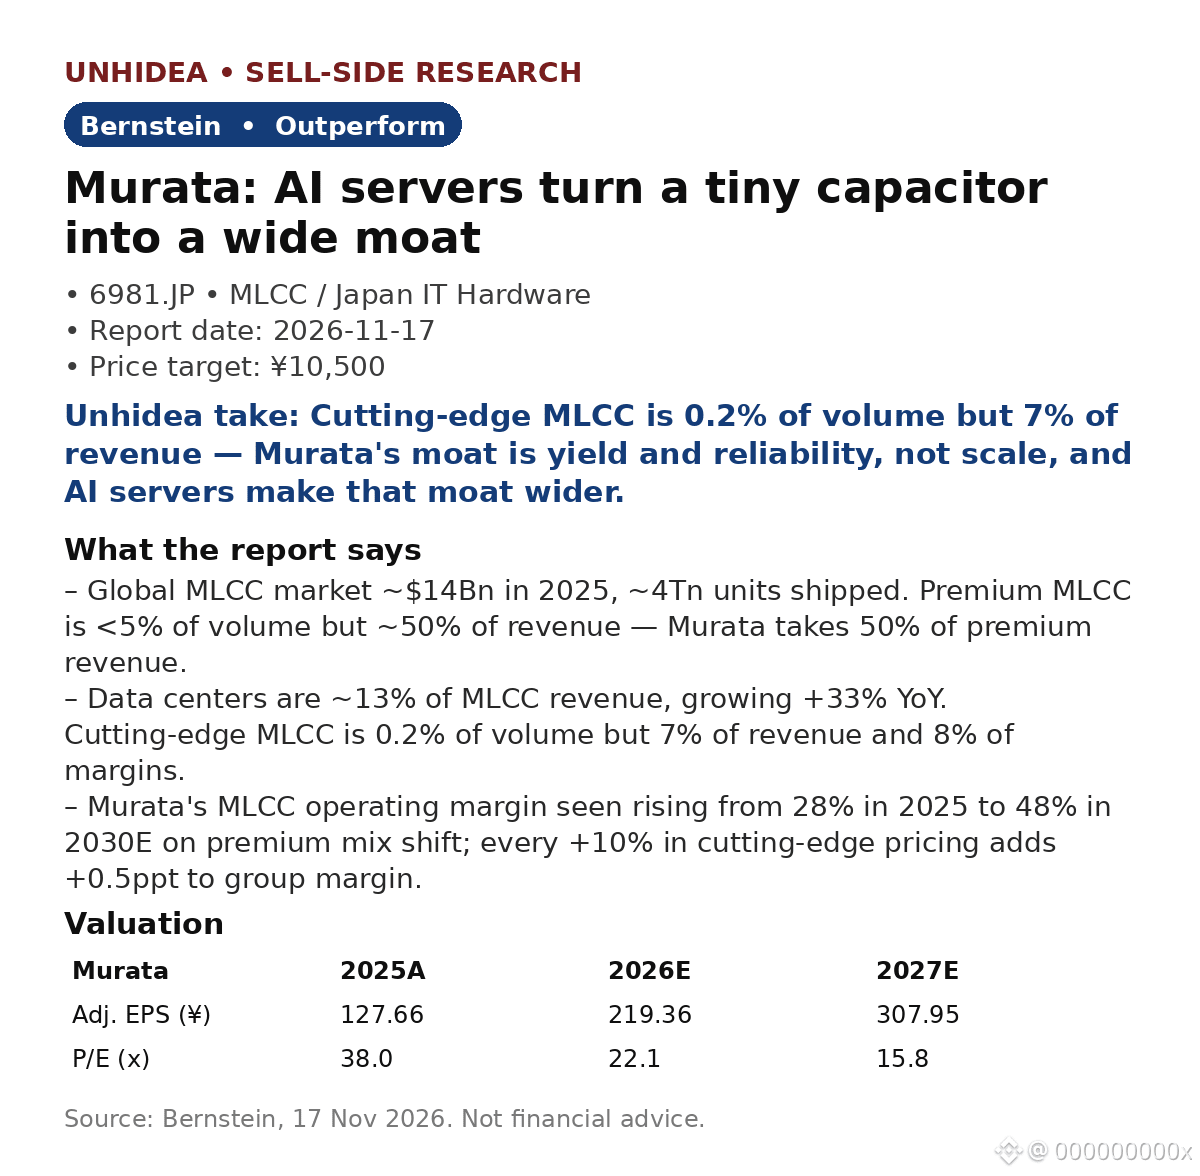
- Marché mondial des MLCC d’environ 14 milliards de dollars en 2025, pour environ 4 000 milliards d’unités. Le haut de gamme représente moins de 5 % du volume, mais environ 50 % du chiffre d’affaires — Murata capte 50 % des revenus du haut de gamme.
- Les centres de données représentent environ 13 % des revenus des MLCC, en hausse de 33 % sur un an. Les MLCC de pointe pèsent 0,2 % du volume, 7 % du chiffre d’affaires et 8 % des marges.
- Les MLCC destinés aux serveurs IA doivent fonctionner 24 h/24 et 7 j/7 pendant plus de 10 ans, avec un taux de défaillance quasi nul — un seuil que la plupart des concurrents ne peuvent atteindre à grande échelle. La R&D de Murata représente 9 % de son chiffre d’affaires, contre 4 à 7 % chez ses pairs.
- La progression des marges viendra de l’évolution du mix, et non de hausses de prix : la marge de Murata sur les MLCC devrait passer de 28 % en 2025 à 48 % en 2030E. Chaque hausse de 10 % des prix des produits de pointe ajoute 0,5 point de pourcentage à la marge du groupe.
- Bernstein confirme sa recommandation « Surperformance » et son objectif de cours de 10 500 ¥. BPA ajusté de 219,36 ¥ en 2026E (+72 % sur un an), puis de 307,95 ¥ en 2027E ; multiples cours/bénéfice de 22,1x et 15,8x.
L’analyse d’Unhidea : les investissements liés à l’IA ont surtout concerné les GPU et l’énergie — mais chaque baie de serveurs IA a besoin de milliers de MLCC qui ne doivent pas tomber en panne. L’avantage de Murata repose sur des qualités moins spectaculaires : certification, fiabilité et rendement de production, qui s’accumulent discrètement.
L’analyse d’Unhidea : Bernstein estime qu’il faudra 5 à 10 ans à la Chine pour rattraper son retard dans les MLCC haut de gamme. Le déploiement de l’IA est en cours, et la liste des fournisseurs homologués ne compte en pratique que deux noms — cette fenêtre d’opportunité constitue la thèse d’investissement.
Risques : Murata hésite à relever ses prix, le changement de mix doit donc porter ses fruits ; un ralentissement des serveurs IA ou une faible demande dans les secteurs des smartphones et de l’automobile pèserait sur les volumes.
Source : Bernstein, 17 novembre 2026. Ceci ne constitue pas un conseil financier.
- Marché mondial des MLCC d’environ 14 milliards de dollars en 2025, pour environ 4 000 milliards d’unités. Le haut de gamme représente moins de 5 % du volume, mais environ 50 % du chiffre d’affaires — Murata capte 50 % des revenus du haut de gamme.
- Les centres de données représentent environ 13 % des revenus des MLCC, en hausse de 33 % sur un an. Les MLCC de pointe pèsent 0,2 % du volume, 7 % du chiffre d’affaires et 8 % des marges.
- Les MLCC destinés aux serveurs IA doivent fonctionner 24 h/24 et 7 j/7 pendant plus de 10 ans, avec un taux de défaillance quasi nul — un seuil que la plupart des concurrents ne peuvent atteindre à grande échelle. La R&D de Murata représente 9 % de son chiffre d’affaires, contre 4 à 7 % chez ses pairs.
- La progression des marges viendra de l’évolution du mix, et non de hausses de prix : la marge de Murata sur les MLCC devrait passer de 28 % en 2025 à 48 % en 2030E. Chaque hausse de 10 % des prix des produits de pointe ajoute 0,5 point de pourcentage à la marge du groupe.
- Bernstein confirme sa recommandation « Surperformance » et son objectif de cours de 10 500 ¥. BPA ajusté de 219,36 ¥ en 2026E (+72 % sur un an), puis de 307,95 ¥ en 2027E ; multiples cours/bénéfice de 22,1x et 15,8x.
L’analyse d’Unhidea : les investissements liés à l’IA ont surtout concerné les GPU et l’énergie — mais chaque baie de serveurs IA a besoin de milliers de MLCC qui ne doivent pas tomber en panne. L’avantage de Murata repose sur des qualités moins spectaculaires : certification, fiabilité et rendement de production, qui s’accumulent discrètement.
L’analyse d’Unhidea : Bernstein estime qu’il faudra 5 à 10 ans à la Chine pour rattraper son retard dans les MLCC haut de gamme. Le déploiement de l’IA est en cours, et la liste des fournisseurs homologués ne compte en pratique que deux noms — cette fenêtre d’opportunité constitue la thèse d’investissement.
Risques : Murata hésite à relever ses prix, le changement de mix doit donc porter ses fruits ; un ralentissement des serveurs IA ou une faible demande dans les secteurs des smartphones et de l’automobile pèserait sur les volumes.
Source : Bernstein, 17 novembre 2026. Ceci ne constitue pas un conseil financier.