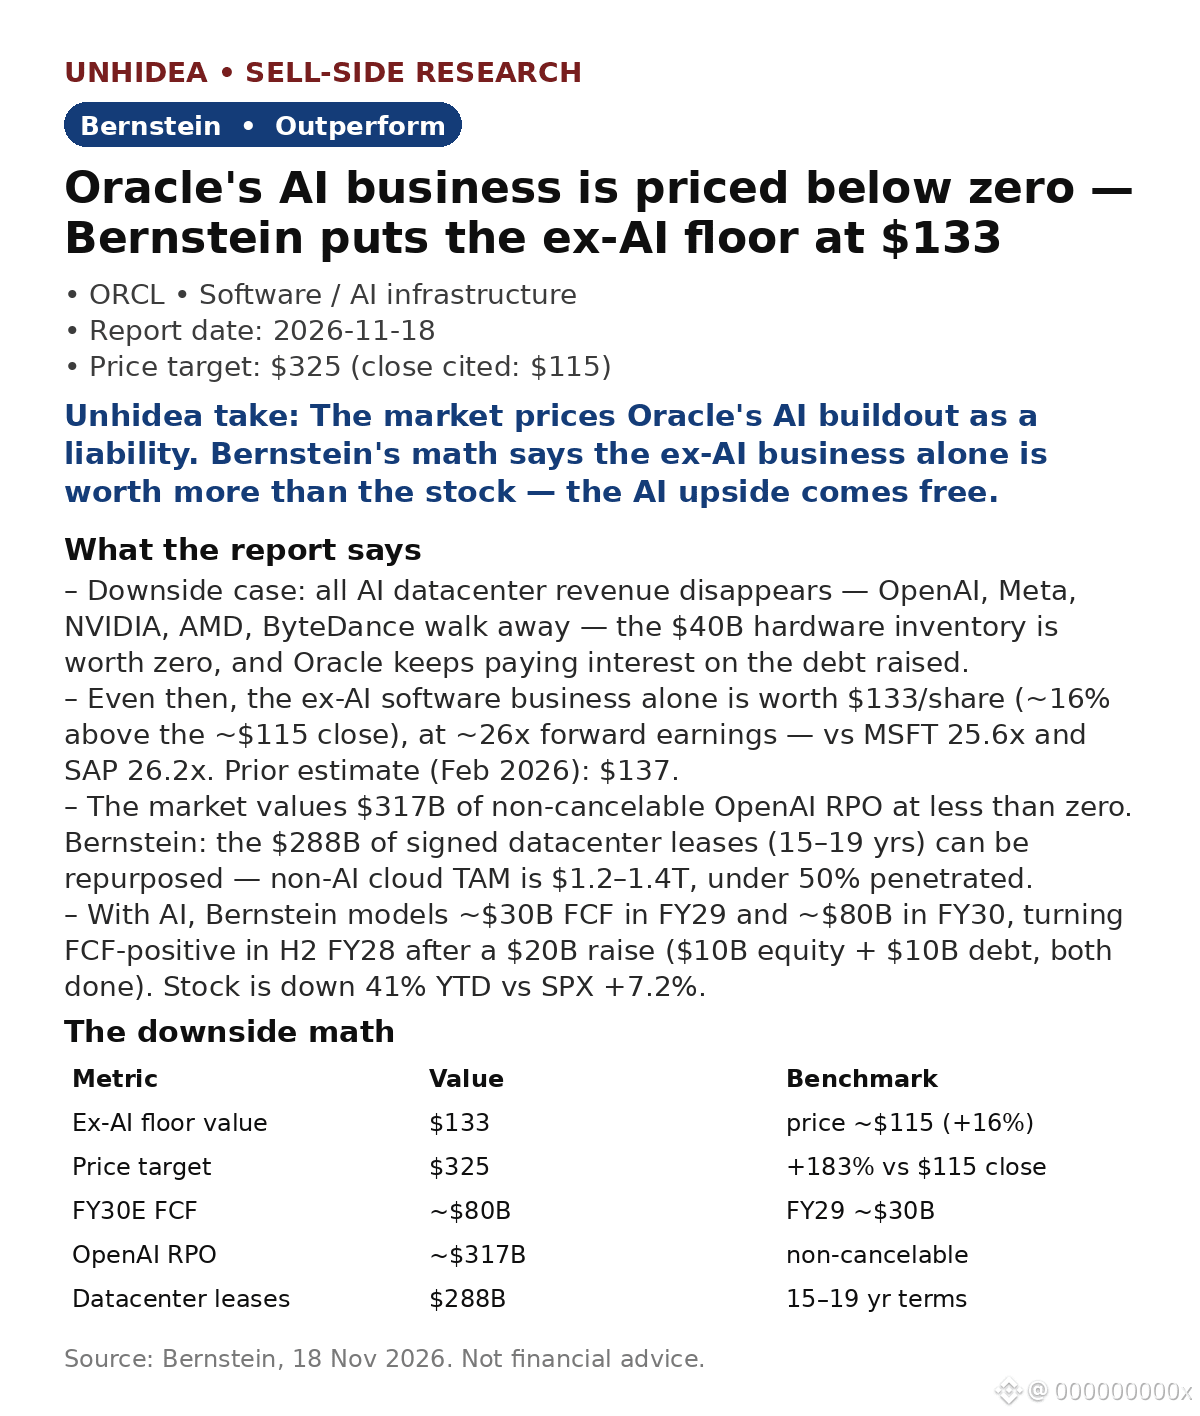
$ORCL : Bernstein estime qu’Oracle vaut 133 $ même si les investissements dans l’IA disparaissaient — soit 16 % au-dessus du cours de clôture de 115 $ — et maintient sa recommandation « Surperformance » avec un objectif de 325 $ (+183 %)
- Scénario défavorable : tous les revenus liés aux centres de données IA disparaissent — OpenAI, Meta, NVIDIA, AMD et ByteDance se retirent — le matériel de 40 Md$ ne vaut plus rien, et Oracle continue de payer les intérêts.
- Même dans ce cas, l’activité logicielle hors IA vaut à elle seule 133 $ par action, à environ 26 fois les bénéfices prévisionnels — en ligne avec MSFT (25,6x) et SAP (26,2x). (Févr. 2026 : 137 $.)
- Le marché valorise à moins de zéro les 317 Md$ de RPO non résiliables d’OpenAI. Les contrats de location de 288 Md$ (15–19 ans) peuvent être réaffectés — le marché adressable total du cloud hors IA est de 1 200 à 1 400 Md$, avec une pénétration inférieure à 50 %.
- Avec l’IA, Bernstein prévoit environ 30 Md$ de flux de trésorerie disponible en FY29 et environ 80 Md$ en FY30, avec des flux de trésorerie disponibles positifs au S2 FY28 après une levée de fonds de 20 Md$ (10 Md$ en capitaux propres + 10 Md$ de dette, réalisée).
Point de vue d’Unhidea : une histoire de mauvaise valorisation, pas de croissance — une protection d’environ 16 % grâce au plancher hors IA, et une option gratuite sur l’IA.
Point de vue d’Unhidea : le plancher de 133 $ repose sur le maintien du multiple de 26x — si les multiples des logiciels en mode SaaS se contractent, le plancher baisse aussi. Surveillez le multiple, pas les gros titres sur OpenAI.
Risques : hiver de l’IA, clients qui ne respectent pas leurs engagements, poids de la dette et des intérêts, dilution.
Source : Bernstein, 18 nov. 2026. Ceci ne constitue pas un conseil financier.
- Scénario défavorable : tous les revenus liés aux centres de données IA disparaissent — OpenAI, Meta, NVIDIA, AMD et ByteDance se retirent — le matériel de 40 Md$ ne vaut plus rien, et Oracle continue de payer les intérêts.
- Même dans ce cas, l’activité logicielle hors IA vaut à elle seule 133 $ par action, à environ 26 fois les bénéfices prévisionnels — en ligne avec MSFT (25,6x) et SAP (26,2x). (Févr. 2026 : 137 $.)
- Le marché valorise à moins de zéro les 317 Md$ de RPO non résiliables d’OpenAI. Les contrats de location de 288 Md$ (15–19 ans) peuvent être réaffectés — le marché adressable total du cloud hors IA est de 1 200 à 1 400 Md$, avec une pénétration inférieure à 50 %.
- Avec l’IA, Bernstein prévoit environ 30 Md$ de flux de trésorerie disponible en FY29 et environ 80 Md$ en FY30, avec des flux de trésorerie disponibles positifs au S2 FY28 après une levée de fonds de 20 Md$ (10 Md$ en capitaux propres + 10 Md$ de dette, réalisée).
Point de vue d’Unhidea : une histoire de mauvaise valorisation, pas de croissance — une protection d’environ 16 % grâce au plancher hors IA, et une option gratuite sur l’IA.
Point de vue d’Unhidea : le plancher de 133 $ repose sur le maintien du multiple de 26x — si les multiples des logiciels en mode SaaS se contractent, le plancher baisse aussi. Surveillez le multiple, pas les gros titres sur OpenAI.
Risques : hiver de l’IA, clients qui ne respectent pas leurs engagements, poids de la dette et des intérêts, dilution.
Source : Bernstein, 18 nov. 2026. Ceci ne constitue pas un conseil financier.