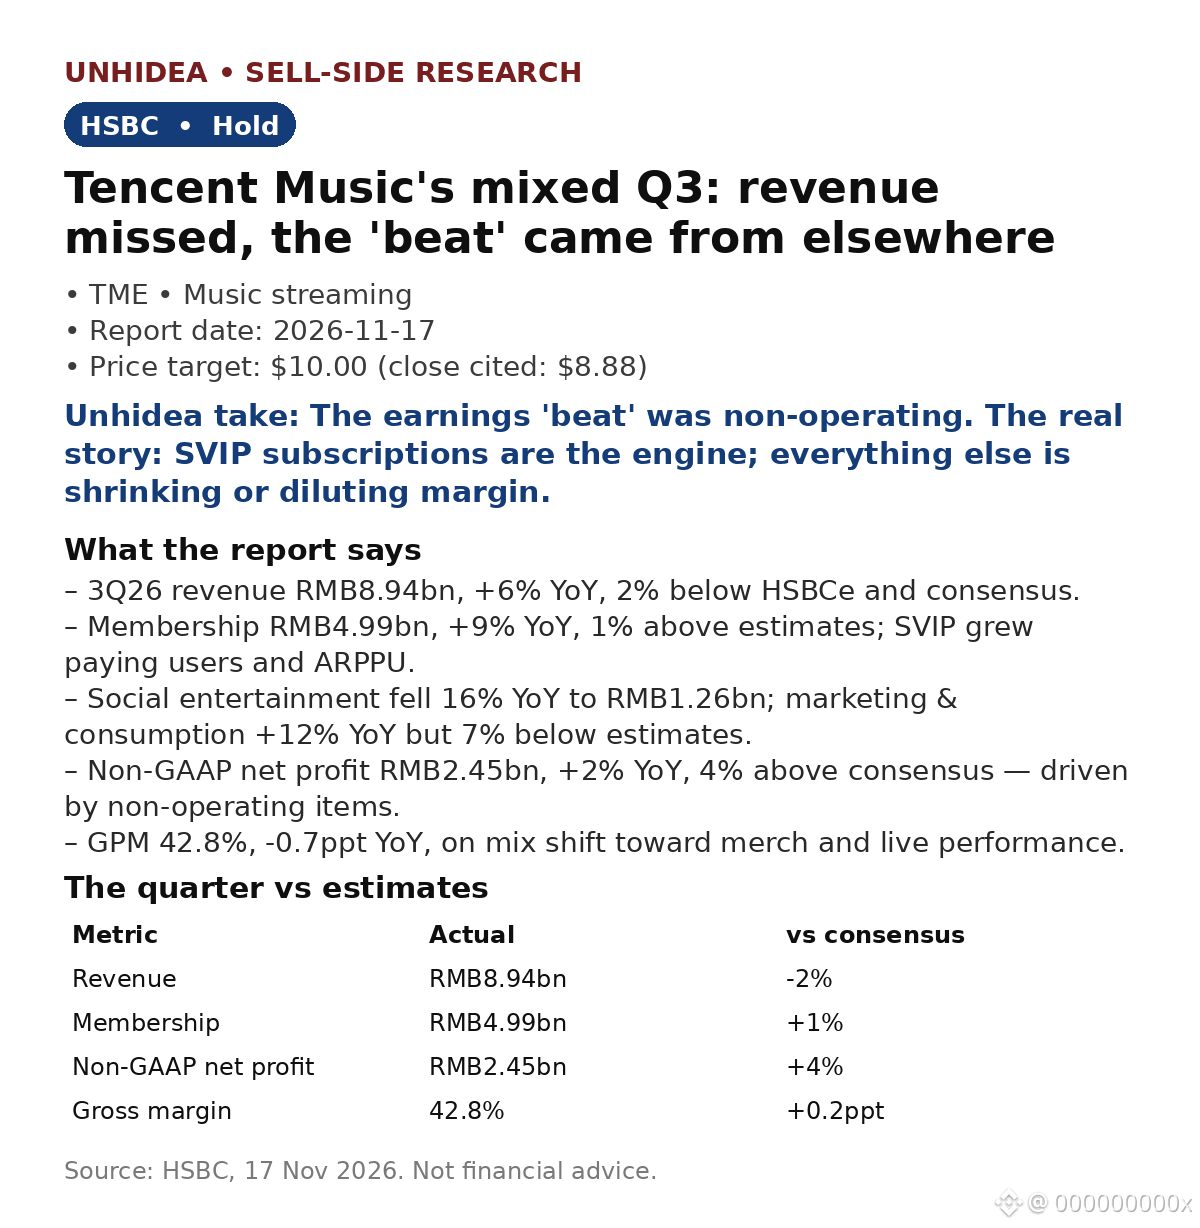
$TME : le chiffre d’affaires du T3 déçoit — 8,94 Md RMB, +6 % sur un an, 2 % sous les attentes du marché — mais HSBC maintient sa recommandation « Conserver » et son objectif de cours à 10,00 $
- Les abonnements ont fait le travail : 4,99 Md RMB, +9 % sur un an, 1 % au-dessus des estimations, grâce à SVIP qui a augmenté le nombre d’abonnés payants et le revenu moyen par utilisateur payant (ARPPU).
- Le divertissement social a chuté de 16 % sur un an, à 1,26 Md RMB ; le marketing et la consommation ont progressé de 12 %, mais sont restés 7 % sous les attentes.
- Bénéfice net non conforme aux normes GAAP de 2,45 Md RMB, en hausse de 2 % sur un an et supérieur de 4 % au consensus — mais cette surperformance provient d’éléments hors exploitation, et non de l’activité.
- Marge brute de 42,8 %, en baisse de 0,7 point de pourcentage sur un an, les produits dérivés et les spectacles en direct représentant une part plus importante du chiffre d’affaires.
- Rachats : 34,7 millions d’ADS pour environ 300 M$ au T3 — soit 2,1 % de la capitalisation boursière en un trimestre.
Valorisation : l’objectif de cours de 10,00 $ est environ 13 % au-dessus du cours de clôture de 8,88 $ cité (16 nov.).
Point de vue d’Unhidea : une « surperformance » reposant sur des éléments hors exploitation n’est pas une surperformance opérationnelle — en les excluant, le trimestre est décevant, avec un résultat opérationnel non-GAAP stable sur un an.
Point de vue d’Unhidea : TME devient discrètement une entreprise d’abonnement — SVIP est le moteur durable ; il faut l’évaluer selon l’ARPPU des abonnements, et non le chiffre d’affaires global.
Risques : coûts d’intégration de Ximalaya, baisse du divertissement social, pression sur la composition des marges.
Source : HSBC, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
- Les abonnements ont fait le travail : 4,99 Md RMB, +9 % sur un an, 1 % au-dessus des estimations, grâce à SVIP qui a augmenté le nombre d’abonnés payants et le revenu moyen par utilisateur payant (ARPPU).
- Le divertissement social a chuté de 16 % sur un an, à 1,26 Md RMB ; le marketing et la consommation ont progressé de 12 %, mais sont restés 7 % sous les attentes.
- Bénéfice net non conforme aux normes GAAP de 2,45 Md RMB, en hausse de 2 % sur un an et supérieur de 4 % au consensus — mais cette surperformance provient d’éléments hors exploitation, et non de l’activité.
- Marge brute de 42,8 %, en baisse de 0,7 point de pourcentage sur un an, les produits dérivés et les spectacles en direct représentant une part plus importante du chiffre d’affaires.
- Rachats : 34,7 millions d’ADS pour environ 300 M$ au T3 — soit 2,1 % de la capitalisation boursière en un trimestre.
Valorisation : l’objectif de cours de 10,00 $ est environ 13 % au-dessus du cours de clôture de 8,88 $ cité (16 nov.).
Point de vue d’Unhidea : une « surperformance » reposant sur des éléments hors exploitation n’est pas une surperformance opérationnelle — en les excluant, le trimestre est décevant, avec un résultat opérationnel non-GAAP stable sur un an.
Point de vue d’Unhidea : TME devient discrètement une entreprise d’abonnement — SVIP est le moteur durable ; il faut l’évaluer selon l’ARPPU des abonnements, et non le chiffre d’affaires global.
Risques : coûts d’intégration de Ximalaya, baisse du divertissement social, pression sur la composition des marges.
Source : HSBC, 17 nov. 2026. Ceci ne constitue pas un conseil financier.