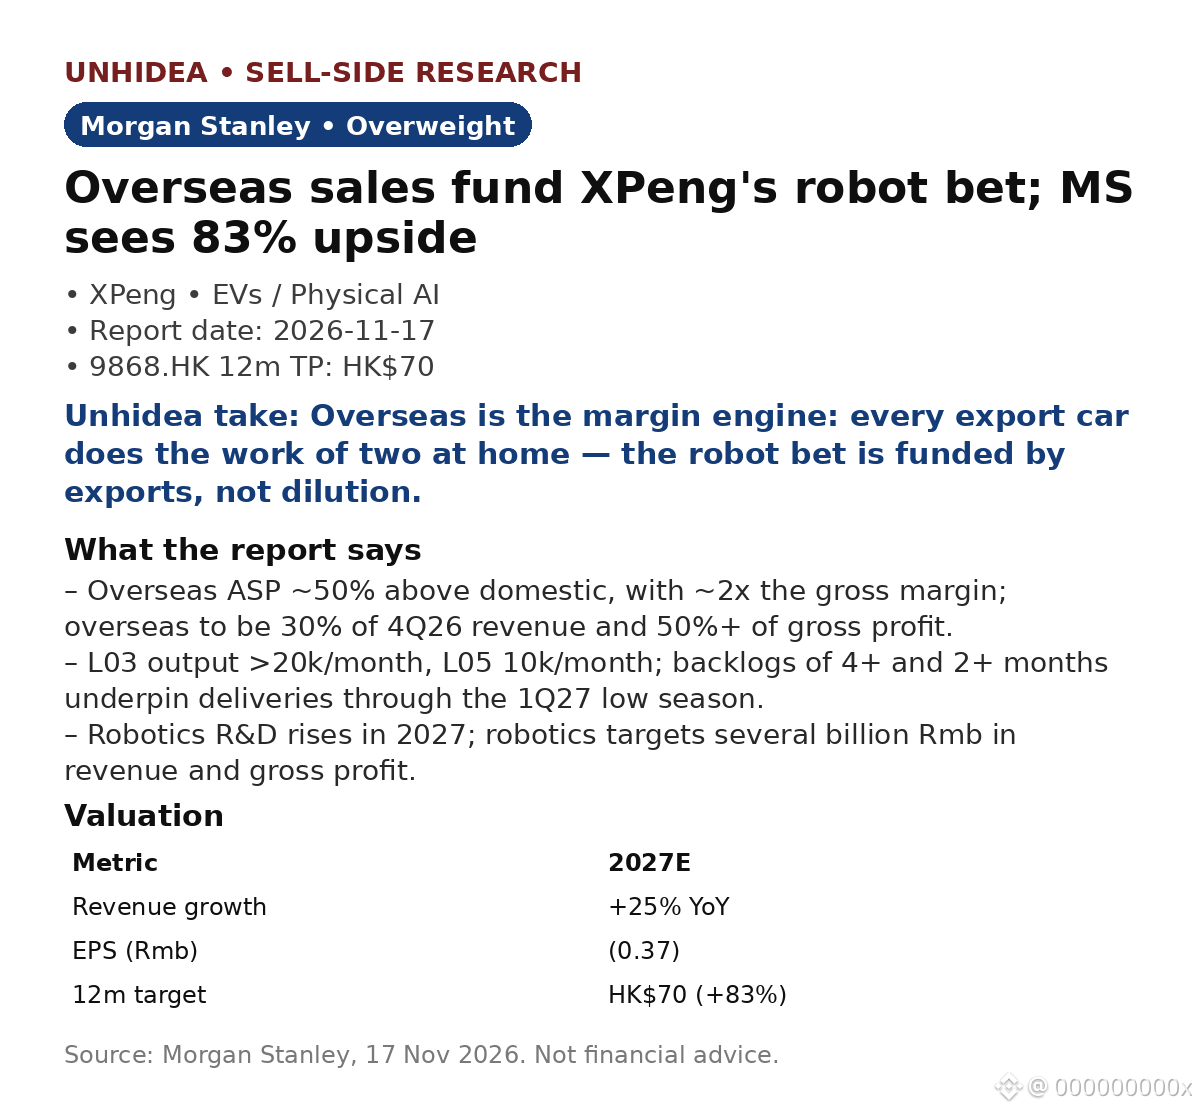
$9868.HK : les voitures de XPeng vendues à l’étranger dégagent des marges environ deux fois supérieures à celles du marché intérieur — Morgan Stanley estime que les exportations financent désormais le pari de la robotique. Recommandation « surpondérer », objectif de HK$70, soit un potentiel de hausse de 83 % par rapport au cours de clôture de HK$38.28 (17 nov.).
Le prix de vente moyen à l’étranger est supérieur d’environ 50 % à celui du marché intérieur, et la marge brute y est près de deux fois plus élevée. MS prévoit que les ventes à l’étranger représenteront 30 % du chiffre d’affaires du 4T26 et plus de la moitié du bénéfice brut, maintenant la marge brute des véhicules à 12–13 % malgré une part accrue des modèles MONA.
La production est vendue plusieurs mois à l’avance : plus de 20 000 L03 par mois et 10 000 L05 par mois, avec respectivement plus de 4 et de 2 mois de commandes en attente, ce qui devrait soutenir les livraisons pendant la basse saison du 1T27.
La robotique constitue le prochain relais de croissance : les dépenses de R&D automobile restent autour de Rmb5bn, tandis que celles consacrées à la robotique augmenteront en 2027. L’objectif est de générer plusieurs milliards de Rmb de chiffre d’affaires et de bénéfice brut, financés par un flux de trésorerie disponible positif (dépenses d’investissement annuelles de Rmb3–4bn).
MS prévoit un chiffre d’affaires de Rmb103.3bn en 2027E (+25 % sur un an) et un premier bénéfice en 2028E (BPA de Rmb0.23, contre une perte de Rmb0.37 en 2027E).
L’avis d’Unhidea : l’international est le moteur des marges — chaque voiture exportée rapporte autant que deux vendues sur le marché intérieur. Les exportations financent donc le pari de la robotique, sans dilution.
L’avis d’Unhidea : il faudra surveiller la concrétisation du chiffre d’affaires de la robotique en 2027. D’ici là, XPeng est valorisé comme un constructeur automobile auquel on associe une activité robotique.
Risques : concurrence ; pression sur les flux de trésorerie ; ralentissement de la demande. Source : Morgan Stanley, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
Le prix de vente moyen à l’étranger est supérieur d’environ 50 % à celui du marché intérieur, et la marge brute y est près de deux fois plus élevée. MS prévoit que les ventes à l’étranger représenteront 30 % du chiffre d’affaires du 4T26 et plus de la moitié du bénéfice brut, maintenant la marge brute des véhicules à 12–13 % malgré une part accrue des modèles MONA.
La production est vendue plusieurs mois à l’avance : plus de 20 000 L03 par mois et 10 000 L05 par mois, avec respectivement plus de 4 et de 2 mois de commandes en attente, ce qui devrait soutenir les livraisons pendant la basse saison du 1T27.
La robotique constitue le prochain relais de croissance : les dépenses de R&D automobile restent autour de Rmb5bn, tandis que celles consacrées à la robotique augmenteront en 2027. L’objectif est de générer plusieurs milliards de Rmb de chiffre d’affaires et de bénéfice brut, financés par un flux de trésorerie disponible positif (dépenses d’investissement annuelles de Rmb3–4bn).
MS prévoit un chiffre d’affaires de Rmb103.3bn en 2027E (+25 % sur un an) et un premier bénéfice en 2028E (BPA de Rmb0.23, contre une perte de Rmb0.37 en 2027E).
L’avis d’Unhidea : l’international est le moteur des marges — chaque voiture exportée rapporte autant que deux vendues sur le marché intérieur. Les exportations financent donc le pari de la robotique, sans dilution.
L’avis d’Unhidea : il faudra surveiller la concrétisation du chiffre d’affaires de la robotique en 2027. D’ici là, XPeng est valorisé comme un constructeur automobile auquel on associe une activité robotique.
Risques : concurrence ; pression sur les flux de trésorerie ; ralentissement de la demande. Source : Morgan Stanley, 17 nov. 2026. Ceci ne constitue pas un conseil financier.