

Auteur du texte original : Santisa
Traduction du texte original : Chopper, Foresight News
Les stratégies de marché neutres dans le secteur des cryptomonnaies sont le domaine de niche auquel j’ai consacré toute mon énergie au cours des dix dernières années.
Historiquement, les stratégies de marché neutres dans le secteur des cryptomonnaies se concentrent sur une catégorie de stratégies : la probabilité de défaut est faible, mais les pertes sont catastrophiques en cas de défaut. Ceux qui y participent doivent rester vigilants à tout moment, car lorsque le coup de sifflet final retentit, ceux qui dégainent les premiers (autrement dit, qui se retirent les premiers) survivent. Et, chose intéressante, dégainer ne coûte presque toujours rien. Les autres ne peuvent qu’écouter indéfiniment les projets leur servir des paroles en l’air : « Nous vous indemniserons, c’est promis. »
C’est une façon de vivre très stressante. Mais les cryptomonnaies vous offrent une possibilité : percevoir une prime de risque totalement disproportionnée par rapport au risque sous-jacent. Difficile de nier que les opérations d’arbitrage sur la base du bitcoin chez Binance, qui rapportaient 70 % en 2021, ou l’effet de levier appliqué aux PT (principal tokens) par l’un de vos fonds spéculatifs tokenisés préférés en 2024, pour atteindre un rendement annualisé de 100 %, étaient des placements très rémunérateurs. Mais un rendement élevé ne signifie pas que ce placement convient à tous les portefeuilles. En réalité, le marché de la DeFi est impitoyable : l’épée de Damoclès peut s’abattre à tout moment sur n’importe quelle position. Cela signifie que vous devez garder constamment un œil sur le fil auquel est suspendue l’épée et configurer toute une série d’alertes susceptibles de se déclencher à tort. Elles vous réveillent, vous et votre partenaire, en pleine nuit, juste pour vérifier si le fil a vraiment cédé, afin que vous puissiez vous mettre hors de portée de l’explosion.
Au départ, les primes de la DeFi étaient incroyablement élevées, en partie parce que le risque était effectivement important, mais surtout parce que les grands investisseurs institutionnels étaient empêchés par leurs mandats d’investissement de saisir ces occasions. Ils s’exposaient à un risque réputationnel énorme et ne disposaient pratiquement pas des compétences nécessaires. D’un côté, des projets bien financés, soutenus par des fonds de capital-risque et avides de dépôts ; de l’autre, des investisseurs particuliers attirés par le risque et la nouveauté, qui, après avoir gagné de l’argent on-chain, se tournaient vers les stablecoins pour se mettre à l’abri. Cette combinaison a permis à ceux qui maîtrisaient tant bien que mal la gestion des risques d’accéder à certaines des stratégies les plus rémunératrices au monde au cours des vingt dernières années.
J’ai eu la chance non seulement d’y prendre part moi-même, mais aussi de bâtir ma propre entreprise autour de cette activité. Les économies d’échelle améliorent l’efficacité ; les forces du nombre et des ressources plus importantes que celles dont disposent les petits acteurs sont aussi un avantage. À l’époque, j’avais compris que la demande de stablecoins on-chain était immense, alors que l’offre était faible. Quelques notions de finance et de technologie suffisaient pour obtenir de généreuses rémunérations. Et il ne s’agissait pas d’un simple décalage : un fossé structurel séparait les institutions sérieuses et les gestionnaires d’actifs de la DeFi, alors considérée comme des « déchets toxiques ». À titre personnel, j’étais alors un geek casanier, plongé dans l’étude de la DeFi et des technologies blockchain, bien loin de la personne que certains d’entre vous ont aujourd’hui la chance de connaître. C’est à cette époque que j’ai rencontré un futur associé. Il m’a convaincu de transformer tout cela en produit et m’a expliqué qu’il existait une vraie demande sur le marché : si nous exposions clairement et en toute transparence les risques, son réseau de clients nous permettrait de bâtir une entreprise florissante. Il avait raison.
Nous avons recruté quelques LP (limited partners, c’est-à-dire des investisseurs) courageux, après leur avoir clairement expliqué que, dans un scénario de stress, les pertes pouvaient bel et bien atteindre 100 %. Ensuite, nous avons sacrifié notre sommeil et notre santé physique et mentale pour nous jeter en première ligne de la frénésie du « yield farming » et d’autres projets qui, avec le recul, ressemblent à des hallucinations provoquées par une forte fièvre. Cette activité a très bien marché pendant les folles hausses de 2020 et 2021. Nous vérifiions les projets de fork un par un, pratiquions le yield farming avec le même stablecoin sur plusieurs protocoles, surveillions une multitude d’adresses à la recherche de signes de stress et d’occasions, tout en devant composer avec les outils médiocres dont disposait alors le secteur.
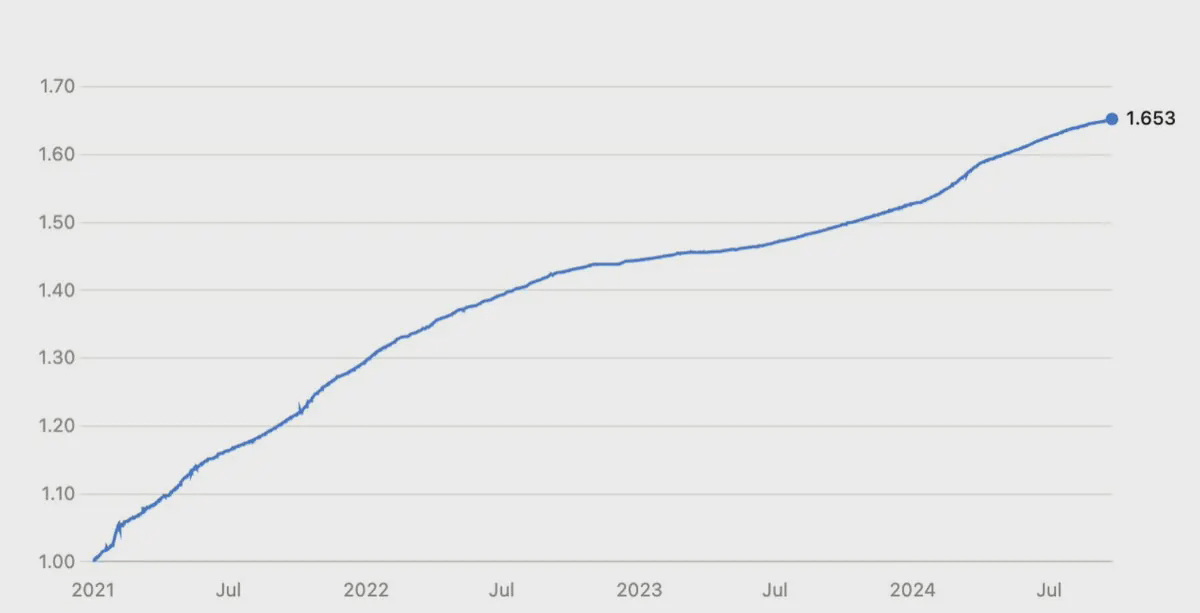
Rendements des fonds de stratégies neutres au marché des cryptomonnaies, de 2021 à 2024
Certains diront que ces rendements ne sont pas assez séduisants en plein marché haussier effréné. Mais regardez bien ce graphique : sur cette période, le recul mensuel a été nul. Les faillites de FTX, BlockFi et Celsius, l’effondrement de Terra et la perte de parité de l’USDC n’ont pas affecté nos rendements.
Oui, l’épée de Damoclès est restée suspendue au-dessus de nos têtes pendant toutes ces années. Mais je suis fier d’avoir obtenu de tels rendements sans aucune perte dans un environnement pareil.
Au fil des ans, ces rendements nous ont coûté plusieurs « petites crises cardiaques » : des transactions disparaissaient sans raison d’un bridge inter-chaînes, puis réapparaissaient soudainement quatre heures plus tard ; l’USDT perdait régulièrement sa parité ; l’USDC est tombé un temps à 0,88 dollar ; l’UST, qui pesait des dizaines de milliards de dollars, a été réduit à néant ; et de nombreux protocoles avec lesquels nous avions travaillé ont été détruits par des failles de contrats intelligents ou des problèmes de sécurité opérationnelle.
L’alpha opérationnel tient en trois points : 1) maîtriser la finance ; 2) avoir une compréhension intermédiaire de la technologie et des contrats intelligents ; 3) ne pas jouer soi-même dans un secteur conçu pour les joueurs, mais leur prêter de l’argent.
Ce secteur n’est pas fait pour les âmes sensibles, mais les rendements compensent largement le coût pour la santé. Les opérations à effet de levier que nous menions justifiaient les rendements que nous avons obtenus. C’était une occasion générationnelle que nous avons saisie à pleines mains. Je serai éternellement reconnaissant pour cette période, ainsi qu’à l’associé qui m’a poussé à prendre des risques et à développer cette activité.
Au cours des années suivantes, les rendements se sont progressivement amenuisés. Nous avons commencé à acheter des bons du Trésor américain et à ne rien faire, tout en regardant les dépenses opérationnelles saigner l’entreprise. Les rendements avaient disparu, et notre mandat était très strict : si le risque perçu dépassait le rendement, nous n’investissions pas. Nous avons tenu bon jusqu’au bout, au prix de nombreux débats houleux et de demandes de rachat des LP, afin de préserver l’objectivité de notre analyse et de mesurer et évaluer tous les risques auxquels chaque position était exposée à chaque niveau de la pile technologique. Les niveaux de risque pouvaient parfois atteindre sept, couvrant les risques financiers, de conservation, de mauvaise gestion, réglementaires, opérationnels, d’opacité et liés aux contrats intelligents, entre autres. Cela rendait naturellement de nombreux investissements impossibles. Ceux qui participaient à des projets dont le rendement était inférieur au SOFR (taux de financement au jour le jour garanti) étaient des gens qui ne pouvaient pas se passer de la DeFi ; pour eux, mieux valait un rendement que pas de rendement du tout.
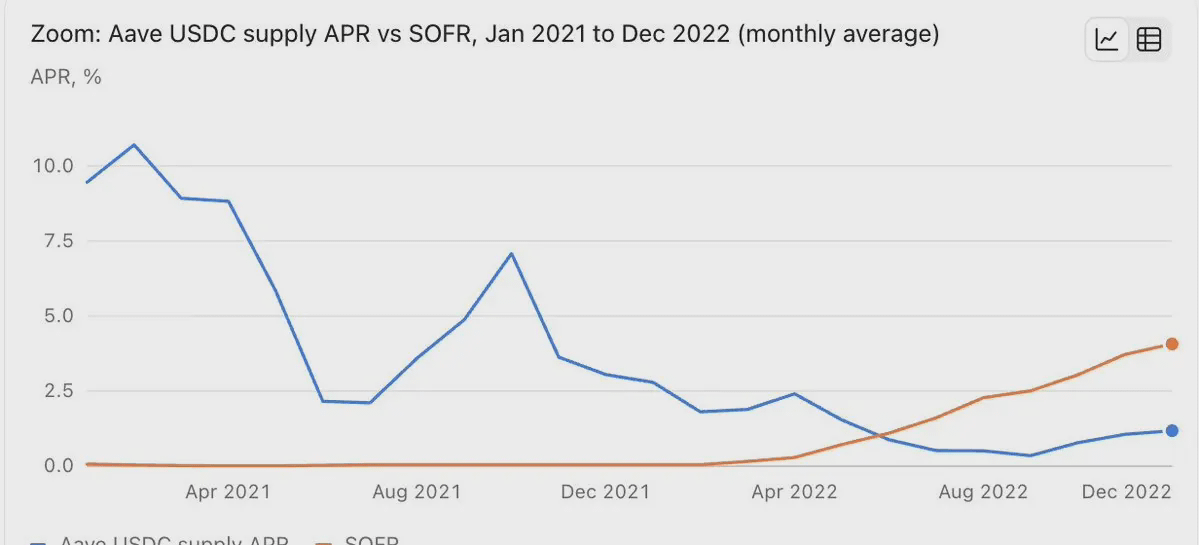
Taux de l’USDC sur AAVE par rapport au SOFR
Lorsque le marché haussier a commencé à revenir en 2023, le secteur avait profondément changé. Des acteurs professionnels et bien financés avaient désormais dépassé notre niveau dans le prêt DeFi, le yield farming, l’arbitrage et les stratégies généralement neutres au marché. Nous parvenions encore à trouver quelques occasions de taille plus modeste où investir, mais les rendements ajustés au risque s’étaient fortement comprimés. Pour ma part, la responsabilité envers les LP me pesait beaucoup psychologiquement. Quel que soit le degré de transparence de votre mandat de risque et de vos clauses de non-responsabilité, si les gens ne les lisent pas et vous font simplement confiance, vous portez une lourde responsabilité — ce qui ne correspond pas à ma conception de la « véritable gestion de fonds ». Les rendements ne compensaient plus le stress que je subissais.
En 2024, je me suis donc tourné vers des stratégies de rendement non dépositaires, ciblant les family offices et les plateformes d’échange de cryptomonnaies, dont les clients comprenaient clairement les risques des stratégies. Mais cette approche exigeait toujours énormément d’interventions humaines. La communication entre les clients, qui détenaient les actifs en conservation, et nous était laborieuse. Une fois les frais déduits, les stratégies que nous proposions et le suivi que nous en assurions ne rapportaient pratiquement rien.
C’est alors que j’ai découvert un nouveau modèle de gestion neutre au marché dans l’univers des cryptomonnaies. Les institutions de ce secteur gèrent activement leurs propres portefeuilles, cherchent à obtenir les meilleurs rendements et gèrent les risques. Leurs équipes sont réparties sur plusieurs fuseaux horaires, elles disposent d’une suite complète d’outils de surveillance coûteux et d’une infrastructure de gestion des clés hautement sophistiquée. Je me suis retrouvé dans une situation délicate : je voulais maximiser l’alpha, mais je n’avais ni l’infrastructure ni les capitaux nécessaires pour le faire efficacement. Il ne me restait donc que deux options :
Lever des fonds auprès de GP (general partners, c’est-à-dire des gestionnaires de fonds) spécialisés dans les stratégies neutres au marché, puis lever à nouveau des fonds auprès des LP — autrement dit, repartir de zéro ;
Rejoindre des acteurs établis qui exploitaient déjà efficacement les primes on-chain, grâce à d’importantes structures et à des budgets de sécurité conséquents.
Au fond, je suis gestionnaire de fonds. Si je me suis occupé de gestion, de levées de fonds et de direction d’équipes, c’est uniquement parce que je n’avais pas d’autre choix. À l’époque, il existait peu de fonds neutres au marché réellement réputés sur le marché, et j’ai dû en créer un moi-même. Le marché des cryptomonnaies de 2025 est très différent. J’ai eu la chance de rencontrer des personnes talentueuses qui déployaient justement des capitaux considérables on-chain.
Mon aventure chez Spark a commencé en juillet 2025. Au moment où j’écris ces lignes, Spark a déployé environ 3,3 milliards de dollars on-chain, principalement dans des prêts surcollatéralisés adossés à des actifs de premier ordre, à la fois sur son propre marché de prêt on-chain et contre des bitcoins détenus auprès de dépositaires qualifiés. Spark est également le plus grand teneur de marché de stablecoins du secteur et exploite le meilleur produit USDT. Gérer « le marché lui-même » et opérer « sur le marché » sont deux choses tout à fait différentes.
J’ai fini par maîtriser l’art de garder un œil sur le fil, et toute ma vie professionnelle repose là-dessus. Je continuerai à le surveiller avec diligence, en clignant le moins possible des yeux, tandis que mon cou restera sous l’épée. Je ne prendrai du repos qu’une fois que j’aurai éloigné mon cou.