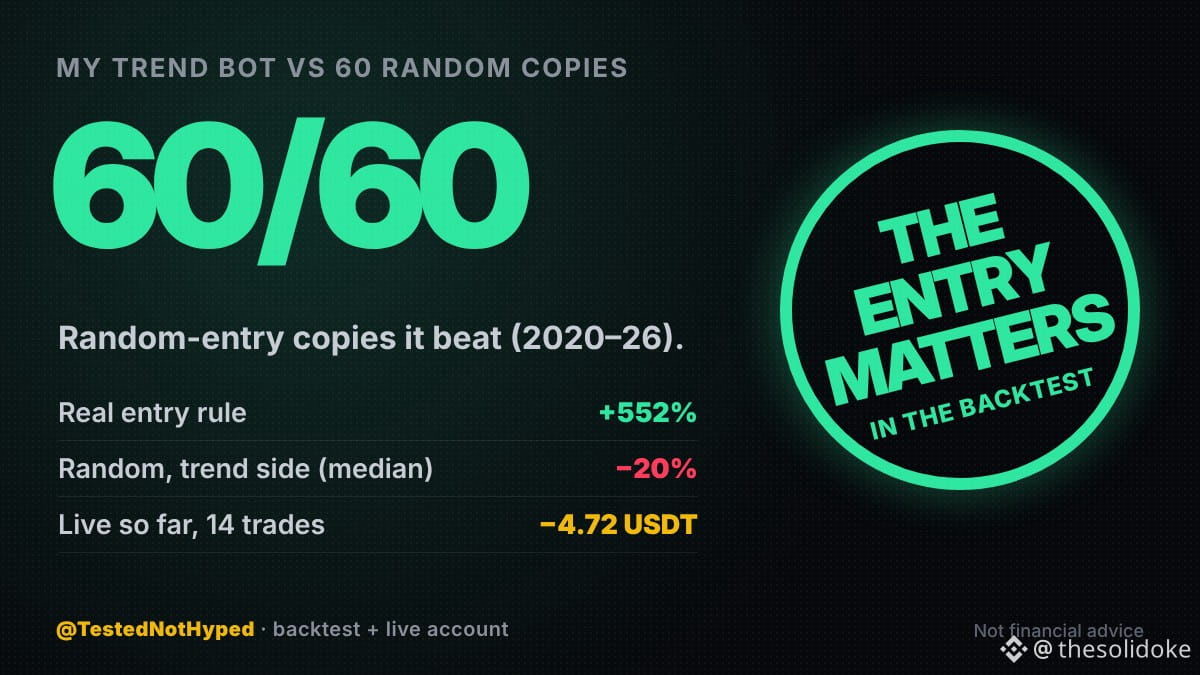
Mon bot de tendance affiche −4.72 USDT après 14 transactions réelles. Il est défectueux ou simplement trop récent ? Voici le test que j’utilise pour le savoir.
Je reprends exactement les sorties et le dimensionnement des positions du bot. Je remplace uniquement les entrées par des dates aléatoires, au même rythme que les transactions du bot réel. Je lance le test 60 fois sur les données de 2020 à 2026.
Résultats :
• entrées aléatoires dans le sens de la tendance : médiane de −20 %, 50 fois sur 60, mon seuil d’arrêt à −40 % a été atteint
• entrées aléatoires dans n’importe quelle direction : médiane de −32 %, arrêt 59 fois sur 60
• la vraie règle d’entrée : +552 %
Elle a surpassé les 60 autres. L’avantage vient donc du signal d’entrée, et non des sorties ou du dimensionnement.
Ce que cela ne prouve pas : que les 14 prochaines transactions seront rentables. Ma simulation sur un an de ce bot avec un risque de 1,5 % affiche une médiane de +35 %, et environ une année sur 8 se termine quand même par une perte.
Donc, −4.72 après 14 transactions, c’est dans la normale. Le bot reste actif, sans changement, et chaque dimanche, je vérifie chaque transaction en cours par rapport au backtest.
Avez-vous déjà testé votre stratégie avec des entrées aléatoires ? 👇
Ceci n’est pas un conseil financier. Backtest et compte réel.
#TradingBots #algoTrading #bitcoin $BTC
Je reprends exactement les sorties et le dimensionnement des positions du bot. Je remplace uniquement les entrées par des dates aléatoires, au même rythme que les transactions du bot réel. Je lance le test 60 fois sur les données de 2020 à 2026.
Résultats :
• entrées aléatoires dans le sens de la tendance : médiane de −20 %, 50 fois sur 60, mon seuil d’arrêt à −40 % a été atteint
• entrées aléatoires dans n’importe quelle direction : médiane de −32 %, arrêt 59 fois sur 60
• la vraie règle d’entrée : +552 %
Elle a surpassé les 60 autres. L’avantage vient donc du signal d’entrée, et non des sorties ou du dimensionnement.
Ce que cela ne prouve pas : que les 14 prochaines transactions seront rentables. Ma simulation sur un an de ce bot avec un risque de 1,5 % affiche une médiane de +35 %, et environ une année sur 8 se termine quand même par une perte.
Donc, −4.72 après 14 transactions, c’est dans la normale. Le bot reste actif, sans changement, et chaque dimanche, je vérifie chaque transaction en cours par rapport au backtest.
Avez-vous déjà testé votre stratégie avec des entrées aléatoires ? 👇
Ceci n’est pas un conseil financier. Backtest et compte réel.
#TradingBots #algoTrading #bitcoin $BTC