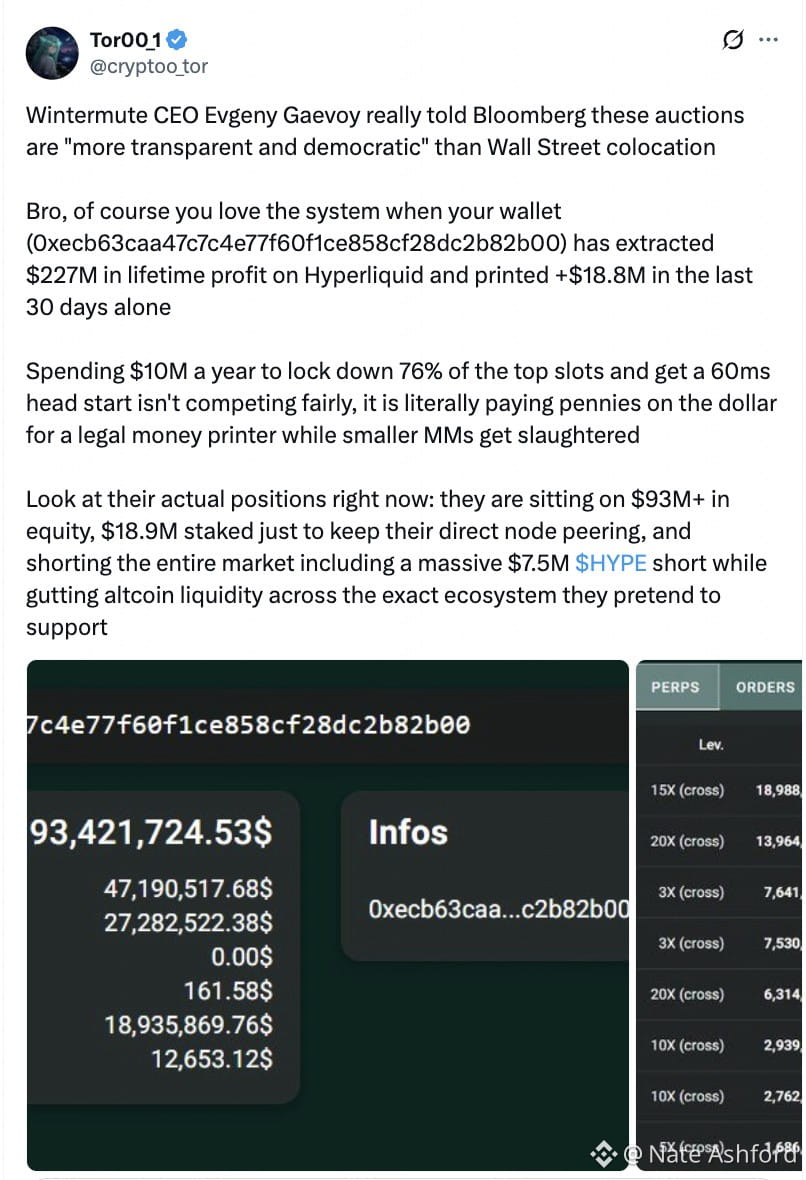
Les profits de Wintermute sur Hyperliquid ont déjà dépassé les 200 M$... En vérité, les teneurs de marché ont un avantage de vitesse que les traders particuliers ordinaires ne peuvent tout simplement pas égaler🤷🤷
Hyperliquid dispose d’un mécanisme appelé « priorité gossip », avec des enchères toutes les trois minutes. L’adresse qui mise le plus obtient un accès prioritaire aux données des ordres entrants. Chaque créneau réduit la latence d’environ 20 millisecondes. Grâce à ces avantages cumulés, les participants peuvent voir les flux d’ordres environ 50 à 60 millisecondes avant les utilisateurs ordinaires.
Au cours du mois dernier, des portefeuilles liés à Wintermute ont remporté environ 76 % des enchères pour le créneau de priorité maximale. Maintenir cette position coûte près de 10 M$ par an.
En quelques dizaines de millisecondes à peine, un humain n’a même pas le temps de réagir — mais un algorithme peut déjà retirer des cotations risquées, passer de nouveaux ordres ou se couvrir sur une autre plateforme d’échange.
Si les teneurs de marché plus lents continuent de voir leurs cotations exploitées, ils n’ont guère d’autre choix que d’élargir leurs écarts ou de se retirer complètement. Et les traders ordinaires pourraient aussi finir par payer des coûts d’exécution plus élevés.
Hyperliquid dispose d’un mécanisme appelé « priorité gossip », avec des enchères toutes les trois minutes. L’adresse qui mise le plus obtient un accès prioritaire aux données des ordres entrants. Chaque créneau réduit la latence d’environ 20 millisecondes. Grâce à ces avantages cumulés, les participants peuvent voir les flux d’ordres environ 50 à 60 millisecondes avant les utilisateurs ordinaires.
Au cours du mois dernier, des portefeuilles liés à Wintermute ont remporté environ 76 % des enchères pour le créneau de priorité maximale. Maintenir cette position coûte près de 10 M$ par an.
En quelques dizaines de millisecondes à peine, un humain n’a même pas le temps de réagir — mais un algorithme peut déjà retirer des cotations risquées, passer de nouveaux ordres ou se couvrir sur une autre plateforme d’échange.
Si les teneurs de marché plus lents continuent de voir leurs cotations exploitées, ils n’ont guère d’autre choix que d’élargir leurs écarts ou de se retirer complètement. Et les traders ordinaires pourraient aussi finir par payer des coûts d’exécution plus élevés.