2026.11.14 · Bulletin interne sur la macroéconomie mondiale
Ligne directrice macroéconomique mondiale du jour : orientations clés
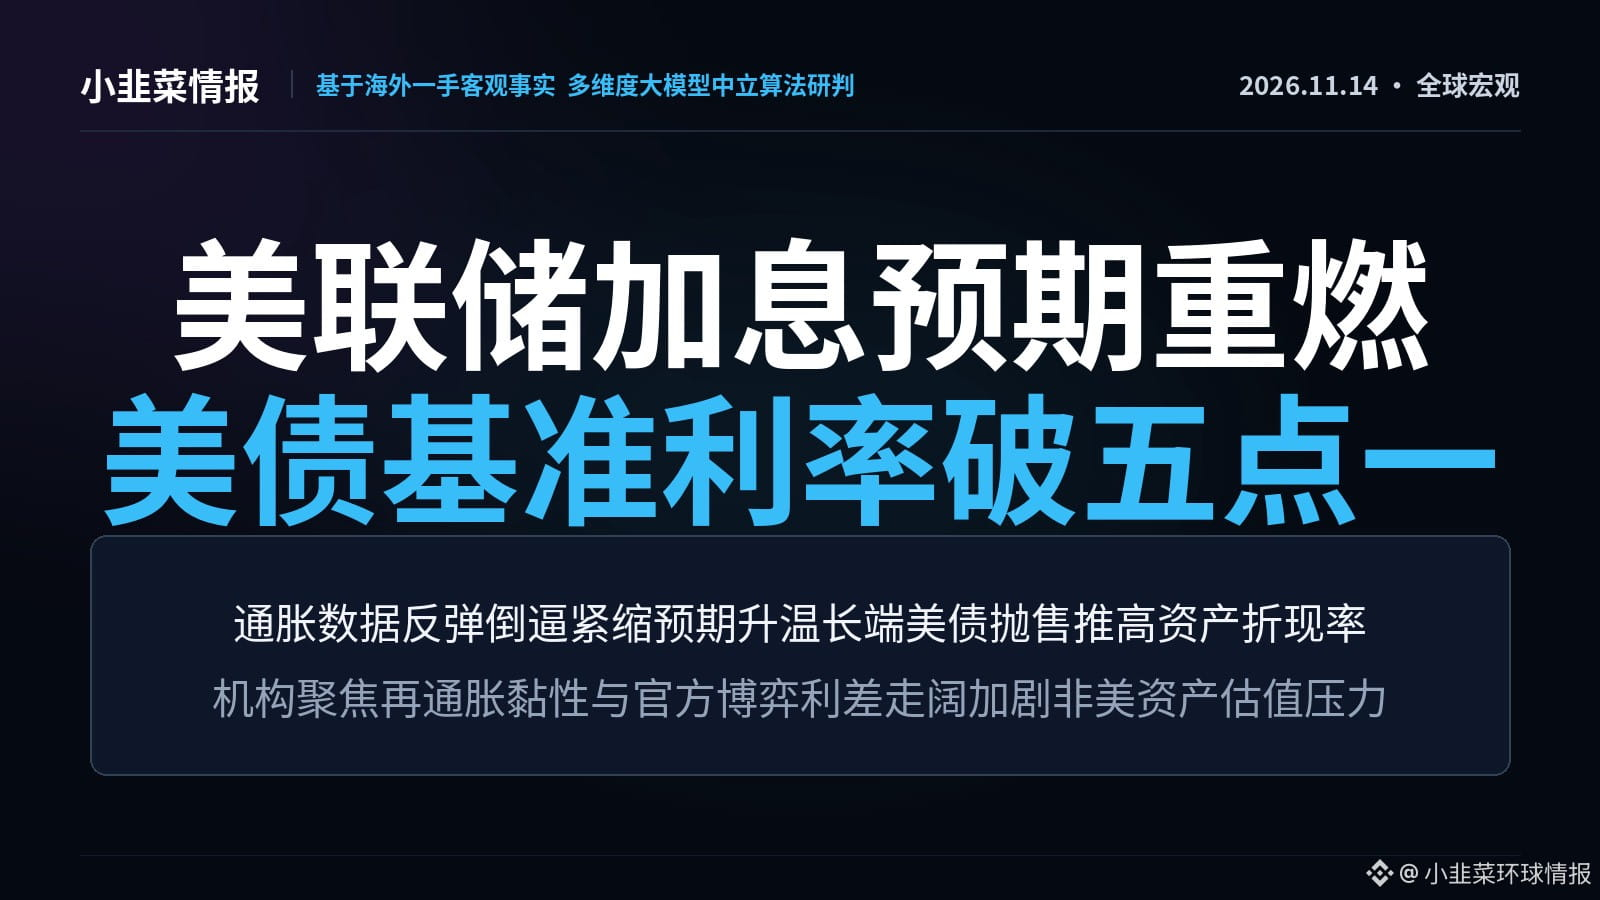
Les données sur les prix aux États-Unis, supérieures aux attentes, et les nombreuses déclarations officielles ont complètement inversé les anticipations d’assouplissement. Les paris sur une série de hausses de taux se ravivent, déclenchant une vague de ventes massives sur les bons du Trésor américain à long terme. La forte hausse de l’indice du dollar et des taux d’actualisation refaçonne en profondeur les repères de valorisation et la répartition des liquidités sur les marchés mondiaux des actions, des obligations et des changes.
Théâtre principal du jour : analyse approfondie
Le rendement des bons du Trésor américain dépasse 5 % et les anticipations de resserrement forcent une contraction des liquidités mondiales : l’IPP américain d’octobre a enregistré sa plus forte hausse annuelle en quatre ans. Plusieurs responsables monétaires ont multiplié les déclarations fermes, établissant pratiquement une hausse des taux en décembre et ouvrant la voie à un resserrement consécutif au début de l’année prochaine. Le rendement des bons du Trésor américain à 10 ans a bondi de 26 points de base en une semaine, dépassant 5,12 %, sa plus forte vague de ventes hebdomadaire en 18 mois. L’indice du dollar a atteint son plus haut niveau depuis un an et demi. 【Analyse approfondie】La flambée des taux d’actualisation à long terme met en évidence le conflit profond entre les pressions de reflation et la capacité budgétaire à les absorber. Les chocs géopolitiques et les barrières tarifaires ont ancré la persistance de l’inflation, contraignant les banques centrales à prolonger le resserrement ; les mises en garde de hauts responsables budgétaires contre des hausses de taux excessives reflètent, quant à elles, les tensions entre le poids du service de la dette et la contraction monétaire. Des taux sans risque supérieurs à 5 % remettent en cause les hypothèses d’abondance des liquidités, compriment durablement la valorisation des actifs risqués et entraînent le rapatriement des capitaux mondiaux vers le dollar onshore.
Radar panoramique des variations quantitatives
• Offre et demande pétrolières, facteurs géopolitiques : la production pétrolière irakienne a atteint 4,6 millions de barils par jour en octobre, un record depuis cinq ans. Les anticipations d’excédent de l’offre sur la demande pèsent sur le WTI, qui teste le seuil de soutien annuel de 85 dollars ; toutefois, les perturbations du transport maritime dans le détroit d’Ormuz continuent d’assurer une prime géopolitique au secteur énergétique.
• Alerte sur les interventions de change : la vigueur du dollar pousse le taux dollar/yen à proximité du seuil de 160, tandis que les autorités japonaises ont de nouveau émis des avertissements d’intervention verbale. L’écart de taux entre les États-Unis et le Japon s’élargit, accentuant la pression sur les devises hors dollar ; les risques liés aux liquidités offshore et aux stratégies défensives augmentent nettement.
Jeu de marché et carte des points à surveiller
La persistance de l’inflation renforce les anticipations de hausse des taux -> entraîne la hausse des rendements à long terme des bons du Trésor américain et du dollar -> pèse fortement sur les valorisations élevées des actions et accentue la pression sur les liquidités des devises hors dollar. Au cours des prochaines 24 à 48 heures, les institutions suivront de près la lutte autour du seuil de 5,10 % pour le rendement des bons du Trésor américain à 10 ans, les éventuelles interventions concrètes lorsque le dollar/yen approchera du seuil rond de 160, ainsi que le soutien annuel du WTI à 85 dollars.
Avertissement : cette publication se limite à une synthèse des informations publiques mondiales et des données objectives de marché des dernières 24 heures, ainsi qu’à une analyse logique. Elle ne constitue ni un conseil en investissement, ni une offre d’achat ou de vente, ni un fondement pour toute opération. Les marchés comportent des risques ; toute décision doit être prise avec prudence.
Ligne directrice macroéconomique mondiale du jour : orientations clés
Les données sur les prix aux États-Unis, supérieures aux attentes, et les nombreuses déclarations officielles ont complètement inversé les anticipations d’assouplissement. Les paris sur une série de hausses de taux se ravivent, déclenchant une vague de ventes massives sur les bons du Trésor américain à long terme. La forte hausse de l’indice du dollar et des taux d’actualisation refaçonne en profondeur les repères de valorisation et la répartition des liquidités sur les marchés mondiaux des actions, des obligations et des changes.
Théâtre principal du jour : analyse approfondie
Le rendement des bons du Trésor américain dépasse 5 % et les anticipations de resserrement forcent une contraction des liquidités mondiales : l’IPP américain d’octobre a enregistré sa plus forte hausse annuelle en quatre ans. Plusieurs responsables monétaires ont multiplié les déclarations fermes, établissant pratiquement une hausse des taux en décembre et ouvrant la voie à un resserrement consécutif au début de l’année prochaine. Le rendement des bons du Trésor américain à 10 ans a bondi de 26 points de base en une semaine, dépassant 5,12 %, sa plus forte vague de ventes hebdomadaire en 18 mois. L’indice du dollar a atteint son plus haut niveau depuis un an et demi. 【Analyse approfondie】La flambée des taux d’actualisation à long terme met en évidence le conflit profond entre les pressions de reflation et la capacité budgétaire à les absorber. Les chocs géopolitiques et les barrières tarifaires ont ancré la persistance de l’inflation, contraignant les banques centrales à prolonger le resserrement ; les mises en garde de hauts responsables budgétaires contre des hausses de taux excessives reflètent, quant à elles, les tensions entre le poids du service de la dette et la contraction monétaire. Des taux sans risque supérieurs à 5 % remettent en cause les hypothèses d’abondance des liquidités, compriment durablement la valorisation des actifs risqués et entraînent le rapatriement des capitaux mondiaux vers le dollar onshore.
Radar panoramique des variations quantitatives
• Offre et demande pétrolières, facteurs géopolitiques : la production pétrolière irakienne a atteint 4,6 millions de barils par jour en octobre, un record depuis cinq ans. Les anticipations d’excédent de l’offre sur la demande pèsent sur le WTI, qui teste le seuil de soutien annuel de 85 dollars ; toutefois, les perturbations du transport maritime dans le détroit d’Ormuz continuent d’assurer une prime géopolitique au secteur énergétique.
• Alerte sur les interventions de change : la vigueur du dollar pousse le taux dollar/yen à proximité du seuil de 160, tandis que les autorités japonaises ont de nouveau émis des avertissements d’intervention verbale. L’écart de taux entre les États-Unis et le Japon s’élargit, accentuant la pression sur les devises hors dollar ; les risques liés aux liquidités offshore et aux stratégies défensives augmentent nettement.
Jeu de marché et carte des points à surveiller
La persistance de l’inflation renforce les anticipations de hausse des taux -> entraîne la hausse des rendements à long terme des bons du Trésor américain et du dollar -> pèse fortement sur les valorisations élevées des actions et accentue la pression sur les liquidités des devises hors dollar. Au cours des prochaines 24 à 48 heures, les institutions suivront de près la lutte autour du seuil de 5,10 % pour le rendement des bons du Trésor américain à 10 ans, les éventuelles interventions concrètes lorsque le dollar/yen approchera du seuil rond de 160, ainsi que le soutien annuel du WTI à 85 dollars.
Avertissement : cette publication se limite à une synthèse des informations publiques mondiales et des données objectives de marché des dernières 24 heures, ainsi qu’à une analyse logique. Elle ne constitue ni un conseil en investissement, ni une offre d’achat ou de vente, ni un fondement pour toute opération. Les marchés comportent des risques ; toute décision doit être prise avec prudence.