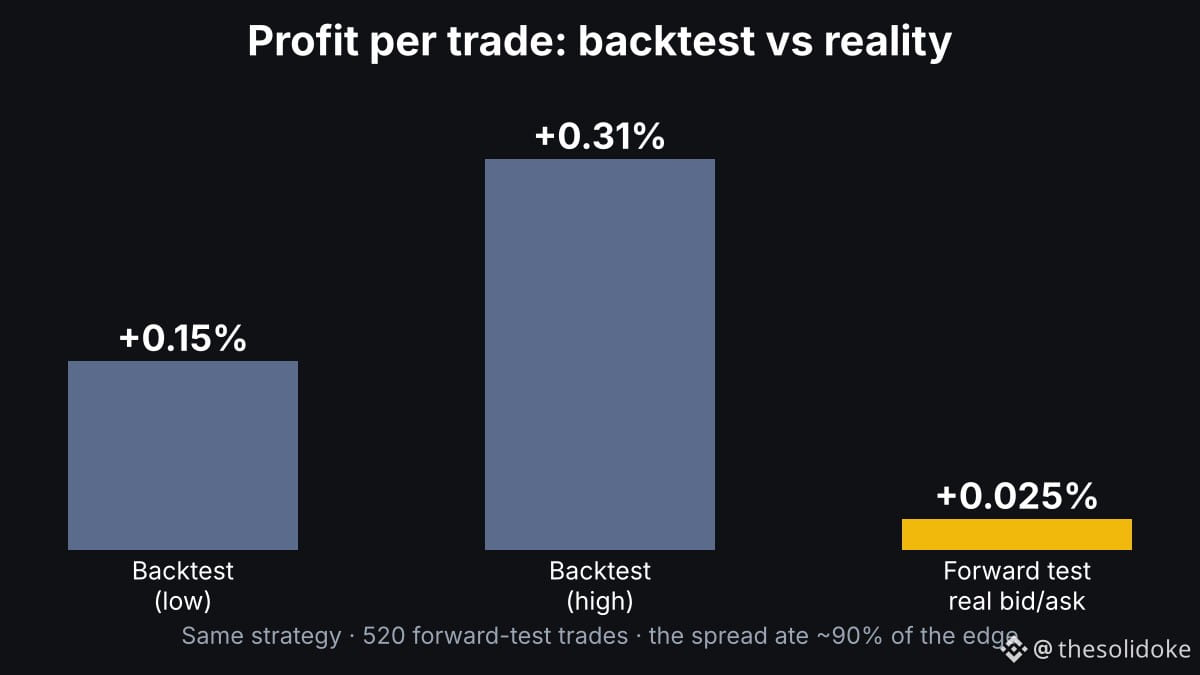
Mon backtest annonçait entre +0,15 % et +0,31 % par trade. En réel, j’ai obtenu dix fois moins.
La stratégie : miser sur la baisse de la prime des actions tokenisées sur les contrats à terme de Binance. Sur le papier, elle semblait excellente.
Puis je l’ai testée en conditions réelles sur un compte de simulation, avec les vrais cours acheteur/vendeur :
• 520 trades
• +257 USD au total
• environ +0,025 % par trade, soit à peu près 1/10 de ce que promettait le backtest
Où sont passés les 90 % restants ? Dans le spread. Les backtests supposent généralement que vous obtenez le cours « médian ». En réalité, chaque ordre paie l’écart entre acheteurs et vendeurs.
Si l’avantage d’une stratégie ne représente que quelques centièmes de pour cent, le spread la dévorera.
Votre backtest utilise-t-il les cours acheteur/vendeur ou le cours médian ? 👇
Ceci ne constitue pas un conseil financier. Résultats obtenus en simulation, partagés en toute transparence.
#TradingBots #algoTrading #tradingfees #bitcoin $BTC
La stratégie : miser sur la baisse de la prime des actions tokenisées sur les contrats à terme de Binance. Sur le papier, elle semblait excellente.
Puis je l’ai testée en conditions réelles sur un compte de simulation, avec les vrais cours acheteur/vendeur :
• 520 trades
• +257 USD au total
• environ +0,025 % par trade, soit à peu près 1/10 de ce que promettait le backtest
Où sont passés les 90 % restants ? Dans le spread. Les backtests supposent généralement que vous obtenez le cours « médian ». En réalité, chaque ordre paie l’écart entre acheteurs et vendeurs.
Si l’avantage d’une stratégie ne représente que quelques centièmes de pour cent, le spread la dévorera.
Votre backtest utilise-t-il les cours acheteur/vendeur ou le cours médian ? 👇
Ceci ne constitue pas un conseil financier. Résultats obtenus en simulation, partagés en toute transparence.
#TradingBots #algoTrading #tradingfees #bitcoin $BTC