


Auteur : Liu Honglin, services juridiques blockchain Mankun
Aujourd’hui, je suis tombé sur une nouvelle de Cailian Press et, à vrai dire, les chiffres m’ont tout de même fait un choc.
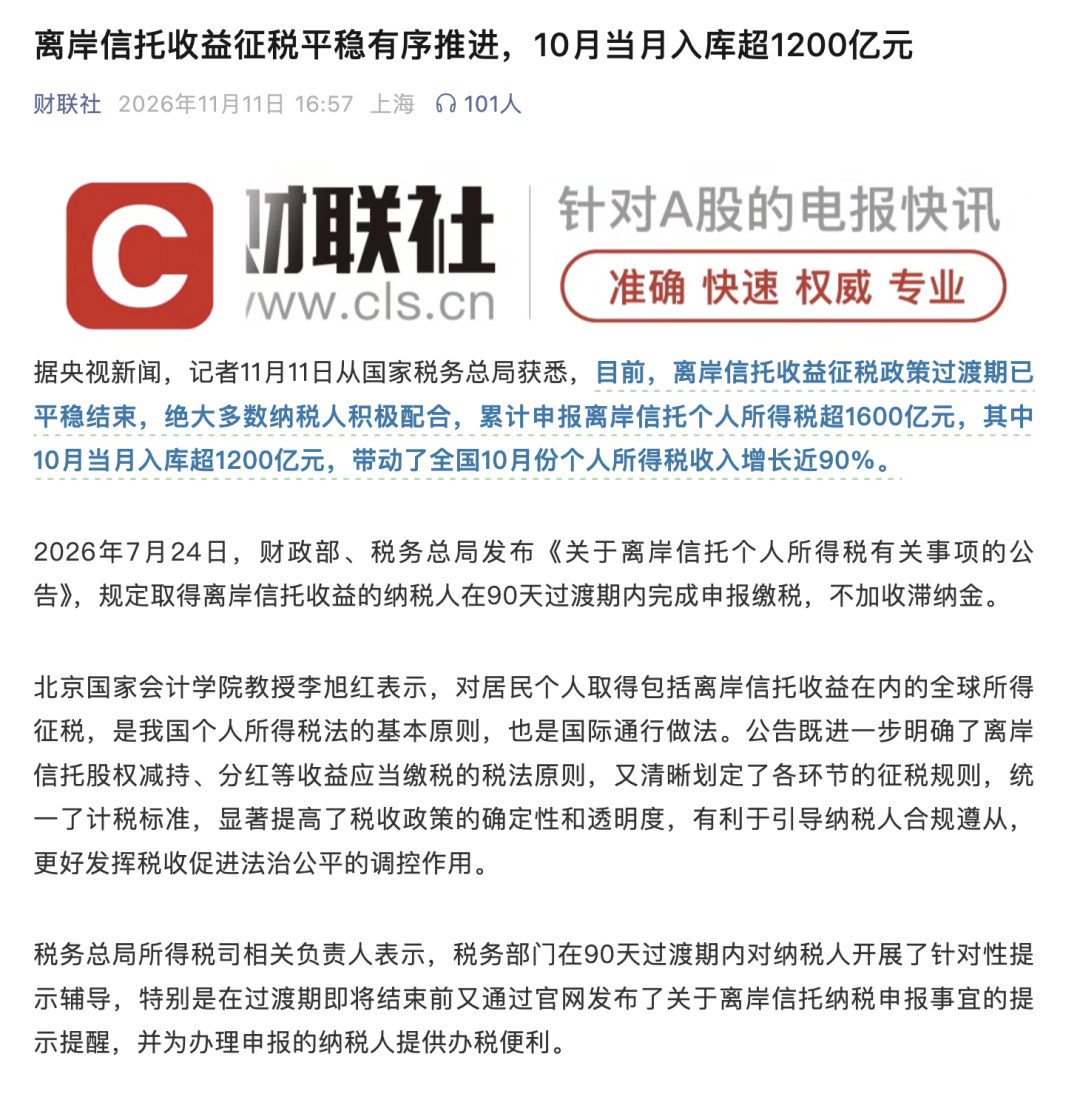
L’Administration nationale des impôts a indiqué que la période de transition de 90 jours concernant l’imposition des revenus des trusts offshore s’était achevée sans heurts. Les déclarations cumulées d’impôt sur le revenu des personnes physiques liées aux trusts offshore ont dépassé 160 milliards de yuans. Rien qu’en octobre, plus de 120 milliards de yuans ont été encaissés, contribuant directement à une hausse de près de 90 % des recettes nationales de l’impôt sur le revenu des personnes physiques pour ce mois-là.
Un mois, 120 milliards. Ce n’est pas le résultat d’une ville pilote, mais un chiffre à l’échelle nationale. Autrement dit, l’argent qui sommeillait tranquillement depuis des années dans des structures offshore a cette fois été prié de sortir pour payer les impôts dus.
Pourquoi les patrons des sociétés cotées à Hong Kong se pressent-ils pour lever des fonds ?
Si vous suivez le marché boursier hongkongais, vous avez sans doute remarqué ces derniers mois un phénomène : les patrons et les actionnaires de contrôle de nombreuses sociétés cotées cherchent activement à lever des fonds. Certains mettent leurs actions en gage, d’autres en vendent directement, et quelques-uns vont même jusqu’à emprunter pour assurer le relais.
Où va cet argent ? Une bonne partie sert précisément à payer l’impôt sur les revenus de ces trusts offshore.
Le 24 juillet de cette année, le ministère des Finances et l’Administration fiscale ont publié un avis stipulant que les contribuables percevant des revenus de trusts offshore devaient déclarer et payer leurs impôts dans un délai transitoire de 90 jours, sans pénalités de retard. En clair : vous avez trois mois pour déclarer spontanément et payer ce que vous devez, sans être inquiété pour le passé. Une fois cette période écoulée, les pénalités de retard, les contrôles, les procédures et la publication des noms ne manqueront pas.
Avec le recul, la conception de cette période transitoire s’est révélée très efficace. La grande majorité des contribuables a choisi de coopérer, et les 120 milliards versés au Trésor en sont la meilleure preuve. Ceux qui se sont empressés de lever des fonds avant la fin de cette période n’avaient pas soudainement perdu confiance dans leurs propres actions : ils ont simplement fait un calcul très lucide. Mieux vaut se mettre du côté du fisc que de courir contre la montre face à lui.
En 2026, la fiscalité transfrontalière sera le véritable sujet central
Si l’on retrace cette année les grandes orientations de la réglementation en Chine, une tendance se dessine clairement : la fiscalité, et en particulier la fiscalité transfrontalière, est un sujet incontournable en 2026.
En mai et juin, Futu et Tiger ont fait l’objet d’enquêtes liées à leurs activités de courtage transfrontalier, provoquant une première onde de choc sur les marchés. Puis est venue cette imposition des trusts offshore. Par ailleurs, la nature des fonds détenus dans les assurances hongkongaises et les obligations déclaratives correspondantes ont fait l’objet de discussions répétées. Même les cryptomonnaies sont dans le viseur : les services fiscaux s’intéressent déjà aux transferts d’actifs à l’étranger via des cryptoactifs.
Autrefois, face aux actifs transfrontaliers, les autorités de contrôle fermaient plus ou moins les yeux. Non pas qu’elles n’intervenaient pas, mais ce n’était pas une priorité et elles ne disposaient pas de tous les moyens nécessaires. Depuis le début de l’année, en revanche, elles ont grand ouvert les yeux. Des comptes-titres aux structures fiduciaires, en passant par les actifs sur la blockchain, le contrôle s’étend couche après couche.
Les comptes n’ont plus de secrets
Pourquoi le recouvrement est-il cette fois aussi précis ? Parce que, sur le plan technique, les montages offshore traditionnels n’ont plus rien de secret depuis longtemps.
Dans le cadre de la CRS (norme commune de déclaration, Common Reporting Standard), la Chine continentale échange automatiquement chaque année des informations sur les comptes financiers avec plus d’une centaine de juridictions dans le monde.
Les soldes, les revenus et l’identité des titulaires de vos comptes bancaires et comptes-titres à Hong Kong, à Singapour ou aux îles Caïmans sont pratiquement transparents pour les services fiscaux chinois. L’idée selon laquelle « un trust offshore caché à l’étranger est introuvable » est depuis longtemps dépassée à l’ère de la CRS.
La prochaine étape mérite encore plus d’attention. À partir de janvier 2027, Hong Kong rejoindra le CARF (cadre de déclaration des cryptoactifs, Crypto-Asset Reporting Framework). Les prestataires de services sur cryptoactifs devront eux aussi transmettre aux autorités fiscales l’identité de leurs utilisateurs, leurs historiques de transactions et leurs soldes, ces informations étant ensuite échangées automatiquement entre les juridictions.
Autrement dit, après avoir été transparents aujourd’hui dans les comptes bancaires, les éléments concernés le seront de nouveau l’année prochaine dans les comptes de cryptoactifs, pratiquement de la même manière.
Les plateformes d’échange de cryptomonnaies transmettent elles aussi des données
Une idée circule encore dans le milieu : investir et détenir des cryptomonnaies ne présente aucun risque fiscal, car « les transactions sur la blockchain sont anonymes ».
Cette idée ne tient même pas la route en théorie. Regardez les grandes plateformes d’échange réglementées : elles ont depuis longtemps intégré à leurs systèmes des interfaces dédiées à la déclaration fiscale. Qu’est-ce que cela signifie ? Que dès la conception de leurs produits, elles se préparent à transmettre des données aux autorités de contrôle.
La logique est très simple. Pour survivre, une plateforme d’échange doit obtenir une licence et la conserver. Qu’elle soit agréée aux États-Unis, à Dubaï, à Singapour ou à Hong Kong, les obligations de conformité font partie de sa licence, et l’échange d’informations sur les utilisateurs en est l’une des exigences les plus strictes. Une plateforme ne va pas risquer sa propre survie pour aider un utilisateur à dissimuler un impôt, et elle n’oserait pas le faire.
Ainsi, l’« exonération fiscale des cryptoactifs » n’a jamais été une caractéristique inhérente à cette classe d’actifs. Tout au plus s’agit-il d’une période de flottement avant la mise en œuvre effective des contrôles. Une période de flottement et une couche supplémentaire de protection sont deux choses très différentes quant à leurs conséquences juridiques.
L’espace gris se réduit à une fenêtre de temps
Ces 160 milliards liés aux trusts offshore confirment une nouvelle fois une chose : quand les autorités de contrôle veulent faire avancer un dossier en profondeur, l’exécution rencontre presque aucun obstacle. En 90 jours, 120 milliards ont été versés au Trésor ; pas besoin d’une campagne répressive, un avis et une période transitoire suffisent.
Ce constat vaut aussi pour les cryptoactifs. À mon avis, ils pourraient encore bénéficier d’une certaine zone grise fiscale pendant un à trois ans : après tout, l’échange d’informations dans le cadre du CARF ne commencera qu’en 2027, et de nombreuses questions techniques et juridiques restent à régler concernant la traçabilité des transactions passées. Mais ce n’est vraiment qu’une question de temps, pas de possibilité.
Croire que « les autorités ne m’ont pas encore repéré » signifie qu’« elles ne me repéreront jamais » est l’erreur de jugement la plus fréquente — et la plus coûteuse — sur ce marché.
Mes conseils
Si vous-même ou votre famille détenez effectivement des actifs offshore, une structure fiduciaire ou une quantité importante de cryptoactifs, mon conseil est simple : anticipez votre planification fiscale et faites les choses sérieusement.
Par « sérieusement », j’entends mettre en place une structure dans le cadre légal : la détermination de votre résidence fiscale, le type de structure dans laquelle placer vos actifs, le moment où les revenus sont réalisés et la manière de remplir vos obligations déclaratives doivent tous reposer sur des fondements clairs. Ne comptez pas plutôt sur des mesures provisoires comme « ne rien déclarer », « sous-déclarer » ou « changer d’adresse de portefeuille » pour tester la patience des autorités.
Le problème des mesures provisoires, c’est qu’elles ne sont jamais gratuites. Le piège que vous évitez aujourd’hui vous rattrapera deux ans plus tard, intérêts compris, sous forme de pénalités de retard, d’amendes, voire de poursuites pénales. La régularisation des trusts offshore en est un exemple concret : pendant la période transitoire, vous déclarez spontanément et ne payez que les impôts dus ; après cette période, si vous êtes contrôlé, vous devrez payer l’impôt, les pénalités de retard et les amendes, et les cas les plus graves seront même rendus publics.
En matière de conformité fiscale, s’y prendre tôt a un coût ; s’y prendre tard a un prix. Les 120 milliards ont montré que l’État prend cette somme très au sérieux.