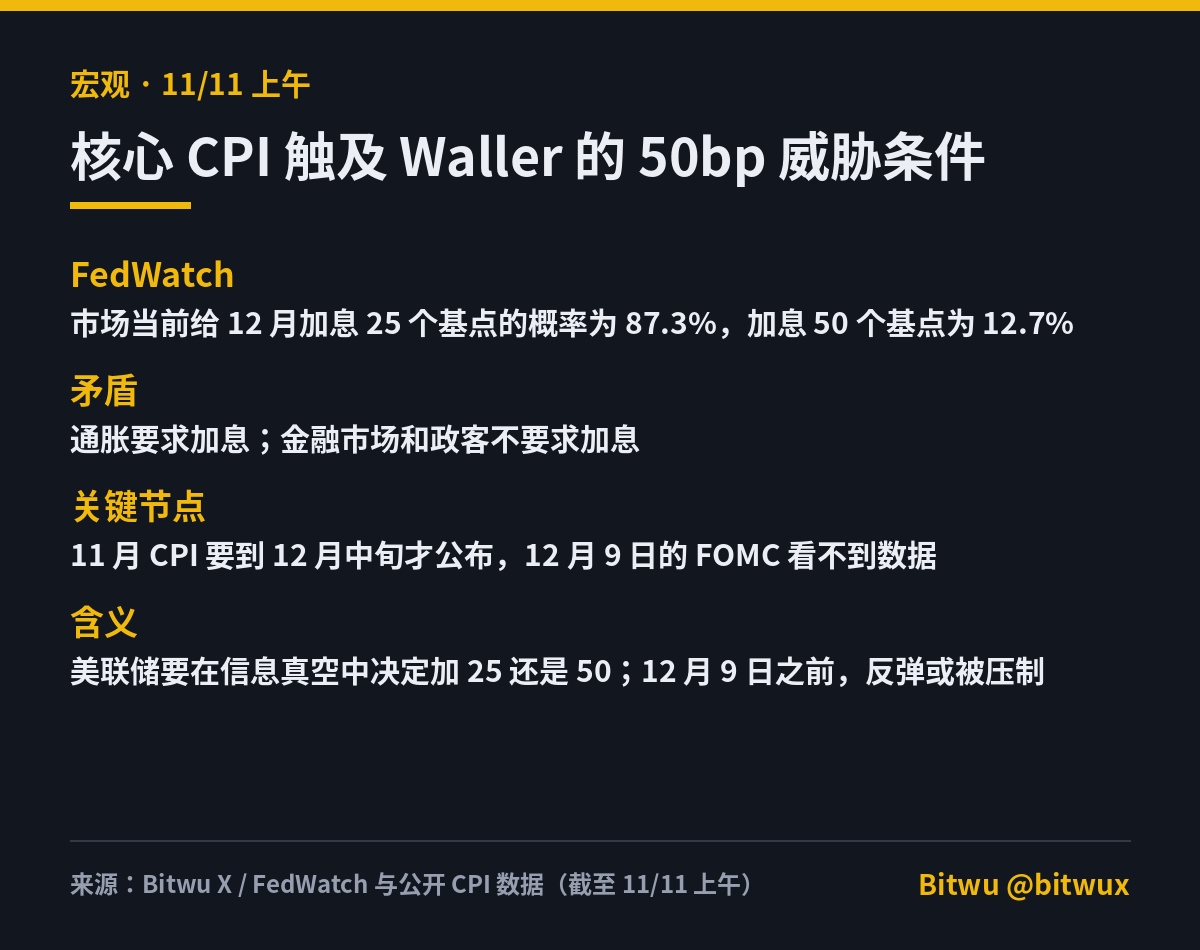

La sensibilité de ces données tient au fait que l’IPC sous-jacent a précisément atteint le seuil qui, selon Waller, pourrait justifier une hausse de 50 points de base.
D’après FedWatch, le marché estime actuellement à 87,3 % la probabilité d’une hausse de 25 points de base en décembre, et à 12,7 % celle d’une hausse de 50 points de base.
L’inflation exige une hausse des taux ;
les marchés financiers et les responsables politiques ne la réclament pas.
Et le timing ? Une inflation élevée fait aussi grimper les rendements des obligations à long terme et le coût des nouvelles émissions de dette. Ne pas baisser les taux ne signifie pas que le coût d’emprunt du gouvernement diminue.
Il y a également un autre élément crucial :
les données de l’IPC de novembre ne seront publiées qu’à la mi-décembre, et la Fed ne disposera pas de ces chiffres lors de la réunion du FOMC du 9 décembre. Autrement dit, elle devra décider d’une hausse de 25 ou de 50 points de base sans disposer de ces informations.
En d’autres termes, avant le 9 décembre, tout rebond pourrait être freiné.
D’après FedWatch, le marché estime actuellement à 87,3 % la probabilité d’une hausse de 25 points de base en décembre, et à 12,7 % celle d’une hausse de 50 points de base.
L’inflation exige une hausse des taux ;
les marchés financiers et les responsables politiques ne la réclament pas.
Et le timing ? Une inflation élevée fait aussi grimper les rendements des obligations à long terme et le coût des nouvelles émissions de dette. Ne pas baisser les taux ne signifie pas que le coût d’emprunt du gouvernement diminue.
Il y a également un autre élément crucial :
les données de l’IPC de novembre ne seront publiées qu’à la mi-décembre, et la Fed ne disposera pas de ces chiffres lors de la réunion du FOMC du 9 décembre. Autrement dit, elle devra décider d’une hausse de 25 ou de 50 points de base sans disposer de ces informations.
En d’autres termes, avant le 9 décembre, tout rebond pourrait être freiné.