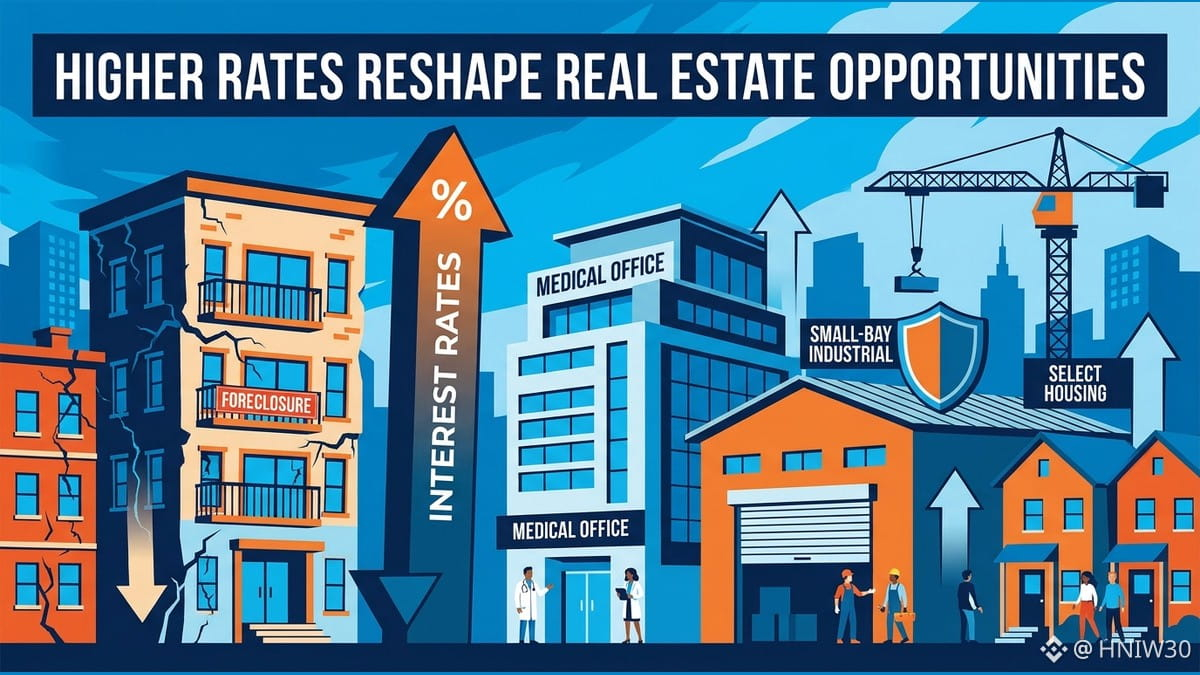
Une idée reçue sur les marchés immobiliers est simple : lorsque les taux d’intérêt augmentent, l’immobilier devient uniformément peu attrayant. Pourtant, les dirigeants de Bridgepoint Group, qui gère 125 milliards de dollars d’actifs, et de Kayne Anderson Real Estate, une société détenant plus de 22 milliards de dollars d’actifs dont Bridgepoint a annoncé l’acquisition, estiment que la revalorisation des actifs distingue les structures de capital fragilisées des biens immobiliers durables.
La pression est bien réelle pour les fonds qui ont investi lorsque les taux avoisinaient zéro en 2021 : ils font désormais face à des coûts d’emprunt plus élevés, à des taux de capitalisation supérieurs, à une baisse des valorisations, à un ralentissement des transactions et à davantage de défauts de paiement. Al Rabil, PDG de Kayne Anderson Real Estate, a souligné que les investisseurs avaient injecté des milliards dans l’immobilier résidentiel collectif en 2021 et 2022. Bon nombre de ces prêts étaient financés à un taux d’environ 1 % sur les bons du Trésor américain à 10 ans, et une grande partie de cette dette arrive aujourd’hui à échéance.
Plutôt que de tirer un trait sur le marché immobilier, Rabil s’attend à une restructuration qui favorisera les investisseurs disciplinés et spécialisés. Il a cité les locaux à usage médical : leur taux d’occupation ne s’est pas établi sous les 90 % depuis plus de 20 ans, tandis que la demande dépasse largement l’offre, car les personnes âgées de 65 ans et plus consultent un médecin sept fois plus souvent que celles de 45 ans et moins. Il a également mis en avant les petits locaux industriels utilisés par les détaillants en ligne et les petites entreprises, qui, selon lui, représentent 47 % du PIB.
Les perspectives dépendent toujours du niveau auquel les taux se stabiliseront et de la manière dont la dette arrivant à échéance sera résolue. Raoul Hughes, PDG de Bridgepoint, a déclaré qu’une stabilisation des taux serait préférable à de nouvelles hausses et a ajouté que les taux étaient probablement en train de se stabiliser. Il a également estimé que des taux plus élevés auraient peu de chances d’affecter les sociétés en portefeuille de Bridgepoint dans les secteurs plus larges du crédit privé et du capital-investissement, qui se concentrent sur des entreprises à forte croissance et à fortes marges, plus résistantes aux fluctuations des taux. À mesure que les prêts immobiliers résidentiels collectifs souscrits en 2021 et 2022 arrivent à échéance, Rabil voit des possibilités dans les bons actifs dont les structures de capital sont fragilisées, ainsi que la possibilité d’une remise en question du marché résidentiel.
#RealEstate #InterestRates
La pression est bien réelle pour les fonds qui ont investi lorsque les taux avoisinaient zéro en 2021 : ils font désormais face à des coûts d’emprunt plus élevés, à des taux de capitalisation supérieurs, à une baisse des valorisations, à un ralentissement des transactions et à davantage de défauts de paiement. Al Rabil, PDG de Kayne Anderson Real Estate, a souligné que les investisseurs avaient injecté des milliards dans l’immobilier résidentiel collectif en 2021 et 2022. Bon nombre de ces prêts étaient financés à un taux d’environ 1 % sur les bons du Trésor américain à 10 ans, et une grande partie de cette dette arrive aujourd’hui à échéance.
Plutôt que de tirer un trait sur le marché immobilier, Rabil s’attend à une restructuration qui favorisera les investisseurs disciplinés et spécialisés. Il a cité les locaux à usage médical : leur taux d’occupation ne s’est pas établi sous les 90 % depuis plus de 20 ans, tandis que la demande dépasse largement l’offre, car les personnes âgées de 65 ans et plus consultent un médecin sept fois plus souvent que celles de 45 ans et moins. Il a également mis en avant les petits locaux industriels utilisés par les détaillants en ligne et les petites entreprises, qui, selon lui, représentent 47 % du PIB.
Les perspectives dépendent toujours du niveau auquel les taux se stabiliseront et de la manière dont la dette arrivant à échéance sera résolue. Raoul Hughes, PDG de Bridgepoint, a déclaré qu’une stabilisation des taux serait préférable à de nouvelles hausses et a ajouté que les taux étaient probablement en train de se stabiliser. Il a également estimé que des taux plus élevés auraient peu de chances d’affecter les sociétés en portefeuille de Bridgepoint dans les secteurs plus larges du crédit privé et du capital-investissement, qui se concentrent sur des entreprises à forte croissance et à fortes marges, plus résistantes aux fluctuations des taux. À mesure que les prêts immobiliers résidentiels collectifs souscrits en 2021 et 2022 arrivent à échéance, Rabil voit des possibilités dans les bons actifs dont les structures de capital sont fragilisées, ainsi que la possibilité d’une remise en question du marché résidentiel.
#RealEstate #InterestRates