


Auteur : Owen, Go2Mars Labs
Introduction : une blockchain de trading voit apparaître une L2
Quand on parle de Hyperliquid, la plupart des gens pensent à la plus grande plateforme décentralisée de contrats perpétuels. En 2025, son volume annuel de transactions s’est élevé à environ 2 900 milliards de dollars, soit près de 80 % du volume des contrats perpétuels on-chain, dépassant celui de Coinbase.
Mais Hyperliquid est aussi une blockchain publique. Son carnet d’ordres fonctionne directement sur sa propre L1, et HyperEVM accueille également des applications de prêt, des DEX, de staking et bien d’autres.
Aujourd’hui, cette blockchain publique se dote de sa première L2 : le 9 novembre, Kinetiq, le plus grand protocole de staking sur Hyperliquid, lancera Elysium. Son objectif de capacité de traitement est environ 100 fois supérieur à celui de HyperEVM, et elle pourra lire l’intégralité du carnet d’ordres de Hyperliquid.
Elysium n’est pas un événement isolé. Au cours du mois dernier, le rôle de Hyperliquid a évolué : la plateforme n’est plus seulement un lieu d’échange, et de plus en plus d’équipes la considèrent comme une infrastructure sur laquelle construire leurs propres produits :
Papertrade n’utilise que les prix de Hyperliquid. Le 10 octobre, la plateforme a lancé un produit proposant un « effet de levier de 1 000× et du minage par les pertes ». En une semaine, son volume notionnel a dépassé 1 000 milliards de dollars ;
Wall Street a été attirée par son moteur de matching. Le 29 octobre, ICE, société mère de la Bourse de New York, a annoncé une prise de participation dans Trade[XYZ] et son intention de créer, sur la base de la technologie de Hyperliquid, un marché réglementé de contrats perpétuels pour les utilisateurs américains ;
Un casino crypto, une bourse de Wall Street et une nouvelle chaîne semblent n’avoir aucun lien. Pourtant, tous utilisent Hyperliquid à différents niveaux. Cet article suit ce fil conducteur pour expliquer les transformations en cours sur cette blockchain dédiée au trading et ce qu’elles pourraient changer pour Hyperliquid.
L’architecture de Hyperliquid : d’abord la plateforme d’échange, puis la blockchain
Hyperliquid a suivi une trajectoire inverse à celle de la plupart des blockchains publiques : l’équipe voulait d’abord créer une plateforme d’échange, puis a constaté que les chaînes existantes ne pouvaient pas la faire fonctionner. Elle a donc créé sa propre chaîne et y a intégré directement le carnet d’ordres, le matching et la compensation.
De nombreuses entreprises suivent actuellement cette voie. Robinhood a lancé sa propre chaîne pour émettre des jetons représentant des actions, Circle développe Arc, une chaîne de paiement en stablecoins, et Ondo construit également sa propre chaîne d’actifs. Mais la plupart de ces projets se contentent de mettre les actifs on-chain ; les transactions continuent de s’effectuer sur leurs propres systèmes.
Le moteur de trading de Hyperliquid fonctionne on-chain et les autres programmes de la chaîne peuvent appeler directement son carnet d’ordres. Tout ce qui suit découle de cette caractéristique.
Hyperliquid se compose de deux parties : HyperCore et HyperEVM. HyperCore est le système de trading conçu par Hyperliquid, qui ne peut appeler que des fonctions prédéfinies. HyperEVM est un environnement compatible avec Ethereum, destiné au déploiement de contrats par des protocoles externes. (L’architecture est présentée dans le schéma ci-dessous.)
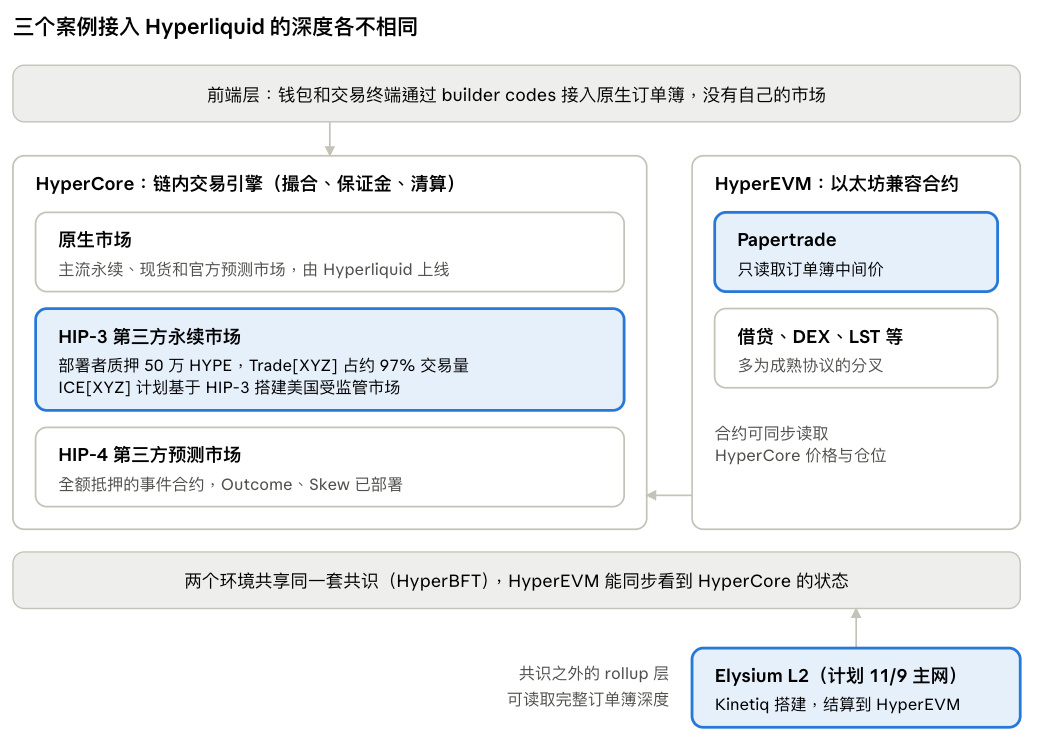
Graphique : comparaison des niveaux d’intégration de Papertrade, Trade[XYZ] et Elysium à l’architecture de Hyperliquid
Le graphique fait ressortir plusieurs points :
Premièrement, HyperCore héberge trois types de marchés : les marchés natifs officiels, les marchés tiers de contrats perpétuels déployés via HIP-3 et les marchés tiers de prédiction déployés via HIP-4. Ils utilisent tous le même moteur de matching et les mêmes comptes de marge. Les contrats tiers sur les actions américaines et le pétrole brut fonctionnent dans le même système que les contrats officiels sur BTC et ETH ; les utilisateurs peuvent tout négocier depuis un seul compte.
Deuxièmement, les contrats sur HyperEVM peuvent consulter en temps réel les prix du carnet d’ordres, les positions et les soldes de HyperCore, ainsi que lui transmettre des ordres. Sur les autres chaînes, les contrats doivent recourir à des oracles externes pour obtenir les prix des plateformes d’échange. Sur Hyperliquid, contrats et plateforme partagent la même chaîne et peuvent donc communiquer directement.
Troisièmement, ces fonctionnalités sont progressivement devenues accessibles depuis 2025, et l’écosystème se développe en conséquence. (Voir le calendrier ci-dessous.)
Date | Événement | Conséquence 2023 | Lancement du mainnet Hyperliquid | La plateforme d’échange construit sa propre chaîne Février 2025 | Lancement de HyperEVM | Les programmes externes peuvent consulter les prix et la meilleure cotation Juillet 2025 | Mise à niveau CoreWriter et lancement de kHYPE par Kinetiq | Les programmes externes peuvent envoyer des instructions à HyperCore Octobre 2025 | Lancement de HIP-3 | Les acteurs tiers peuvent ouvrir des marchés de contrats perpétuels Mai 2026 | Lancement de HIP-4 | Hyperliquid propose des marchés de prédiction Août 2026 | Ouverture de HIP-4 aux tiers | Les tiers peuvent ouvrir des marchés de prédiction Septembre 2026 | Payward, société mère de Kraken, annonce le déploiement de marchés HIP-3 par l’intermédiaire de Bitnomial | Première intention d’une institution américaine agréée de se connecter à HIP-3 10 octobre 2026 | Lancement de Papertrade | Un produit externe emprunte uniquement les prix de Hyperliquid 26 octobre 2026 | Hyperliquid annonce la liste blanche HIP-3 et désigne Payward comme premier déployeur supervisé par la CFTC | HIP-3 peut utiliser une liste blanche d’accès ; les marchés conformes disposent d’un point de connexion 29 octobre 2026 | ICE prend une participation dans Trade[XYZ] et prévoit de lancer ICE[XYZ] sur le marché américain | Une plateforme d’échange de Wall Street utilise le matching de Hyperliquid 5 novembre 2026 | Hyperliquid Strategies (PURR) demande à devenir courtier en contrats à terme | Création d’un point d’accès à HIP-3 pour les utilisateurs américains 9 novembre 2026 | Lancement du mainnet Elysium | Première L2 dont le règlement se fait sur HyperEVM ; une mise à niveau ultérieure permettra de lire l’intégralité du carnet d’ordres
Quatrièmement, les trois exemples du mois dernier sont particulièrement représentatifs : l’infrastructure de Hyperliquid est désormais en grande partie en place, et son écosystème commence à s’étendre aux applications :
Papertrade est déployé sur HyperEVM et ne lit que le prix médian de HyperCore ; les transactions sont prises en charge par son propre pool de capitaux ;
Trade[XYZ] ouvre directement des marchés sur HyperCore via HIP-3. Le marché américain envisagé par ICE reposera lui aussi sur HIP-3 et utilisera le moteur de matching de Hyperliquid ;
Elysium est une L2 dont le règlement s’effectue sur HyperEVM. Elle consulte l’intégralité du carnet d’ordres de HyperCore par l’intermédiaire de ses propres nœuds et prendra ensuite en charge la passation directe d’ordres.
Ces trois exemples illustrent les trois niveaux de connexion des acteurs externes à Hyperliquid : emprunter ses prix, utiliser son matching ou créer une chaîne dédiée à l’accès au carnet d’ordres. Les trois chapitres suivants les examinent dans cet ordre.
Connexion à la couche des prix : Papertrade
Papertrade a été lancé le 10 octobre sur HyperEVM, avec seulement deux marchés, BTC et ETH. La plateforme ne passe pas d’ordres sur Hyperliquid. Elle consulte le prix médian de Hyperliquid une fois à l’ouverture et une fois à la clôture des positions, et règle tous les gains et pertes avec un pool de capitaux en USDC. En clair, les utilisateurs parient contre le pool.
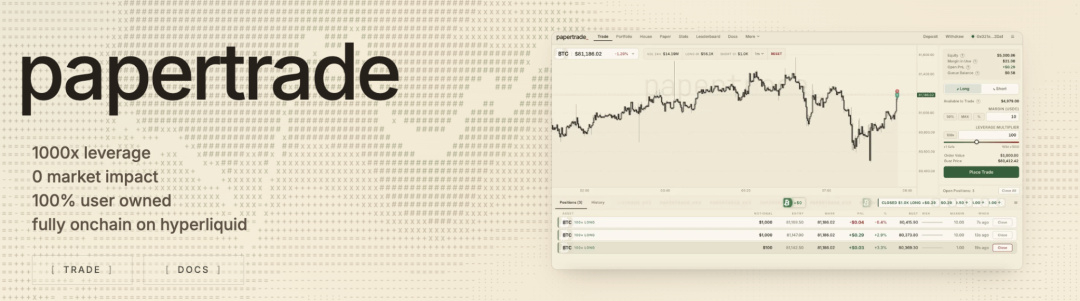
Graphique : plateforme Papertrade et interface de trading avec un effet de levier pouvant atteindre 1 000×
Ses arguments de vente sont au nombre de deux : un effet de levier pouvant atteindre 1 000× et le minage par les pertes. Les jetons PAPER ne font l’objet ni de préminage ni de distribution à l’équipe ou aux investisseurs : ils ne sont frappés qu’en cas de clôture à perte ou de liquidation. Le staking de PAPER permet de percevoir une part des revenus du pool. Selon le mécanisme prévu, les perdants deviennent peu à peu des actionnaires de la maison.
Règles et répartition des jetons lors du lancement équitable
Papertrade se présente comme un lancement équitable, mais à y regarder de plus près, les règles et les données montrent qu’il est difficile pour les utilisateurs ordinaires d’en tirer leur épingle du jeu.
Premièrement, les règles ne favorisent pas les petits investisseurs. La position minimale est de 10 000 dollars, il est impossible d’ajouter de la marge après l’ouverture d’une position, les ouvertures et clôtures se font en file d’attente avec priorité aux ordres importants, et les gains sont réduits. Le chercheur @xizhe_chan a étudié 134 000 ordres gagnants : plus la variation du prix est faible, plus la ponction est importante :
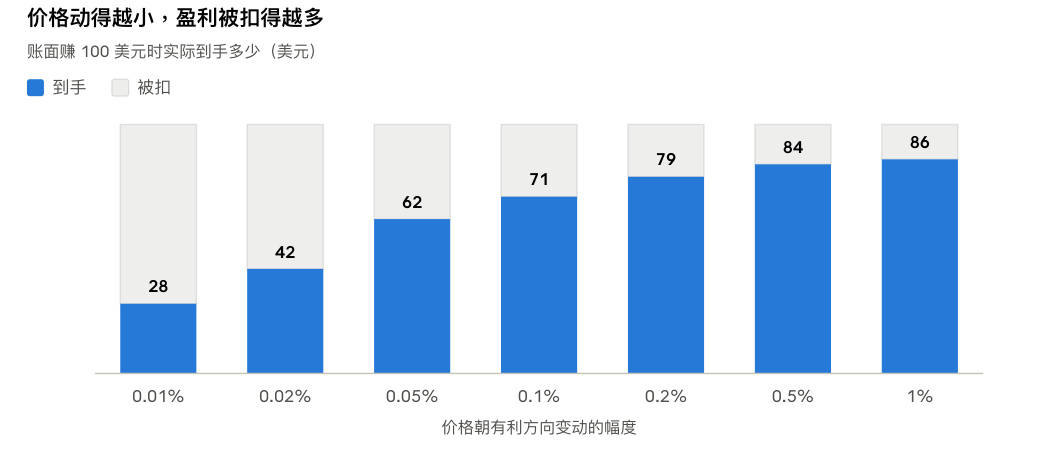
Graphique : variation du prix sur Papertrade et montant réel des gains perçus
Deuxièmement, les jetons sont accaparés par les gros acteurs entrés tôt. Plus on perd tôt, plus on reçoit de PAPER : à l’ouverture, une perte de 1 dollar permettait d’en frapper 100 ; dix heures plus tard, il n’en restait que 40, et le 17 octobre, environ 12. Les gros acteurs utilisent généralement deux comptes pour ouvrir simultanément des positions longues et courtes : ils minent des jetons d’un côté tout en récupérant leur capital de l’autre. Leur coût ne représente qu’environ 30 % de celui d’une liquidation directe, et les dividendes leur permettent ensuite de récupérer rapidement leur mise :
Classement des détenteurs 12 heures après l’ouverture | Dividendes / coût estimé sur 30 jours 30e rang | 257 % | 371 % 100e rang | 224 % | 328 % 300e rang | 178 % | 269 % 500e rang | 59 % | 130 %
Au 20 octobre, les 1 000 portefeuilles détenant le plus de jetons détenaient 88 % des PAPER et se partageaient 91 % des dividendes.
Troisièmement, les règles ont changé dix jours après le lancement. Après le lancement des contrats pré-marché PAPER par Paragon et Aster, Papertrade a annoncé que les PAPER ne pouvaient servir qu’au staking pour toucher des dividendes : ils ne pouvaient ni être transférés ni être vendus. L’équipe a expliqué que si les PAPER pouvaient être vendus à découvert sur des plateformes externes, un attaquant pourrait manipuler les prix pour vider le pool tout en gagnant de l’argent en vendant les PAPER à découvert.
Pourtant, beaucoup avaient justement choisi de perdre de l’argent pour miner des jetons parce qu’ils espéraient pouvoir vendre les PAPER plus tard. Le changement de règles a anéanti toutes ces attentes.
La réaction du marché a été immédiate. Les revenus quotidiens de Papertrade, qui avaient atteint environ 25 millions de dollars au cours de la première semaine après le lancement, sont tombés à 178 000 dollars le 22 octobre, tandis que la TVL a chuté de plus de 70 % :
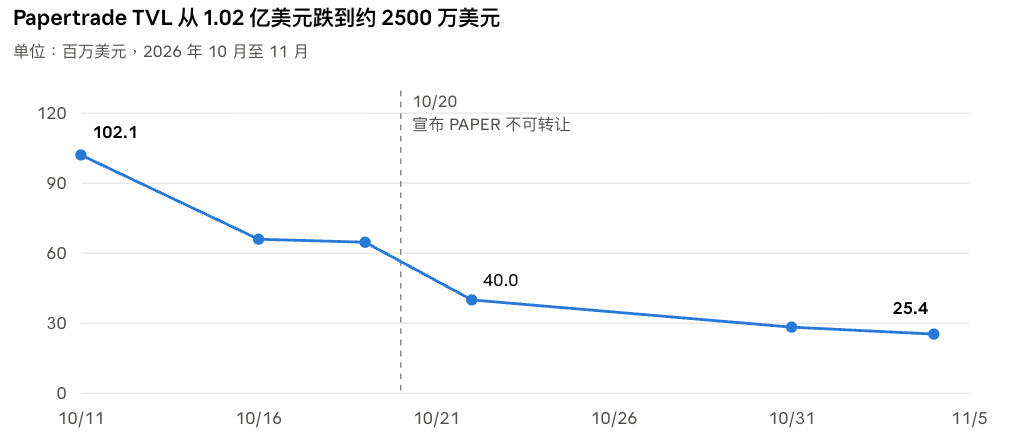
Graphique : évolution de la valeur totale verrouillée (TVL) de Papertrade
Enseignements : la première application native de l’écosystème HyperEVM
La popularité de Papertrade a été de courte durée, mais elle fournit trois enseignements à l’écosystème Hyperliquid.
Premièrement, HyperEVM a désormais une véritable application native. Jusqu’ici, la plupart des applications de prêt et des DEX sur HyperEVM étaient des forks de protocoles issus d’autres chaînes. Papertrade, en revanche, repose entièrement sur les prix de HyperCore et ne pourrait exister sans Hyperliquid.
Deuxièmement, il est beaucoup plus facile de lancer des produits de trading sur Hyperliquid. Papertrade n’a ni teneur de marché ni carnet d’ordres : il lui suffit de lire les prix de Hyperliquid. En une semaine, son volume notionnel a dépassé 1 000 milliards de dollars. Les équipes externes n’ont pas besoin de créer leur propre liquidité pour lancer de nouvelles catégories de produits de trading.
Troisièmement, le prix de Hyperliquid lui-même est devenu une ressource essentielle. On pensait auparavant que l’actif clé d’une blockchain était son espace de blocs. Papertrade montre que les contrats sur HyperEVM peuvent lire directement les prix en temps réel du carnet d’ordres de Hyperliquid, sans dépendre d’oracles externes pour les relayer. C’est une source de prix on-chain plus native :
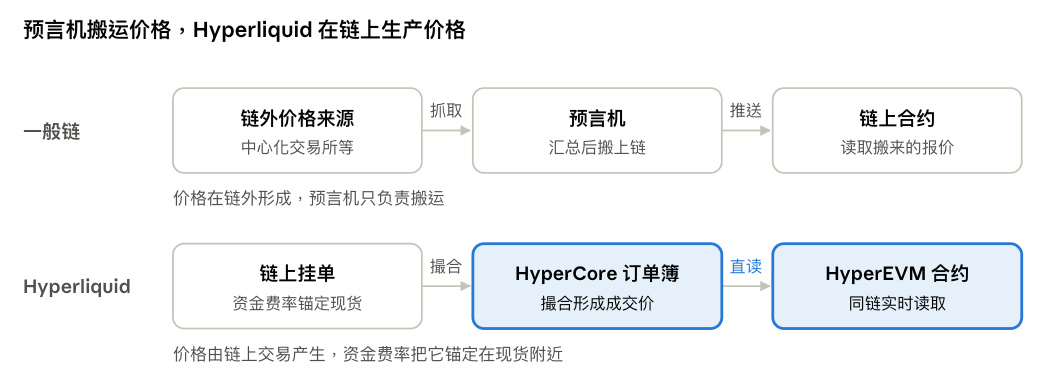
Graphique : comparaison entre les flux de prix des oracles sur les blockchains publiques classiques et la lecture native des prix on-chain de Hyperliquid
Bien sûr, plus on dépend des prix, plus la pression pour les protéger augmente. Le soir du lancement de Papertrade, quelqu’un a fait monter le prix de l’ETH sur Hyperliquid avec des ordres importants, tout en ouvrant une grosse position sur Papertrade pour en tirer profit. Ces manipulations de prix sont un enjeu majeur à prendre en compte pour les futures applications de HyperEVM.
Connexion à la couche de matching : Trade[XYZ] et Wall Street
Papertrade emprunte les prix ; Wall Street (ICE), elle, veut emprunter tout le système de trading.
Trade[XYZ] est le principal déployeur sur HIP-3. Il ouvre directement dans HyperCore des marchés de contrats perpétuels sur les actions américaines, les indices, le pétrole brut et les devises. Il utilise le moteur de matching et le système de marge de Hyperliquid, tandis que les prix proviennent de sources externes. Le contrat S&P 500 a reçu l’autorisation officielle de S&P Dow Jones.
Un an de HIP-3 : expansion de l’ampleur et concentration du marché
HIP-3 est un mécanisme ouvert lancé par Hyperliquid en octobre 2025. Toute équipe qui met en staking 500 000 HYPE peut ouvrir son propre marché de contrats perpétuels sur HyperCore.
En un an, le volume cumulé des transactions sur HIP-3 a atteint environ 665 milliards de dollars. Sa part du volume des contrats perpétuels de Hyperliquid est passée de 0,2 % à 51,3 % en juillet de cette année. Plusieurs épisodes de marché ont favorisé sa croissance : l’or et l’argent en début d’année, le pétrole brut pendant le conflit avec l’Iran en mars, alors qu’il était impossible de le négocier le week-end, puis l’introduction en bourse de SpaceX et les actions de semi-conducteurs de mémoire en juin et juillet.
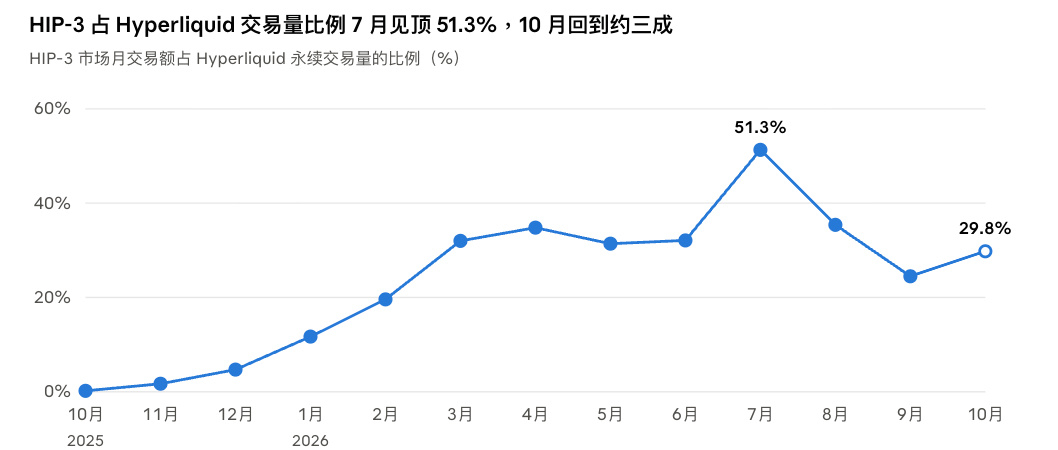
Graphique : évolution de la part de HIP-3 dans le volume des contrats perpétuels de Hyperliquid
Les actifs échangés ont aussi évolué au fil du temps. En mars, les matières premières représentaient 64 % du volume de transactions sur HIP-3. En juillet, les actions individuelles et les contrats pré-IPO en représentaient déjà 62 %. Le jour de l’introduction en bourse de SPCX, les contrats ont enregistré 1,4 milliard de dollars d’échanges, soit 30 % du volume total de HIP-3 ce jour-là.
Après juillet, la part de HIP-3 est retombée aux alentours de 30 % ; plus de 70 % des transactions proviennent toujours des marchés natifs officiels.
La concentration, elle, n’a pratiquement pas changé. Premier marché tiers lancé sur HIP-3, Trade[XYZ] détient depuis longtemps une part d’environ 90 %, qui est passée à près de 97 % en octobre. Son avantage tient principalement à deux facteurs : la rapidité de lancement de nouveaux marchés et la liquidité.
Des lancements rapides pour capter les tendances. Les nouvelles places de marché HIP-3 sont attribuées aux enchères, auxquelles tous les déployeurs peuvent participer. Une enchère a lieu toutes les 31 heures, et le gagnant choisit lui-même les actifs à proposer. Trade[XYZ] dispose de fonds importants : sur les 23 places mises aux enchères en août, l’entreprise en a remporté huit à elle seule, puis les a déployées rapidement. Entre l’enregistrement d’un nouveau marché on-chain et sa première transaction, le délai médian n’est que de 3,3 jours. 65 % des marchés sont lancés en moins d’une semaine et 47 % en moins de trois jours.
Une bonne liquidité pour permettre des échanges dès le lancement. La liquidité des marchés HIP-3 n’est pas partagée avec celle des marchés officiels de Hyperliquid. Chaque marché a son propre carnet d’ordres, dont la profondeur doit être constituée par le déployeur en faisant appel à des teneurs de marché. Trade[XYZ] parvient à en attirer et à investir des fonds, de sorte que ses nouveaux marchés disposent dès le départ d’écarts de prix serrés et d’un carnet d’ordres profond. Une bonne liquidité attire les traders ; plus les traders sont nombreux, plus les teneurs de marché sont incités à venir. Une fois ce cercle vertueux établi, il est difficile pour les nouveaux venus de le briser.
Trade[XYZ] bénéficie en outre d’une marque forte et d’une grande crédibilité pour ses produits. La plateforme a été créée par l’équipe Hyperunit, qui avait conçu l’infrastructure des actifs au comptant de Hyperliquid. Elle a également obtenu l’autorisation officielle de S&P Dow Jones Indices et lancé le premier contrat perpétuel S&P 500 sous licence.
Ainsi, bien qu’il s’agisse d’un déployeur tiers, Trade[XYZ] est considéré par le marché comme l’acteur le plus étroitement lié à Hyperliquid. Il est en quelque sorte devenu le symbole de l’écosystème HIP-3.
De la défense à l’intégration : les trois voies de Wall Street
Le principal argument de vente de Trade[XYZ], c’est la négociation 24 h/24 et 7 j/7, que les bourses traditionnelles ne peuvent offrir. Lorsque les marchés américains et les contrats à terme sur le pétrole brut du CME sont fermés le week-end, Hyperliquid est l’un des rares endroits où ces actifs restent négociables. Pendant le conflit avec l’Iran en mars, des analystes de JPMorgan ont remarqué que des traders traditionnels s’étaient tournés vers Hyperliquid pour négocier le pétrole brut.
La réponse de Wall Street évolue elle aussi. De mars à novembre, trois voies se sont dessinées autour de Hyperliquid, chacune rapprochant un peu plus les acteurs traditionnels de la plateforme :
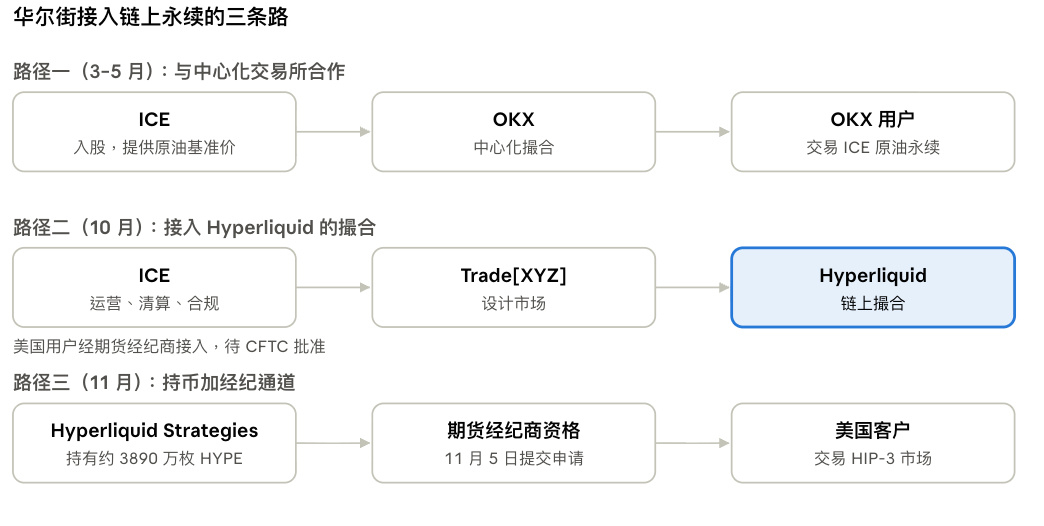
Graphique : schéma des trois voies d’accès de Wall Street aux contrats perpétuels on-chain
Première voie : passer par une plateforme d’échange centralisée, contourner Hyperliquid et proposer soi-même des échanges 24 h/24 et 7 j/7. En mars 2026, ICE a pris une participation dans OKX. Elle a d’abord lancé des contrats perpétuels sur le pétrole brut sur OKX, puis créé une coentreprise avec OKX afin de proposer aux utilisateurs de la plateforme des actions tokenisées de la Bourse de New York et des contrats à terme d’ICE.
Parallèlement, ICE et le CME ont exprimé aux membres du Congrès leurs inquiétudes concernant une éventuelle manipulation des prix du pétrole sur Hyperliquid, et ont fait pression pour que la plateforme accepte d’être supervisée par la CFTC. À ce stade, Hyperliquid était encore un adversaire dont il fallait se méfier.
Deuxième voie : se connecter directement à Hyperliquid. À la fin du mois, la CFTC a autorisé la cotation de contrats perpétuels comme contrats à terme aux États-Unis, ouvrant ainsi la voie à la conformité réglementaire. L’attitude d’ICE a alors changé. Son PDG a déclaré publiquement que cette plateforme d’échange, qui ne compte que 11 personnes, était « plus grande que le Nasdaq », ajoutant que les deux parties avaient déjà eu plusieurs discussions.
Le 29 octobre, ICE a pris une participation dans Trade[XYZ] et prévoit de lancer ICE[XYZ], un marché destiné aux États-Unis : Hyperliquid fournira la technologie de matching, Trade[XYZ] concevra les marchés, et ICE exploitera la plateforme d’échange et assurera la compensation. Le projet attend encore l’approbation de la CFTC.
Hyperliquid est ainsi passée du statut d’adversaire à celui de prestataire de services de trading pour ICE.
Troisième voie : la détention de jetons et l’accès par l’intermédiaire d’un courtier. Les acteurs de Wall Street peuvent aussi se rapprocher de Hyperliquid en tant que détenteurs de jetons, plutôt qu’en créant une plateforme d’échange.
La société cotée Hyperliquid Strategies (NASDAQ : PURR), qui détient environ 38,9 millions de HYPE, n’était au départ qu’une société de trésorerie en $HYPE, levant des fonds sur le marché boursier pour acheter des jetons et les mettre en staking. Le 5 novembre, elle a demandé à devenir courtier en contrats à terme afin d’amener des utilisateurs américains sur les marchés HIP-3.
PURR détient ainsi des HYPE tout en contribuant à générer du volume de transactions pour Hyperliquid : plus les utilisateurs négocient, plus les rachats financés par les frais augmentent, ce qui profite également aux $HYPE qu’elle détient.
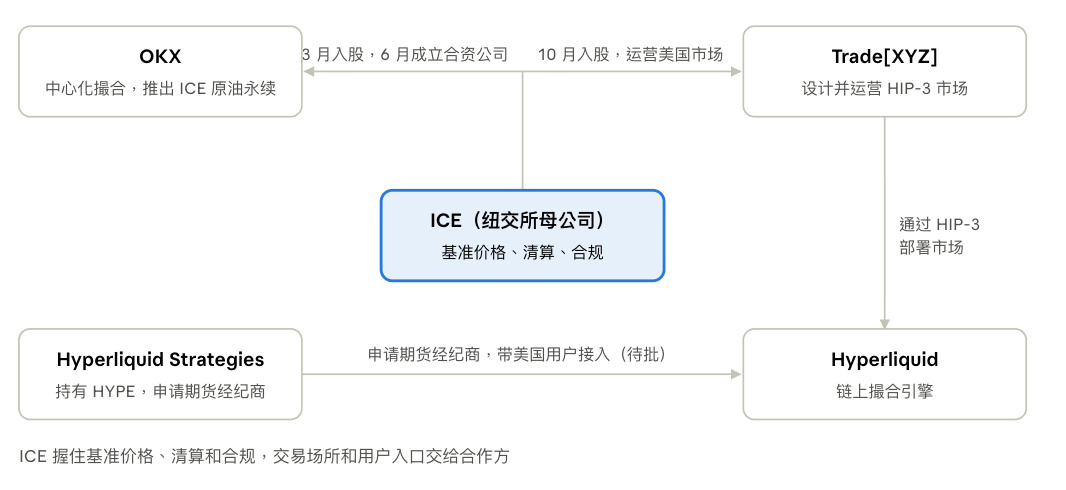
Graphique : réseau de partenariats d’ICE dans les systèmes de négociation centralisés et de contrats perpétuels on-chain
Le schéma montre qu’ICE reste au centre et conserve le contrôle des prix de référence, de la compensation et de la conformité, tandis que les autres fonctions sont déléguées à des partenaires : OKX assure le matching centralisé, Trade[XYZ] conçoit et exploite les marchés HIP-3, Hyperliquid fournit le moteur de matching on-chain et Hyperliquid Strategies ouvre l’accès aux utilisateurs américains.
Dans cet écosystème, Hyperliquid et OKX occupent la même place : ce sont toutes deux des plateformes de trading auxquelles ICE se connecte, l’une off-chain et l’autre on-chain. Hyperliquid est ainsi passée du statut d’adversaire à surveiller à celui d’infrastructure de trading à laquelle Wall Street se connecte de son plein gré.
Répartition des rôles : les acteurs agréés assurent la compensation, la chaîne le matching
Avant ICE, des acteurs agréés s’étaient déjà tournés vers Hyperliquid.
Le 16 septembre, Payward, la société mère de Kraken, a annoncé le déploiement d’un marché HIP-3 par l’intermédiaire de Bitnomial, sa plateforme d’échange et chambre de compensation agréée par la CFTC. Elle a ensuite obtenu une place sur la liste blanche d’accès à HIP-3 de Hyperliquid, devenant ainsi le premier déployeur supervisé par la CFTC.
Cependant, par rapport à Payward, issu du secteur des cryptomonnaies, ICE est la société mère de la Bourse de New York. Sa prise de participation dans Trade[XYZ], ajoutée à ses initiatives antérieures avec OKX, marque véritablement l’entrée en scène des grandes plateformes d’échange de Wall Street.
En comparant ces différents partenariats, la répartition des rôles est claire :
ICE × OKX | ICE × Trade[XYZ] | Payward × HIP-3 Où s’effectue le matching | Système centralisé d’OKX | On-chain sur Hyperliquid | On-chain sur Hyperliquid Responsabilités de l’acteur agréé | Prise de participation, fourniture du prix de référence du pétrole brut | Prise de participation, exploitation de la plateforme, compensation et conformité | Déploiement du marché, compensation et règlement Public visé | Utilisateurs internationaux d’OKX | Utilisateurs américains conformes (accès par un courtier) | Utilisateurs américains conformes (accès par un courtier) État d’avancement | Lancement de contrats perpétuels sur le pétrole annoncé en mai | En attente de l’approbation de la CFTC | En attente de l’approbation réglementaire
On constate que les acteurs agréés conservent les fonctions pour lesquelles ils disposent du plus grand avantage. Dans le partenariat avec OKX, ICE maîtrise le prix de référence du pétrole brut. Sur le marché américain, ICE et Payward gardent toutes deux la compensation et la conformité sous leur contrôle.
La compensation est l’un des domaines les plus réglementés et les plus difficiles d’accès des bourses traditionnelles. Une chambre de compensation doit gérer les garanties des clients et assumer le risque de défaut ; elle a donc besoin de capitaux importants, d’une gestion des risques éprouvée et d’agréments réglementaires. Il est difficile pour de nouveaux acteurs de s’y aventurer. ICE exploite déjà plusieurs chambres de compensation, et Bitnomial détient à la fois les agréments de plateforme d’échange et de chambre de compensation.
Le matching, lui, ressemble de plus en plus à un service standardisé : on choisit le moteur le plus rapide et la meilleure liquidité. Lors d’une conférence téléphonique sur ses résultats, le PDG d’ICE a également présenté ces marchés perpétuels comme un complément à l’activité des contrats à terme.
Pour Hyperliquid, cela signifie que les acteurs agréés commencent à adopter le matching on-chain comme une infrastructure. D’autres institutions pourraient ensuite suivre la même voie.
Le problème est là. Les marchés réglementés aux États-Unis doivent appliquer les règles KYC et fixer des conditions d’accès ; la liste blanche de HIP-3 a été conçue à cette fin. Même si ces marchés utilisent le moteur de matching de Hyperliquid, seuls les clients américains et les teneurs de marché autorisés pourront y accéder. Les nombreux traders offshore déjà présents sur Hyperliquid en seront exclus, et la liquidité devra se reconstituer à partir de zéro.
Autrement dit, Wall Street emporte la technologie de matching de Hyperliquid, mais son réseau de liquidité, qui est son atout le plus précieux, ne la suivra pas nécessairement.
Connexion à la couche du carnet d’ordres : Elysium
Papertrade emprunte les prix, Wall Street le matching, et Kinetiq va encore plus loin : elle construit une autre chaîne, Elysium, à côté de Hyperliquid, spécialement pour se connecter à son carnet d’ordres.
Présentation du projet Elysium et attentes du marché
Elysium est développé par Kinetiq, le plus grand protocole de staking sur Hyperliquid. Le projet a été annoncé pour la première fois sur X le 24 août, son testnet a ouvert le 22 septembre et le lancement du mainnet est prévu pour le 9 novembre.
La chaîne est construite sur la pile technologique d’Arbitrum, règle ses transactions sur HyperEVM, utilise $HYPE pour payer les frais et vise un temps de production des blocs d’environ 100 millisecondes.
Les discussions à son sujet se répartissent globalement en trois courants :
Les optimistes misent sur $KNTQ. La moitié des revenus générés par les frais d’Elysium servira à racheter et brûler le jeton de Kinetiq, $KNTQ. Le jour de l’annonce, son cours a progressé d’environ 30 %. Le 28 octobre, après une hausse de près de 48 % en deux semaines, il a atteint un nouveau record historique de 0,4547 dollar.
Remarque : Elysium n’a actuellement pas de jeton propre. Les échanges associés au projet portent principalement sur $KNTQ, le jeton de Kinetiq, son équipe de développement.
Le jeton s’échange principalement sur le marché au comptant de Hyperliquid (à l’exception de Kraken et MEXC, les principales plateformes centralisées ne l’ont pas encore listé). Une version interchaînes passant par Chainlink vers Base est également négociable sur les chaînes EVM.
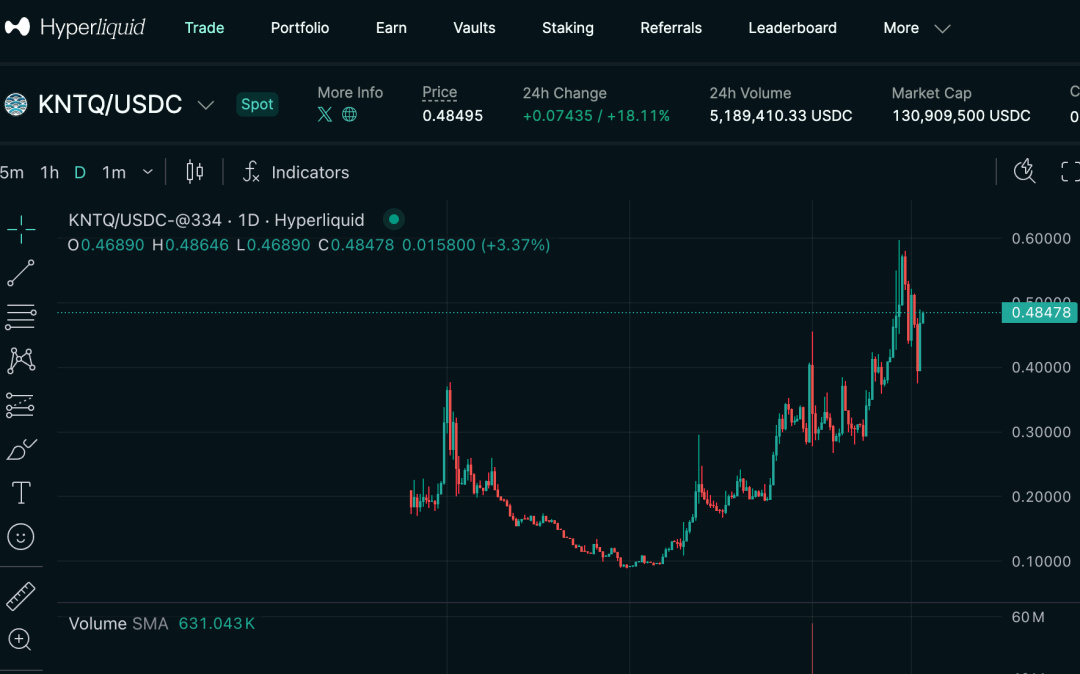
Graphique : cours quotidien de KNTQ/USDC sur le marché au comptant de Hyperliquid
Du point de vue de l’écosystème, l’intérêt réside dans la portée de l’expérience. Selon certains membres de la communauté, HyperEVM a longtemps manqué d’un soutien actif de Hyperliquid et son écosystème est resté quelque peu morose. Elysium est une tentative menée spontanément par une équipe de l’écosystème pour combler ce manque. Kinetiq dispose de capitaux et de capacités de développement ; elle a attiré plusieurs applications majeures dès le premier jour, ce qui pourrait raviver l’intérêt pour HyperEVM.
Les sceptiques s’intéressent aux données réelles. Un membre de la communauté a estimé qu’environ trois semaines après le lancement du testnet, celui-ci avait traité 30 millions de transactions, mais que les frais cumulés sur 30 jours ne représentaient qu’environ 269 HYPE. Si l’on extrapole avec le même niveau d’activité, le montant mensuel pouvant servir à racheter des $KNTQ sur le mainnet ne serait que d’environ 11 000 dollars, très loin de la valorisation entièrement diluée de quelque 350 millions de dollars de KNTQ. Cela alimente les doutes sur l’affirmation de Kinetiq selon laquelle « Elysium rapportera chaque année des centaines de millions de dollars à Hyperliquid ». Plus intéressant encore, la période de blocage des jetons de l’équipe et des investisseurs de KNTQ prend fin le 27 novembre, peu après le lancement du mainnet, ce qui risque d’entraîner une nouvelle vague de ventes.
Ces trois courants convergent vers la même conclusion : le marché mise actuellement sur des attentes, et non sur les revenus. Seules les transactions réelles après le lancement du mainnet permettront de vérifier ces attentes.
Les faiblesses du marché au comptant de Hyperliquid : les nouveaux jetons ne peuvent pas être listés sur HyperCore et HyperEVM est trop lente
Elysium vise à combler une lacune de longue date du marché au comptant de Hyperliquid. Hyperliquid figure parmi les leaders mondiaux pour les contrats perpétuels, mais les volumes de son marché au comptant restent à la traîne. Le problème se situe à deux niveaux :
Les nouveaux jetons ne peuvent démarrer que sur HyperEVM. Le carnet d’ordres au comptant de HyperCore est adapté aux actifs établis. Pour y être listé, un nouveau jeton doit d’abord remporter une enchère pour obtenir une place, puis disposer de teneurs de marché professionnels assurant des cotations en continu. Les jetons qui viennent d’être émis ne remplissent pas ces conditions et ne peuvent s’échanger qu’abord sur des plateformes de lancement de jetons et dans des pools AMM, des applications qui ne peuvent être déployées que sur HyperEVM.
HyperEVM est en outre délibérément ralentie. HyperEVM et HyperCore fonctionnent sur la même chaîne et sont traitées par les mêmes validateurs. Pour éviter que les calculs des applications n’accaparent les ressources nécessaires au trading, Hyperliquid limite la capacité de traitement de HyperEVM : les petits blocs sont produits environ toutes les secondes, et les applications ne peuvent lire que la meilleure cotation du carnet d’ordres. Cela suffit pour le prêt et le staking, mais pas pour les pools de tenue de marché professionnels qui doivent actualiser leurs cotations plusieurs fois par seconde.
Résultat : il est difficile pour les nouveaux actifs de se développer dans l’écosystème Hyperliquid. Kinetiq fait ainsi remarquer que le volume des transactions au comptant prises en charge par les pools de tenue de marché professionnels sur Solana dépasse largement celui du marché au comptant de Hyperliquid.
La solution d’Elysium : accélérer les applications et ouvrir la voie aux nouveaux actifs
Première étape : améliorer la vitesse. Elysium mise sur des performances élevées, avec une capacité de traitement visée environ 100 fois supérieure à celle de HyperEVM. Mais il faut bien comprendre cette comparaison : elle se fait avec HyperEVM, et non avec HyperCore.
Elysium vise un temps de production des blocs d’environ 0,1 seconde, tandis que la latence médiane entre la passation d’un ordre sur HyperCore et sa confirmation n’est déjà que d’environ 0,2 seconde. Le moteur de trading, lui, n’a jamais été lent.
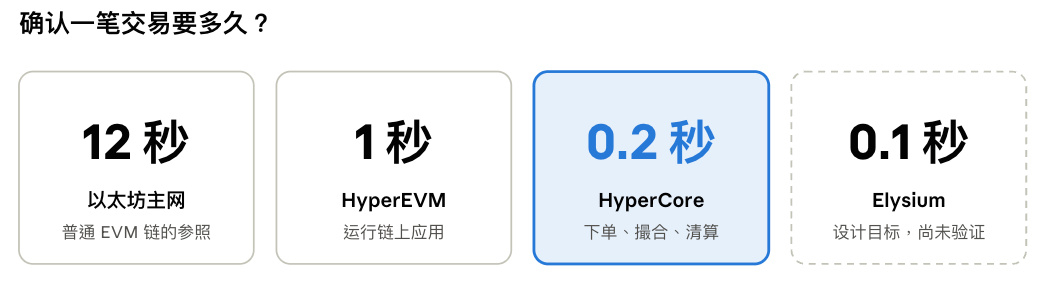
Graphique : comparaison de la latence de confirmation des transactions sur Ethereum, HyperEVM, HyperCore et Elysium
Cette accélération n’est pas sans contrepartie. Par rapport à HyperEVM, Elysium peut lire une plus grande partie du carnet d’ordres, mais la fiabilité des données est moindre.
HyperEVM | Elysium Temps de production des blocs : petits blocs, environ 1 seconde ; grands blocs, environ 1 minute | Objectif : environ 100 millisecondes Carnet d’ordres consultable : meilleure cotation uniquement | Lecture de toute la profondeur du carnet d’ordres Garantie des données du carnet d’ordres : consensus Hyperliquid, synchronisé avec HyperCore | Fournies par les nœuds gérés par Elysium, garanties par le séquenceur Passation d’ordres vers HyperCore : prise en charge, soumise au consensus et synchronisée | Prise en charge, transmise par un canal dédié Modèle de sécurité : validateurs communs avec HyperCore | Au début, production des blocs assurée par un séquenceur unique ; validation soumise à autorisation
Autrement dit, Elysium gagne en vitesse et en accès aux données en échange d’un niveau de confiance inférieur. Sur HyperEVM, les prix consultés sont garantis par le consensus de Hyperliquid. Sur Elysium, le carnet d’ordres complet provient de nœuds qu’elle exploite elle-même, sans validation on-chain.
Hyperliquid a également indiqué que l’augmentation du débit de HyperEVM ferait partie de ses objectifs futurs. Elysium mise sur le fait que les mises à niveau officielles ne seront pas déployées si rapidement.
Deuxième étape : créer une voie de retour pour les nouveaux actifs. Elysium offre un environnement plus rapide et conçoit un parcours permettant aux nouveaux actifs d’être lancés avant de revenir sur Hyperliquid :
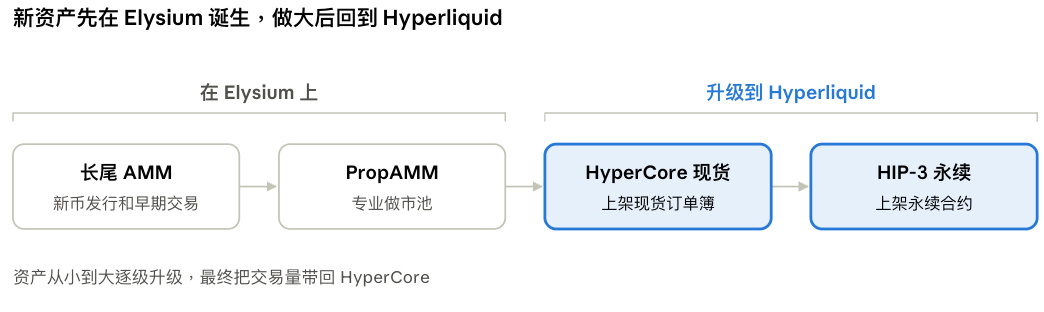
Graphique : parcours de lancement des nouveaux actifs sur Elysium et de leur retour sur Hyperliquid
Concrètement :
Les nouveaux jetons sont d’abord émis sur la plateforme de lancement de jetons d’Elysium et dans des pools AMM classiques, qui accueillent les premières transactions ;
Lorsque l’activité de trading et la taille du marché atteignent un certain niveau, les jetons passent dans les pools de tenue de marché professionnels d’Elysium, où les teneurs de marché fournissent des cotations plus profondes ;
Ensuite, les actifs qui remplissent les conditions sont transférés vers le carnet d’ordres au comptant de HyperCore, puis peuvent être listés sous forme de contrats perpétuels HIP-3.
Dans ce parcours, Elysium sert à incuber les actifs, tandis que Hyperliquid accueille les actifs établis. Le volume des transactions revient finalement sur HyperCore. Si ce modèle fonctionne, Hyperliquid disposera effectivement d’une nouvelle source régulière d’actifs.
C’est aussi une nouvelle voie de développement pour Kinetiq. Son activité de staking a atteint un plateau et sa TVL est inférieure de plus de 60 % à son sommet d’octobre 2025. En développant Elysium, Kinetiq devient l’opérateur d’une blockchain plutôt qu’un simple protocole de staking et ouvre une nouvelle source de revenus pour $KNTQ.
En somme, Elysium aide Hyperliquid à combler ses lacunes concernant les échanges au comptant et les nouveaux actifs, tandis qu’elle ouvre pour Kinetiq une deuxième voie de croissance en complément du staking. Pour l’instant, leurs intérêts convergent.
La nature d’Elysium : faire d’une chaîne un moyen d’accéder au carnet d’ordres
Bien qu’Elysium soit une nouvelle chaîne, ce qu’elle vend réellement n’est pas de l’espace de blocs, mais la possibilité d’accéder au carnet d’ordres de Hyperliquid. La comparaison avec Papertrade est éclairante :
Papertrade | Elysium Déploiement : application sur HyperEVM | L2 indépendante dont le règlement se fait sur HyperEVM Données Hyperliquid consultées : prix médian de la meilleure cotation | carnet d’ordres complet Ordres envoyés à Hyperliquid : non, les transactions sont prises en charge par son propre pool de capitaux | prévu Apport à $HYPE : presque aucun | demande de gas et volume de transactions susceptible de revenir sur Hyperliquid
De la simple consultation de la meilleure cotation à l’accès au carnet d’ordres complet et à la possibilité d’y passer directement des ordres, la dépendance des acteurs externes au carnet de Hyperliquid s’accentue.
Tout cela reste toutefois une promesse : les performances n’ont pas encore été vérifiées sur le mainnet, la capacité à attirer la liquidité dépendra de l’accueil réservé à Elysium par Hyperliquid, et la plus grande part des revenus on-chain ira à $KNTQ plutôt qu’à $HYPE. Il faudra donc continuer à suivre la concrétisation du projet.
Évolution du rôle de Hyperliquid : de plateforme d’échange à infrastructure de trading
L’examen des trois étapes précédentes montre que les équipes externes se connectent à Hyperliquid de façons différentes, mais partagent un point commun : elles ne considèrent plus Hyperliquid comme une simple plateforme de trading. Son rôle évolue et elle assume progressivement trois fonctions au sein de l’infrastructure de trading :
Fonction | Description | Exemple Source de prix | Des produits externes appellent directement ses prix en temps réel, y compris pendant la fermeture des marchés traditionnels | Papertrade ; contrats sur les actions américaines et le pétrole brut le week-end Prestataire de matching | Des acteurs agréés utilisent son système de matching et assument eux-mêmes la compensation et la conformité | ICE, Hyperliquid Strategies, Payward Destination de cotation | Des actifs incubés ailleurs migrent vers son carnet d’ordres une fois arrivés à maturité | Elysium, déployeurs HIP-3
En tant que source de prix, Hyperliquid fournit des cotations pour les marchés fermés. Si Papertrade peut bâtir une plateforme de trading en s’appuyant uniquement sur les prix de Hyperliquid, c’est parce que ces prix sont suffisamment actifs et fiables.
Cette fiabilité s’étend désormais au-delà des crypto-actifs. Le week-end, quand les marchés américains et ceux du pétrole brut sont fermés, Hyperliquid est l’un des rares endroits où les prix continuent d’être cotés. Avant l’introduction en bourse de sociétés comme SpaceX, les contrats pré-IPO étaient déjà négociés et, rétrospectivement, leurs cours étaient proches de ceux observés à l’ouverture. Trade[XYZ] s’est également appuyé sur ce point dans une communication adressée à la SEC américaine.
En tant que prestataire de matching, Hyperliquid laisse la conformité aux acteurs agréés. Dans le projet d’ICE, le matching reste sur Hyperliquid, tandis que la compensation et l’admission des clients sont confiées à ICE et aux courtiers en contrats à terme.
En demandant à devenir courtier en contrats à terme, Hyperliquid Strategies cherche précisément à permettre aux clients américains d’accéder à la plateforme dans le respect de la réglementation. L’équipe officielle prépare également des marchés HIP-3 soumis à des conditions d’accès, dont la conformité sera assurée par des opérateurs indépendants. La blockchain elle-même ne prend pas en charge la conformité : des acteurs agréés s’interfacent avec les autorités à un niveau supérieur. Ainsi, une plateforme de trading on-chain offshore peut accéder au marché américain sans avoir à se transformer elle-même.
En tant que destination de cotation, Hyperliquid accueille de nouveaux actifs qui se sont développés ailleurs. Dans le parcours imaginé par Elysium, ces actifs finissent sur le marché au comptant de HyperCore et dans les contrats perpétuels HIP-3. Les déployeurs HIP-3 enchérissent toutes les 31 heures pour obtenir une place de cotation ; ils se disputent, eux aussi, la possibilité d’ouvrir des marchés sur le carnet d’ordres de Hyperliquid.
Les équipes externes mettent en place les points d’accès et incubent les actifs, qui sont ensuite transférés vers Hyperliquid pour y être négociés une fois arrivés à maturité.
Ces trois fonctions reposent sur une même condition : la profondeur et l’activité du carnet d’ordres de Hyperliquid. Si les équipes externes choisissent de développer leurs activités autour de celui-ci, c’est précisément pour cette raison. Si le carnet d’ordres perd son avantage, ces trois fonctions seront à leur tour fragilisées.
C’est là la différence fondamentale entre Hyperliquid et les autres plateformes qui créent leur propre blockchain. Les chaînes de Robinhood, de Circle et d’autres entreprises servent principalement à héberger des actifs tokenisés ; le matching reste effectué sur leurs propres systèmes, auxquels les équipes externes ne peuvent pas accéder. Hyperliquid, en revanche, place son carnet d’ordres lui-même on-chain, ce qui permet à des acteurs externes d’utiliser ses prix, son matching et sa liquidité.
Cela correspond aussi à la vision de Jeff Yan. Lors de TOKEN2049 en octobre, il a déclaré que Hyperliquid souhaitait devenir une infrastructure ouverte à laquelle différents produits financiers pourraient se connecter, plutôt que de concurrencer les plateformes en interface directe avec les utilisateurs. Les développeurs pourraient ainsi accéder directement aux marchés et à la liquidité sans avoir à construire leur propre système de matching et de compensation.
La valeur de $HYPE : qui profite de l’expansion de l’écosystème ?
De plus en plus d’équipes se connectent à Hyperliquid, et l’écosystème se développe rapidement. Mais les revenus générés par cette expansion ne reviennent pas automatiquement à HYPE. Pour le comprendre, il faut d’abord examiner les fondements de la valeur de $HYPE, puis déterminer quelle part revient aux nouvelles activités et aux intermédiaires.
Les facteurs qui soutiennent le prix de $HYPE : frais, rachats et trésorerie DAT
$HYPE ne représente aucune participation au capital d’une société, et les revenus du protocole ne sont pas directement versés aux détenteurs. Sa valeur repose sur l’activité de Hyperliquid : combien la plateforme gagne et comment ces revenus génèrent une demande pour $HYPE. À l’heure actuelle, ce soutien provient principalement de trois sources :
Les revenus issus des frais sont le fondement du modèle. Les frais payés par les utilisateurs qui négocient sur Hyperliquid constituent sa principale source de revenus. En 2025, le volume annuel des contrats perpétuels de Hyperliquid a atteint environ 2 900 milliards de dollars. Au cours des 30 jours précédant le 28 octobre de cette année, les revenus attribués aux détenteurs de HYPE se sont élevés à environ 63,94 millions de dollars, soit le montant le plus élevé de tous les protocoles. Depuis octobre, les intérêts générés par les USDC déposés par les utilisateurs représentent également une nouvelle source de revenus, indépendante du volume des transactions.
Les rachats transforment les revenus en pression acheteuse. Environ 97 à 99 % des frais nets de Hyperliquid sont versés au fonds d’assistance, qui rachète continuellement des HYPE sur le marché. Par ailleurs, 90 % des intérêts générés par les USDC dans l’écosystème servent également à racheter des HYPE. Dans ce modèle, plus les revenus sont élevés, plus les rachats sont importants ; l’activité de trading se transforme ainsi directement en demande de $HYPE.
Il convient de souligner que les rachats de $HYPE sont considérables. Depuis juin de cette année, Hyperliquid y consacre chaque mois entre 38 et 74 millions de dollars. Au 13 octobre, le fonds d’assistance avait acheté au total plus de 48 millions de HYPE pour un montant d’environ 1,365 milliard de dollars.
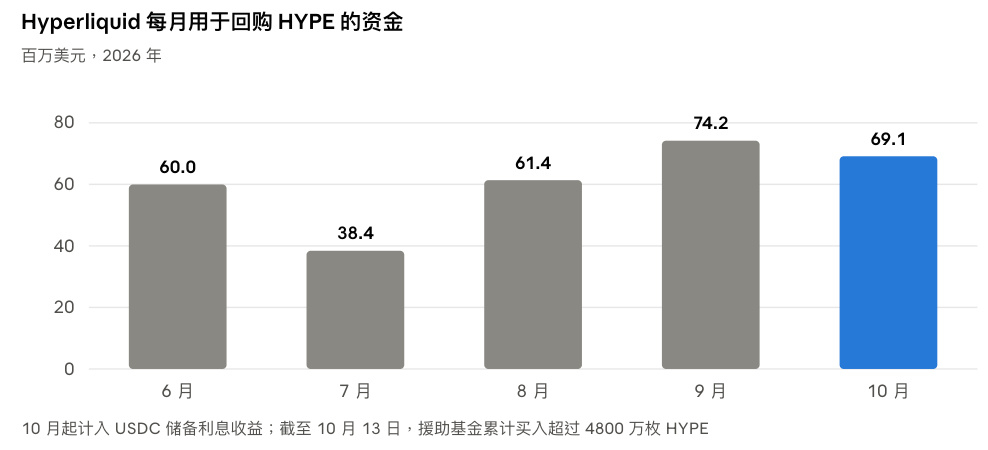
Graphique : montant mensuel consacré par Hyperliquid au rachat de HYPE
La trésorerie DAT constitue un important acheteur extérieur au protocole. Hyperliquid Strategies (NASDAQ : PURR), société de trésorerie d’actifs numériques cotée au Nasdaq qui détient spécifiquement des $HYPE, lève des fonds sur le marché boursier pour acheter des $HYPE. Ses avoirs sont passés de 12,5 millions de jetons lors de son introduction en bourse en décembre 2025 à environ 38,9 millions au 28 octobre. Leur coût moyen est d’environ 56 dollars et ils sont tous mis en staking. Ces achats ne sont pas liés aux revenus du protocole : ils dépendent des fonds que la société parvient à lever sur le marché boursier.
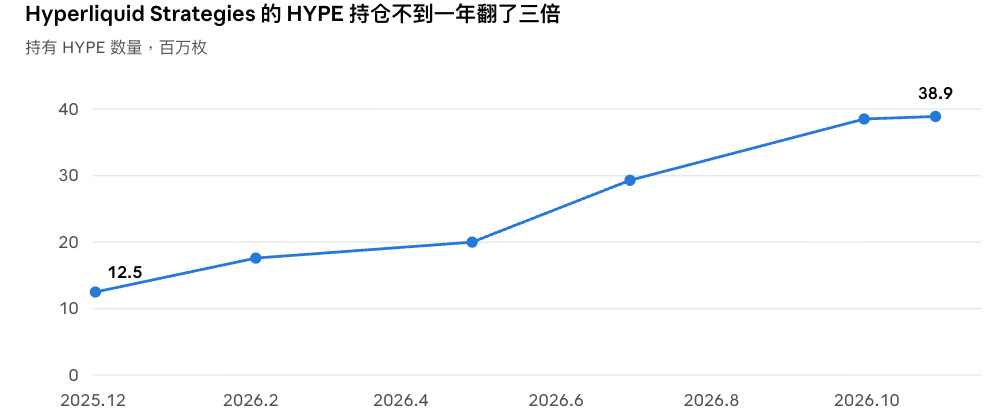
Graphique : progression des avoirs en HYPE de Hyperliquid Strategies
Répartition de la valeur des nouvelles activités : captation par les intermédiaires et retour vers HyperCore
Les fonds destinés au rachat de $HYPE proviennent des frais générés sur HyperCore. Seules les transactions exécutées sur HyperCore se traduisent par une pression acheteuse sur $HYPE. La valeur que les nouvelles activités peuvent générer pour $HYPE dépend donc de deux facteurs : l’endroit où les transactions sont exécutées et la façon dont les revenus sont répartis.
Selon ces critères, la valeur créée par les nouvelles activités prend deux directions : une partie revient à HyperCore avec le volume des transactions, tandis qu’une autre reste aux intermédiaires qui mettent ces activités en place. À l’heure actuelle, cette deuxième part est loin d’être négligeable :
Mode de connexion | Où les transactions sont exécutées | Principal bénéficiaire des revenus Marchés HIP-3 | HyperCore | Répartition à parts égales entre Hyperliquid et les déployeurs ; les frais de la plupart des marchés ont été réduits de 90 % Papertrade | Son propre pool de capitaux | Stakers de $PAPER Elysium | On-chain sur Elysium ; les actifs migrent vers HyperCore lorsqu’ils arrivent à maturité | La moitié sert à racheter des $KNTQ, le reste revient aux développeurs et à Kinetiq ; $HYPE ne bénéficie que de la demande de gas ICE[XYZ] | Matching sur Hyperliquid, éventuellement au moyen d’un carnet d’ordres indépendant | En attente d’approbation ; répartition des revenus non annoncée
HIP-3 est la seule nouvelle activité qui a déjà ramené un volume important de transactions sur HyperCore, mais les revenus n’ont pas suivi dans les mêmes proportions. Pour attirer les déployeurs et les utilisateurs, la plupart des marchés sont en phase de croissance et ont fortement réduit leurs frais. Les frais restants sont partagés à parts égales avec les déployeurs. La part du volume des transactions est donc bien supérieure à celle des revenus tirés des frais :
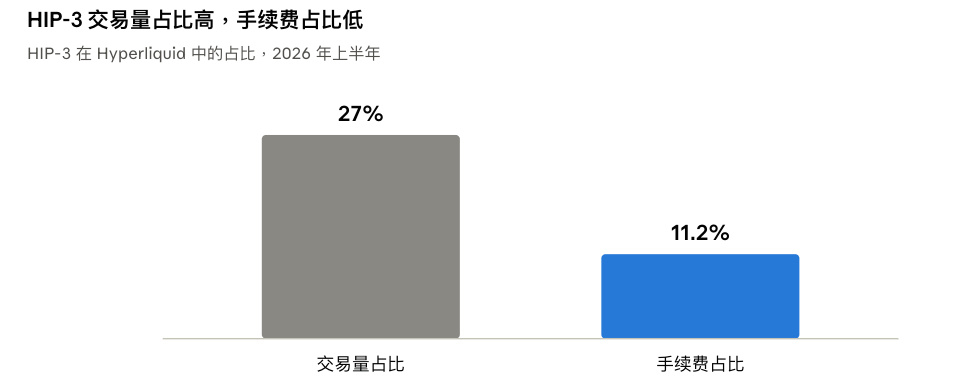
Graphique : comparaison de la part de HIP-3 dans le volume des transactions et dans les revenus de frais de Hyperliquid
En outre, le volume des nouvelles activités est fortement concentré entre les mains de quelques équipes, tout comme les revenus qui en découlent. Trade[XYZ] représente à elle seule plus de 90 % du marché HIP-3 et perçoit la moitié des frais correspondants. Cette situation s’explique en partie par la phase d’expansion de Hyperliquid : l’équipe officielle a réduit les frais et mis en place un partage des revenus pour encourager les acteurs tiers à se lancer et développer d’abord le marché.
Dans l’ensemble, Hyperliquid mise sur le partage des revenus pour se développer. À court terme, les nouvelles activités ne contribuent que modestement à la valeur de $HYPE. Leur contribution finale dépendra du volume que les intermédiaires parviendront à ramener sur HyperCore.
Conclusion : le carnet d’ordres est l’actif central de Hyperliquid
Papertrade, ICE et Elysium se connectent à Hyperliquid de façons différentes, mais recherchent tous la même chose : son carnet d’ordres. Papertrade en lit les prix, ICE utilise le moteur de matching qui le sous-tend et Elysium veut pouvoir le consulter dans son intégralité et y passer des ordres directement.
Même Elysium, cette L2, a une fonction différente des L2 d’Ethereum. Les L2 d’Ethereum servent à décharger le réseau principal des transactions ; Elysium vise à accéder plus rapidement et plus complètement au carnet d’ordres de Hyperliquid. La valeur de la plupart des blockchains publiques réside dans leur espace de blocs ; ce que les acteurs externes convoitent chez Hyperliquid, c’est son carnet d’ordres.
Pour que le carnet d’ordres puisse être utilisé de cette façon, deux conditions doivent être réunies :
Premièrement, le carnet d’ordres est on-chain et peut être appelé directement par des programmes externes. Les chaînes de Robinhood et de Circle ne font qu’héberger les actifs ; le matching reste effectué sur leurs propres systèmes, auxquels les acteurs externes ne peuvent pas accéder.
Deuxièmement, sa profondeur et son fonctionnement 24 h/24 et 7 j/7 permettent à tous d’y participer. C’est là que les contrats sur le pétrole brut le week-end et sur SpaceX avant son introduction en bourse commencent par établir leurs prix. C’est précisément cette deuxième caractéristique qui a attiré l’attention de Wall Street sur Hyperliquid. Après l’assouplissement des règles de la CFTC sur les contrats perpétuels en mai, ICE est passée de la promotion d’une supervision réglementaire de Hyperliquid à une prise de participation dans Trade[XYZ], qui ouvre des marchés sur la plateforme.
Mais le fait que des acteurs externes dépendent du carnet d’ordres ne signifie pas que Hyperliquid en tirera automatiquement profit. Au moins deux problèmes restent à résoudre.
Tout d’abord, les risques et les bénéfices ne sont pas répartis de façon symétrique. Les produits externes peuvent lire gratuitement les prix de Hyperliquid, mais dès lors qu’un volume important de capitaux est réglé sur la base de ces prix, leur manipulation devient lucrative. Cela s’est déjà produit le soir du lancement de Papertrade. Plus l’utilisation de ces prix par des acteurs externes prend de l’ampleur, plus le carnet d’ordres de Hyperliquid est exposé aux manipulations, alors que les revenus reviennent aux produits externes.
Ensuite, la conformité réglementaire risque de fragmenter la liquidité. ICE et Payward utilisent la technologie de matching de Hyperliquid, mais les marchés conformes à la réglementation doivent imposer des conditions d’accès, ce qui exclut les traders et teneurs de marché offshore. L’atout le plus précieux de Hyperliquid est son réseau de liquidité unifié ; or, c’est précisément l’élément qu’un marché réglementé a le plus de mal à reproduire. La technologie de matching peut être exportée, mais la liquidité ne la suivra pas forcément.
Ces deux problèmes finiront par se refléter dans la valeur de $HYPE. Celle-ci dépend des frais générés sur HyperCore et des rachats de jetons ; seules les transactions exécutées sur HyperCore comptent.
Pour l’instant, Hyperliquid réduit ses frais, partage ses revenus et ouvre l’accès à ses prix afin d’attirer de nouveaux partenaires. Une part importante des revenus revient à Trade[XYZ], Kinetiq et aux stakers de PAPER. Cette stratégie consiste à se développer d’abord et à capter de la valeur ensuite. Sa réussite dépendra du volume que ces partenaires parviendront finalement à ramener sur HyperCore.
La prochaine étape de Hyperliquid dépend donc de deux enjeux : pourra-t-elle fixer un prix et facturer l’utilisation de son carnet d’ordres, et pourra-t-elle préserver une liquidité unifiée entre les marchés réglementés et offshore ? Si elle parvient à relever ces deux défis, le carnet d’ordres qu’elle ouvre aux acteurs externes deviendra un avantage très difficile à reproduire. Dans le cas contraire, elle risque de n’être qu’un moteur sous-jacent fournissant prix et matching aux autres. Plus son écosystème s’animera, plus la valeur risque de lui échapper.