La Turquie a englouti 36 milliards de dollars de réserves d’or et de devises cette année pour tenter de soutenir la livre turque.
Spoiler : ça n’a pas marché.
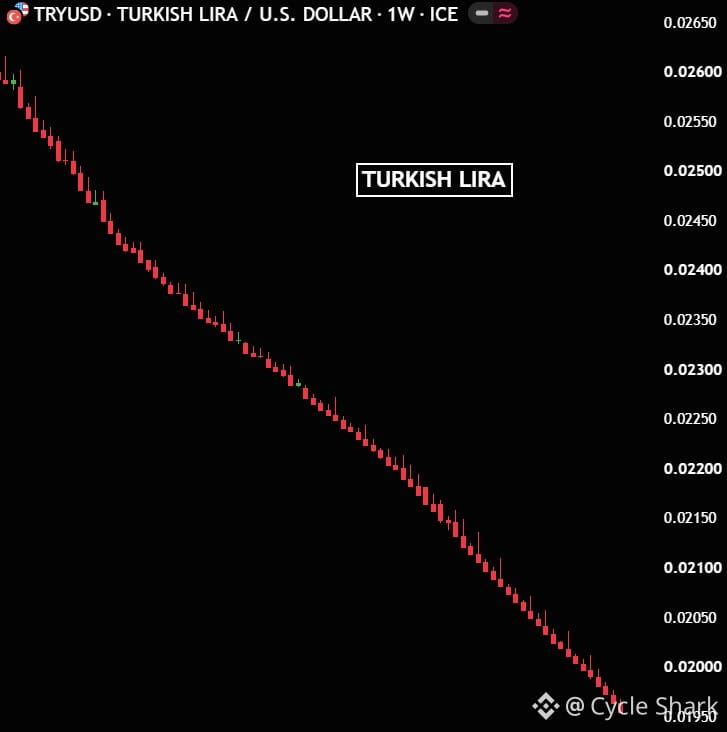
La monnaie semble toujours en chute libre. Un cas classique où l’on essaie de lutter contre la gravité à coups de chéquier : on peut épuiser ses réserves rapidement, mais si les fondamentaux macroéconomiques sont défaillants (inflation, crédibilité de la politique économique, fuite des capitaux), on ne fait que retarder l’inévitable.
Voilà ce qui arrive quand on essaie de défendre un taux de change sans corriger les fondamentaux. On épuise ses réserves, on perd la confiance des marchés et on se retrouve dans une situation pire que si on avait simplement laissé le taux s’ajuster plus tôt.
Pour donner un ordre de grandeur : 36 milliards de dollars, c’est énorme pour une banque centrale de marché émergent. Ce n’est pas une intervention sur le marché des changes — c’est la panique. Et quand le graphique ressemble toujours à ça après avoir dépensé autant de ressources, cela montre que le marché ne croit plus à cette histoire.
La leçon : la crédibilité ne s’imprime pas. Et tenter de défendre une monnaie avec les seules réserves, c’est comme essayer de contenir une inondation avec des sacs de sable alors que la digue est déjà fissurée.
Spoiler : ça n’a pas marché.
La monnaie semble toujours en chute libre. Un cas classique où l’on essaie de lutter contre la gravité à coups de chéquier : on peut épuiser ses réserves rapidement, mais si les fondamentaux macroéconomiques sont défaillants (inflation, crédibilité de la politique économique, fuite des capitaux), on ne fait que retarder l’inévitable.
Voilà ce qui arrive quand on essaie de défendre un taux de change sans corriger les fondamentaux. On épuise ses réserves, on perd la confiance des marchés et on se retrouve dans une situation pire que si on avait simplement laissé le taux s’ajuster plus tôt.
Pour donner un ordre de grandeur : 36 milliards de dollars, c’est énorme pour une banque centrale de marché émergent. Ce n’est pas une intervention sur le marché des changes — c’est la panique. Et quand le graphique ressemble toujours à ça après avoir dépensé autant de ressources, cela montre que le marché ne croit plus à cette histoire.
La leçon : la crédibilité ne s’imprime pas. Et tenter de défendre une monnaie avec les seules réserves, c’est comme essayer de contenir une inondation avec des sacs de sable alors que la digue est déjà fissurée.