


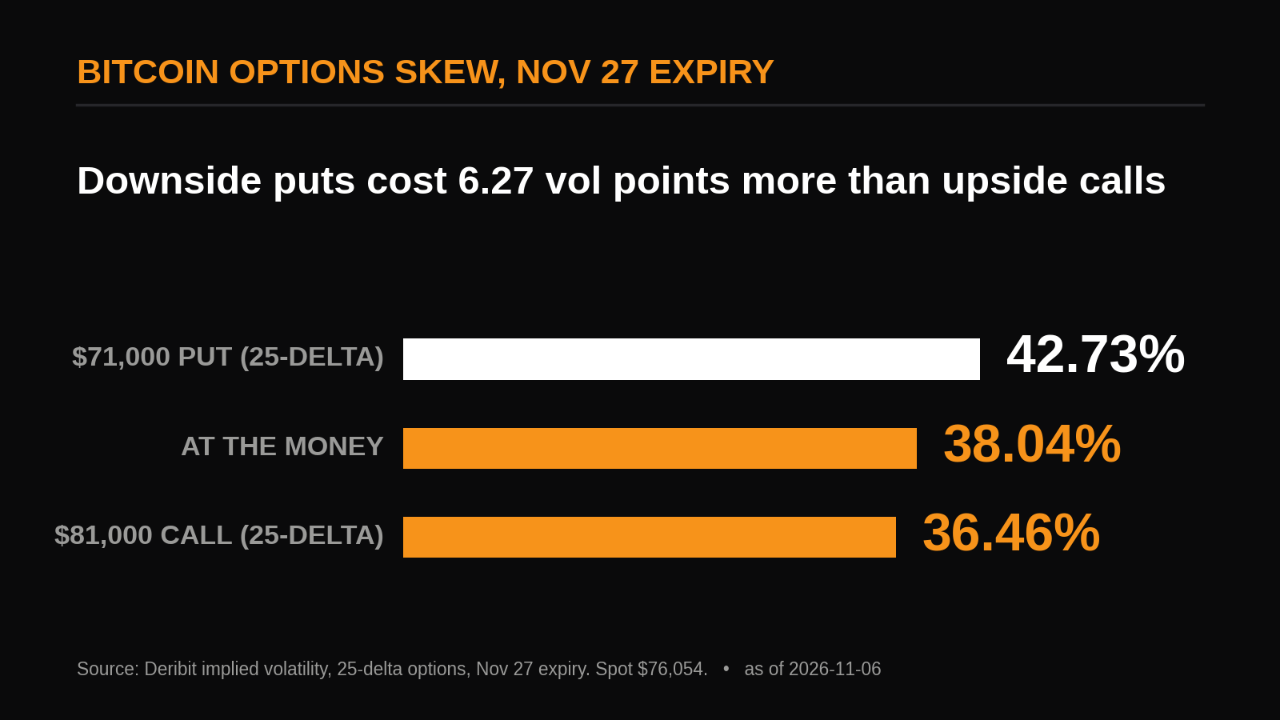
Le risk reversal 25-delta du bitcoin sur Deribit s’établit à -6,27 points de volatilité pour l’échéance du 27 novembre. Le put à 71 000 $ se négocie avec une volatilité implicite supérieure de 6,27 points à celle du call à 81 000 $, tandis que le cours au comptant est de 76 054 $. Les traders sont prêts à payer davantage pour se protéger contre une baisse.
Pour que ce chiffre se concrétise, la demande de puts doit dépasser celle des calls situés à la même distance du cours au comptant. Vendredi leur donne une raison de le faire. Les options intègrent un mouvement de 2,12 %, soit environ 1 613 $, sur la période qui englobe la publication du rapport sur l’emploi, avec une volatilité implicite à terme de 46,8 %, contre 27,9 % pour la période suivante.
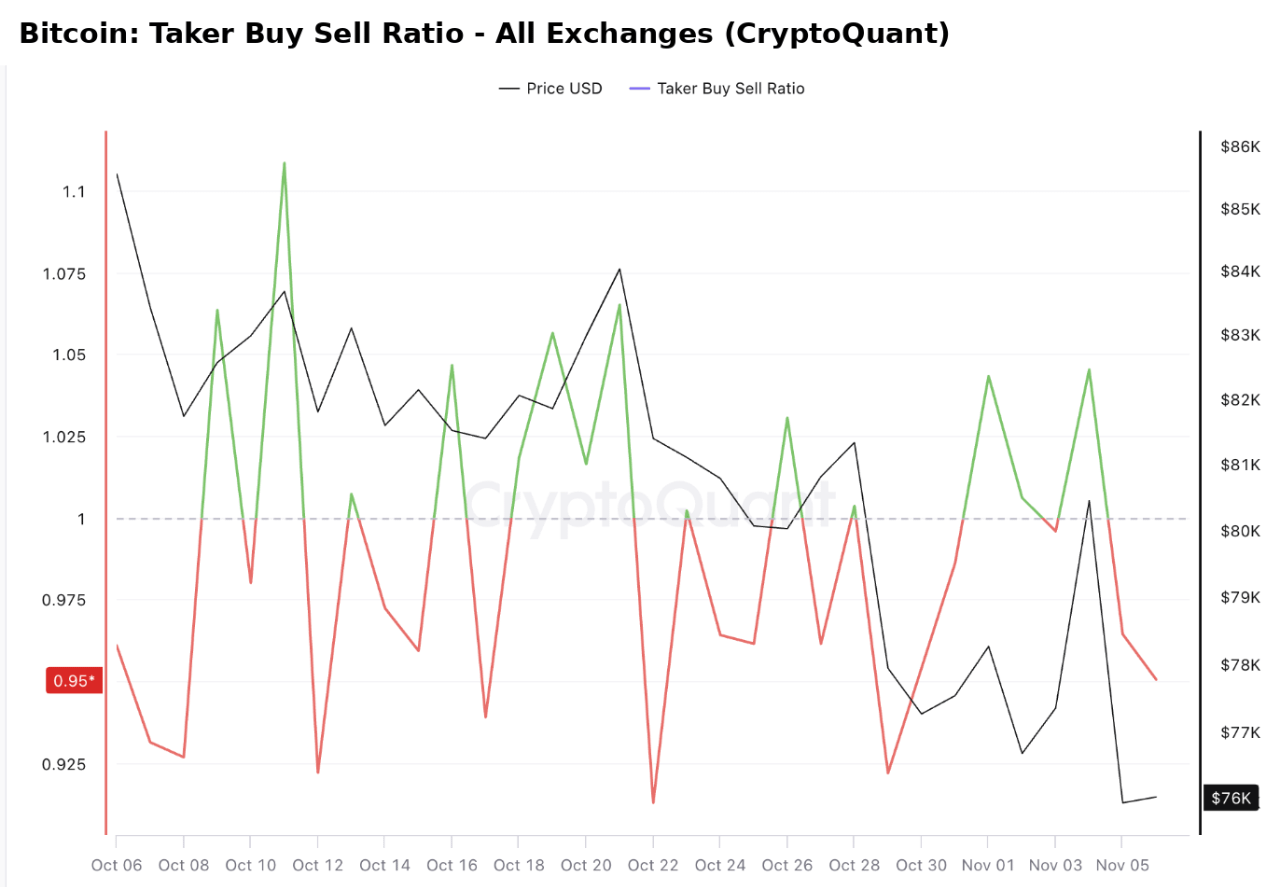
Les flux d’ordres vont dans le même sens. Le Taker Buy Sell Ratio de CryptoQuant, toutes plateformes confondues, s’est établi à 1,045 le 4 novembre, est tombé à 0,964 le 5 novembre, et la barre partielle du 6 novembre se situe autour de 0,95. Sous 1,0, les vendeurs au marché frappent les offres plus fortement que les acheteurs ne lèvent les prix demandés.
La réserve s’impose d’emblée : le skew mesure le coût de la protection, pas la direction que prendra le prix. Une prime de vente de cette taille reflète souvent la couverture de détenteurs ayant une position longue qu’ils comptent conserver.
L’échéance hebdomadaire ajoute une nuance. Environ 2,6 milliards de dollars arrivent à échéance vendredi à 08:00 UTC, avec un ratio d’intérêt ouvert puts/calls de 0,37 : les calls dominent le carnet. Le max pain se situe à 79 000 $, soit le prix auquel les détenteurs d’options perdent collectivement le plus, et non un objectif de cours.
Le marché des options facture plus cher l’assurance contre une baisse que les paris sur un rebond.
Ce qui inverserait cette lecture : le risk reversal repassant au-dessus de -2 et le Taker Buy Sell Ratio clôturant au-dessus de 1,0 après la publication des chiffres de l’emploi. Ce qui la renforcerait : un mouvement des prix supérieur aux 2,12 % anticipés, à la baisse, accompagné d’un skew plus négatif que -8 d’ici au 13 novembre.
Rédigé par The Daily Digits