Les résultats d’Arm ont « battu les attentes pour rien » : licences en plein essor, redevances à la traîne — comment faut-il voir les choses ?
Les résultats ont dépassé les prévisions, mais pas sur le point qui aurait vraiment réjoui le marché.
Chiffre d’affaires de 1.443 milliard au Q2 et BPA de 0.52 dollar : les deux dépassent les attentes. Les revenus de licences atteignent 773 millions, en hausse de 50 % sur un an, tandis que les redevances liées aux centres de données doublent. Sur le papier, c’est du solide.
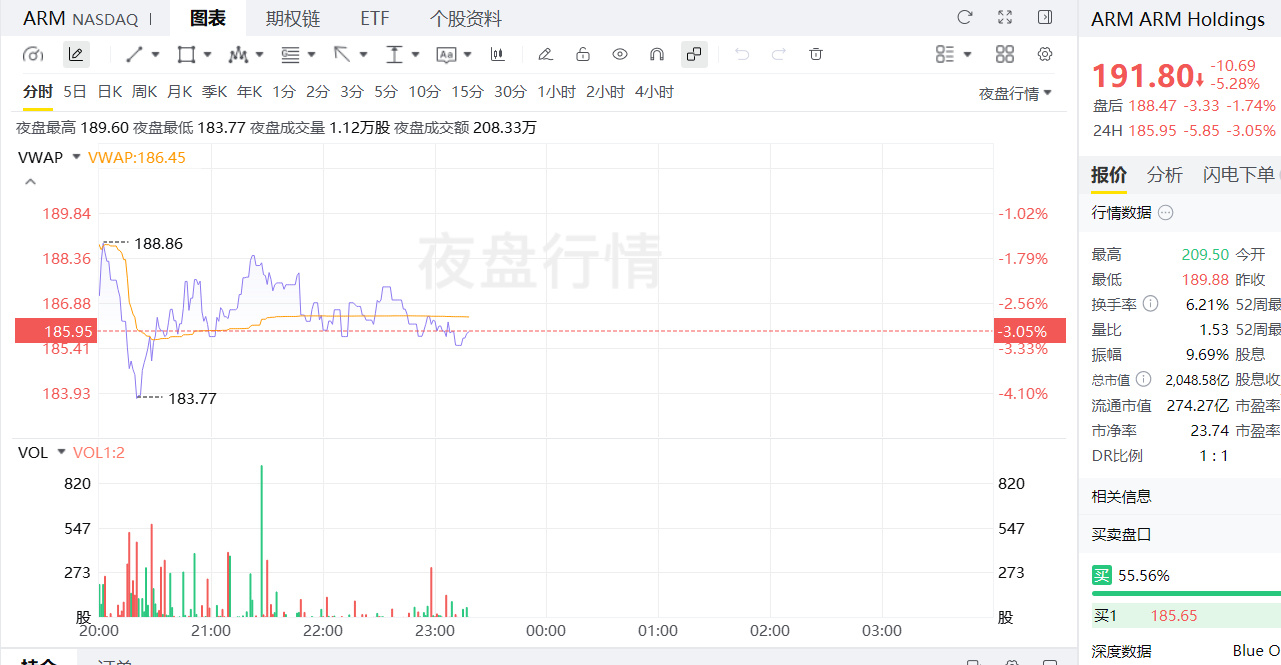
Mais le marché n’est pas convaincu : les redevances n’ont progressé que de 8 % au total, le segment mobile est plombé par la hausse des prix de la mémoire, et les prévisions de 1.54 milliard pour le Q3 ne dépassent les attentes que « légèrement », sans les pulvériser. Après la clôture, le titre est passé d’une hausse de 4 % à une baisse de 3.8 %. Il avait déjà perdu 5.28 % en clôture, à 191.8, puis a encore dégringolé après Bourse, vers 188. Le sentiment du marché ne ment pas.
Le véritable élément de valeur de la conférence téléphonique, c’est le processeur AGI.
Le PDG a déclaré que sa « confiance n’a jamais été aussi forte ». L’objectif de chiffre d’affaires de 2 milliards, auparavant fixé à « plus d’un milliard », a été relevé. Les premières livraisons commerciales sont prévues début 2027, et l’entreprise table sur une croissance à trois chiffres des redevances liées aux centres de données au cours des prochaines années.
La part des serveurs à architecture Arm chez les fournisseurs de cloud est déjà passée de 15 % à plus de 50 %, et vise désormais les 60 %. L’histoire tient la route ; le problème, c’est le calendrier : les licences ouvrent la voie, mais les redevances ne se matérialisent qu’une fois la production de masse lancée. Cette période de vide entre les deux, c’est la fenêtre pendant laquelle le titre se fait malmener.
Le cours de 188 après Bourse n’est pas à écarter, mais ne foncez pas les yeux fermés. Les anticipations sur ARM reposent sur « la montée en puissance du processeur AGI en 2027 + l’accélération des redevances des centres de données », pas sur le lot de consolation de prévisions trimestrielles juste un peu supérieures aux attentes. Ceux qui réagissent vite peuvent attendre que la panique retombe ; les autres peuvent attendre un signal de reprise. Ne pariez pas sur un retournement à mi-parcours.$ARM $KORU $SOXL
Les résultats ont dépassé les prévisions, mais pas sur le point qui aurait vraiment réjoui le marché.
Chiffre d’affaires de 1.443 milliard au Q2 et BPA de 0.52 dollar : les deux dépassent les attentes. Les revenus de licences atteignent 773 millions, en hausse de 50 % sur un an, tandis que les redevances liées aux centres de données doublent. Sur le papier, c’est du solide.
Mais le marché n’est pas convaincu : les redevances n’ont progressé que de 8 % au total, le segment mobile est plombé par la hausse des prix de la mémoire, et les prévisions de 1.54 milliard pour le Q3 ne dépassent les attentes que « légèrement », sans les pulvériser. Après la clôture, le titre est passé d’une hausse de 4 % à une baisse de 3.8 %. Il avait déjà perdu 5.28 % en clôture, à 191.8, puis a encore dégringolé après Bourse, vers 188. Le sentiment du marché ne ment pas.
Le véritable élément de valeur de la conférence téléphonique, c’est le processeur AGI.
Le PDG a déclaré que sa « confiance n’a jamais été aussi forte ». L’objectif de chiffre d’affaires de 2 milliards, auparavant fixé à « plus d’un milliard », a été relevé. Les premières livraisons commerciales sont prévues début 2027, et l’entreprise table sur une croissance à trois chiffres des redevances liées aux centres de données au cours des prochaines années.
La part des serveurs à architecture Arm chez les fournisseurs de cloud est déjà passée de 15 % à plus de 50 %, et vise désormais les 60 %. L’histoire tient la route ; le problème, c’est le calendrier : les licences ouvrent la voie, mais les redevances ne se matérialisent qu’une fois la production de masse lancée. Cette période de vide entre les deux, c’est la fenêtre pendant laquelle le titre se fait malmener.
Le cours de 188 après Bourse n’est pas à écarter, mais ne foncez pas les yeux fermés. Les anticipations sur ARM reposent sur « la montée en puissance du processeur AGI en 2027 + l’accélération des redevances des centres de données », pas sur le lot de consolation de prévisions trimestrielles juste un peu supérieures aux attentes. Ceux qui réagissent vite peuvent attendre que la panique retombe ; les autres peuvent attendre un signal de reprise. Ne pariez pas sur un retournement à mi-parcours.$ARM $KORU $SOXL