#美国10月非农出炉:降息还有戏吗? Les résultats de Qualcomm : « solides en surface, mines cachées » — les revenus des puces pour smartphones chutent de 26 % en un an, faut-il saisir l’occasion ?
Après la clôture, inutile de s’emporter tout de suite : les résultats sont assez contrastés quand on les examine de près.
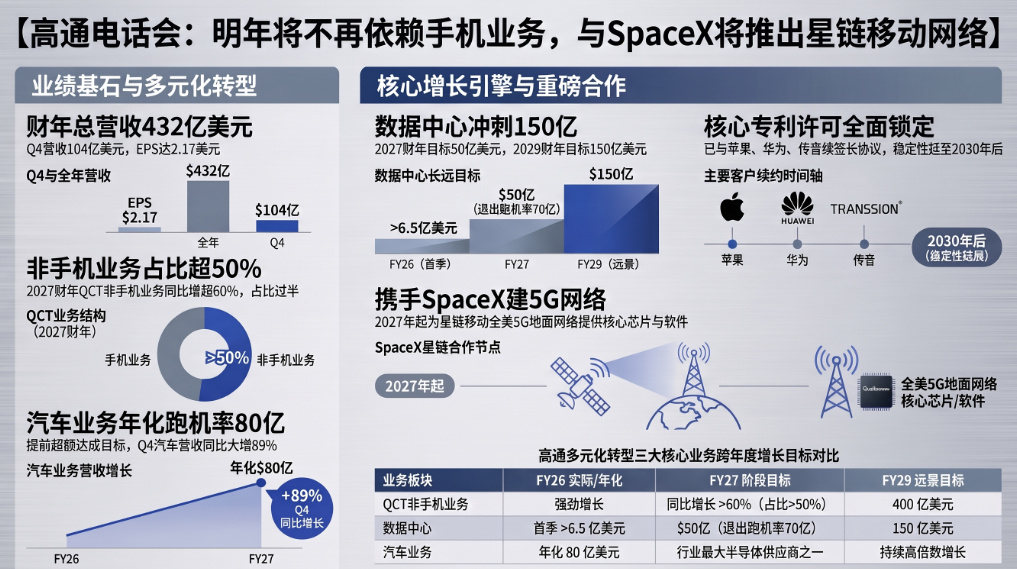
Au quatrième trimestre, le chiffre d’affaires s’est élevé à 10,442 milliards et le BPA à 2,17 dollars, tous deux légèrement supérieurs aux attentes. Mais le point médian de la prévision de BPA pour le premier trimestre, à 2,25 dollars, est inférieur de sept cents aux 2,32 dollars anticipés par le marché. Le titre a aussitôt chuté de plus de 7 % après la clôture : il a clôturé à 173,73 dollars, avant de tomber aux alentours de 161 dollars après la séance. En clair, le marché ne reproche pas à l’entreprise son dernier trimestre, mais doute de la solidité de ses bénéfices au trimestre prochain.
Le problème vient des puces pour smartphones : les revenus ont atteint 5,137 milliards, en chute de 26 % sur un an. La hausse du prix de la mémoire a contraint les fabricants de téléphones à réduire leur production, et les livraisons mondiales de smartphones ont baissé de 20 % sur un an au troisième trimestre.
Mais, lors de la conférence téléphonique, Amon s’est montré inflexible : selon lui, Android a touché le fond et repart à la hausse en glissement trimestriel. Il a aussi affirmé que les activités hors smartphones progresseraient de plus de 60 % au cours de l’exercice 2027, comblant entièrement le manque à gagner lié au retrait d’Apple. Pour la première fois, les smartphones représentent moins de 50 % du chiffre d’affaires.
Ce qui a vraiment retenu l’attention : les puces automobiles ont généré 1,99 milliard sur le trimestre, en hausse de 89 % sur un an, un record. Les activités de centres de données sont officiellement commercialisées ; la puce personnalisée destinée à Amazon pourrait représenter jusqu’à 60 milliards de dollars. L’entreprise a aussi décroché un important contrat à long terme pour des équipements 5G destinés à Starlink, de SpaceX. L’objectif de 5 milliards de dollars de chiffre d’affaires dans les centres de données pour l’exercice 2027 reste inchangé.
En bref : cette action mérite qu’on s’y intéresse, mais mieux vaut ne pas se précipiter au pire moment de la réaction du marché après la clôture.
Le chaos du segment des smartphones n’est pas encore derrière nous. Il faudra attendre le second semestre 2027 pour que les effets des hausses de prix se répercutent sur la marge brute. À court terme, aucune donnée solide ne permet de réfuter l’idée que les smartphones pèseront sur les résultats.
Acheter maintenant, c’est miser sur le potentiel de l’automobile et des centres de données à combler le manque, et non rêver d’un rebond des smartphones. $QCOM $QCOMB $SPCX
Après la clôture, inutile de s’emporter tout de suite : les résultats sont assez contrastés quand on les examine de près.
Au quatrième trimestre, le chiffre d’affaires s’est élevé à 10,442 milliards et le BPA à 2,17 dollars, tous deux légèrement supérieurs aux attentes. Mais le point médian de la prévision de BPA pour le premier trimestre, à 2,25 dollars, est inférieur de sept cents aux 2,32 dollars anticipés par le marché. Le titre a aussitôt chuté de plus de 7 % après la clôture : il a clôturé à 173,73 dollars, avant de tomber aux alentours de 161 dollars après la séance. En clair, le marché ne reproche pas à l’entreprise son dernier trimestre, mais doute de la solidité de ses bénéfices au trimestre prochain.
Le problème vient des puces pour smartphones : les revenus ont atteint 5,137 milliards, en chute de 26 % sur un an. La hausse du prix de la mémoire a contraint les fabricants de téléphones à réduire leur production, et les livraisons mondiales de smartphones ont baissé de 20 % sur un an au troisième trimestre.
Mais, lors de la conférence téléphonique, Amon s’est montré inflexible : selon lui, Android a touché le fond et repart à la hausse en glissement trimestriel. Il a aussi affirmé que les activités hors smartphones progresseraient de plus de 60 % au cours de l’exercice 2027, comblant entièrement le manque à gagner lié au retrait d’Apple. Pour la première fois, les smartphones représentent moins de 50 % du chiffre d’affaires.
Ce qui a vraiment retenu l’attention : les puces automobiles ont généré 1,99 milliard sur le trimestre, en hausse de 89 % sur un an, un record. Les activités de centres de données sont officiellement commercialisées ; la puce personnalisée destinée à Amazon pourrait représenter jusqu’à 60 milliards de dollars. L’entreprise a aussi décroché un important contrat à long terme pour des équipements 5G destinés à Starlink, de SpaceX. L’objectif de 5 milliards de dollars de chiffre d’affaires dans les centres de données pour l’exercice 2027 reste inchangé.
En bref : cette action mérite qu’on s’y intéresse, mais mieux vaut ne pas se précipiter au pire moment de la réaction du marché après la clôture.
Le chaos du segment des smartphones n’est pas encore derrière nous. Il faudra attendre le second semestre 2027 pour que les effets des hausses de prix se répercutent sur la marge brute. À court terme, aucune donnée solide ne permet de réfuter l’idée que les smartphones pèseront sur les résultats.
Acheter maintenant, c’est miser sur le potentiel de l’automobile et des centres de données à combler le manque, et non rêver d’un rebond des smartphones. $QCOM $QCOMB $SPCX