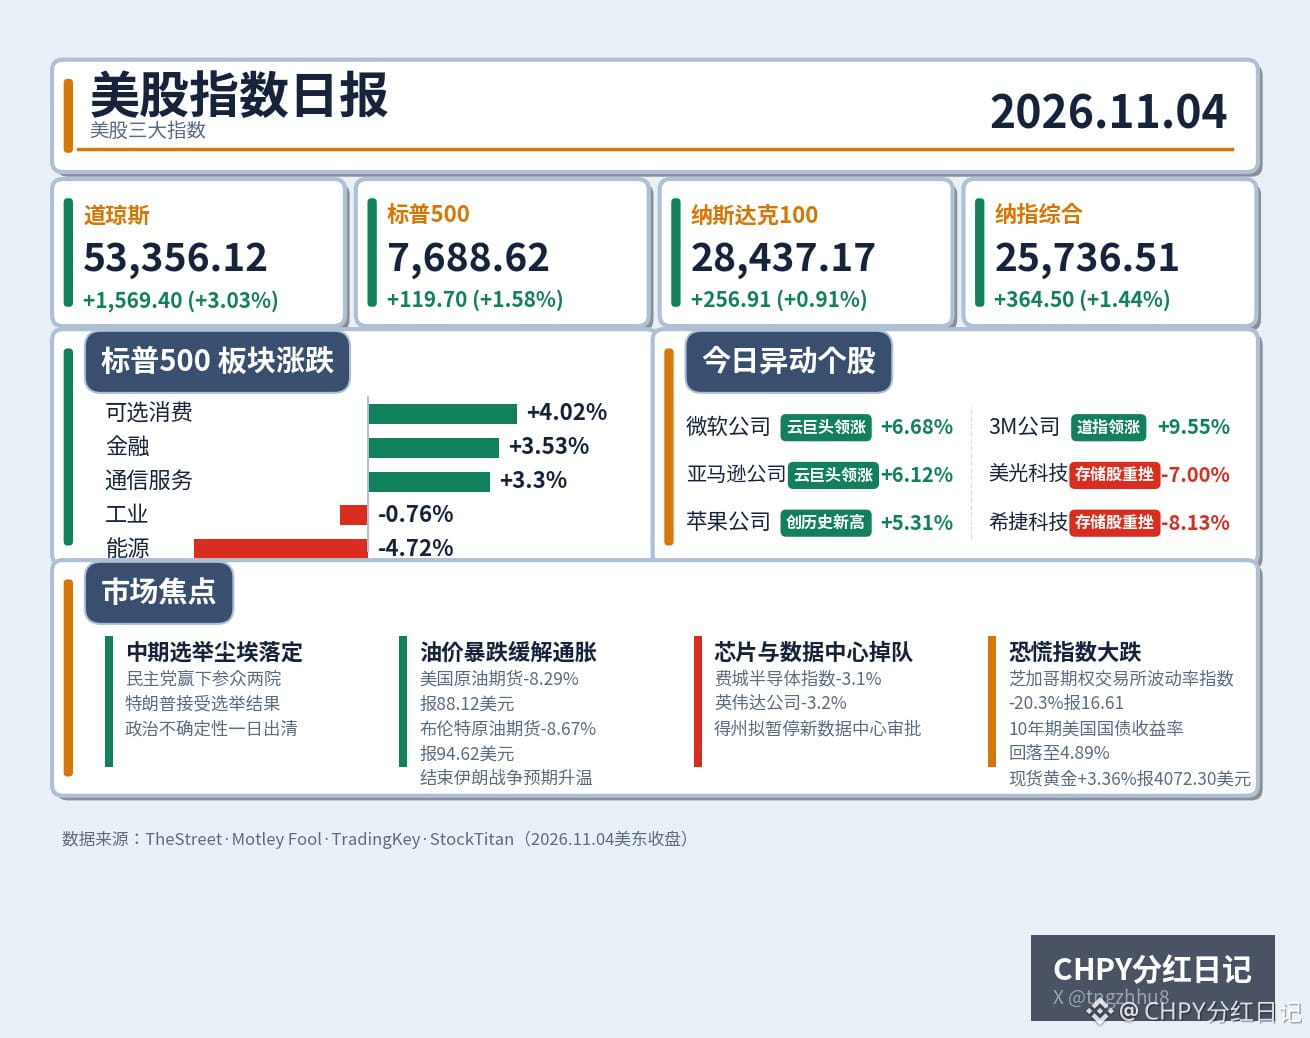
La Bourse américaine a connu hier soir un spectaculaire retournement lors de la nuit électorale : le Dow Jones Industrial Average a bondi de 3,03 % à 53 356,12 points, signant sa meilleure séance depuis le 9 avril 2025 et son plus fort rebond après des élections de mi-mandat en 44 ans. Le S&P 500 a gagné 1,58 % à 7 688,62 points, le Nasdaq Composite 1,44 % à 25 736,51 points et le Nasdaq 100 0,91 % à 28 437,17 points. Avant l’ouverture, le tableau était tout autre : les contrats à terme avaient chuté de plus de 2 % à un moment de la nuit électorale, et ceux du Nasdaq 100 avaient atteint un plus bas nocturne de 27 615,75 points. Mais une fois les résultats connus et Donald Trump ayant accepté le verdict des urnes, les investisseurs ont racheté tout au long de la journée.
Les mécanismes à l’œuvre sont en fait assez simples : deux forces ont joué. Premièrement, la dissipation de l’incertitude politique : les démocrates ont remporté les deux chambres du Congrès. Un gouvernement divisé a rassuré les marchés et fait disparaître d’un coup les craintes d’un brusque changement de politique. Deuxièmement, la chute des cours du pétrole : les contrats à terme sur le brut américain ont baissé de 8,29 % à 88,12 dollars, et ceux sur le Brent de 8,67 % à 94,62 dollars. Le marché parie que le résultat des élections favorisera la fin de la guerre contre l’Iran et stabilisera l’offre de pétrole brut, ce qui allégera les pressions inflationnistes. Avec le recul des anticipations d’inflation, le rendement des bons du Trésor américain à 10 ans est retombé à 4,89 %, l’indice du dollar a glissé autour de 101,5 et l’indice de volatilité du Chicago Board Options Exchange (VIX, l’indice de la peur) a plongé de 20,3 % à 16,61. La peur s’est dissipée d’un coup, et les investisseurs ont osé revenir. Même l’or au comptant a progressé de 3,36 % à 4 072,30 dollars : hier soir, valeurs refuges et actifs risqués ont exceptionnellement évolué dans le même sens.
Mais la hausse a été très inégale : il ne s’agissait pas d’un mouvement généralisé. Les secteurs en tête étaient la consommation discrétionnaire (+4,02 %), les services financiers (+3,53 %) et les services de communication (+3,30 %). Microsoft a gagné 6,68 %, Amazon 6,12 % et Apple 5,31 %, atteignant même un record historique ; 3M a progressé de 9,55 %. Les capitaux se sont dirigés vers les secteurs traditionnels et les géants du cloud, pas vers les semi-conducteurs : l’indice des semi-conducteurs de Philadelphie a reculé de 3,1 %, Nvidia de 3,2 %, et les valeurs du stockage ont été encore plus durement touchées : Micron Technology a perdu 7,00 %, SanDisk 7,91 % et Seagate Technology 8,13 %. Le nouveau gouverneur élu du Texas a promis de suspendre l’examen des demandes d’autorisation pour les nouveaux centres de données. Vistra Energy a chuté de 13,8 %, Vertiv de 12,9 % et CoreWeave de 9,9 % : le secteur des centres de données a été particulièrement malmené hier.
C’est un avertissement pour les positions de CHPY : Micron Technology figure parmi les cinq principales participations de CHPY, avec une pondération d’environ 4,89 %. La chute des valeurs du stockage, conjuguée au recul de plus de 16 % de l’indice des semi-conducteurs de Philadelphie sur le mois — ce qui a déjà déclenché le seuil de suspension du réinvestissement — montre que la pression sur le secteur des semi-conducteurs n’est pas retombée.
En clair, ce rebond résulte du double effet de la « dissipation de l’incertitude et de la baisse du pétrole » ; il ne s’agit pas d’un retournement des fondamentaux. L’incertitude électorale a disparu et le pétrole a baissé : le rebond du moral à court terme peut encore se poursuivre. Mais les faiblesses révélées dans les semi-conducteurs et les centres de données montrent que les investisseurs commencent à faire le tri dans le récit des lourds investissements dans l’intelligence artificielle (IA) : les géants du cloud sont récompensés, tandis que les infrastructures gourmandes en capitaux sont sanctionnées. Le véritable tournant sera le rapport américain sur l’emploi non agricole d’octobre, attendu vendredi, puis l’indice des prix à la consommation américain d’octobre, publié le 10 novembre. Ces deux publications détermineront si les taux seront relevés ou non en décembre. Après la clôture, Qualcomm a perdu environ 6 % et Arm 2 % à 3 %, un avertissement anticipé pour les valeurs des semi-conducteurs. Aujourd’hui, surveillez d’abord les inscriptions hebdomadaires au chômage aux États-Unis, publiées à 20 h 30. Ceux qui se précipitent sur les semi-conducteurs après leur hausse doivent rester prudents : tant que le secteur n’aura pas retrouvé une base solide, la qualité du rebond des indices restera à relativiser.
#美股 #Élections de mi-mandat
Les mécanismes à l’œuvre sont en fait assez simples : deux forces ont joué. Premièrement, la dissipation de l’incertitude politique : les démocrates ont remporté les deux chambres du Congrès. Un gouvernement divisé a rassuré les marchés et fait disparaître d’un coup les craintes d’un brusque changement de politique. Deuxièmement, la chute des cours du pétrole : les contrats à terme sur le brut américain ont baissé de 8,29 % à 88,12 dollars, et ceux sur le Brent de 8,67 % à 94,62 dollars. Le marché parie que le résultat des élections favorisera la fin de la guerre contre l’Iran et stabilisera l’offre de pétrole brut, ce qui allégera les pressions inflationnistes. Avec le recul des anticipations d’inflation, le rendement des bons du Trésor américain à 10 ans est retombé à 4,89 %, l’indice du dollar a glissé autour de 101,5 et l’indice de volatilité du Chicago Board Options Exchange (VIX, l’indice de la peur) a plongé de 20,3 % à 16,61. La peur s’est dissipée d’un coup, et les investisseurs ont osé revenir. Même l’or au comptant a progressé de 3,36 % à 4 072,30 dollars : hier soir, valeurs refuges et actifs risqués ont exceptionnellement évolué dans le même sens.
Mais la hausse a été très inégale : il ne s’agissait pas d’un mouvement généralisé. Les secteurs en tête étaient la consommation discrétionnaire (+4,02 %), les services financiers (+3,53 %) et les services de communication (+3,30 %). Microsoft a gagné 6,68 %, Amazon 6,12 % et Apple 5,31 %, atteignant même un record historique ; 3M a progressé de 9,55 %. Les capitaux se sont dirigés vers les secteurs traditionnels et les géants du cloud, pas vers les semi-conducteurs : l’indice des semi-conducteurs de Philadelphie a reculé de 3,1 %, Nvidia de 3,2 %, et les valeurs du stockage ont été encore plus durement touchées : Micron Technology a perdu 7,00 %, SanDisk 7,91 % et Seagate Technology 8,13 %. Le nouveau gouverneur élu du Texas a promis de suspendre l’examen des demandes d’autorisation pour les nouveaux centres de données. Vistra Energy a chuté de 13,8 %, Vertiv de 12,9 % et CoreWeave de 9,9 % : le secteur des centres de données a été particulièrement malmené hier.
C’est un avertissement pour les positions de CHPY : Micron Technology figure parmi les cinq principales participations de CHPY, avec une pondération d’environ 4,89 %. La chute des valeurs du stockage, conjuguée au recul de plus de 16 % de l’indice des semi-conducteurs de Philadelphie sur le mois — ce qui a déjà déclenché le seuil de suspension du réinvestissement — montre que la pression sur le secteur des semi-conducteurs n’est pas retombée.
En clair, ce rebond résulte du double effet de la « dissipation de l’incertitude et de la baisse du pétrole » ; il ne s’agit pas d’un retournement des fondamentaux. L’incertitude électorale a disparu et le pétrole a baissé : le rebond du moral à court terme peut encore se poursuivre. Mais les faiblesses révélées dans les semi-conducteurs et les centres de données montrent que les investisseurs commencent à faire le tri dans le récit des lourds investissements dans l’intelligence artificielle (IA) : les géants du cloud sont récompensés, tandis que les infrastructures gourmandes en capitaux sont sanctionnées. Le véritable tournant sera le rapport américain sur l’emploi non agricole d’octobre, attendu vendredi, puis l’indice des prix à la consommation américain d’octobre, publié le 10 novembre. Ces deux publications détermineront si les taux seront relevés ou non en décembre. Après la clôture, Qualcomm a perdu environ 6 % et Arm 2 % à 3 %, un avertissement anticipé pour les valeurs des semi-conducteurs. Aujourd’hui, surveillez d’abord les inscriptions hebdomadaires au chômage aux États-Unis, publiées à 20 h 30. Ceux qui se précipitent sur les semi-conducteurs après leur hausse doivent rester prudents : tant que le secteur n’aura pas retrouvé une base solide, la qualité du rebond des indices restera à relativiser.
#美股 #Élections de mi-mandat