En cherchant suffisamment dans des données aléatoires, on finira toujours par trouver une stratégie gagnante. Le test hors échantillon est le seul moyen de savoir si vous avez trouvé un avantage ou simplement du bruit déguisé.
Voici d’où cela vient.
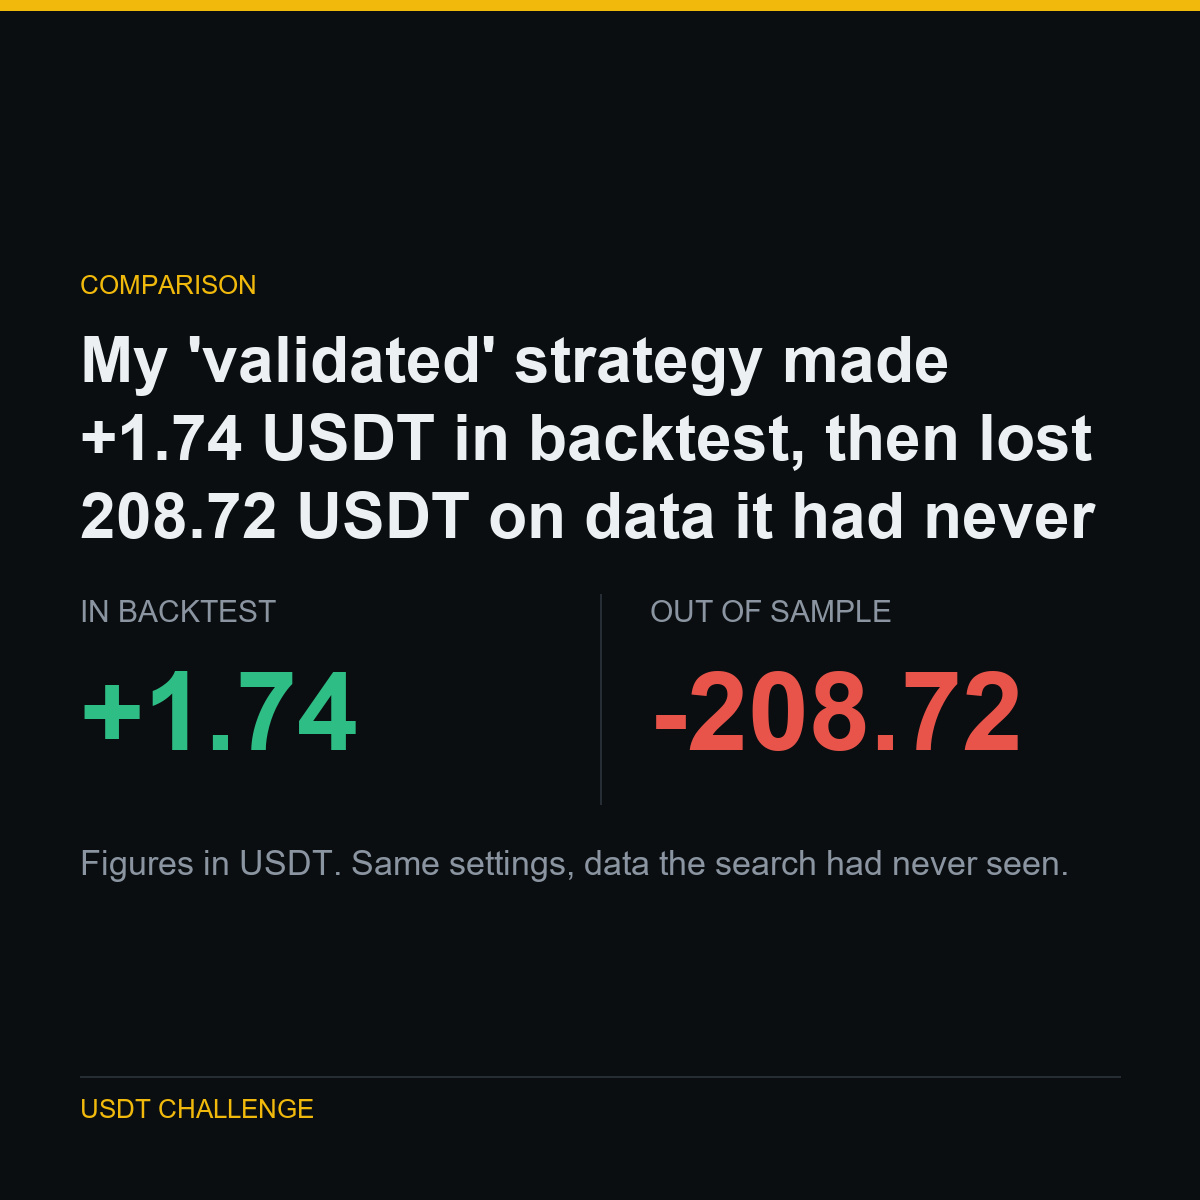
Ma stratégie « validée » a généré +1.74 USDT en backtest, puis a perdu 208.72 USDT sur des données qu’elle n’avait jamais vues.
J’ai passé au crible 40 symboles et en ai trouvé trois qui semblaient rentables. Je les ai déclarés validés et les ai mis en production.
J’ai ensuite testé exactement les mêmes paramètres sur 751 jours d’historique des cours auxquels la recherche n’avait jamais eu accès. Les trois ont donné le résultat inverse. Pas de peu : complètement.
Trois survivants sur 40, c’est à peu près ce que produit le pur hasard avec cette taille d’échantillon.
Dans le cadre d’une expérience publique : de 5,063 USDT à 1,000,000 USDT, chaque résultat est publié, y compris ceux qui me font mal paraître.
Exécuté sur $BTC $ETH $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
Voici d’où cela vient.
Ma stratégie « validée » a généré +1.74 USDT en backtest, puis a perdu 208.72 USDT sur des données qu’elle n’avait jamais vues.
J’ai passé au crible 40 symboles et en ai trouvé trois qui semblaient rentables. Je les ai déclarés validés et les ai mis en production.
J’ai ensuite testé exactement les mêmes paramètres sur 751 jours d’historique des cours auxquels la recherche n’avait jamais eu accès. Les trois ont donné le résultat inverse. Pas de peu : complètement.
Trois survivants sur 40, c’est à peu près ce que produit le pur hasard avec cette taille d’échantillon.
Dans le cadre d’une expérience publique : de 5,063 USDT à 1,000,000 USDT, chaque résultat est publié, y compris ceux qui me font mal paraître.
Exécuté sur $BTC $ETH $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData