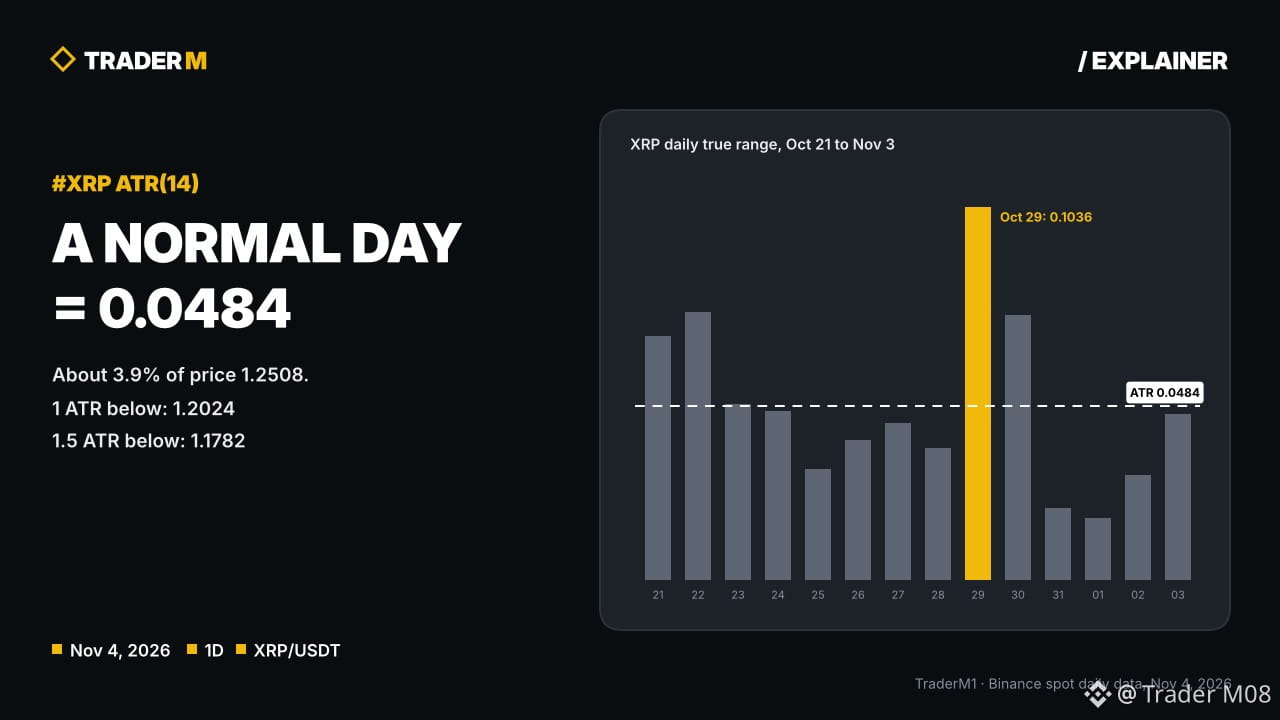
L’ATR vous indique l’amplitude habituelle des variations d’une crypto en une journée. Pour $XRP , à l’heure actuelle, cela représente environ 0,0484, soit 3,9 % du prix.
ATR signifie « average true range », ou moyenne de l’amplitude réelle. L’amplitude réelle d’une journée correspond au plus élevé de ces trois nombres :
- Le plus haut moins le plus bas
- Le plus haut moins la clôture précédente
- La clôture précédente moins le plus bas
Faites la moyenne sur 14 jours. Pour le XRP, avec les données quotidiennes du marché spot de Binance (du 21 octobre au 3 novembre), elle s’élève à 0,0484.
Voici comment je l’utilise :
- Un stop placé à moins de 1 ATR du point d’entrée se trouve dans le bruit normal des variations quotidiennes
- Avec le XRP autour de 1,2508 (08:40, UTC+7), 1 ATR en dessous correspond à environ 1,2024, et 1,5 ATR en dessous à environ 1,1782
- Le plus bas du 30 octobre, à 1,2002, se situe juste à côté du niveau correspondant à 1 ATR : un niveau du graphique et l’ATR concordent donc
L’ATR varie. Le 29 octobre, à lui seul, a enregistré une amplitude réelle de 0,1036, soit plus du double de la moyenne. Après ce genre de journée, l’ATR augmente et les stops devraient être élargis en conséquence, avec une taille de position réduite.
Ceci ne constitue pas un conseil financier. Placez-vous vos stops en fonction de l’ATR ou des niveaux du graphique ?
ATR signifie « average true range », ou moyenne de l’amplitude réelle. L’amplitude réelle d’une journée correspond au plus élevé de ces trois nombres :
- Le plus haut moins le plus bas
- Le plus haut moins la clôture précédente
- La clôture précédente moins le plus bas
Faites la moyenne sur 14 jours. Pour le XRP, avec les données quotidiennes du marché spot de Binance (du 21 octobre au 3 novembre), elle s’élève à 0,0484.
Voici comment je l’utilise :
- Un stop placé à moins de 1 ATR du point d’entrée se trouve dans le bruit normal des variations quotidiennes
- Avec le XRP autour de 1,2508 (08:40, UTC+7), 1 ATR en dessous correspond à environ 1,2024, et 1,5 ATR en dessous à environ 1,1782
- Le plus bas du 30 octobre, à 1,2002, se situe juste à côté du niveau correspondant à 1 ATR : un niveau du graphique et l’ATR concordent donc
L’ATR varie. Le 29 octobre, à lui seul, a enregistré une amplitude réelle de 0,1036, soit plus du double de la moyenne. Après ce genre de journée, l’ATR augmente et les stops devraient être élargis en conséquence, avec une taille de position réduite.
Ceci ne constitue pas un conseil financier. Placez-vous vos stops en fonction de l’ATR ou des niveaux du graphique ?