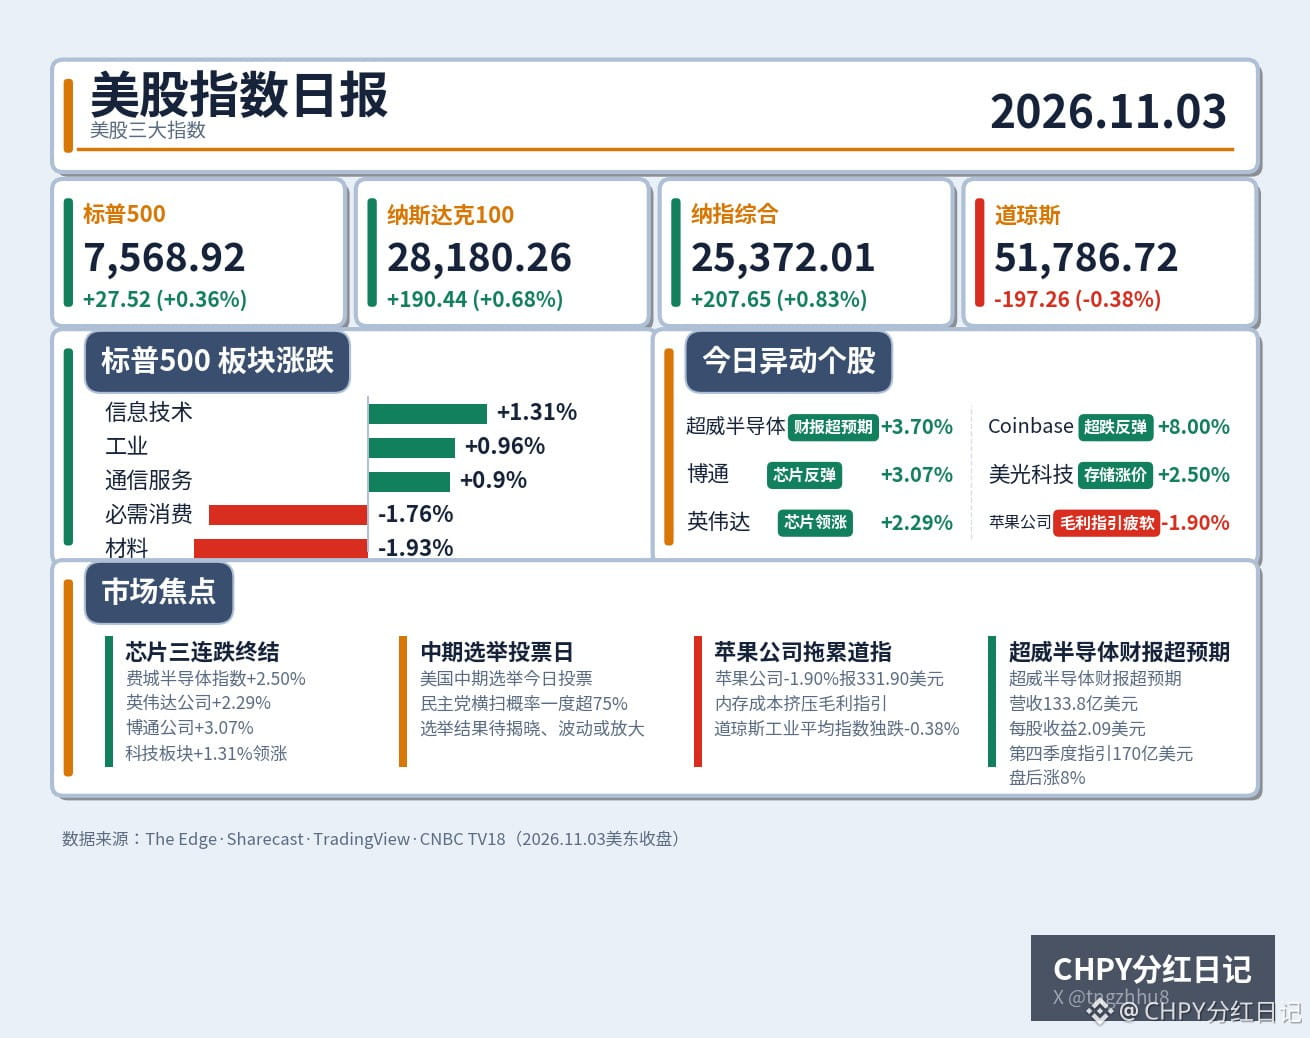
Jour du vote aux élections de mi-mandat : le Nasdaq Composite met fin à trois séances consécutives de baisse, tandis que le Dow Jones Industrial Average est le seul à reculer.
Le S&P 500 a progressé de 0,36 %, à 7,568.92 points ; le Nasdaq Composite a gagné 0,83 %, à 25,372.01 points ; et le Nasdaq 100 a avancé de 0,68 %, à 28,180.26 points. Les trois indices ont ainsi mis fin à trois séances consécutives de baisse. Le Dow Jones Industrial Average a perdu 0,38 %, à 51,786.72 points, devenant le seul grand indice à clôturer dans le rouge. Le Russell 2000 a progressé de 0,23 %, à 2,812.45 points.
La divergence entre les secteurs était très nette : les technologies de l’information ont mené la hausse avec un gain de 1,31 %, suivies de l’industrie (+0,96 %) et des services de communication (+0,90 %). À l’inverse, les matériaux ont reculé de 1,93 %, les biens de consommation de base de 1,76 % et l’énergie de 0,84 %. Les secteurs défensifs qui avaient mené la hausse lundi ont tous rendu leurs gains mardi, tandis que les valeurs technologiques, en baisse depuis trois jours, ont rebondi : la rotation sectorielle de lundi a fait demi-tour mardi, à mi-chemin.
Les semi-conducteurs ont été le moteur du rebond. L’indice Philadelphia Semiconductor a gagné 2,50 %. Nvidia a progressé de 2,29 %, à 206.69 dollars ; Broadcom a gagné 3,07 % ; Micron Technology, 2,5 % ; Intel, 0,8 % ; et Advanced Micro Devices, 3.70 %. Coinbase a rebondi de 8 % après avoir perdu 15 % au cours des trois séances précédentes. Après la clôture, les résultats d’AMD ont dépassé les attentes : son chiffre d’affaires du troisième trimestre s’est élevé à 13,38 milliards de dollars, contre 13,10 milliards attendus, et son bénéfice par action a atteint 2,09 dollars, contre 1,95 dollar attendu. Pour le quatrième trimestre, l’entreprise prévoit un chiffre d’affaires de 17 milliards de dollars. Le titre a grimpé de 8 % après la clôture, entraînant les contrats à terme sur le Nasdaq 100 en hausse d’environ 200 points.
Mais pourquoi le Dow Jones Industrial Average a-t-il été le seul à reculer ? La réponse tient à une seule action : Apple a perdu 1,90 %, à 331.90 dollars. Après la publication de ses résultats la veille au soir, Apple a annoncé une prévision de marge brute de 45 % à 46 %, inférieure aux 47,9 % du trimestre en cours, expliquant que la hausse du prix des puces mémoire rognait ses bénéfices. Le Dow Jones Industrial Average est un indice pondéré par les cours : quand une action chère comme Apple baisse, son poids est particulièrement important. La même situation a toutefois un revers positif : la hausse des prix de la mémoire profite directement aux fabricants de mémoire comme Micron Technology. La flambée des prix pénalise les fabricants de produits finis et enrichit les fournisseurs de composants mémoire ; cette tendance devrait se poursuivre.
Un nouvel élément macroéconomique est également entré en jeu : les offres d’emploi publiées par le département du Travail américain (JOLTS, enquête sur les offres d’emploi et la rotation de la main-d’œuvre) ont dépassé les attentes, témoignant d’une forte vigueur. Le rendement des bons du Trésor américain à 10 ans a progressé de 4 points de base, à 4,95 %, mettant sous pression les grandes valeurs sensibles aux taux d’intérêt. C’est une autre raison pour laquelle le Dow Jones Industrial Average a clôturé en baisse. L’indice de volatilité du Chicago Board Options Exchange a reculé de 1,51 %, à 20.83, signe d’un léger apaisement de l’aversion au risque. Le Brent a baissé de 1,12 %, à 103.60 dollars, les espoirs de pourparlers entre les États-Unis et l’Iran continuant de peser sur la prime géopolitique intégrée aux cours du pétrole. L’or au comptant a perdu 0,91 %, à 3,933.50 dollars. Le bitcoin a progressé de 1,35 %, à 77,825.40 dollars.
À mon avis, ce rebond ressemble davantage à un rattrapage après une baisse excessive qu’à un retournement de tendance. Le fonds négocié en Bourse qui réplique le Nasdaq 100 reste sous ses moyennes mobiles à 20 et 50 jours, et ne dépasse que légèrement celle à 200 jours. D’un point de vue technique, il s’agit toujours d’un faible rebond après une rupture à la baisse, et non d’une reprise durable. Les résultats d’AMD, supérieurs aux attentes, peuvent donner un peu d’air aux semi-conducteurs, mais il faudra voir si les investisseurs y croient après la séance de ce soir pour savoir si l’indice Philadelphia Semiconductor peut retrouver une tendance haussière. Deux événements mercredi seront déterminants : l’annonce du refinancement du Trésor américain, qui prévoit 618 milliards de dollars d’émissions au quatrième trimestre et 800 milliards au premier trimestre 2027, mettant directement à l’épreuve le rendement des bons du Trésor à 4,95 % ; et le rapport de l’Institute for Supply Management sur les services, qui permettra de vérifier à quel point l’économie est réellement en surchauffe. Après la publication des résultats des élections de mi-mandat, la volatilité devrait probablement connaître une nouvelle poussée. Mieux vaut attendre un repli pour confirmer le mouvement que courir après la hausse ; rester à l’écart n’a rien de honteux, tandis que se précipiter pour entrer sur le marché expose souvent à des pertes dans les deux sens.
#美股 #semi-conducteurs
Le S&P 500 a progressé de 0,36 %, à 7,568.92 points ; le Nasdaq Composite a gagné 0,83 %, à 25,372.01 points ; et le Nasdaq 100 a avancé de 0,68 %, à 28,180.26 points. Les trois indices ont ainsi mis fin à trois séances consécutives de baisse. Le Dow Jones Industrial Average a perdu 0,38 %, à 51,786.72 points, devenant le seul grand indice à clôturer dans le rouge. Le Russell 2000 a progressé de 0,23 %, à 2,812.45 points.
La divergence entre les secteurs était très nette : les technologies de l’information ont mené la hausse avec un gain de 1,31 %, suivies de l’industrie (+0,96 %) et des services de communication (+0,90 %). À l’inverse, les matériaux ont reculé de 1,93 %, les biens de consommation de base de 1,76 % et l’énergie de 0,84 %. Les secteurs défensifs qui avaient mené la hausse lundi ont tous rendu leurs gains mardi, tandis que les valeurs technologiques, en baisse depuis trois jours, ont rebondi : la rotation sectorielle de lundi a fait demi-tour mardi, à mi-chemin.
Les semi-conducteurs ont été le moteur du rebond. L’indice Philadelphia Semiconductor a gagné 2,50 %. Nvidia a progressé de 2,29 %, à 206.69 dollars ; Broadcom a gagné 3,07 % ; Micron Technology, 2,5 % ; Intel, 0,8 % ; et Advanced Micro Devices, 3.70 %. Coinbase a rebondi de 8 % après avoir perdu 15 % au cours des trois séances précédentes. Après la clôture, les résultats d’AMD ont dépassé les attentes : son chiffre d’affaires du troisième trimestre s’est élevé à 13,38 milliards de dollars, contre 13,10 milliards attendus, et son bénéfice par action a atteint 2,09 dollars, contre 1,95 dollar attendu. Pour le quatrième trimestre, l’entreprise prévoit un chiffre d’affaires de 17 milliards de dollars. Le titre a grimpé de 8 % après la clôture, entraînant les contrats à terme sur le Nasdaq 100 en hausse d’environ 200 points.
Mais pourquoi le Dow Jones Industrial Average a-t-il été le seul à reculer ? La réponse tient à une seule action : Apple a perdu 1,90 %, à 331.90 dollars. Après la publication de ses résultats la veille au soir, Apple a annoncé une prévision de marge brute de 45 % à 46 %, inférieure aux 47,9 % du trimestre en cours, expliquant que la hausse du prix des puces mémoire rognait ses bénéfices. Le Dow Jones Industrial Average est un indice pondéré par les cours : quand une action chère comme Apple baisse, son poids est particulièrement important. La même situation a toutefois un revers positif : la hausse des prix de la mémoire profite directement aux fabricants de mémoire comme Micron Technology. La flambée des prix pénalise les fabricants de produits finis et enrichit les fournisseurs de composants mémoire ; cette tendance devrait se poursuivre.
Un nouvel élément macroéconomique est également entré en jeu : les offres d’emploi publiées par le département du Travail américain (JOLTS, enquête sur les offres d’emploi et la rotation de la main-d’œuvre) ont dépassé les attentes, témoignant d’une forte vigueur. Le rendement des bons du Trésor américain à 10 ans a progressé de 4 points de base, à 4,95 %, mettant sous pression les grandes valeurs sensibles aux taux d’intérêt. C’est une autre raison pour laquelle le Dow Jones Industrial Average a clôturé en baisse. L’indice de volatilité du Chicago Board Options Exchange a reculé de 1,51 %, à 20.83, signe d’un léger apaisement de l’aversion au risque. Le Brent a baissé de 1,12 %, à 103.60 dollars, les espoirs de pourparlers entre les États-Unis et l’Iran continuant de peser sur la prime géopolitique intégrée aux cours du pétrole. L’or au comptant a perdu 0,91 %, à 3,933.50 dollars. Le bitcoin a progressé de 1,35 %, à 77,825.40 dollars.
À mon avis, ce rebond ressemble davantage à un rattrapage après une baisse excessive qu’à un retournement de tendance. Le fonds négocié en Bourse qui réplique le Nasdaq 100 reste sous ses moyennes mobiles à 20 et 50 jours, et ne dépasse que légèrement celle à 200 jours. D’un point de vue technique, il s’agit toujours d’un faible rebond après une rupture à la baisse, et non d’une reprise durable. Les résultats d’AMD, supérieurs aux attentes, peuvent donner un peu d’air aux semi-conducteurs, mais il faudra voir si les investisseurs y croient après la séance de ce soir pour savoir si l’indice Philadelphia Semiconductor peut retrouver une tendance haussière. Deux événements mercredi seront déterminants : l’annonce du refinancement du Trésor américain, qui prévoit 618 milliards de dollars d’émissions au quatrième trimestre et 800 milliards au premier trimestre 2027, mettant directement à l’épreuve le rendement des bons du Trésor à 4,95 % ; et le rapport de l’Institute for Supply Management sur les services, qui permettra de vérifier à quel point l’économie est réellement en surchauffe. Après la publication des résultats des élections de mi-mandat, la volatilité devrait probablement connaître une nouvelle poussée. Mieux vaut attendre un repli pour confirmer le mouvement que courir après la hausse ; rester à l’écart n’a rien de honteux, tandis que se précipiter pour entrer sur le marché expose souvent à des pertes dans les deux sens.
#美股 #semi-conducteurs