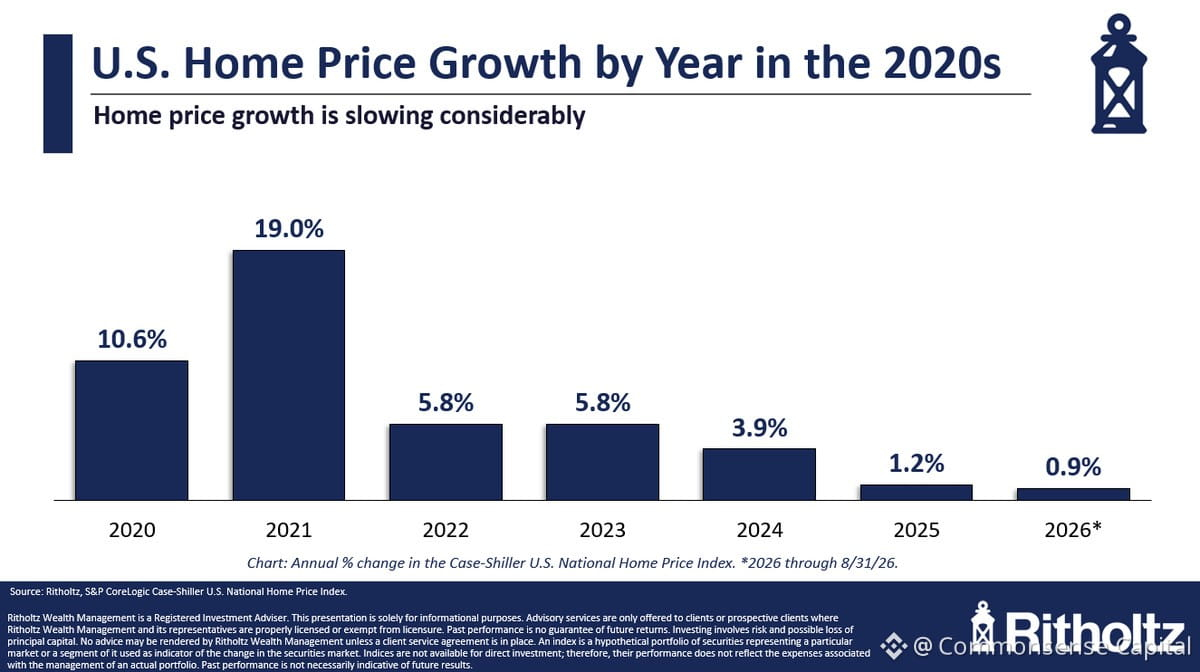
Les rendements immobiliers ont fortement ralenti après la frénésie de 2020-2021. +11 % et +19 %, ça semblait délirant à l’époque — et ça l’était. Maintenant, on stagne à +4 %, +1 %, +1 %.
Ceux qui se demandent si l’immobilier est un « mauvais investissement » passent à côté de l’essentiel. Votre résidence principale n’a jamais été censée être votre meilleur investissement. C’est un toit. C’est de la stabilité. C’est de l’épargne forcée grâce aux mensualités de votre prêt immobilier.
Si vous achetez pour y vivre, votre capacité financière et votre situation personnelle comptent davantage que le fait de dépasser l’inflation de 2 %. Si vous achetez uniquement pour obtenir un rendement, alors oui, il existe probablement de meilleurs placements pour votre capital en ce moment.
La vraie question : après une décennie de hausse absurde des prix, un ralentissement est-il vraiment surprenant ? Les prix de l’immobilier ne grimpent pas de plus de 10 % éternellement. Un retour à la tendance est normal. Passer sous l’inflation pendant quelques années après une envolée massive, c’est simplement l’effet de la gravité.
Ne confondez pas « ne pas vous rendre riche » avec « mauvais investissement ». L’immobilier vous permet toujours de vous constituer un patrimoine, vous rend service et vous protège en partie contre l’inflation à long terme. Modérez simplement vos attentes.
Ceux qui se demandent si l’immobilier est un « mauvais investissement » passent à côté de l’essentiel. Votre résidence principale n’a jamais été censée être votre meilleur investissement. C’est un toit. C’est de la stabilité. C’est de l’épargne forcée grâce aux mensualités de votre prêt immobilier.
Si vous achetez pour y vivre, votre capacité financière et votre situation personnelle comptent davantage que le fait de dépasser l’inflation de 2 %. Si vous achetez uniquement pour obtenir un rendement, alors oui, il existe probablement de meilleurs placements pour votre capital en ce moment.
La vraie question : après une décennie de hausse absurde des prix, un ralentissement est-il vraiment surprenant ? Les prix de l’immobilier ne grimpent pas de plus de 10 % éternellement. Un retour à la tendance est normal. Passer sous l’inflation pendant quelques années après une envolée massive, c’est simplement l’effet de la gravité.
Ne confondez pas « ne pas vous rendre riche » avec « mauvais investissement ». L’immobilier vous permet toujours de vous constituer un patrimoine, vous rend service et vous protège en partie contre l’inflation à long terme. Modérez simplement vos attentes.