Les résultats d’Apple (AAPL) affichent un chiffre d’affaires record pour un trimestre de septembre, mais une marge brute inférieure à celle du trimestre précédent. Il faut examiner ces deux éléments ensemble.
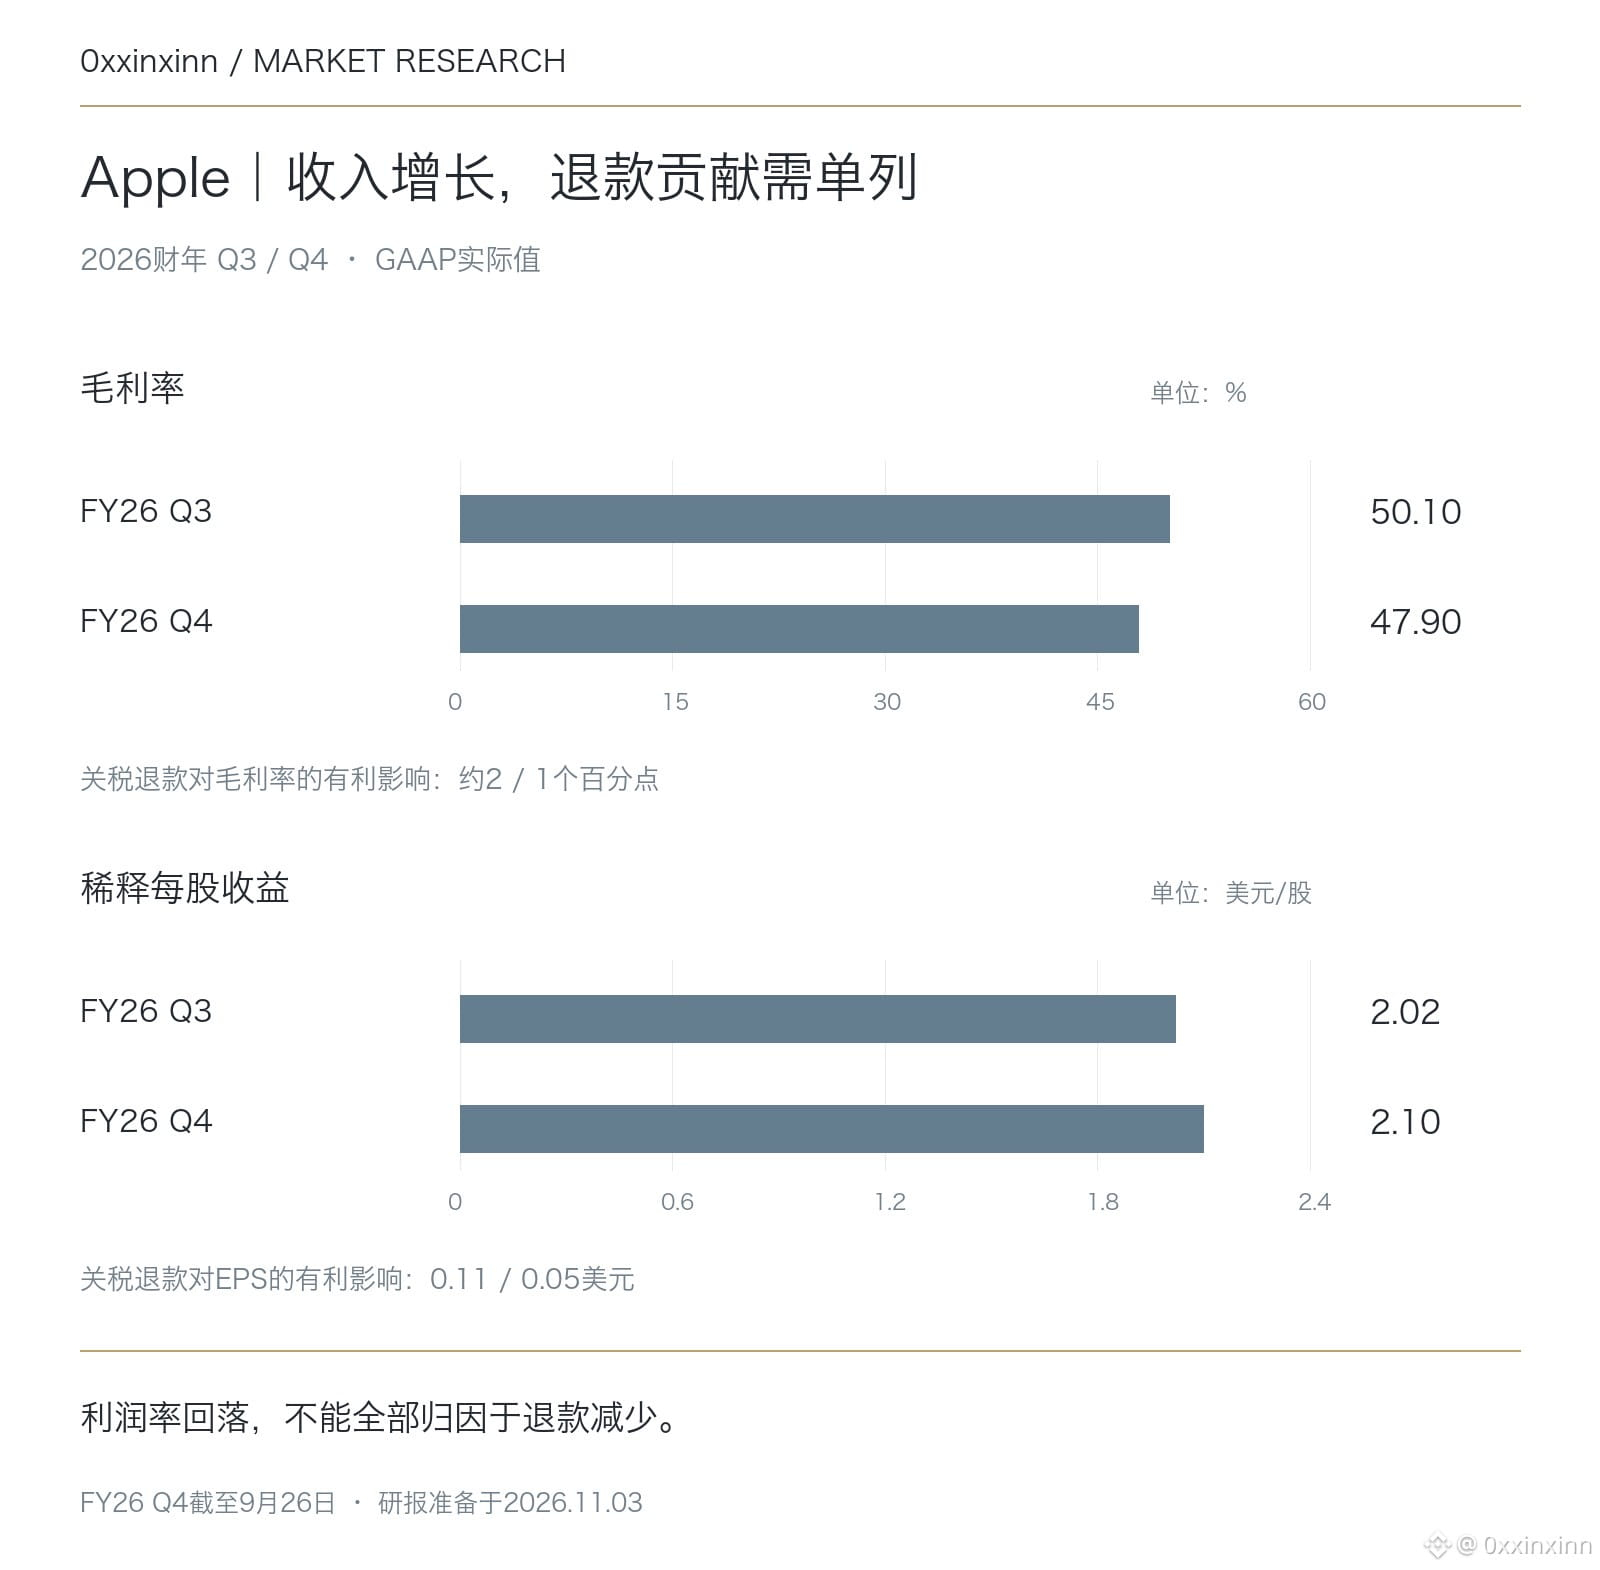
Au quatrième trimestre de l’exercice 2026, le chiffre d’affaires s’est élevé à 114,5 milliards de dollars, en hausse de 12 % sur un an ; le bénéfice dilué par action a atteint 2,10 dollars, en hausse de 14 %. Mais la marge brute GAAP est passée de 50,1 % au troisième trimestre à 47,9 %, soit un recul de 2,2 points de pourcentage.
Les deux trimestres comprennent des remboursements de droits de douane : leur effet favorable sur la marge brute et le BPA a été d’environ 2 points et 0,11 dollar au troisième trimestre, contre environ 1 point et 0,05 dollar au quatrième. Comparer directement les marges brutes publiées revient donc à mélanger la baisse de la contribution des remboursements et l’évolution des activités ; on ne peut pas non plus attribuer l’intégralité du recul à la diminution des remboursements.
Au quatrième trimestre, les flux de trésorerie opérationnels se sont élevés à environ 28 milliards de dollars, et environ 28 milliards ont été restitués aux actionnaires sur la même période. Les flux de trésorerie opérationnels ne sont pas le flux de trésorerie disponible : on ne peut pas faire abstraction des dépenses d’investissement et affirmer que les rachats d’actions ont été entièrement financés par le flux de trésorerie disponible.
Il faudra suivre l’évolution de la composition des ventes et des coûts, ainsi que les nouvelles prévisions trimestrielles, pour voir si elles peuvent soutenir les bénéfices, et pas seulement un chiffre d’affaires record. Les détails de la conférence téléphonique doivent encore être vérifiés à partir des documents officiels ; ce texte ne présente pas comme définitives des prévisions de marge brute ou des variations après la clôture qui n’auraient pas été vérifiées.
Au quatrième trimestre de l’exercice 2026, le chiffre d’affaires s’est élevé à 114,5 milliards de dollars, en hausse de 12 % sur un an ; le bénéfice dilué par action a atteint 2,10 dollars, en hausse de 14 %. Mais la marge brute GAAP est passée de 50,1 % au troisième trimestre à 47,9 %, soit un recul de 2,2 points de pourcentage.
Les deux trimestres comprennent des remboursements de droits de douane : leur effet favorable sur la marge brute et le BPA a été d’environ 2 points et 0,11 dollar au troisième trimestre, contre environ 1 point et 0,05 dollar au quatrième. Comparer directement les marges brutes publiées revient donc à mélanger la baisse de la contribution des remboursements et l’évolution des activités ; on ne peut pas non plus attribuer l’intégralité du recul à la diminution des remboursements.
Au quatrième trimestre, les flux de trésorerie opérationnels se sont élevés à environ 28 milliards de dollars, et environ 28 milliards ont été restitués aux actionnaires sur la même période. Les flux de trésorerie opérationnels ne sont pas le flux de trésorerie disponible : on ne peut pas faire abstraction des dépenses d’investissement et affirmer que les rachats d’actions ont été entièrement financés par le flux de trésorerie disponible.
Il faudra suivre l’évolution de la composition des ventes et des coûts, ainsi que les nouvelles prévisions trimestrielles, pour voir si elles peuvent soutenir les bénéfices, et pas seulement un chiffre d’affaires record. Les détails de la conférence téléphonique doivent encore être vérifiés à partir des documents officiels ; ce texte ne présente pas comme définitives des prévisions de marge brute ou des variations après la clôture qui n’auraient pas été vérifiées.