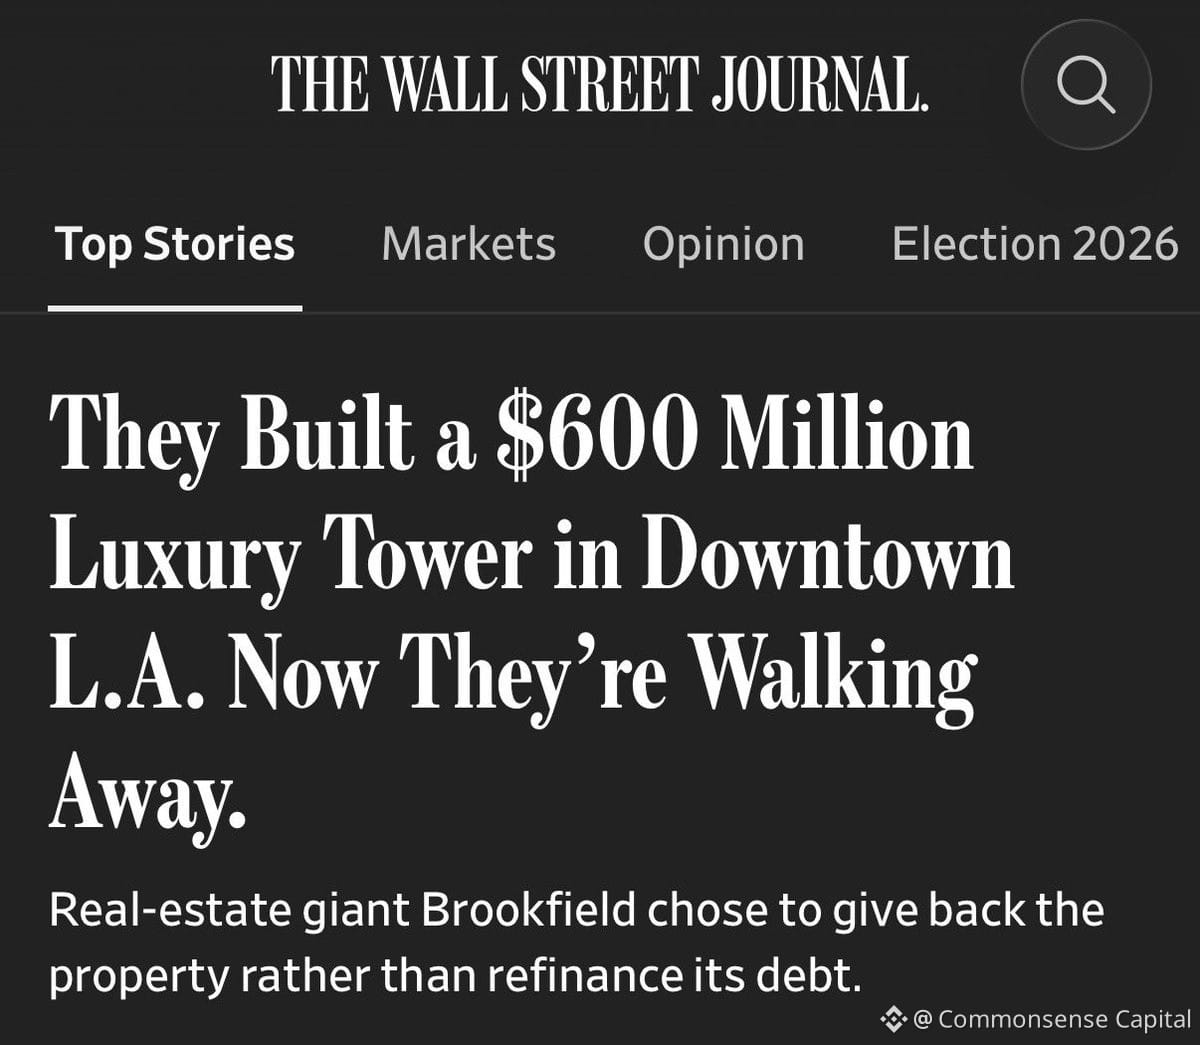
Brookfield vient d’abandonner un prêt immobilier de bureaux de 360 M$ plutôt que de le refinancer. Pourquoi ? Parce que les taux élevés leur auraient coûté des dizaines de millions supplémentaires — ce qui aurait pratiquement anéanti leurs fonds propres. Alors, ils ont remis les clés au prêteur (Bridge Investment Group, filiale d’Apollo) en lui disant : « Maintenant, c’est votre problème. »
Ce n’est pas un cas isolé. C’est un aperçu de ce qui nous attend.
L’immobilier commercial croule sous une montagne de dettes qui ne coûtaient pas cher il y a 3 à 5 ans, mais qu’il faut maintenant refinancer à 6-7 % au lieu de 3 %. Pour beaucoup de propriétaires, le calcul est brutal : soit injecter énormément de capitaux frais pour conserver l’immeuble, soit s’en aller et laisser le prêteur se débrouiller.
Quand le coût de votre dette dépasse la valeur de vos fonds propres, la décision rationnelle consiste à ne pas jeter encore plus d’argent par les fenêtres. C’est exactement ce qui se passe ici.
Le risque ? Que le phénomène s’étende. Plus d’immeubles. Plus de prêts. Plus de prêteurs contraints de garder des biens immobiliers dont ils ne veulent pas, sur un marché où les acheteurs se font plus rares et le crédit se resserre. C’est un dénouement au ralenti, pas un krach — mais c’est bien réel, c’est structurel et ce n’est pas fini.
Si vous travaillez dans le crédit immobilier ou les REIT, soyez attentifs. Sinon, retenez simplement ceci : c’est un rappel de plus que l’effet de levier joue dans les deux sens et que, lorsque les taux évoluent en votre défaveur, la sortie peut coûter cher — voire être impossible.
Ce n’est pas un cas isolé. C’est un aperçu de ce qui nous attend.
L’immobilier commercial croule sous une montagne de dettes qui ne coûtaient pas cher il y a 3 à 5 ans, mais qu’il faut maintenant refinancer à 6-7 % au lieu de 3 %. Pour beaucoup de propriétaires, le calcul est brutal : soit injecter énormément de capitaux frais pour conserver l’immeuble, soit s’en aller et laisser le prêteur se débrouiller.
Quand le coût de votre dette dépasse la valeur de vos fonds propres, la décision rationnelle consiste à ne pas jeter encore plus d’argent par les fenêtres. C’est exactement ce qui se passe ici.
Le risque ? Que le phénomène s’étende. Plus d’immeubles. Plus de prêts. Plus de prêteurs contraints de garder des biens immobiliers dont ils ne veulent pas, sur un marché où les acheteurs se font plus rares et le crédit se resserre. C’est un dénouement au ralenti, pas un krach — mais c’est bien réel, c’est structurel et ce n’est pas fini.
Si vous travaillez dans le crédit immobilier ou les REIT, soyez attentifs. Sinon, retenez simplement ceci : c’est un rappel de plus que l’effet de levier joue dans les deux sens et que, lorsque les taux évoluent en votre défaveur, la sortie peut coûter cher — voire être impossible.