Lors du premier jour de Bourse de novembre, Wall Street a affiché un visage très contrasté : seul le Dow Jones Industrial Average a progressé, tandis que le Nasdaq Composite a enchaîné une troisième séance de baisse, suivi par le S&P 500.
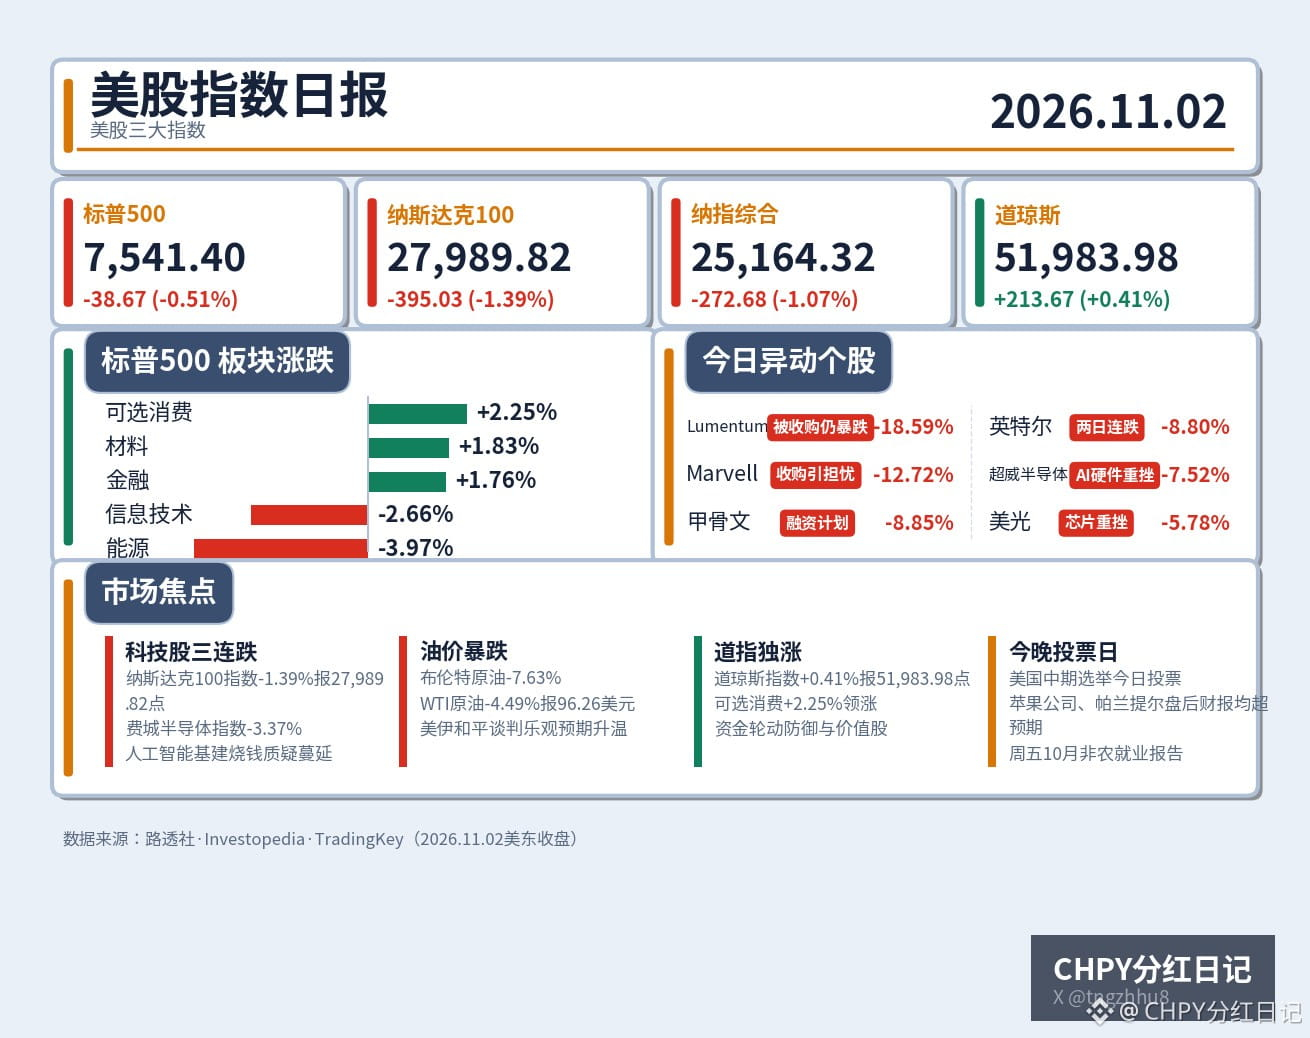
Commençons par les clôtures : le Dow Jones Industrial Average a gagné 0.41%, à 51,983.98 points ; le S&P 500 a perdu 0.51%, à 7,541.40 points ; le Nasdaq Composite a reculé de 1.07%, à 25,164.32 points ; et le Nasdaq 100 a cédé 1.39%, à 27,989.82 points. Le S&P 500 a clôturé à son plus bas niveau depuis le 31 juillet, après avoir reculé de 3.55% par rapport à son record historique de 7,818.93 points atteint le 6 octobre.
En séance, on a pourtant assisté à une tentative de rebond : les trois grands indices ont ouvert en hausse, puis les valeurs technologiques ont de nouveau plongé dans l’après-midi, effaçant tous leurs gains du matin. Cette évolution, « en hausse le matin, en baisse l’après-midi », ressemble presque trait pour trait à celle de vendredi dernier et montre que la confiance des acheteurs n’est pas encore revenue.
Les secteurs indiquent clairement où va l’argent. Les plus fortes hausses ont été enregistrées par la consommation discrétionnaire (+2.25%), les matériaux (+1.83%) et les valeurs financières (+1.76%). À l’inverse, l’énergie (-3.97%) et les technologies de l’information (-2.66%) ont été les plus pénalisées. D’un côté, les valeurs défensives et décotées ; de l’autre, les valeurs de croissance et cycliques. L’évolution des secteurs résume l’attitude des investisseurs : se mettre à l’abri et attendre que la tempête passe.
Le premier maillon de la chaîne de transmission se trouve dans les infrastructures liées à l’intelligence artificielle. Les principales interrogations soulevées par la saison des résultats de la semaine dernière n’ont pas disparu : quand les investissements colossaux dans ces infrastructures se transformeront-ils en véritables flux de trésorerie ? Oracle a dévoilé un nouveau plan de financement et le marché a immédiatement voté avec ses pieds : l’action a chuté de 8.85%. Marvell Technology a annoncé le rachat du fabricant de composants optiques Lumentum pour 115 milliards de dollars. Résultat : les deux sociétés ont plongé, Lumentum perdant 18.59% et Marvell Technology 12.72%. Le marché montre clairement qu’il n’apprécie pas ce genre de scénario où l’on dépense toujours plus tout en continuant à acheter. L’indice des semi-conducteurs de Philadelphie a reculé de 3.37% ; Advanced Micro Devices a chuté de 7.52%, Micron Technology de 5.78% et Nvidia de 1.26%. Les fabricants de puces ont été les principales victimes de la séance de lundi.
Intel a été la plus durement touchée. Après des perspectives financières décevantes vendredi dernier, l’action avait plongé de 28.58% en une seule séance, sa pire baisse quotidienne depuis 1974. Lundi, elle a encore reculé de 8.80% : en deux jours, elle a perdu près d’un tiers de sa valeur. Les résultats d’une seule entreprise peuvent entraîner dans leur chute la logique de valorisation de tout un secteur des semi-conducteurs. C’est là toute la fragilité du récit actuel autour de l’intelligence artificielle : les attentes sont placées si haut que la marge d’erreur est presque nulle.
Le deuxième maillon, c’est le pétrole. Le Brent a chuté de 7.63% et le WTI de 4.49%, à 96.26 dollars, sous l’effet des espoirs de négociations de paix entre les États-Unis et l’Iran. Avec le reflux de la prime de risque géopolitique, le secteur de l’énergie a reculé de 3.97%, signant la plus forte baisse de la journée. La chute du pétrole est une bonne nouvelle pour l’inflation, mais les actionnaires du secteur énergétique ont passé une mauvaise journée lundi.
Le troisième maillon explique pourquoi le Dow Jones a été le seul à progresser. Les valeurs industrielles, financières et de consommation pèsent lourd dans la composition du Dow Jones Industrial Average, tandis que la part des valeurs technologiques y est relativement faible. Lorsque les investisseurs se retirent des valeurs technologiques fortement valorisées, c’est vers ces secteurs qu’ils se tournent en premier. Il ne s’agit pas d’un réchauffement généralisé, mais d’une rotation classique vers des valeurs refuges : l’argent ne quitte pas la Bourse, il change simplement de place.
Il y a aussi deux bonnes nouvelles, toutes deux annoncées après la clôture : les résultats d’Apple et de Palantir Technologies ont dépassé les attentes. Apple avait pourtant perdu 1.5% en séance ; ses résultats lui ont permis de sauver un peu la face après la clôture. Mais dans l’ambiance de lundi, les bons résultats d’une seule entreprise ne suffisent pas à redresser le moral de tout un secteur.
Prenons un peu de recul : en octobre, le Nasdaq Composite a perdu 5.3%, signant son pire mois depuis mars 2023. Le S&P 500 a reculé de 0.9% sur le mois, tandis que le Dow Jones Industrial Average a progressé de 1.7%. Autrement dit, la divergence n’a pas commencé lundi : elle a marqué tout le mois d’octobre, et le premier jour de novembre n’a fait que rejouer la même scène.
À mon avis, la nature de la correction actuelle des valeurs liées à l’intelligence artificielle a changé : on est passé d’un « repli après une forte hausse » à une « remise en question du récit ». Auparavant, après de mauvais résultats et une journée de baisse, les acheteurs se précipitaient pour profiter de l’occasion. Aujourd’hui, même des résultats supérieurs aux attentes ne garantissent pas une hausse : Intel et Oracle en sont la preuve. Le marché se met à faire ses comptes sérieusement ; ce qu’il n’arrive pas à justifier, il le vend d’abord. Dans une telle phase, le point bas des valeurs technologiques ne se forme pas en un jour. Il faudra attendre une saison de résultats qui prouve que les investissements génèrent vraiment des retours, ou que les valorisations baissent au point que plus personne ne pose la question.
À court terme, les principaux facteurs d’incertitude se concentrent cette semaine : aujourd’hui ont lieu les élections de mi-mandat américaines, dont le résultat déterminera l’orientation des politiques publiques pour les deux prochaines années ; vendredi sera publié le rapport sur l’emploi non agricole d’octobre. Avant les élections, le marché devrait probablement rester dans l’expectative, et la volatilité ne devrait pas faiblir. Après trois séances de baisse consécutives du Nasdaq 100, un rebond technique lié à une situation de survente peut survenir à tout moment. Mais sa capacité à durer dépendra de la réaction du marché aux résultats électoraux et aux chiffres de l’emploi.
Pour les investisseurs, se précipiter pour acheter à bon compte des valeurs technologiques n’est pas une bonne idée : attraper un couteau qui tombe, c’est risquer de ne pas en tenir le manche. La vigueur du Dow Jones et la surperformance des valeurs financières et de consommation discrétionnaire montrent que les investisseurs cherchent des valeurs de repli, mais il ne s’agit que d’une rotation, pas d’un retournement de tendance. Le vrai moment à attendre, c’est celui où les élections de mi-mandat seront derrière nous et où les chiffres de l’emploi auront été publiés, lorsque le marché choisira de nouveau une direction. D’ici là, gardez des positions légères et restez à l’écart : laissons d’abord passer l’orage.
#美股 #Élections de mi-mandat américaines
Commençons par les clôtures : le Dow Jones Industrial Average a gagné 0.41%, à 51,983.98 points ; le S&P 500 a perdu 0.51%, à 7,541.40 points ; le Nasdaq Composite a reculé de 1.07%, à 25,164.32 points ; et le Nasdaq 100 a cédé 1.39%, à 27,989.82 points. Le S&P 500 a clôturé à son plus bas niveau depuis le 31 juillet, après avoir reculé de 3.55% par rapport à son record historique de 7,818.93 points atteint le 6 octobre.
En séance, on a pourtant assisté à une tentative de rebond : les trois grands indices ont ouvert en hausse, puis les valeurs technologiques ont de nouveau plongé dans l’après-midi, effaçant tous leurs gains du matin. Cette évolution, « en hausse le matin, en baisse l’après-midi », ressemble presque trait pour trait à celle de vendredi dernier et montre que la confiance des acheteurs n’est pas encore revenue.
Les secteurs indiquent clairement où va l’argent. Les plus fortes hausses ont été enregistrées par la consommation discrétionnaire (+2.25%), les matériaux (+1.83%) et les valeurs financières (+1.76%). À l’inverse, l’énergie (-3.97%) et les technologies de l’information (-2.66%) ont été les plus pénalisées. D’un côté, les valeurs défensives et décotées ; de l’autre, les valeurs de croissance et cycliques. L’évolution des secteurs résume l’attitude des investisseurs : se mettre à l’abri et attendre que la tempête passe.
Le premier maillon de la chaîne de transmission se trouve dans les infrastructures liées à l’intelligence artificielle. Les principales interrogations soulevées par la saison des résultats de la semaine dernière n’ont pas disparu : quand les investissements colossaux dans ces infrastructures se transformeront-ils en véritables flux de trésorerie ? Oracle a dévoilé un nouveau plan de financement et le marché a immédiatement voté avec ses pieds : l’action a chuté de 8.85%. Marvell Technology a annoncé le rachat du fabricant de composants optiques Lumentum pour 115 milliards de dollars. Résultat : les deux sociétés ont plongé, Lumentum perdant 18.59% et Marvell Technology 12.72%. Le marché montre clairement qu’il n’apprécie pas ce genre de scénario où l’on dépense toujours plus tout en continuant à acheter. L’indice des semi-conducteurs de Philadelphie a reculé de 3.37% ; Advanced Micro Devices a chuté de 7.52%, Micron Technology de 5.78% et Nvidia de 1.26%. Les fabricants de puces ont été les principales victimes de la séance de lundi.
Intel a été la plus durement touchée. Après des perspectives financières décevantes vendredi dernier, l’action avait plongé de 28.58% en une seule séance, sa pire baisse quotidienne depuis 1974. Lundi, elle a encore reculé de 8.80% : en deux jours, elle a perdu près d’un tiers de sa valeur. Les résultats d’une seule entreprise peuvent entraîner dans leur chute la logique de valorisation de tout un secteur des semi-conducteurs. C’est là toute la fragilité du récit actuel autour de l’intelligence artificielle : les attentes sont placées si haut que la marge d’erreur est presque nulle.
Le deuxième maillon, c’est le pétrole. Le Brent a chuté de 7.63% et le WTI de 4.49%, à 96.26 dollars, sous l’effet des espoirs de négociations de paix entre les États-Unis et l’Iran. Avec le reflux de la prime de risque géopolitique, le secteur de l’énergie a reculé de 3.97%, signant la plus forte baisse de la journée. La chute du pétrole est une bonne nouvelle pour l’inflation, mais les actionnaires du secteur énergétique ont passé une mauvaise journée lundi.
Le troisième maillon explique pourquoi le Dow Jones a été le seul à progresser. Les valeurs industrielles, financières et de consommation pèsent lourd dans la composition du Dow Jones Industrial Average, tandis que la part des valeurs technologiques y est relativement faible. Lorsque les investisseurs se retirent des valeurs technologiques fortement valorisées, c’est vers ces secteurs qu’ils se tournent en premier. Il ne s’agit pas d’un réchauffement généralisé, mais d’une rotation classique vers des valeurs refuges : l’argent ne quitte pas la Bourse, il change simplement de place.
Il y a aussi deux bonnes nouvelles, toutes deux annoncées après la clôture : les résultats d’Apple et de Palantir Technologies ont dépassé les attentes. Apple avait pourtant perdu 1.5% en séance ; ses résultats lui ont permis de sauver un peu la face après la clôture. Mais dans l’ambiance de lundi, les bons résultats d’une seule entreprise ne suffisent pas à redresser le moral de tout un secteur.
Prenons un peu de recul : en octobre, le Nasdaq Composite a perdu 5.3%, signant son pire mois depuis mars 2023. Le S&P 500 a reculé de 0.9% sur le mois, tandis que le Dow Jones Industrial Average a progressé de 1.7%. Autrement dit, la divergence n’a pas commencé lundi : elle a marqué tout le mois d’octobre, et le premier jour de novembre n’a fait que rejouer la même scène.
À mon avis, la nature de la correction actuelle des valeurs liées à l’intelligence artificielle a changé : on est passé d’un « repli après une forte hausse » à une « remise en question du récit ». Auparavant, après de mauvais résultats et une journée de baisse, les acheteurs se précipitaient pour profiter de l’occasion. Aujourd’hui, même des résultats supérieurs aux attentes ne garantissent pas une hausse : Intel et Oracle en sont la preuve. Le marché se met à faire ses comptes sérieusement ; ce qu’il n’arrive pas à justifier, il le vend d’abord. Dans une telle phase, le point bas des valeurs technologiques ne se forme pas en un jour. Il faudra attendre une saison de résultats qui prouve que les investissements génèrent vraiment des retours, ou que les valorisations baissent au point que plus personne ne pose la question.
À court terme, les principaux facteurs d’incertitude se concentrent cette semaine : aujourd’hui ont lieu les élections de mi-mandat américaines, dont le résultat déterminera l’orientation des politiques publiques pour les deux prochaines années ; vendredi sera publié le rapport sur l’emploi non agricole d’octobre. Avant les élections, le marché devrait probablement rester dans l’expectative, et la volatilité ne devrait pas faiblir. Après trois séances de baisse consécutives du Nasdaq 100, un rebond technique lié à une situation de survente peut survenir à tout moment. Mais sa capacité à durer dépendra de la réaction du marché aux résultats électoraux et aux chiffres de l’emploi.
Pour les investisseurs, se précipiter pour acheter à bon compte des valeurs technologiques n’est pas une bonne idée : attraper un couteau qui tombe, c’est risquer de ne pas en tenir le manche. La vigueur du Dow Jones et la surperformance des valeurs financières et de consommation discrétionnaire montrent que les investisseurs cherchent des valeurs de repli, mais il ne s’agit que d’une rotation, pas d’un retournement de tendance. Le vrai moment à attendre, c’est celui où les élections de mi-mandat seront derrière nous et où les chiffres de l’emploi auront été publiés, lorsque le marché choisira de nouveau une direction. D’ici là, gardez des positions légères et restez à l’écart : laissons d’abord passer l’orage.
#美股 #Élections de mi-mandat américaines