Le TJAR d’Uniswap mérite d’être examiné à part : il ne s’agit pas d’un événement lié au prix, mais du début de l’externalisation d’une infrastructure de collecte des frais.
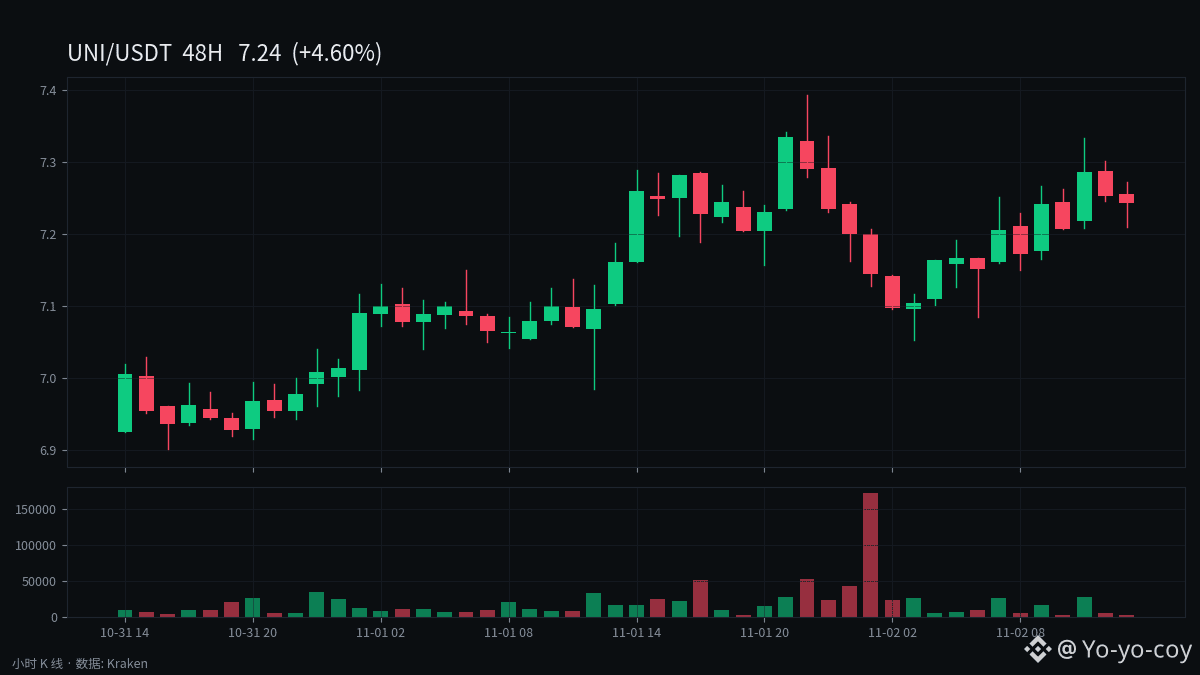
1. Commençons par le cours. Le relevé du matin du 2 novembre indique que l’UNI s’échange autour de 7,24 dollars, en hausse d’environ 1,2 % sur 24 heures et de 4,4 % sur 7 jours. Sa capitalisation atteint environ 4,52 milliards de dollars, pour un volume d’échange sur 24 heures d’environ 470 millions de dollars. Le marché dans son ensemble a lui aussi légèrement rebondi sur la même période : l’UNI semble davantage suivre la tendance générale que connaître un mouvement autonome. Sur 30 jours, le token reste en baisse d’environ 19 % ; ce rebond n’a pas encore inversé la tendance baissière à l’échelle mensuelle.
2. Examinons ensuite l’événement lui-même. Le 29 octobre, Uniswap Labs a ouvert le TJAR (Token Jar) aux applications tierces : les frais perçus par une application dans plusieurs tokens peuvent d’abord être regroupés dans un portefeuille on-chain, puis des searchers se font concurrence pour les convertir, contre un montant fixe, dans le token choisi par l’application. Robinhood est le premier partenaire à l’avoir adopté ; les frais perçus via l’API Uniswap sont convertis en USDC et en USDG.
3. Échelle et couverture. Le TJAR est actuellement déployé sur 7 blockchains. En octobre, le montant des conversions qu’il a traitées a dépassé 15,3 millions de dollars (chiffres communiqués par le projet, non vérifiés par un audit indépendant). Le mécanisme de conversion des frais de protocole et de destruction d’UNI d’Uniswap reposait dès le départ sur cette structure, qui est désormais transformée en une infrastructure réutilisable.
4. Deux points méritent d’être suivis. Premièrement, les éventuels frais de protocole du TJAR ne sont pas encore fixés ; leur définition relève de la DAO Uniswap. S’ils étaient activés à l’avenir, une nouvelle source de capture de valeur pour l’UNI pourrait apparaître. Deuxièmement, le nombre d’adoptants est une variable clé : pour l’instant, Robinhood est le seul partenaire nommé. La concrétisation de la thèse de l’infrastructure dépendra du nombre d’autres applications qui décideront de l’intégrer.
Les données montrent qu’à court terme, l’UNI connaît un redressement modéré en suivant le marché dans son ensemble. L’importance du TJAR ne tient pas à son effet sur le cours du jour, mais au fait qu’il transforme un outil interne de collecte des frais d’Uniswap en un service ouvert à l’extérieur. Ce type de progrès infrastructurel se concrétise généralement lentement : il vaut mieux suivre chaque trimestre le nombre d’adoptants plutôt que de surveiller le cours au jour le jour.
#UNI #Uniswap #DeFi $UNI
Opinion personnelle uniquement ; ceci ne constitue pas un conseil en investissement
1. Commençons par le cours. Le relevé du matin du 2 novembre indique que l’UNI s’échange autour de 7,24 dollars, en hausse d’environ 1,2 % sur 24 heures et de 4,4 % sur 7 jours. Sa capitalisation atteint environ 4,52 milliards de dollars, pour un volume d’échange sur 24 heures d’environ 470 millions de dollars. Le marché dans son ensemble a lui aussi légèrement rebondi sur la même période : l’UNI semble davantage suivre la tendance générale que connaître un mouvement autonome. Sur 30 jours, le token reste en baisse d’environ 19 % ; ce rebond n’a pas encore inversé la tendance baissière à l’échelle mensuelle.
2. Examinons ensuite l’événement lui-même. Le 29 octobre, Uniswap Labs a ouvert le TJAR (Token Jar) aux applications tierces : les frais perçus par une application dans plusieurs tokens peuvent d’abord être regroupés dans un portefeuille on-chain, puis des searchers se font concurrence pour les convertir, contre un montant fixe, dans le token choisi par l’application. Robinhood est le premier partenaire à l’avoir adopté ; les frais perçus via l’API Uniswap sont convertis en USDC et en USDG.
3. Échelle et couverture. Le TJAR est actuellement déployé sur 7 blockchains. En octobre, le montant des conversions qu’il a traitées a dépassé 15,3 millions de dollars (chiffres communiqués par le projet, non vérifiés par un audit indépendant). Le mécanisme de conversion des frais de protocole et de destruction d’UNI d’Uniswap reposait dès le départ sur cette structure, qui est désormais transformée en une infrastructure réutilisable.
4. Deux points méritent d’être suivis. Premièrement, les éventuels frais de protocole du TJAR ne sont pas encore fixés ; leur définition relève de la DAO Uniswap. S’ils étaient activés à l’avenir, une nouvelle source de capture de valeur pour l’UNI pourrait apparaître. Deuxièmement, le nombre d’adoptants est une variable clé : pour l’instant, Robinhood est le seul partenaire nommé. La concrétisation de la thèse de l’infrastructure dépendra du nombre d’autres applications qui décideront de l’intégrer.
Les données montrent qu’à court terme, l’UNI connaît un redressement modéré en suivant le marché dans son ensemble. L’importance du TJAR ne tient pas à son effet sur le cours du jour, mais au fait qu’il transforme un outil interne de collecte des frais d’Uniswap en un service ouvert à l’extérieur. Ce type de progrès infrastructurel se concrétise généralement lentement : il vaut mieux suivre chaque trimestre le nombre d’adoptants plutôt que de surveiller le cours au jour le jour.
#UNI #Uniswap #DeFi $UNI
Opinion personnelle uniquement ; ceci ne constitue pas un conseil en investissement