Les banques canadiennes découvrent aujourd’hui les nouvelles règles sur les cryptomonnaies.
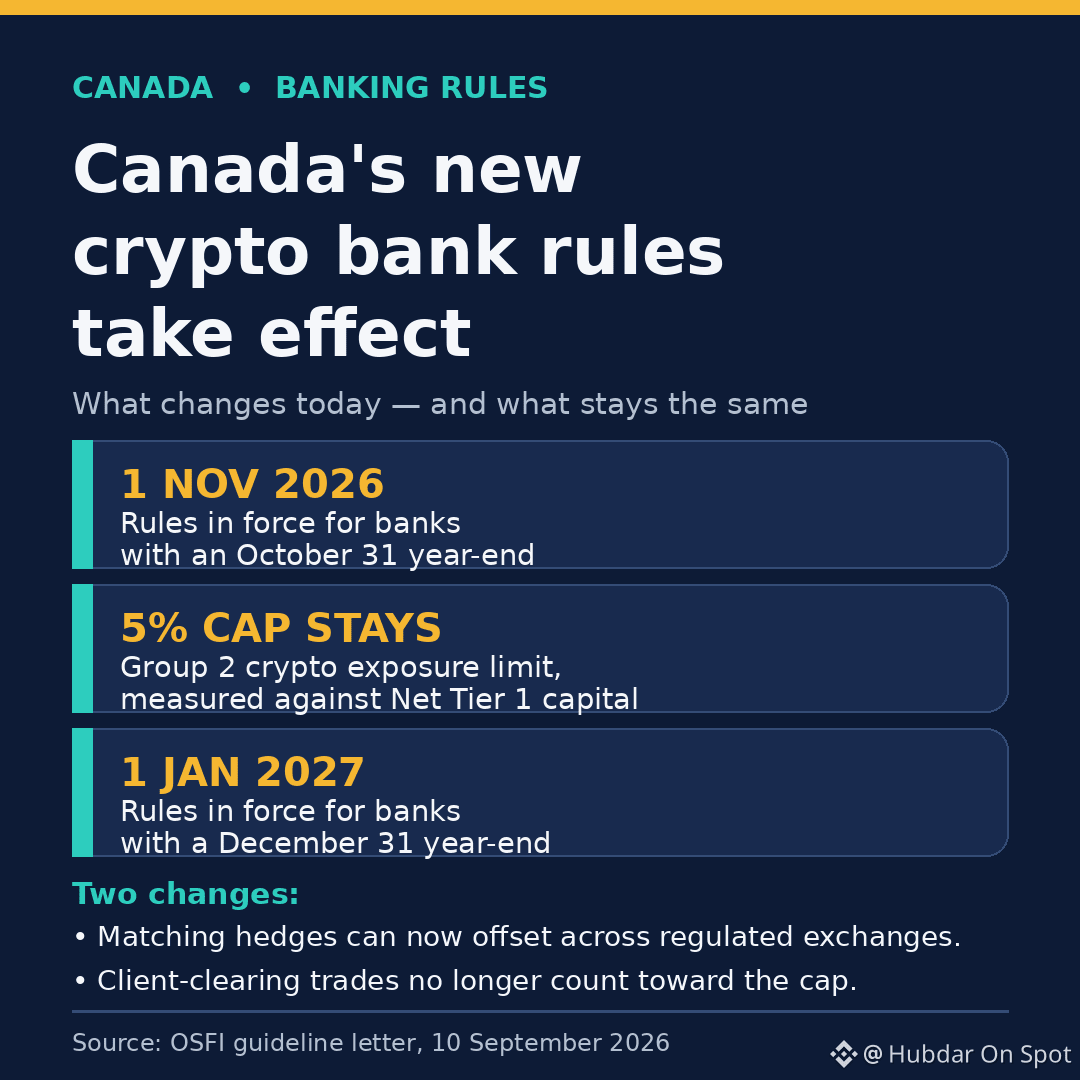
L’organisme canadien de réglementation bancaire, le BSIF, a modifié les règles encadrant la gestion des cryptomonnaies par les banques. Les nouvelles règles entrent en vigueur aujourd’hui, le 1er novembre, pour les banques dont l’exercice financier se termine le 31 octobre. Celles dont l’exercice se termine en décembre suivront le 1er janvier 2027.
Deux changements sont apportés. Premièrement, une banque peut désormais compenser des couvertures correspondantes — des positions opposées qui s’équilibrent — même si elles se trouvent sur des plateformes d’échange réglementées différentes, à condition qu’elles concernent le même actif crypto, prennent fin à la même date et satisfassent aux critères du régulateur. Auparavant, la seule différence entre les plateformes pouvait empêcher cette compensation.
Deuxièmement, les opérations admissibles qu’une banque compense pour ses clients ne sont plus prises en compte dans son plafond d’exposition aux cryptomonnaies.
Ce qui ne change pas est également important. Le plafond global reste fixé à 5 % des fonds propres nets de catégorie 1 d’une banque, un indicateur essentiel de sa solidité financière. Et les cryptomonnaies ne peuvent toujours pas être comptabilisées comme garanties — les sûretés détenues en contrepartie d’un prêt.
En bref, il s’agit d’un assouplissement ciblé pour les banques qui servent d’intermédiaires dans les opérations de leurs clients, et non d’un feu vert aux gros paris sur les cryptomonnaies. On ne sait pas encore dans quelle mesure les banques profiteront de cette marge de manœuvre supplémentaire. Les premiers résultats bancaires publiés selon les nouvelles règles paraissent généralement à la fin février : c’est donc à ce moment-là que nous pourrions en voir les premiers effets concrets.
Source : lettre d’orientation du BSIF, 10 septembre 2026.
Pensez-vous que des règles bancaires plus claires comme celles-ci aideront les cryptomonnaies à se généraliser au Canada, ou le plafond de 5 % continuera-t-il de freiner les banques ?