
1. Le véritable goulot d’étranglement, c’est l’autorité, pas l’intelligence
Nous assistons à un changement fondamental dans l’intelligence artificielle, autrement dit la superintelligence. Les chatbots qui se contentent de répondre à des requêtes cèdent la place à des agents autonomes capables d’exécuter des flux de travail complexes en plusieurs étapes.
Ils achètent des flux de données, réservent des ressources de calcul et interagissent de manière autonome avec des API externes. Pourtant, malgré les progrès considérables du raisonnement des modèles, le commerce agentique reste largement au point mort.
La raison fondamentale est simple : la délégation exige des limites.
Un utilisateur demandera volontiers à un modèle d’IA de rédiger une dissertation ou d’analyser une feuille de calcul. En revanche, il ne donnera pas à un logiciel un accès sans restriction à un compte bancaire ou à une clé privée. Les systèmes de paiement traditionnels ont été spécialement conçus pour l’authentification manuelle par des humains et reposent sur les cartes de crédit, les abonnements mensuels récurrents et la vérification par code à usage unique (OTP). À l’inverse, le commerce de machine à machine repose sur des micropaiements de moins d’un dollar, une fréquence élevée de transactions et une exécution entièrement programmatique.
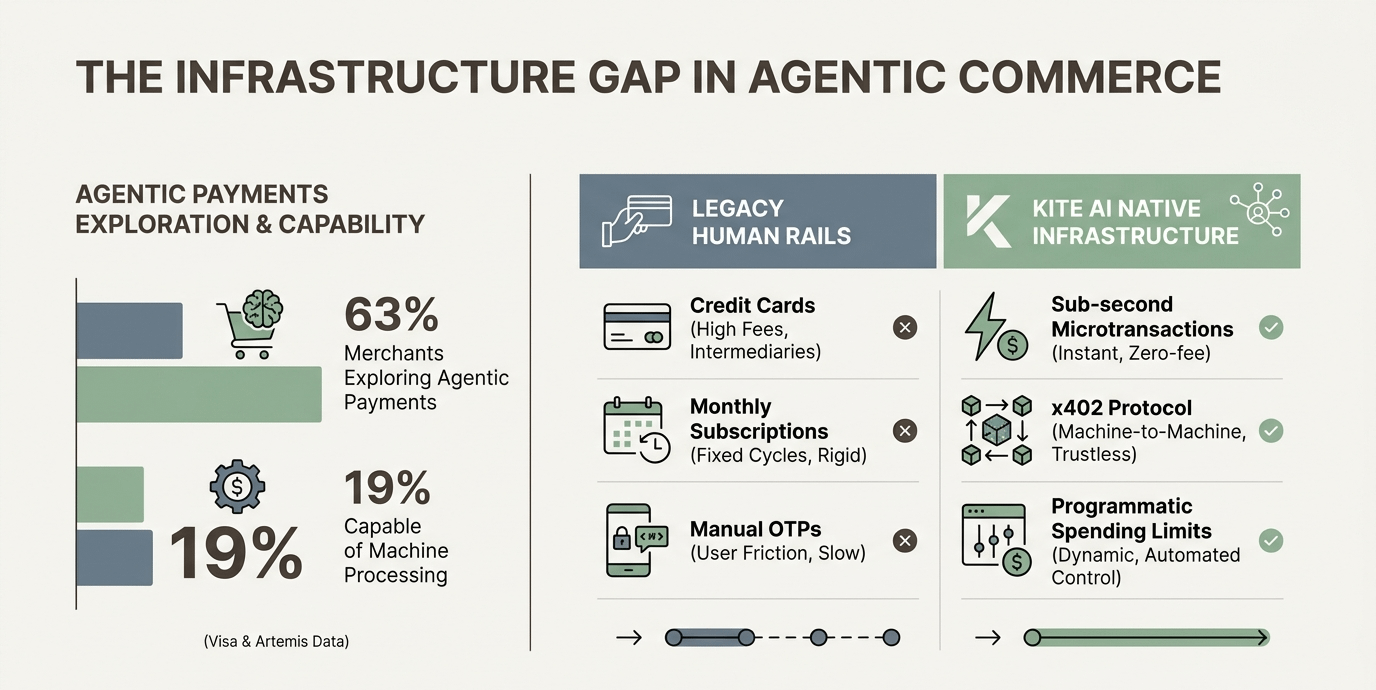
Comme le souligne une récente étude du secteur, si plus de 63 % des commerçants explorent activement le commerce agentique, seuls 19 % disposent actuellement des capacités techniques nécessaires pour traiter des paiements automatisés entre machines. Le principal obstacle n’est pas l’intelligence des machines, mais la couche financière et de gestion des autorisations sous-jacente.
2. Cloisonnement dès la conception : une architecture d’identité à 3 niveaux
Pour sécuriser la délégation financière, les autorisations doivent être compartimentées. Plutôt que de confier à un agent la garde permanente des fonds, Kite met en place une hiérarchie d’identités structurée en trois niveaux :
Autorité principale de l’utilisateur : le propriétaire humain conserve la garde de la clé principale, la supervision de la gouvernance et les dispositifs d’arrêt d’urgence.
Passeport d’agent : une couche de règles programmable qui impose des listes blanches de destinations, des plafonds de dépenses quotidiens et des types d’actifs approuvés...
Sessions de tâche éphémères : des environnements d’exécution isolés, soumis à des limites explicites de budget et de durée (par exemple, une dépense maximale de 5,00 $ avec une expiration au bout de 12 heures).
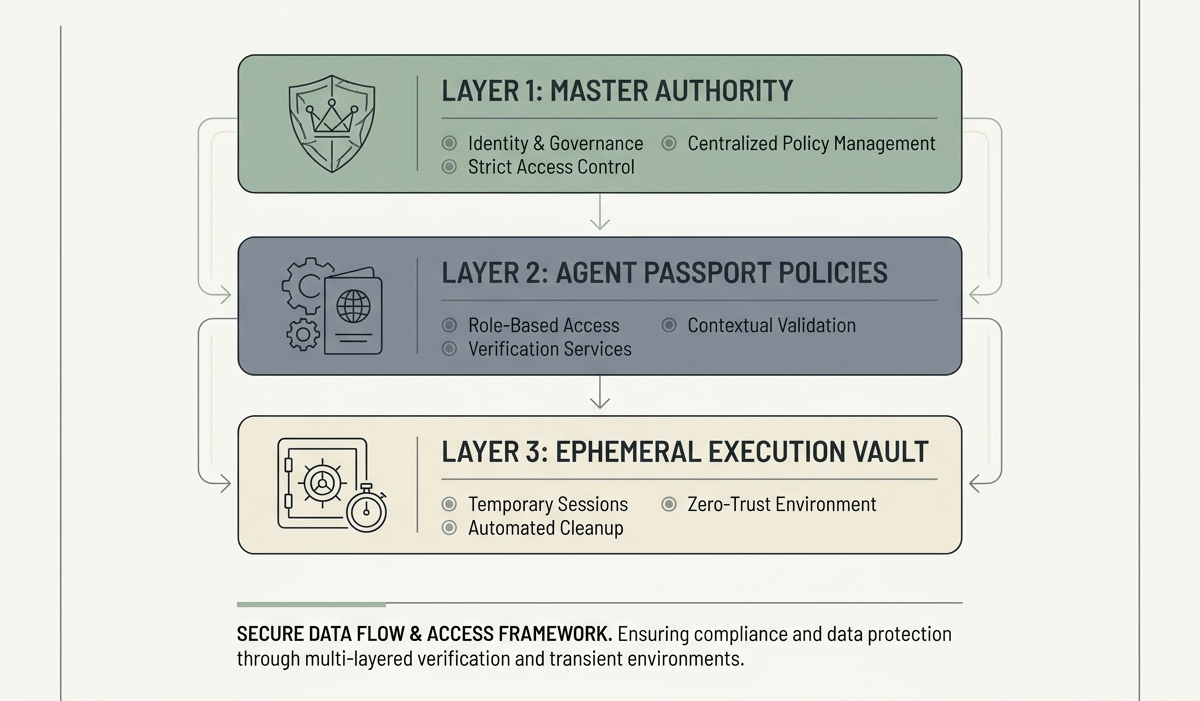
En isolant l’exécution financière dans des environnements temporaires, un prompt compromis ou une logique d’exécution inattendue reste strictement confiné à cette seule session, préservant entièrement le reste du portefeuille de l’utilisateur.
3. Agnosticité des protocoles et arbitrage intégré👀
Plutôt que d’imposer une norme de paiement propriétaire, l’infrastructure de couche 1 de Kite s’intègre directement aux protocoles de paiement machine établis, notamment HTTP x402, le Machine Payments Protocol (MPP) de Stripe et le MCP d’Anthropic.
Cette architecture permet aux agents de régler les paiements à chaque requête en utilisant des stablecoins natifs, éliminant ainsi les frais généraux liés aux abonnements mensuels.
De plus,
comme les transactions autonomes rencontreront inévitablement des livrables non conformes, des prompts défectueux ou des demandes de service non satisfaites, Kite intègre un mécanisme de séquestre natif.
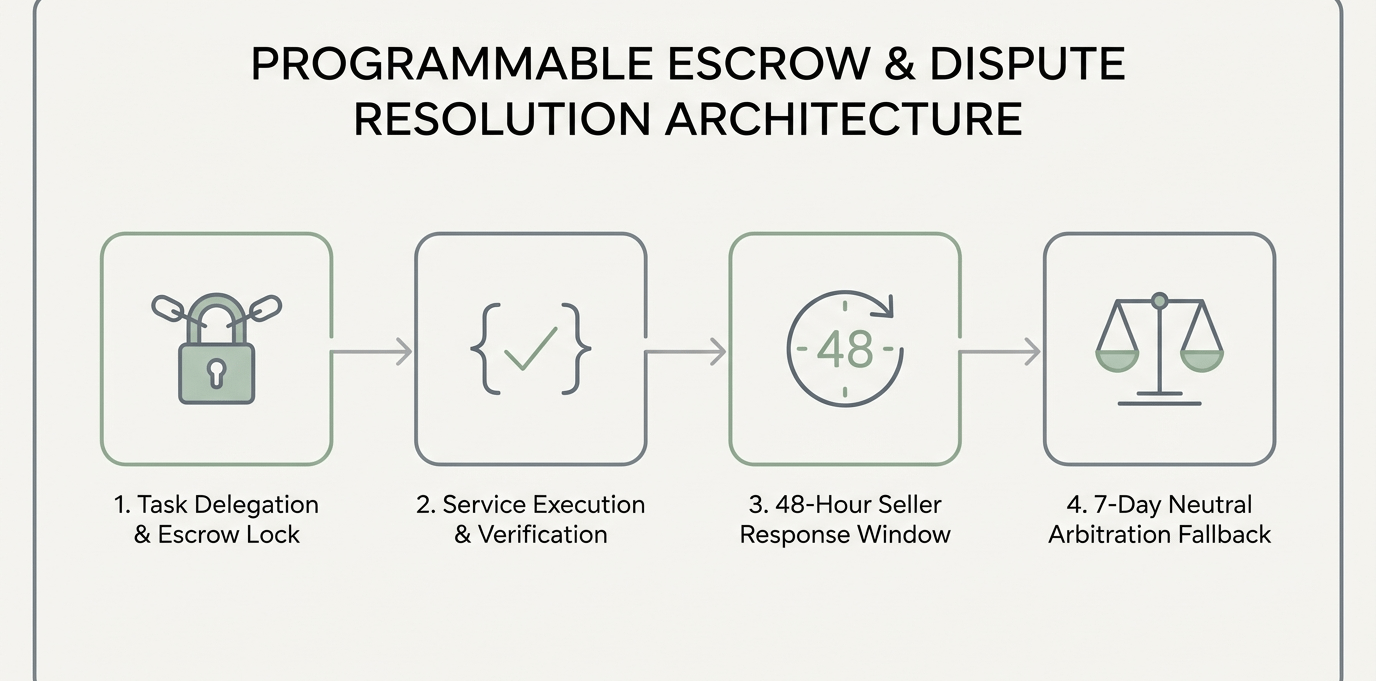
Les fonds restent bloqués pendant l’exécution du service, protégés par un délai de réponse du vendeur de 48 heures et un recours à un arbitrage neutre après 7 jours. Les systèmes conçus pour être adoptés par les entreprises dans le monde réel doivent tenir compte des cas particuliers et des erreurs, plutôt que de présumer une exécution parfaite.
L’horizon des infrastructures
En définitive, la transition vers une économie agentique ne dépendra pas de celui qui crée le modèle de raisonnement le plus intelligent, mais de celui qui résout le problème peu reluisant de la délégation financière.
À mesure que les logiciels autonomes passent d’un rôle de conseil passif à une participation économique active, des cadres de sécurité comme le Passeport d’agent de Kite et son mécanisme natif de résolution des litiges par séquestre distingueront les infrastructures de paiement machine viables des expériences spéculatives.
L’adoption dans le monde réel prendra du temps, et l’activité initiale du réseau devra se traduire par une intégration durable par les développeurs. Cependant, si le commerce de machine à machine doit se développer en toute sécurité, une infrastructure fondée sur le cloisonnement, des limites programmables et un arbitrage déterministe constituera un socle incontournable.
Bravo à vous si vous avez tout lu jusqu’ici.
Quelles autorisations ou limites de sécurité considérez-vous comme indispensables avant d’accorder à un logiciel une autonomie financière directe ?
commentez ci-dessous