Décomposons ce qui vient d’arriver à $INTC — c’est un cas d’école qui montre comment les prévisions peuvent faire chuter un cours, même lorsque les résultats trimestriels dépassent les attentes.
Les chiffres :
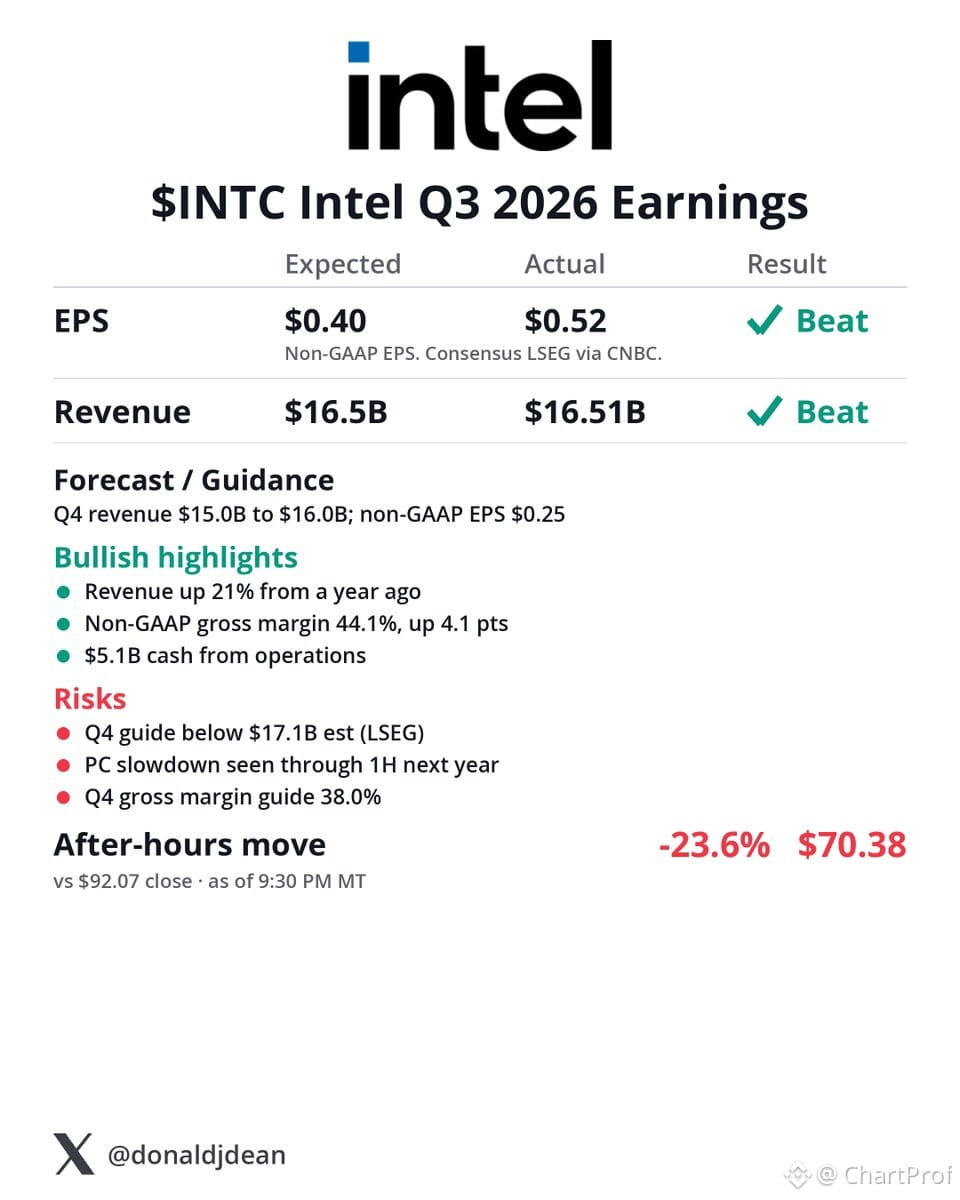
Le T4 est conforme aux attentes — BPA de 0,52 $ contre 0,40 $ attendu, chiffre d’affaires de 16,51 Md$ (en hausse de 21 % sur un an) contre 16,5 Md$ selon le consensus. Un dépassement net. Mais voici le problème : les prévisions pour le trimestre prochain s’établissent entre 15 et 16 Md$, contre 17,1 Md$ attendus. Cela représente un écart d’environ 1 Md$ ou plus dans le bas de la fourchette. Le marché ne valorise pas ce que vous avez fait, mais ce que vous allez faire.
La dynamique :
L’action a chuté de 23,6 % après la clôture, à 70,38 $. Ce n’est pas du bruit : c’est une réévaluation. Quand les prévisions sont inférieures aux attentes dans une telle mesure, surtout avec la mention d’un « ralentissement du marché des PC jusqu’au premier semestre de l’année prochaine », le marché anticipe une faiblesse de la demande, et pas seulement des prévisions prudentes. C’est désormais une histoire de demande, et non d’exécution.
La leçon à retenir :
Les résultats sont une épreuve en deux volets : le trimestre écoulé et les perspectives. Vous pouvez réussir le premier haut la main et quand même échouer si le second déçoit. La baisse de 24 % montre que les prévisions comptent davantage que le dépassement des attentes. Surveillez la capacité de $INTC à se maintenir au-dessus de 70 $ : si le cours passe en dessous, le prochain support se situera probablement au milieu des 60 $. S’il repasse au-dessus de 75 $, ce sera le premier signe que la vente a été excessive.
Invalidation : une révision à la hausse des prévisions ou des données sectorielles sur les PC qui contredisent le scénario de ralentissement. D’ici là, le marché attend des preuves.
Les chiffres :
Le T4 est conforme aux attentes — BPA de 0,52 $ contre 0,40 $ attendu, chiffre d’affaires de 16,51 Md$ (en hausse de 21 % sur un an) contre 16,5 Md$ selon le consensus. Un dépassement net. Mais voici le problème : les prévisions pour le trimestre prochain s’établissent entre 15 et 16 Md$, contre 17,1 Md$ attendus. Cela représente un écart d’environ 1 Md$ ou plus dans le bas de la fourchette. Le marché ne valorise pas ce que vous avez fait, mais ce que vous allez faire.
La dynamique :
L’action a chuté de 23,6 % après la clôture, à 70,38 $. Ce n’est pas du bruit : c’est une réévaluation. Quand les prévisions sont inférieures aux attentes dans une telle mesure, surtout avec la mention d’un « ralentissement du marché des PC jusqu’au premier semestre de l’année prochaine », le marché anticipe une faiblesse de la demande, et pas seulement des prévisions prudentes. C’est désormais une histoire de demande, et non d’exécution.
La leçon à retenir :
Les résultats sont une épreuve en deux volets : le trimestre écoulé et les perspectives. Vous pouvez réussir le premier haut la main et quand même échouer si le second déçoit. La baisse de 24 % montre que les prévisions comptent davantage que le dépassement des attentes. Surveillez la capacité de $INTC à se maintenir au-dessus de 70 $ : si le cours passe en dessous, le prochain support se situera probablement au milieu des 60 $. S’il repasse au-dessus de 75 $, ce sera le premier signe que la vente a été excessive.
Invalidation : une révision à la hausse des prévisions ou des données sectorielles sur les PC qui contredisent le scénario de ralentissement. D’ici là, le marché attend des preuves.