J’ai vu la réglementation des cryptomonnaies évoluer au fil de plusieurs cycles de marché, et une chose me fait encore réfléchir : parfois, le principal défi de la finance décentralisée ne tient pas à la technologie elle-même, mais à la façon dont les règles traditionnelles lui sont appliquées.
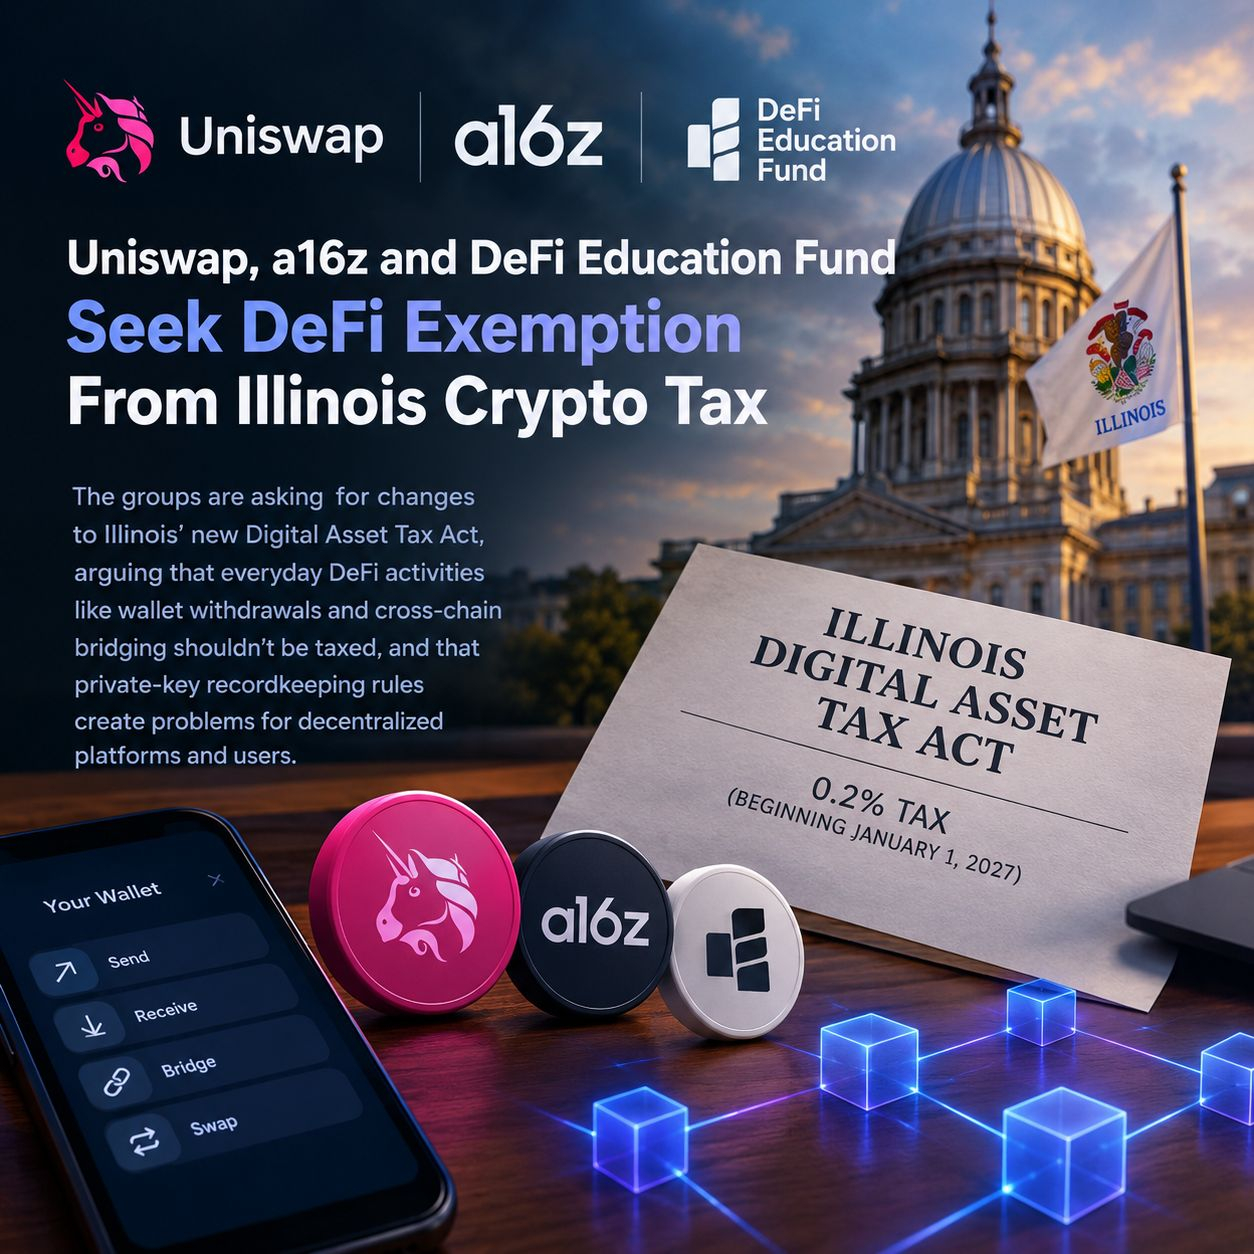
Uniswap, la société de capital-risque Andreessen Horowitz (a16z) et le DeFi Education Fund (DEF) demandent des modifications à la nouvelle loi de l’Illinois sur la fiscalité des actifs numériques. Ils craignent que certaines activités courantes liées aux cryptomonnaies soient soumises à un traitement fiscal qui ne reflète pas correctement le fonctionnement réel des systèmes décentralisés.
Ces groupes souhaitent que les retraits vers un portefeuille et les transferts entre chaînes soient exclus d’une taxe calculée sur la valeur des actifs numériques. Ils contestent également une obligation relative à la tenue de registres des clés privées, estimant qu’elle pose problème aux plateformes décentralisées et à leurs utilisateurs.
La loi de l’Illinois doit entrer en vigueur le 1er janvier 2027. Elle instaure une taxe de 0,2 % sur les activités commerciales liées aux actifs numériques visées par la loi, notamment certains services d’échange, de transfert et de conservation fournis par des courtiers en actifs numériques.
Ce qui m’intéresse le plus, c’est la différence entre déplacer un actif et recevoir véritablement un service financier. Une personne qui transfère ses propres cryptomonnaies d’un portefeuille à un autre ne fait pas nécessairement la même chose qu’une personne qui achète un service auprès d’un courtier.
Cette distinction est importante. Si la réglementation ne la reconnaît pas, les utilisateurs ordinaires et les plateformes décentralisées risquent de se heurter à des complications inutiles.
Je ne pense pas que la solution consiste à éviter toute réglementation. Mais les règles devraient tenir compte de la technologie qu’elles cherchent à encadrer. Sinon, l’innovation risque de faire les frais de définitions imprécises.
$UNI $TRX $ONDO
#news_update
#defi
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax