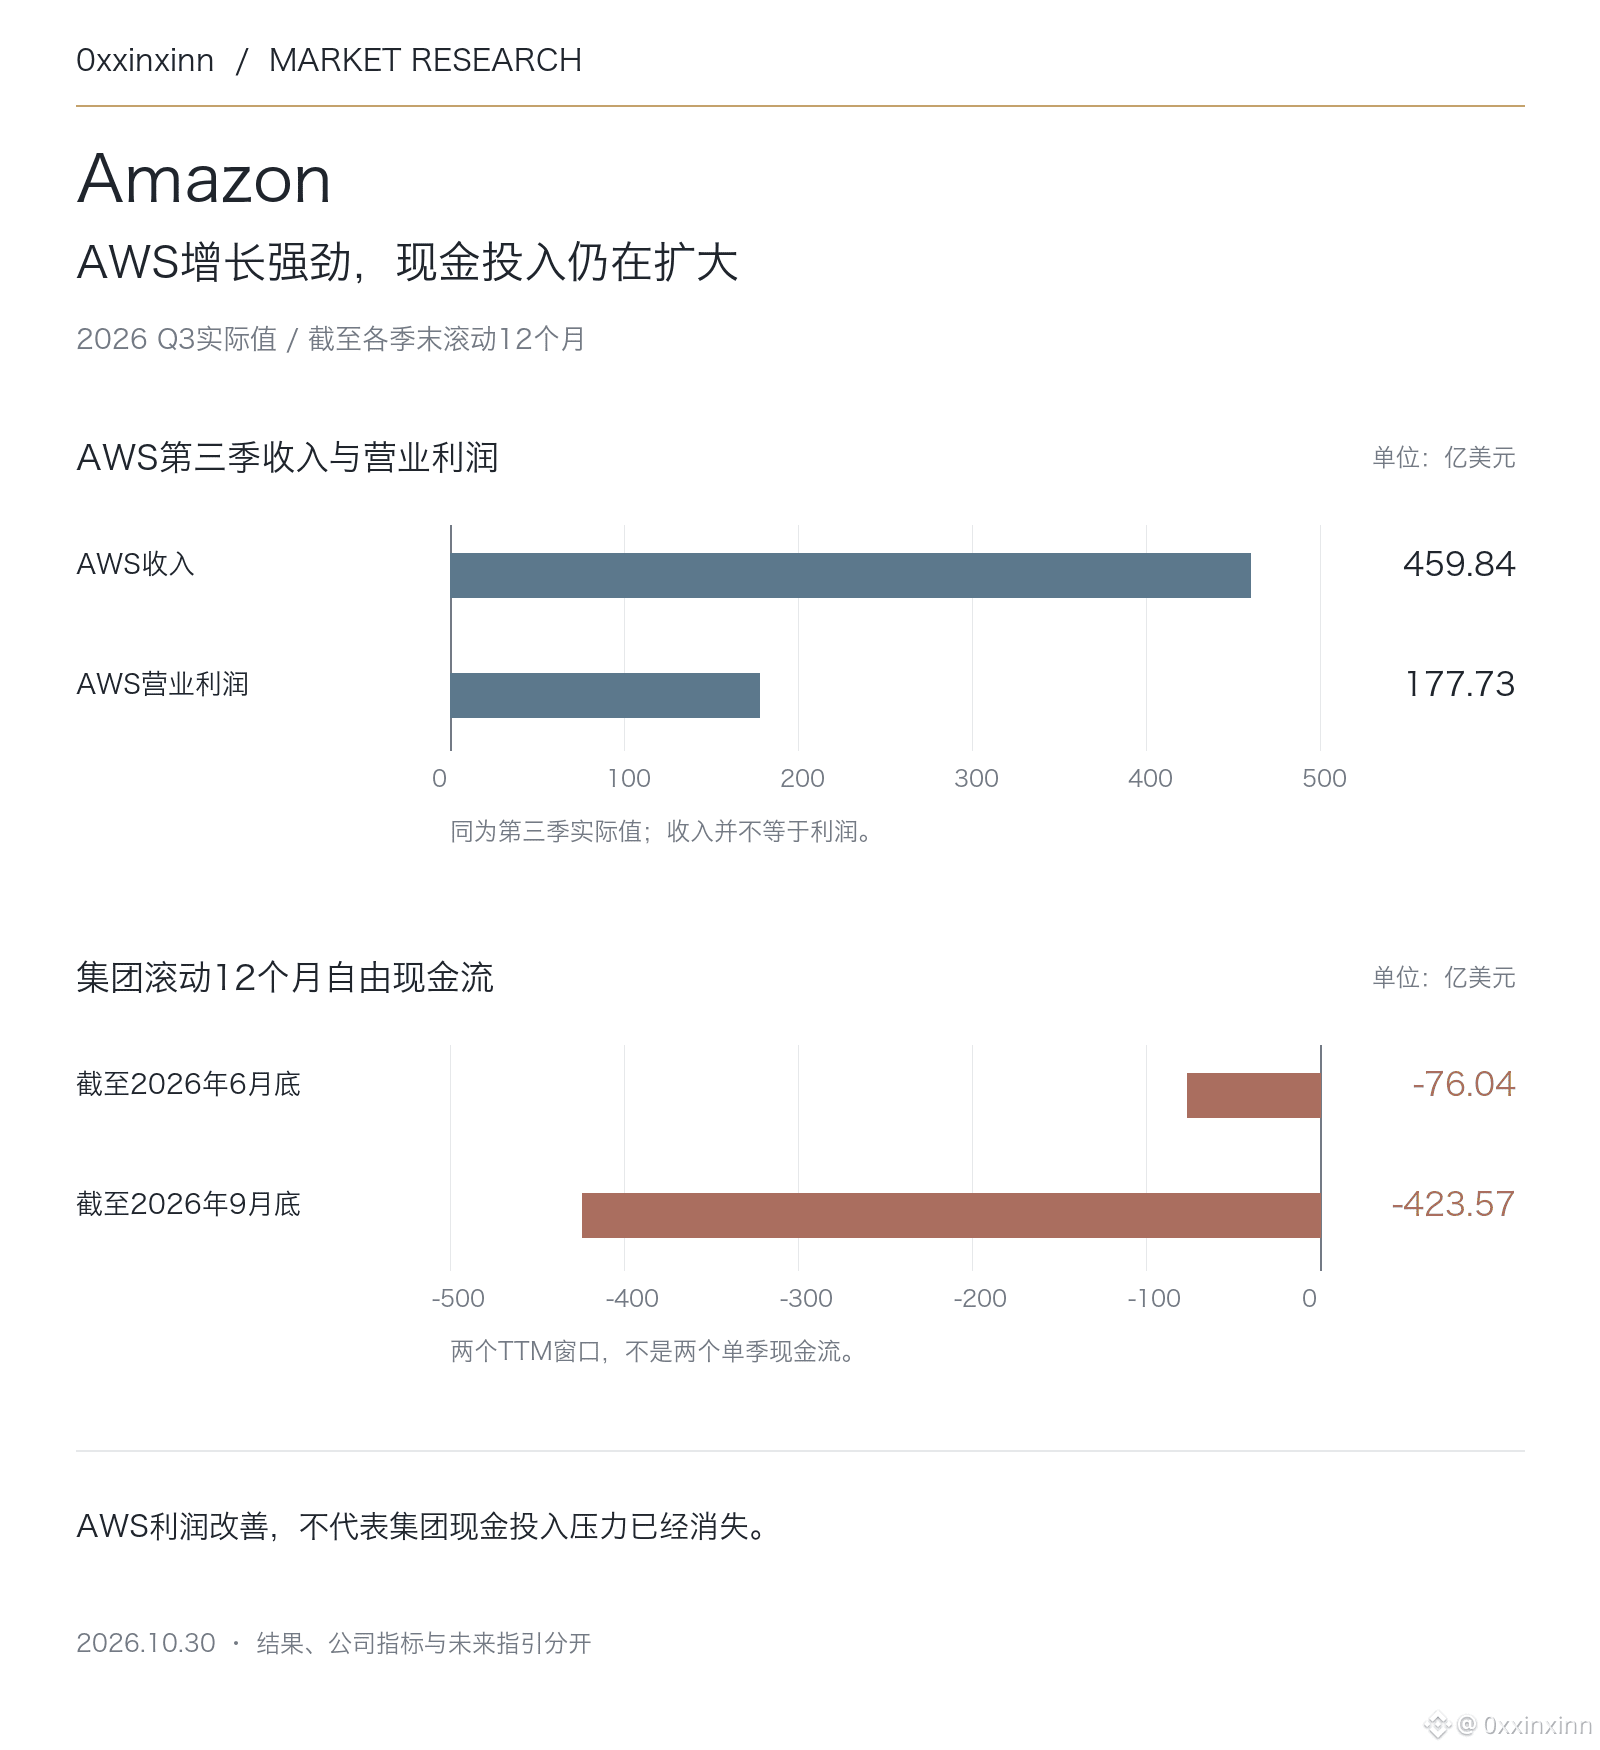
La croissance d’AWS, la branche cloud d’Amazon, est très forte, mais les retours de trésorerie du groupe suivent une autre trajectoire.
Au troisième trimestre 2026, le chiffre d’affaires d’AWS s’est élevé à 45,984 milliards de dollars, en hausse de 39,3 % sur un an ; son bénéfice d’exploitation a atteint 17,773 milliards de dollars. La marge opérationnelle du groupe a grimpé à 13,9 %, mais le flux de trésorerie disponible cumulé sur les douze mois clos fin septembre affichait une sortie de 42,36 milliards de dollars, en nette hausse par rapport aux 7,60 milliards de dollars de sorties enregistrés sur les douze mois clos fin juin. Il s’agit de deux périodes glissantes, et non d’une sortie de trésorerie de 42,36 milliards de dollars au seul troisième trimestre.
Sur ces mêmes douze mois glissants, les flux de trésorerie liés aux activités opérationnelles se sont élevés à 168,3 milliards de dollars, tandis que les dépenses nettes d’investissement en équipements ont atteint 210,66 milliards de dollars. La croissance génère des liquidités, mais l’expansion en absorbe encore davantage : il faut considérer les deux à la fois.
L’entreprise prévoit toujours des dépenses d’investissement en trésorerie d’environ 220 milliards de dollars en 2026 et a communiqué des prévisions pour le quatrième trimestre : un chiffre d’affaires de 240 à 247 milliards de dollars et un bénéfice d’exploitation de 28,5 à 33,5 milliards de dollars. Ces prévisions ne sont pas des résultats déjà réalisés.
La baisse du bénéfice net sur un an s’explique aussi par l’effet de base lié aux gains réalisés l’an dernier sur l’investissement dans Anthropic ; on ne peut donc pas l’attribuer simplement à une détérioration de l’activité principale. La question clé pour la suite est de savoir si la croissance des livraisons et des bénéfices d’AWS pourra progressivement couvrir les investissements en équipements, plutôt que d’expliquer la valorisation uniquement par la croissance de l’activité cloud.
Au troisième trimestre 2026, le chiffre d’affaires d’AWS s’est élevé à 45,984 milliards de dollars, en hausse de 39,3 % sur un an ; son bénéfice d’exploitation a atteint 17,773 milliards de dollars. La marge opérationnelle du groupe a grimpé à 13,9 %, mais le flux de trésorerie disponible cumulé sur les douze mois clos fin septembre affichait une sortie de 42,36 milliards de dollars, en nette hausse par rapport aux 7,60 milliards de dollars de sorties enregistrés sur les douze mois clos fin juin. Il s’agit de deux périodes glissantes, et non d’une sortie de trésorerie de 42,36 milliards de dollars au seul troisième trimestre.
Sur ces mêmes douze mois glissants, les flux de trésorerie liés aux activités opérationnelles se sont élevés à 168,3 milliards de dollars, tandis que les dépenses nettes d’investissement en équipements ont atteint 210,66 milliards de dollars. La croissance génère des liquidités, mais l’expansion en absorbe encore davantage : il faut considérer les deux à la fois.
L’entreprise prévoit toujours des dépenses d’investissement en trésorerie d’environ 220 milliards de dollars en 2026 et a communiqué des prévisions pour le quatrième trimestre : un chiffre d’affaires de 240 à 247 milliards de dollars et un bénéfice d’exploitation de 28,5 à 33,5 milliards de dollars. Ces prévisions ne sont pas des résultats déjà réalisés.
La baisse du bénéfice net sur un an s’explique aussi par l’effet de base lié aux gains réalisés l’an dernier sur l’investissement dans Anthropic ; on ne peut donc pas l’attribuer simplement à une détérioration de l’activité principale. La question clé pour la suite est de savoir si la croissance des livraisons et des bénéfices d’AWS pourra progressivement couvrir les investissements en équipements, plutôt que d’expliquer la valorisation uniquement par la croissance de l’activité cloud.