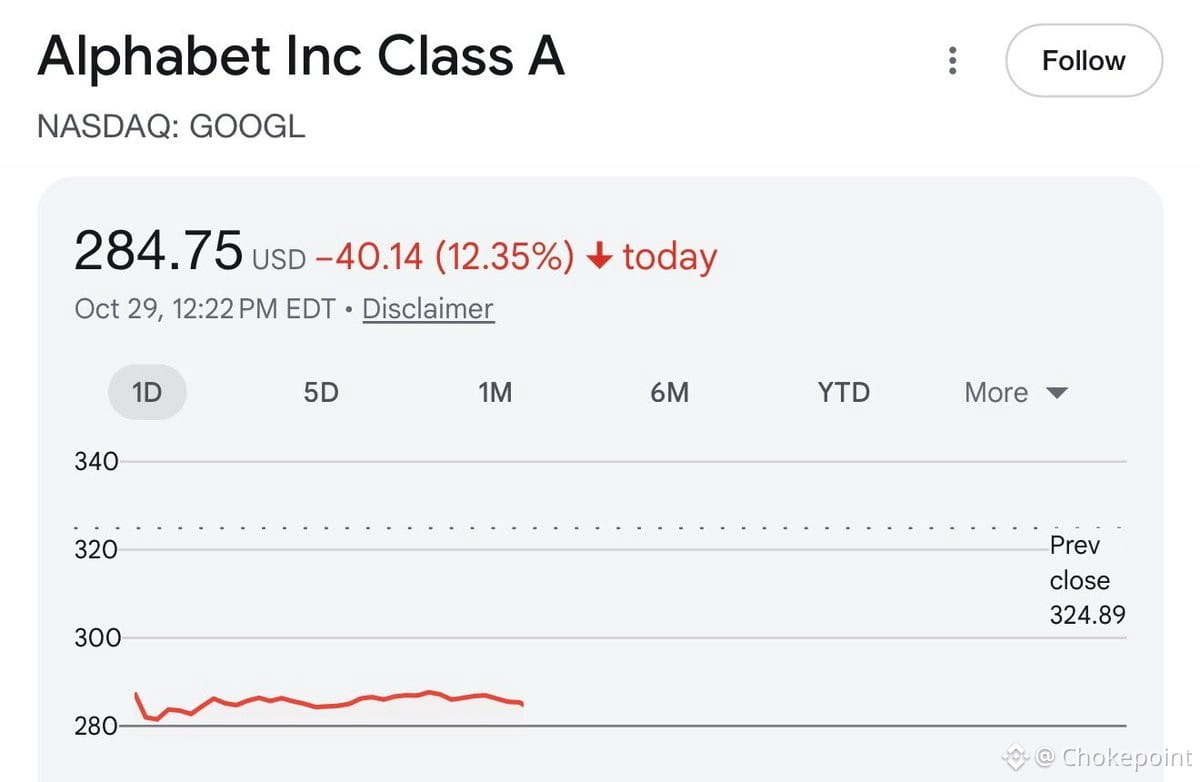
$GOOGL sous les 300 $ après ses résultats — pas à cause d’une dilution comme chez $META, mais à cause du vieux récit selon lequel « la recherche se meurt », qui s’essouffle depuis 2023. La question est de savoir si cette crainte est structurelle ou si ce n’est que du bruit.
Voici mon analyse : la recherche ne se meurt pas, mais elle est sous pression. Les aperçus IA cannibalisent les clics, et le modèle de charge publicitaire évolue. La marge change si moins de clics se transforment en recherches payantes. C’est bien réel. Mais le cours intègre un déclin permanent, et non une transition des marges.
Berkshire a investi 10 milliards de dollars à 350 $. Si la thèse reposait sur la résilience de la recherche et l’expansion des marges du Cloud, un cours sous les 300 $ devrait sembler intéressant, à moins qu’un élément n’ait changé. La question est de savoir si Buffett va de nouveau intervenir ou s’il attendra d’y voir plus clair sur l’économie de la recherche par IA.
Le risque : si la recherche par IA continue de comprimer les marges de la recherche traditionnelle plus vite que le Cloud et YouTube ne peuvent compenser, le multiple restera faible. L’occasion : si la recherche se stabilise et que l’expansion des marges du Cloud s’accélère, le titre pourrait être revalorisé.
Pas encore un achat — j’attends des signes que la pression sur les marges de la recherche atteint un sommet, plutôt qu’elle ne s’accentue. La valorisation est faible, mais elle peut encore baisser si l’évolution des bénéfices continue de décevoir. Surveillez les tendances des revenus de la recherche au T1 et l’évolution des marges du Cloud. Si les deux se stabilisent, ce sera le moment d’entrer.