

Je commence récemment à m’intéresser de près à une action américaine :
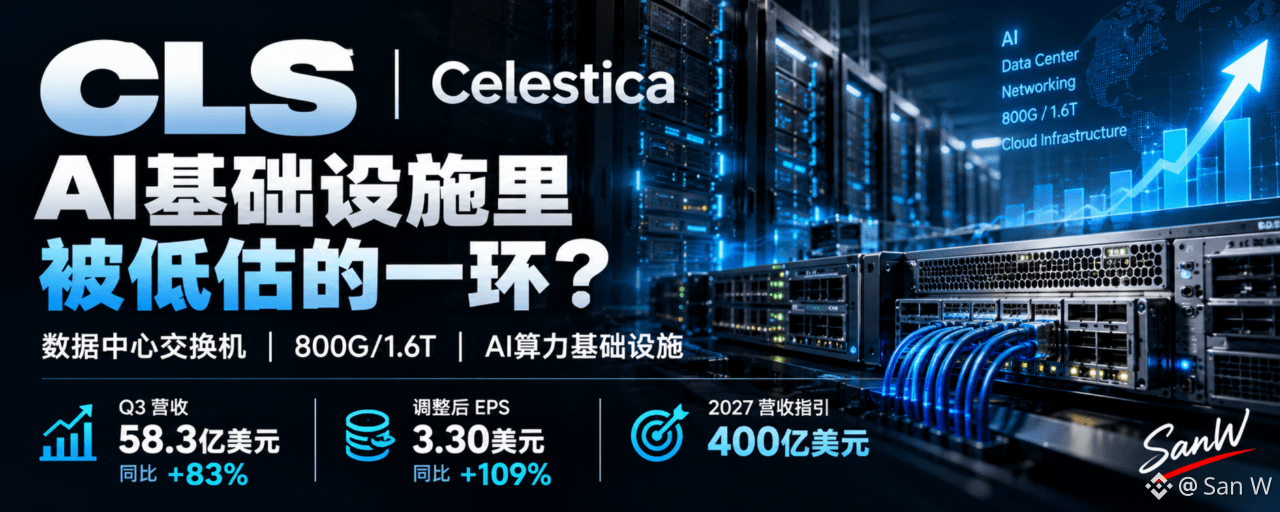
$CLS|Celestica
Quand on parle d’infrastructures d’IA, beaucoup pensent d’abord à :
NVDA, AVGO, centres de données, électricité.
Mais il existe en réalité un autre maillon essentiel, souvent négligé :
des équipements réseau à haut débit + des plateformes matérielles pour centres de données.
Et $CLS se trouve précisément à cette position.
Les derniers résultats du troisième trimestre 2026 sont impressionnants :
Chiffre d’affaires de 5,83 milliards de dollars, en hausse de 83 % sur un an
BPA ajusté de 3,30 dollars, en hausse de 109 % sur un an
Marge opérationnelle ajustée de 8,5 %, un nouveau record.
Plus important encore,
l’entreprise a directement fixé son objectif de chiffre d’affaires pour 2027 à :
40 milliards de dollars, soit une hausse de 90 % sur un an
BPA ajusté prévu : 21,50 dollars.
De plus, la direction a clairement indiqué que
les prévisions de la demande des clients pour 2028
dépassent nettement les perspectives de chiffre d’affaires pour 2027.
Cela montre que ce que le marché valorise actuellement,
ce ne sont plus seulement les résultats de cette année,
mais plutôt :
la durée pendant laquelle la demande en infrastructures pour centres de données d’IA peut se maintenir.
Pour l’instant, je vois principalement trois facteurs dans la thèse d’investissement de Celestica :
1. La poursuite des dépenses d’investissement des hyperscalers
Microsoft, Google, Meta et Amazon continuent d’agrandir leurs centres de données d’IA,
ce qui nécessite une croissance parallèle des serveurs, des commutateurs et des équipements réseau.
2. La transition vers les réseaux 800G / 1.6T
Les clusters d’IA prennent de l’ampleur,
et les besoins en transmission de données entre les GPU augmentent.
Les réseaux sont passés du statut d’« équipements complémentaires »,
à celui de l’un des principaux goulots d’étranglement des infrastructures d’IA.
3. L’activité des plateformes matérielles connaît une croissance rapide
Au troisième trimestre, le chiffre d’affaires de Hardware Platform Solutions de Celestica s’est élevé à environ 2,3 milliards de dollars, en hausse de 70 % sur un an.
On n’est plus dans le modèle traditionnel de sous-traitance EMS.
Mais les risques sont également évidents.
Le plus grand risque pour ce type d’entreprise n’est pas « l’absence de croissance »,
mais plutôt :
des attentes de croissance trop élevées.
Lorsque le marché commence déjà à valoriser l’entreprise en fonction d’une croissance exceptionnelle en 2027 et 2028,
il suffit qu’un trimestre à venir soit inférieur aux attentes
pour que la valorisation se comprime très rapidement.
Voilà pourquoi, quand je regarde $CLS,
je ne la considère pas comme un deuxième NVDA,
mais plutôt comme :
une entreprise qui vend des « pelles à côté des pelles » pendant le supercycle des infrastructures d’IA.
Plus les centres de données sont grands,
plus il y a de serveurs,
plus les clusters de GPU sont complexes,
plus les réseaux et les plateformes matérielles prennent de l’importance.
Ce qu’il faut vraiment suivre, ce ne sont pas les fluctuations quotidiennes du cours de l’action,
mais plutôt :
la capacité à atteindre l’objectif de 40 milliards de dollars de chiffre d’affaires en 2027.
Si cet objectif est atteint,
la revalorisation de $CLS n’est peut-être pas terminée.
Dans le cas contraire,
les attentes très élevées du marché pourraient aussi se transformer en pression.
Au bout du compte, une bonne entreprise doit concrétiser ses résultats.
$CLS⛰️
Ceci ne constitue pas un conseil en investissement ni une recommandation de transaction.