La croissance des commandes de Vertiv commence à se répercuter sur le chiffre d’affaires et les bénéfices, mais l’enjeu le plus important à venir est la capacité à honorer les livraisons.
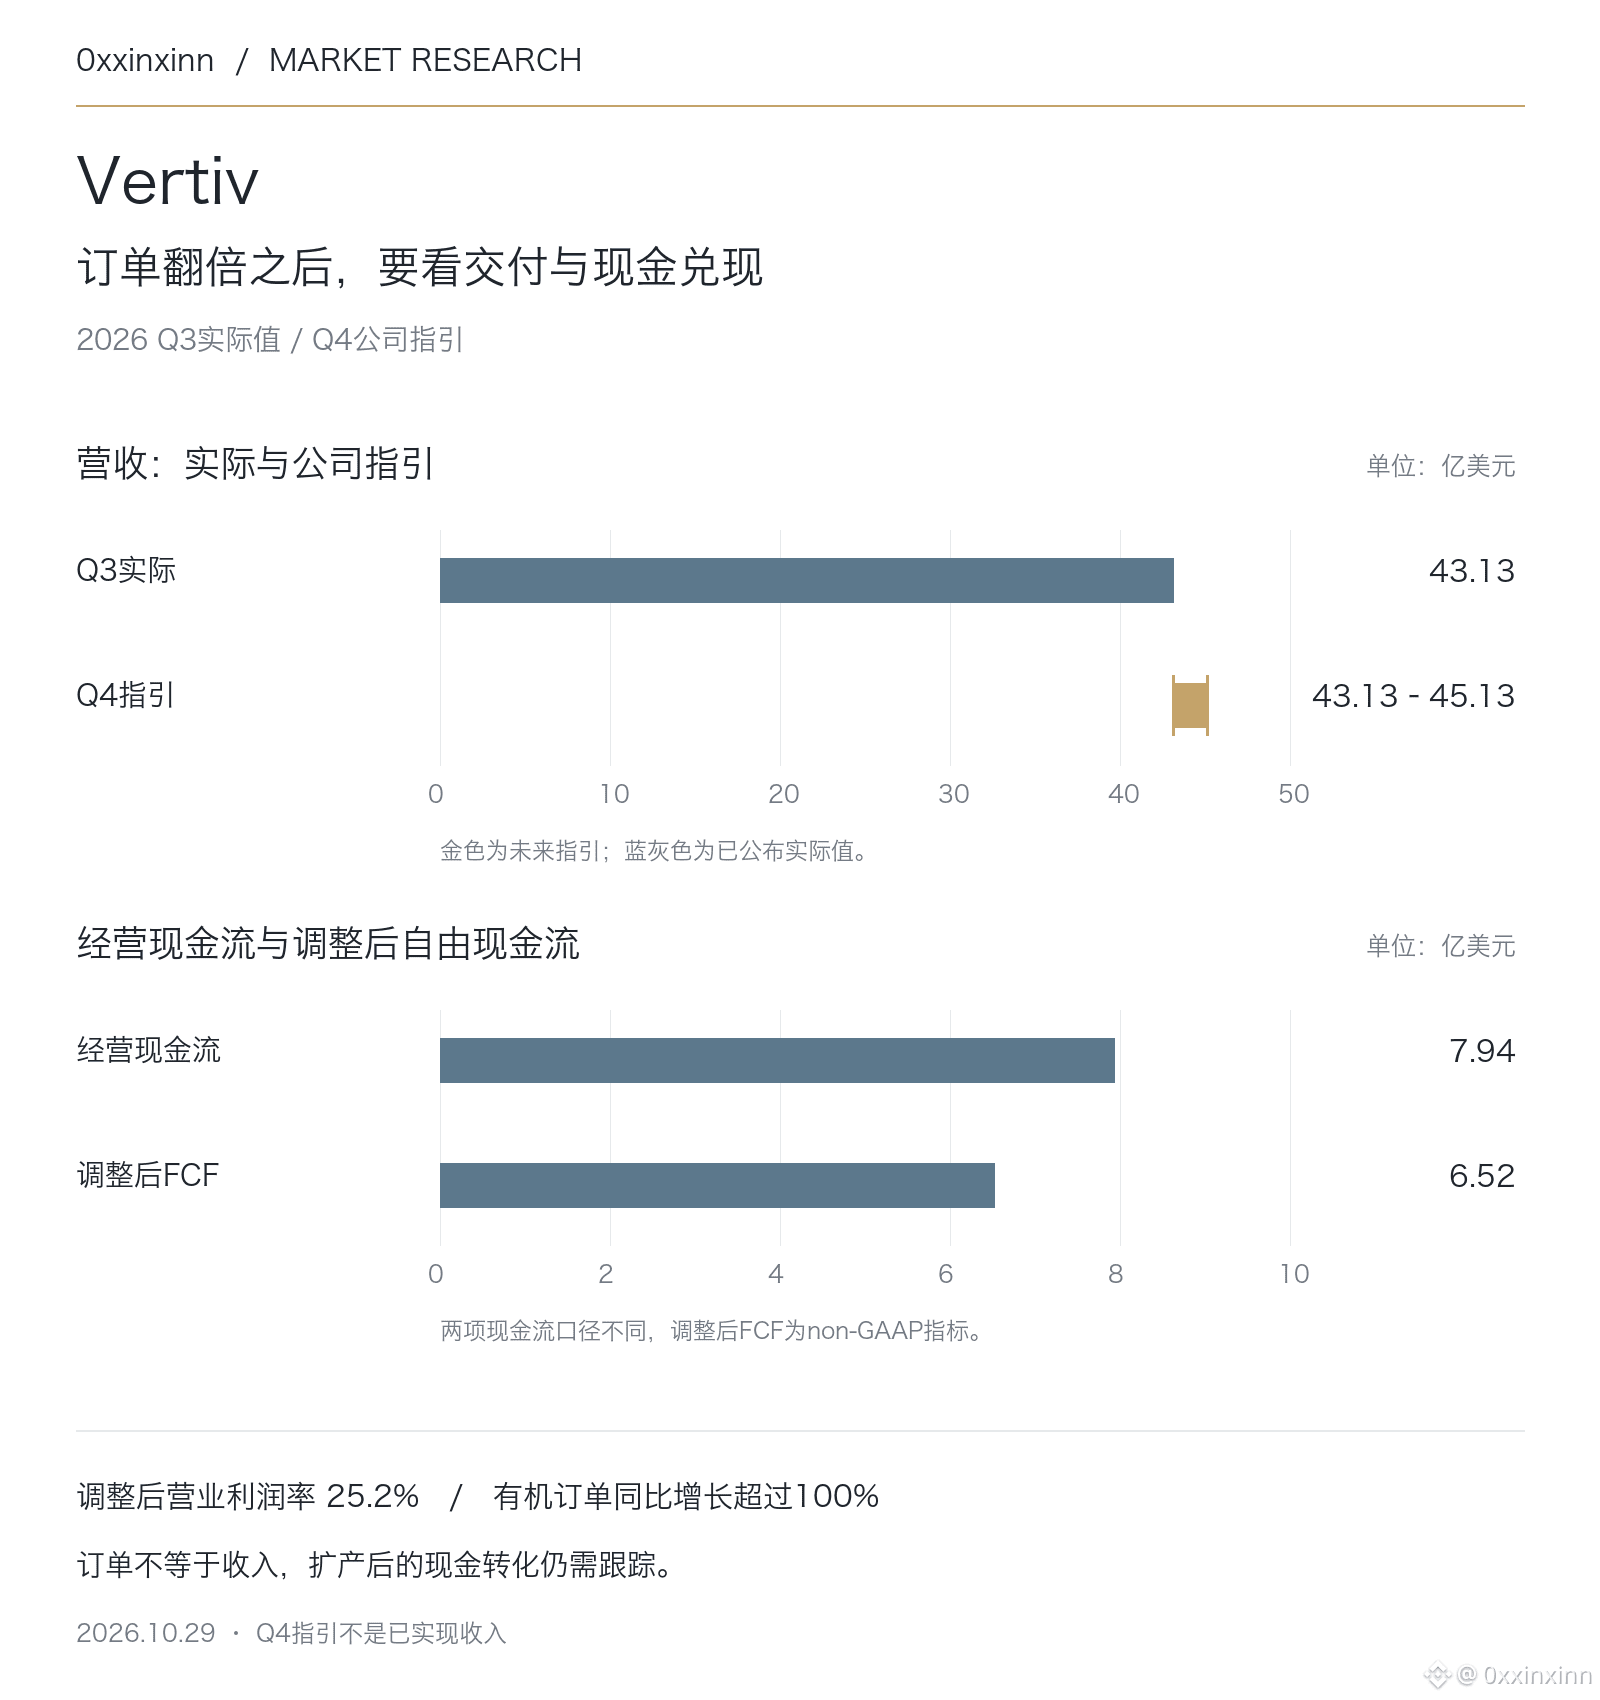
Au troisième trimestre 2026, le chiffre d’affaires s’est élevé à 4,313 milliards de dollars, en hausse de 61 % sur un an. La croissance organique a atteint 55 %, le reste provenant principalement des acquisitions. Les commandes organiques ont progressé de plus de 100 % sur un an : toute la croissance du chiffre d’affaires ne peut donc pas être attribuée à la demande organique.
La marge opérationnelle ajustée a atteint 25,2 %, soit une hausse de 2,9 points de pourcentage sur un an. Le bénéfice par action selon les normes GAAP s’est établi à 1,95 dollar, contre 2,21 dollars sur une base ajustée. Les flux de trésorerie liés aux activités opérationnelles se sont élevés à 794 millions de dollars et le flux de trésorerie disponible ajusté à 652 millions de dollars : il faut distinguer ces deux mesures.
L’entreprise a relevé de 650 millions de dollars le point médian de ses prévisions de chiffre d’affaires annuel, à 14,65 milliards de dollars. Pour le quatrième trimestre, elle prévoit un chiffre d’affaires compris entre 4,313 et 4,513 milliards de dollars. Les perspectives de croissance sont étayées par les commandes, mais celles-ci peuvent encore être reportées ou annulées : elles ne doivent pas être assimilées à des ventes déjà confirmées.
Deux éléments sont à surveiller : l’expansion des capacités permettra-t-elle de préserver les marges, et l’immobilisation de fonds de roulement risque-t-elle de neutraliser la croissance des bénéfices ? La demande en alimentation électrique et en refroidissement des centres de données sous-tend la logique de l’activité, mais cela ne signifie pas que le cours de l’action puisse justifier n’importe quelle valorisation.
Au troisième trimestre 2026, le chiffre d’affaires s’est élevé à 4,313 milliards de dollars, en hausse de 61 % sur un an. La croissance organique a atteint 55 %, le reste provenant principalement des acquisitions. Les commandes organiques ont progressé de plus de 100 % sur un an : toute la croissance du chiffre d’affaires ne peut donc pas être attribuée à la demande organique.
La marge opérationnelle ajustée a atteint 25,2 %, soit une hausse de 2,9 points de pourcentage sur un an. Le bénéfice par action selon les normes GAAP s’est établi à 1,95 dollar, contre 2,21 dollars sur une base ajustée. Les flux de trésorerie liés aux activités opérationnelles se sont élevés à 794 millions de dollars et le flux de trésorerie disponible ajusté à 652 millions de dollars : il faut distinguer ces deux mesures.
L’entreprise a relevé de 650 millions de dollars le point médian de ses prévisions de chiffre d’affaires annuel, à 14,65 milliards de dollars. Pour le quatrième trimestre, elle prévoit un chiffre d’affaires compris entre 4,313 et 4,513 milliards de dollars. Les perspectives de croissance sont étayées par les commandes, mais celles-ci peuvent encore être reportées ou annulées : elles ne doivent pas être assimilées à des ventes déjà confirmées.
Deux éléments sont à surveiller : l’expansion des capacités permettra-t-elle de préserver les marges, et l’immobilisation de fonds de roulement risque-t-elle de neutraliser la croissance des bénéfices ? La demande en alimentation électrique et en refroidissement des centres de données sous-tend la logique de l’activité, mais cela ne signifie pas que le cours de l’action puisse justifier n’importe quelle valorisation.