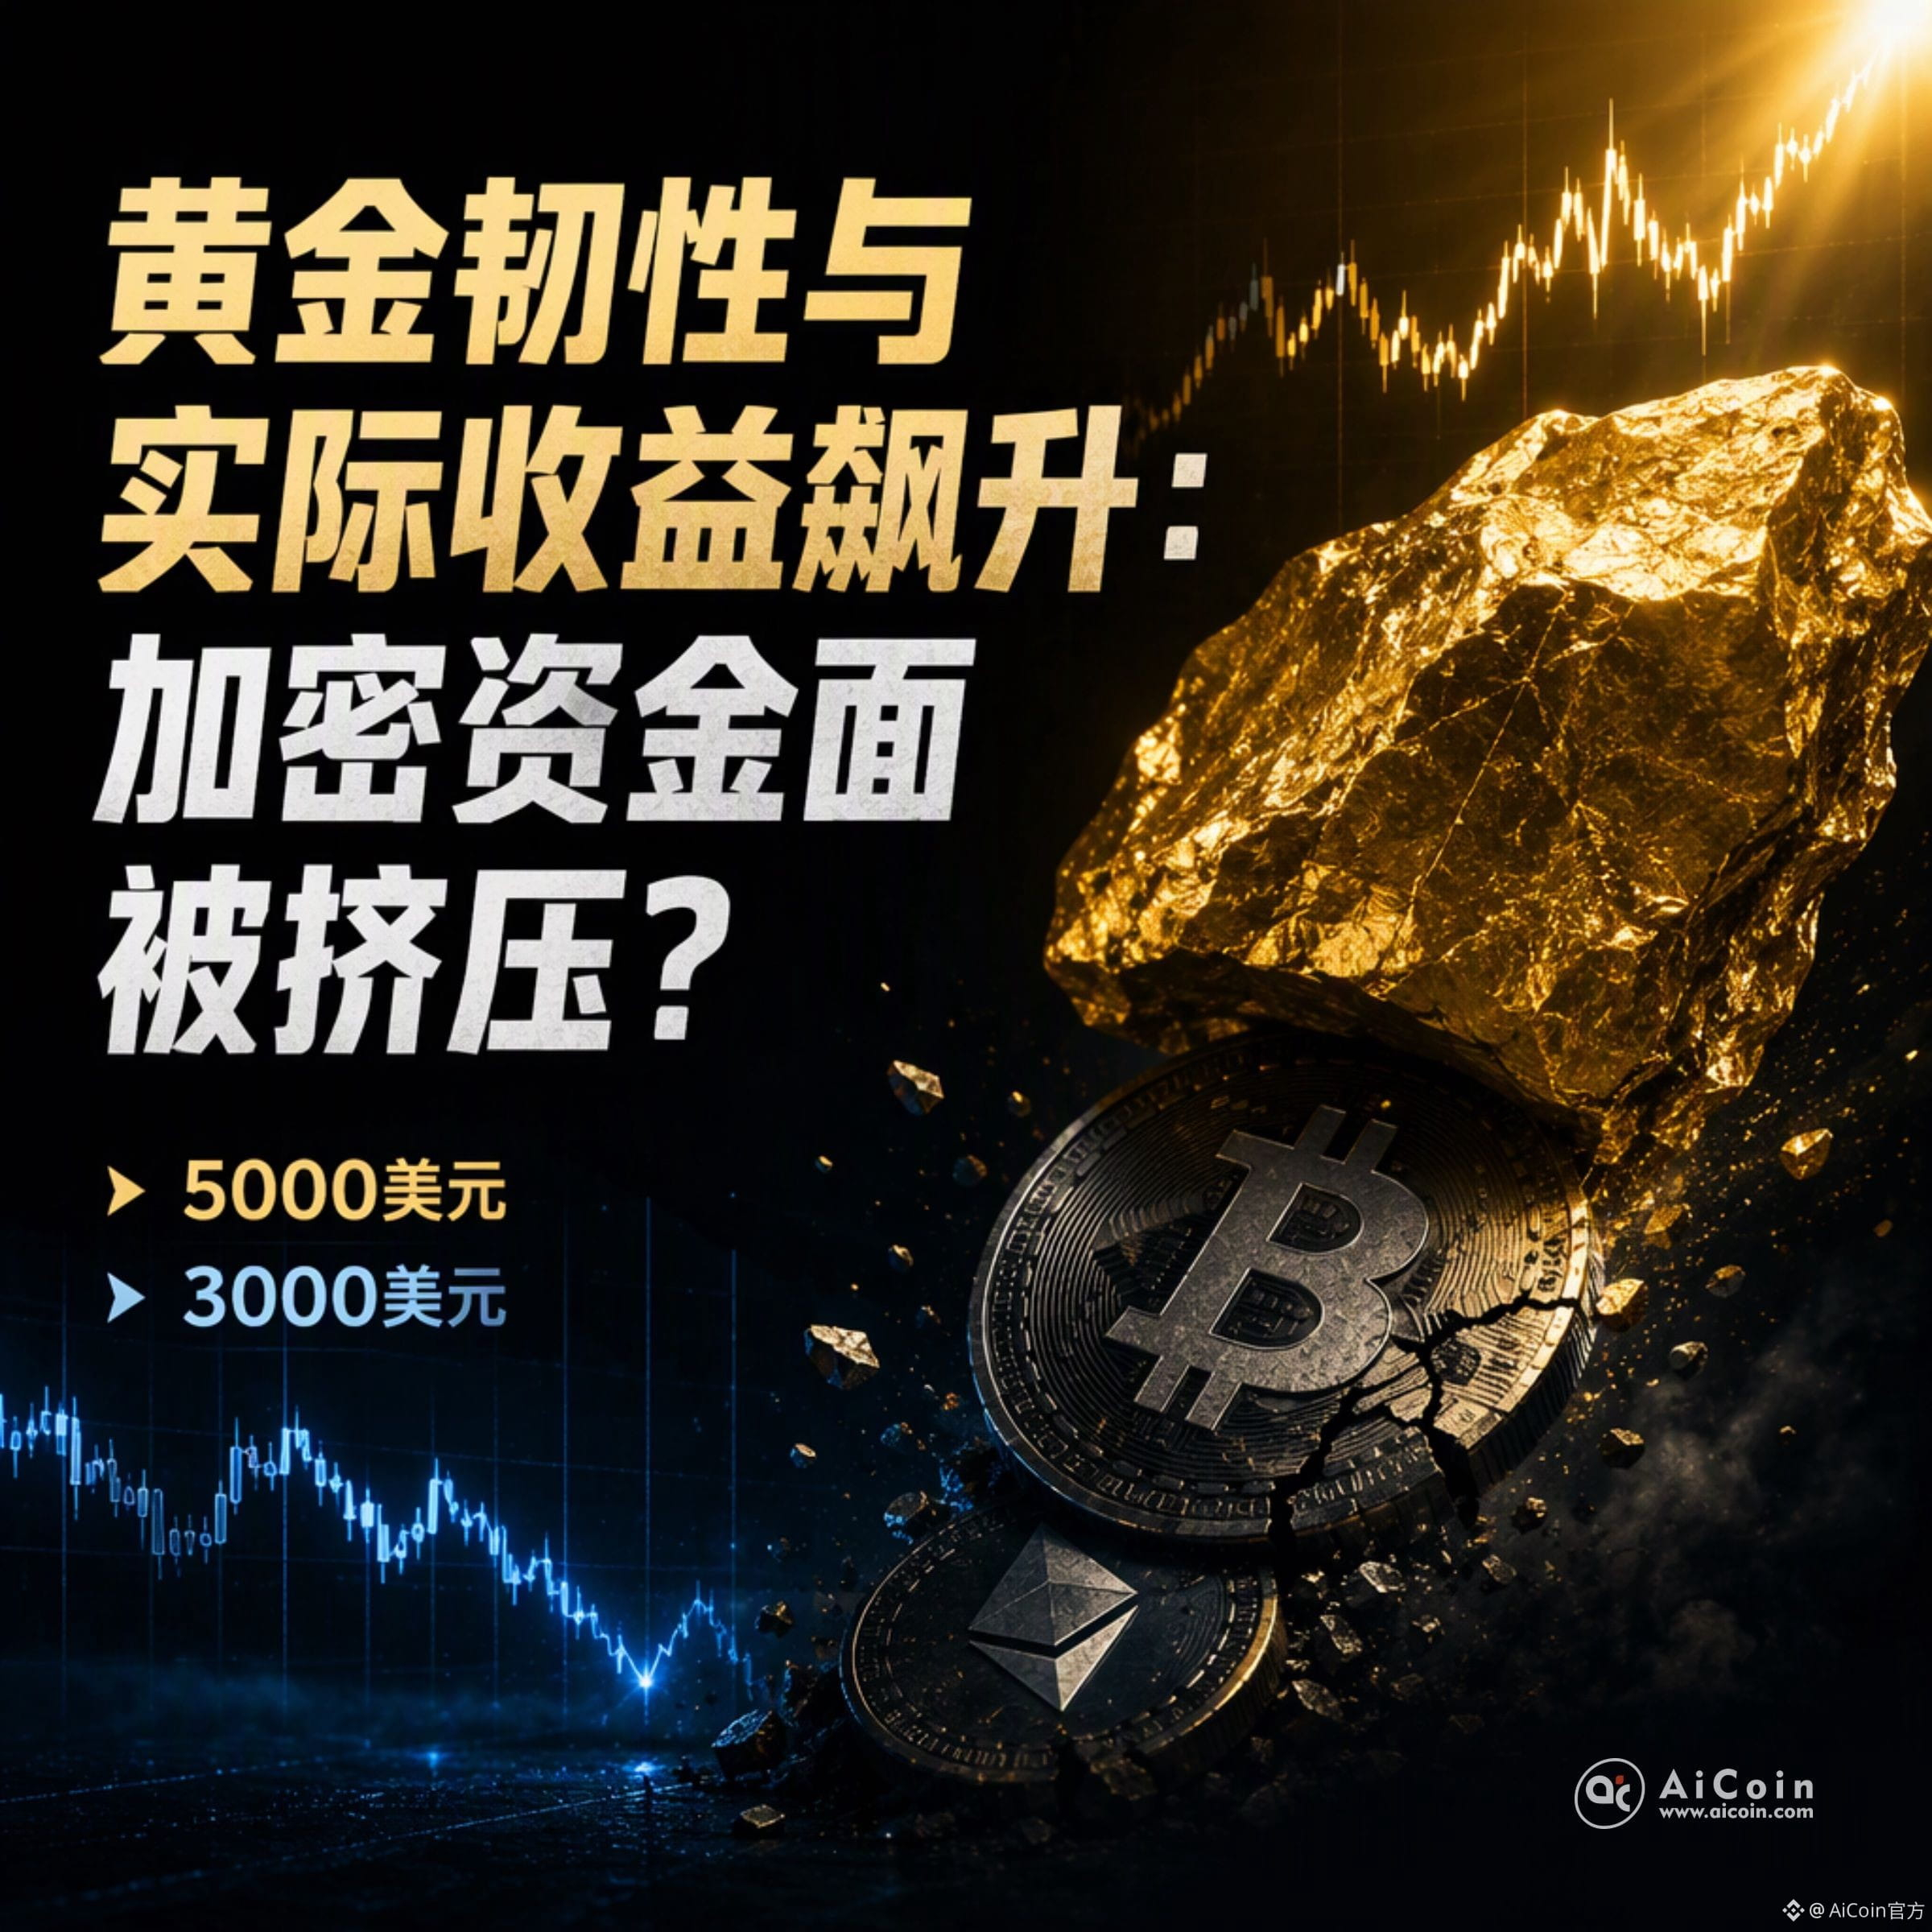

Morgan Stanley maintient son objectif de cours de l’or à 5 000 dollars l’once, tout en présentant une comparaison quelque peu frappante : si l’on extrapole la relation entre les rendements réels et le cours de l’or observée de mars à juillet cette année, le cours théorique de l’or, au niveau actuel des taux, devrait être inférieur à 3 000 dollars l’once. Pourtant, son cours actuel reste légèrement supérieur à 4 000 dollars, soit un écart d’environ 28 %.
Selon Morgan Stanley, ce sont les flux structurels qui soutiennent le marché. Au deuxième trimestre, les achats d’or des banques centrales ont atteint un rythme annualisé d’environ 1 155 tonnes. Au troisième trimestre, les ETF mondiaux adossés à l’or ont enregistré des entrées nettes d’environ 31 milliards de dollars, un record. Cette demande de réserves et d’allocation à long terme a transformé l’or, qui n’est plus un simple actif soumis aux variations des taux, mais un actif porté par des « variables lentes ».
Dans le même temps, Yuxuan Tang, de la banque privée de JPMorgan, rappelle que la liquidité reste tendue. La Réserve fédérale pourrait continuer à relever ses taux en décembre cette année et au premier trimestre de l’année prochaine, tandis que le rendement des bons du Trésor américain à 10 ans pourrait encore progresser. Dans ce contexte, l’or reste exposé à des pressions à la baisse ; pour qu’un plancher solide se forme, il faudra attendre que les taux atteignent leur sommet.
Pour les marchés, la variable clé est désormais la suivante : les achats d’or des banques centrales et des ETF peuvent-ils se maintenir, et jusqu’où les rendements des bons du Trésor américain et les rendements réels vont-ils monter ? La force relative de ces deux facteurs déterminera si l’or évolue dans une fourchette de fluctuation élevée ou revient vers un niveau d’équilibre inférieur, tel que le suggèrent les modèles fondés sur les taux.