#fomc会议
L’inflation dépasse la cible depuis presque six ans. Cette fois encore, la Fed n’a pas bougé, mais les contrats à terme ont déjà intégré une hausse des taux en décembre et une autre en mars prochain 🦖
🕐 最新解读群里更新
Dans l’après-midi du 28 octobre, la Fed a décidé, par 10 voix contre 2, de maintenir le taux des fonds fédéraux entre 3,75 % et 4,00 %. La gouverneure Cook et la présidente de la Fed de Cleveland, Hammack, ont voté contre : toutes deux voulaient une hausse immédiate de 25 points de base. Il y avait eu trois voix contre en juillet ; cette fois, il n’en reste que deux. Kashkari et Logan ont rejoint la majorité. En septembre, la hausse des taux — la première depuis 2023 — avait été adoptée à l’unanimité, par 12 voix contre 0.
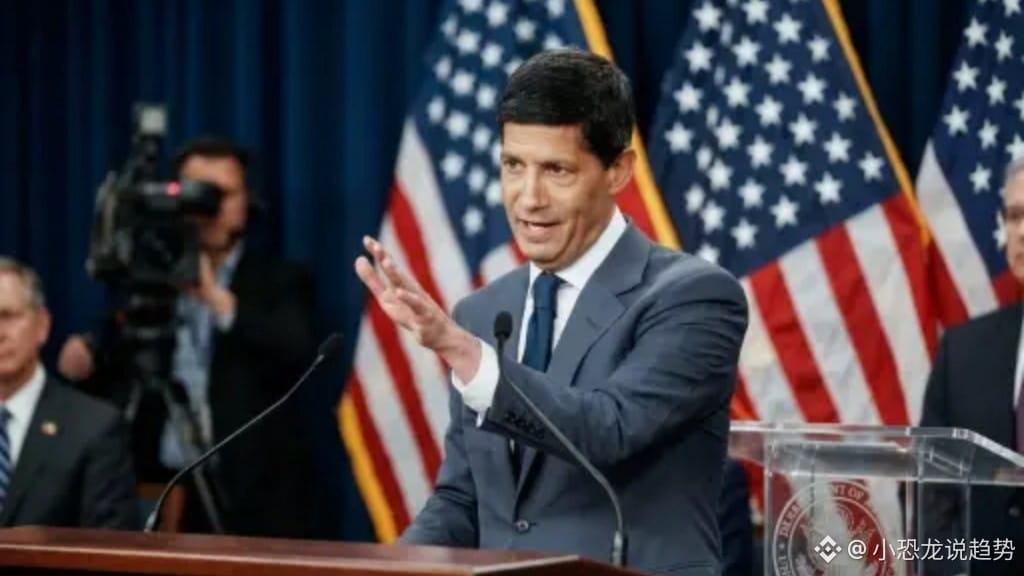
Le nombre de voix n’est pas l’essentiel. Ce qui compte, c’est la réponse alambiquée de Worsh, interrogé en conférence de presse sur le caractère suffisamment restrictif des conditions financières. Il a déclaré : « Même si, dans l’ensemble, les conditions financières se sont resserrées, je ne veux ni ne peux les qualifier de restrictives. »
Wall Street a interprété cette phrase ainsi : le resserrement n’est pas terminé, il faudra recommencer, peut-être même deux fois. Reinhart, économiste en chef chez BNY, y voit une façon de préparer le terrain à un nouveau resserrement, tout en en fixant les limites : il n’est pas nécessaire d’aller trop loin. Muñoz, de TD Securities, est plus direct : selon lui, il faudrait un seuil très élevé pour que la Fed renonce à relever ses taux. Ryan, de Deutsche Bank, estime que Worsh ne le dit pas explicitement, mais qu’il a confirmé la trajectoire annoncée dans les prévisions de septembre, à savoir une nouvelle hausse cette année.
Les données étayent cette analyse. La croissance du PIB au premier semestre a été révisée à la hausse, à 2,4 %. Le suivi de la croissance au troisième trimestre dépasse 3 %, les investissements des entreprises progressent à deux chiffres et les demandes initiales d’allocations chômage sont proches de leur plus bas niveau historique. Pendant ce temps, l’inflation dépasse 2 % depuis presque six ans. En septembre, l’IPC a augmenté de 3,7 % sur un an et l’essence a grimpé de 9,1 % en un seul mois. Mardi, le pétrole brut américain a clôturé à 99,90 dollars. Le rendement des bons du Trésor américain à 10 ans s’établissait à 4,99 %, après avoir atteint 5,31 % le 5 octobre. Celui à deux ans a, au contraire, reculé de 4 points de base, à 4,7 %.
Avant la décision, le marché estimait à plus de 70 % la probabilité d’une hausse de 25 points de base lors de la réunion des 8 et 9 décembre. Dans le compte rendu de la réunion de septembre, la plupart des responsables estimaient également qu’il faudrait encore relever les taux une fois avant la fin de l’année.
La réaction du bitcoin a été très limitée : après la décision, il n’a progressé que de 0,2 %, à environ 80 950 dollars. Cette année, il a plusieurs fois grimpé dans la zone des 81 000 à 82 500 dollars, avant d’être repoussé 🏦
À mon avis, une hausse des taux en elle-même n’a plus beaucoup d’effet : elle est déjà intégrée dans les cours. Si elle se concrétise, elle ne fera donc pas nécessairement plonger le marché. En revanche, l’absence de hausse en décembre pourrait servir de détonateur. Ce serait une surprise accommodante, qui ferait d’abord grimper les actifs risqués, mais les anticipations d’inflation seraient ensuite plus difficiles à maîtriser. Autre scénario : la Fed relève tranquillement les taux deux fois. Dans ce cas, la pression ne porterait pas sur les échéances courtes, mais sur les longues. Un taux à 10 ans proche de 5 % signifie qu’on peut obtenir près de 5 % sans risque. Le bitcoin, qui ne génère pas de flux de trésorerie, devra alors rivaliser pour attirer les capitaux 💥
Selon vous, cette hausse de décembre va-t-elle avoir lieu, ou sera-t-elle encore reportée ? On en parle dans les commentaires.
Chaque jour, je vous tiens au courant de l’actualité de la Fed et du bitcoin. Il ne s’agit pas seulement de suivre les nouvelles, mais aussi d’en comprendre la logique et les opportunités 👀🚀