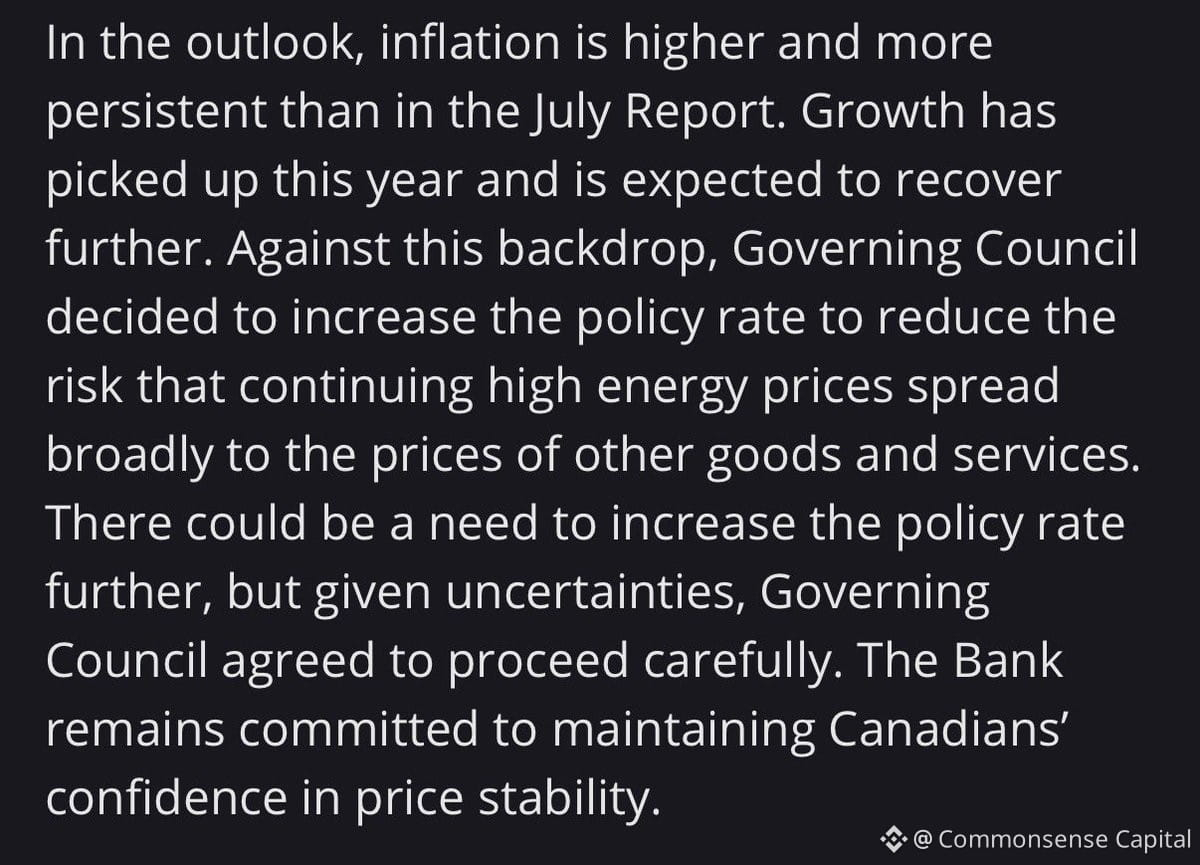
La Banque du Canada vient de relever encore une fois ses taux. Sa déclaration mérite d’être lue — non pas pour la décision elle-même, mais pour ce qu’elle révèle de la façon dont les banques centrales réfléchissent en ce moment.
Elles sont coincées entre deux mauvaises options : continuer à relever les taux et risquer de provoquer une rupture, ou faire une pause et laisser l’inflation s’enraciner. Elles ont choisi la douleur maintenant plutôt que le chaos plus tard.
Voici ce que la plupart des gens ne comprennent pas : les hausses de taux mettent longtemps à produire leurs effets. Les mesures prises aujourd’hui ne se refléteront dans les données que dans 6 à 12 mois. Elles avancent donc essentiellement à l’aveugle, en resserrant leur politique dans une économie qui ralentit déjà, mais où l’inflation reste tenace.
La vraie question n’est pas de savoir si elles ont raison ou tort, mais si vous êtes prêt à faire face aux deux scénarios. Car l’une de ces deux choses va se produire : soit l’inflation ralentit plus vite que prévu et elles changent de cap (les actifs risqués remontent), soit l’économie tient bon et elles continuent (la douleur se prolonge).
Les banques centrales n’ont pas de boule de cristal. Elles réagissent simplement aux données, comme vous. La différence, c’est qu’elles agissent plus lentement et que les conséquences sont plus importantes.
Si vous détenez des liquidités en $CAD ou êtes exposé aux actifs canadiens, sachez simplement que le taux de change et les coûts d’emprunt évoluent. Faites vos plans en conséquence.