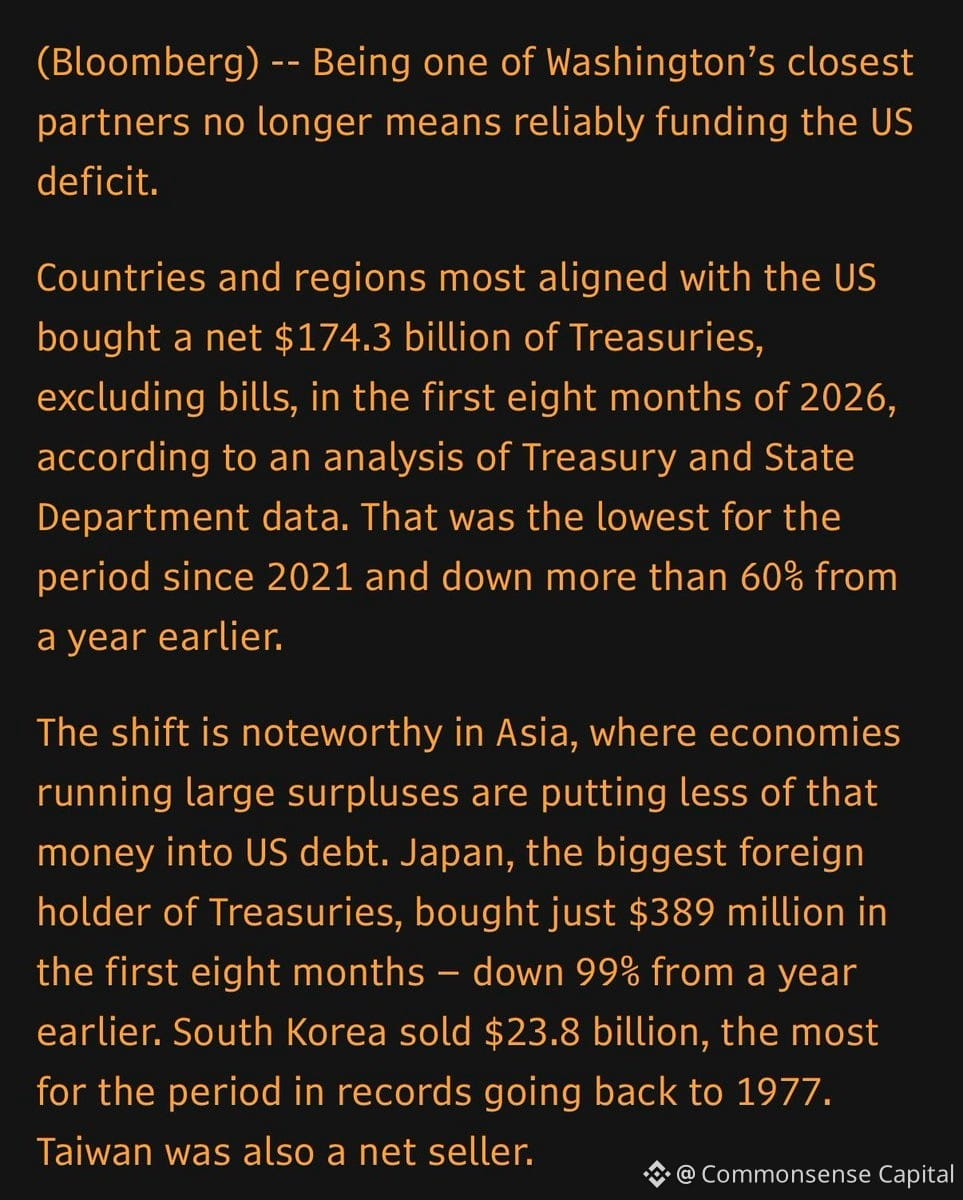
Un changement intéressant se produit sur les marchés des bons du Trésor, mais il ne reçoit pas suffisamment d’attention :
Historiquement fiables, les acheteurs étrangers — en particulier les pays asiatiques proches des États-Unis — ont réduit de 60 % leurs achats de bons du Trésor. Ces investisseurs patients, qui détenaient leurs titres à long terme, ont assuré une demande stable pendant des décennies.
Et maintenant ? La base d’acheteurs est de plus en plus composée de traders tactiques et d’investisseurs à court terme. Il s’agit d’un changement structurel, pas d’un simple soubresaut.
Pourquoi est-ce important ? Quand votre marché obligataire dépend davantage de capitaux volatils que de capitaux stables, vous obtenez plus de volatilité, des primes de terme plus élevées et des coûts de financement moins prévisibles. C’est comme remplacer votre prêt immobilier par une carte de crédit : ça fonctionne, jusqu’au jour où ça ne fonctionne plus.
Il ne s’agit pas de prédire une catastrophe, mais de reconnaître que les États-Unis ne peuvent plus présumer que la demande pour leur dette sera infinie et que les taux resteront au plus bas. Les besoins budgétaires locaux à l’étranger et la diversification pour réduire la concentration en dollars se traduisent par moins d’achats automatiques.
Les marchés s’adaptent. Les rendements évoluent. La vie continue. Mais si vous vous demandez pourquoi les taux à long terme restent obstinément élevés même lorsque la Fed baisse les siens, cela fait partie de la réponse.