

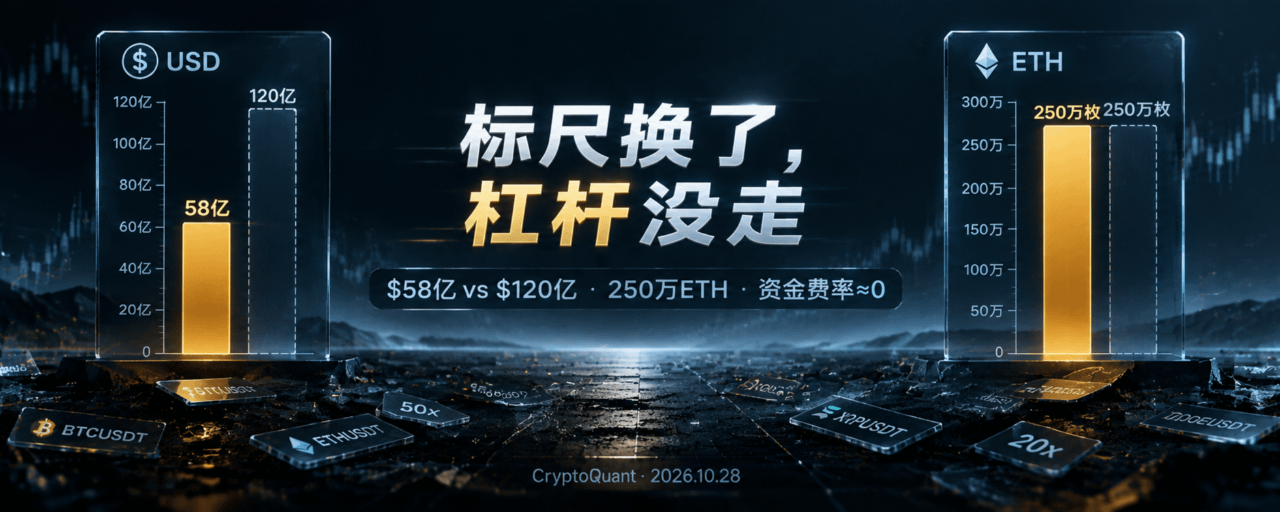
Résumé : l’intérêt ouvert sur l’ETH chez Binance est passé de 12 milliards à 5,8 milliards de dollars, mais il a à peine changé une fois exprimé en ETH ; le désendettement n’est qu’une illusion due à la baisse des prix.
L’analyste de CryptoQuant BaykusCharts a présenté une comparaison : l’intérêt ouvert sur l’Ethereum chez Binance s’élève actuellement à environ 5,8 milliards de dollars, soit près de la moitié du pic de plus de 12 milliards atteint l’été dernier. À ne regarder que cette courbe, la conclusion semble évidente : un désendettement massif a eu lieu.
Mais cette courbe utilise une mauvaise échelle.
La valeur en dollars a été divisée par deux, $ETH pas
L’intérêt ouvert est exprimé en dollars. Or, le prix de l’ETH a lui aussi chuté d’environ moitié sur la même période.
Deux chiffres évoluent dans le même sens, leur ratio reste donc naturellement stable. Selon les estimations de BaykusCharts, en exprimant l’open interest en ETH, il s’élève actuellement à environ 2,5 millions d’ETH, soit presque le pic d’environ 2,5 millions d’ETH.
La valeur nominale est passée de 12 à 5,8 milliards de dollars, ce qui donne l’impression que l’effet de levier a été réduit de moitié. Mais mesurée en #ETH , la taille des contrats détenus par les traders n’a pratiquement pas changé. Le prix a baissé, et la valeur en dollars d’un même nombre de contrats a donc diminué. La baisse s’explique principalement par le prix, pas par la clôture de positions.
En dollars, l’effet de levier a été divisé par deux ; en ETH, il n’a pas bougé. Les mêmes positions, mesurées avec une autre règle, donnent une conclusion complètement opposée.
Ce n’est pas un jeu de mots. Si les traders avaient réellement clôturé leurs positions à grande échelle, l’open interest libellé en ETH aurait dû baisser lui aussi. Or, ce n’est pas le cas. Cela signifie qu’il reste sur le marché une grande quantité d’exposition à effet de levier en ETH ; seule sa valeur nominale en dollars a diminué avec le prix.
Taux de financement : ni les acheteurs ni les vendeurs ne sont trop nombreux
Si l’effet de levier est toujours là, pourquoi n’y a-t-il pas de liquidations en cascade dans un seul sens ?
La réponse se trouve dans les taux de financement. Les fortes primes positives observées en 2021 et au début de 2024 ont disparu. Après plusieurs périodes de taux de financement négatifs cette année, ils ne sont actuellement que légèrement supérieurs à zéro.
Un taux de financement légèrement supérieur à zéro signifie que les acheteurs ne paient pas de prime importante pour conserver leurs positions, et que les vendeurs n’ont pas non plus d’avantage écrasant. Aucun des deux camps n’est excessivement encombré. L’effet de levier est présent, mais la confiance dans une direction donnée fait défaut.
Cela explique une contradiction apparente : l’effet de levier n’a pas diminué, mais le risque de liquidation n’est pas hors de contrôle. L’effet de levier est réparti, il joue dans les deux sens et il n’est pas concentré d’un seul côté. Sans acheteurs trop nombreux, pas de combustible pour des liquidations en cascade ; sans vendeurs trop nombreux, pas de conditions propices à un short squeeze.
L’effet de levier est toujours là, mais personne ne veut payer de prime pour miser sur une direction. Le marché n’est pas sans risque ; le risque n’est simplement pas concentré dans un seul sens.
Cette situation a une caractéristique : elle est calme, mais fragile. Elle est calme parce que ni les acheteurs ni les vendeurs ne sont dans une position extrême ; le prix peut osciller dans une fourchette sans déclencher de liquidations massives. Elle est fragile parce qu’en cas de cassure décisive dans un sens, les positions non couvertes s’ajusteront rapidement et accéléreront le mouvement du prix.
Deux signaux, deux directions
BaykusCharts a identifié deux combinaisons de signaux à surveiller.
Le prix monte et le #资金费率 grimpe en flèche. Cela indique que les acheteurs commencent à être trop nombreux. Une hausse rapide du taux de financement signifie qu’ils sont prêts à payer un coût de plus en plus élevé pour recourir à l’effet de levier, et que les positions se concentrent d’un seul côté. Dans ce contexte, si le prix recule, ces acheteurs trop nombreux serviront de combustible aux liquidations.
Le prix baisse et l’open interest augmente. Cela indique que les positions vendeuses se renforcent. La baisse du prix accompagnée d’une augmentation de l’effet de levier signifie que de nouveaux capitaux ouvrent des positions vendeuses, et non que les acheteurs se retirent. Dans ce contexte, si le prix rebondit, le rachat des positions vendeuses amplifiera la hausse.
Les deux signaux renvoient au même mécanisme : le marché manque actuellement de convictions directionnelles, si bien qu’une cassure dans l’un ou l’autre sens peut s’accélérer rapidement. Non pas parce que l’effet de levier est important, mais parce qu’il n’est ni couvert ni suffisamment réparti pour absorber les chocs.
Que surveiller ensuite
L’#未平仓合约 libellé en ETH diminue-t-il réellement ? Si les 2,5 millions d’ETH commencent à baisser nettement, ce sera un véritable désendettement. S’il se maintient à son niveau actuel, c’est simplement le prix qui masque l’ampleur de l’effet de levier
Les taux de financement s’écartent-ils durablement de zéro ? Un niveau légèrement supérieur à zéro est neutre. Une hausse persistante et soutenue est un signe précoce d’un engorgement du côté acheteur ; une valeur durablement négative indique que les positions vendeuses commencent à s’accumuler
La direction de l’open interest lorsque le prix franchit un seuil : une hausse accompagnée d’une augmentation de l’OI indique l’entrée de nouveaux acheteurs ; une hausse accompagnée d’une baisse de l’OI indique le rachat de positions vendeuses. Leur persistance est totalement différente
La part de Binance dans l’OI du marché global : Binance représente environ la moitié de l’open interest ETH mondial. Si cette proportion évolue, cela signifie que l’effet de levier se déplace entre les plateformes, et non qu’il disparaît
L’échelle a changé, pas l’effet de levier
Pris isolément, le chiffre de 5,8 milliards de dollars raconte une histoire de #杠杆 . Converti en ETH, il raconte une histoire de baisse des prix. Les deux récits sont vrais, mais un seul permet d’expliquer la taille réelle des positions détenues par les traders.
L’état actuel du marché n’est pas « l’effet de levier a été éliminé », mais plutôt « l’effet de levier est toujours là, mais personne n’ose miser gros ». Cette situation limite le risque immédiat de liquidations en cascade, mais signifie aussi que le marché n’est pas prêt à une cassure directionnelle. Sous la surface calme, les positions n’ont pas disparu ; elles n’ont simplement pas encore choisi de camp.
L’échelle peut tromper, pas les positions.