
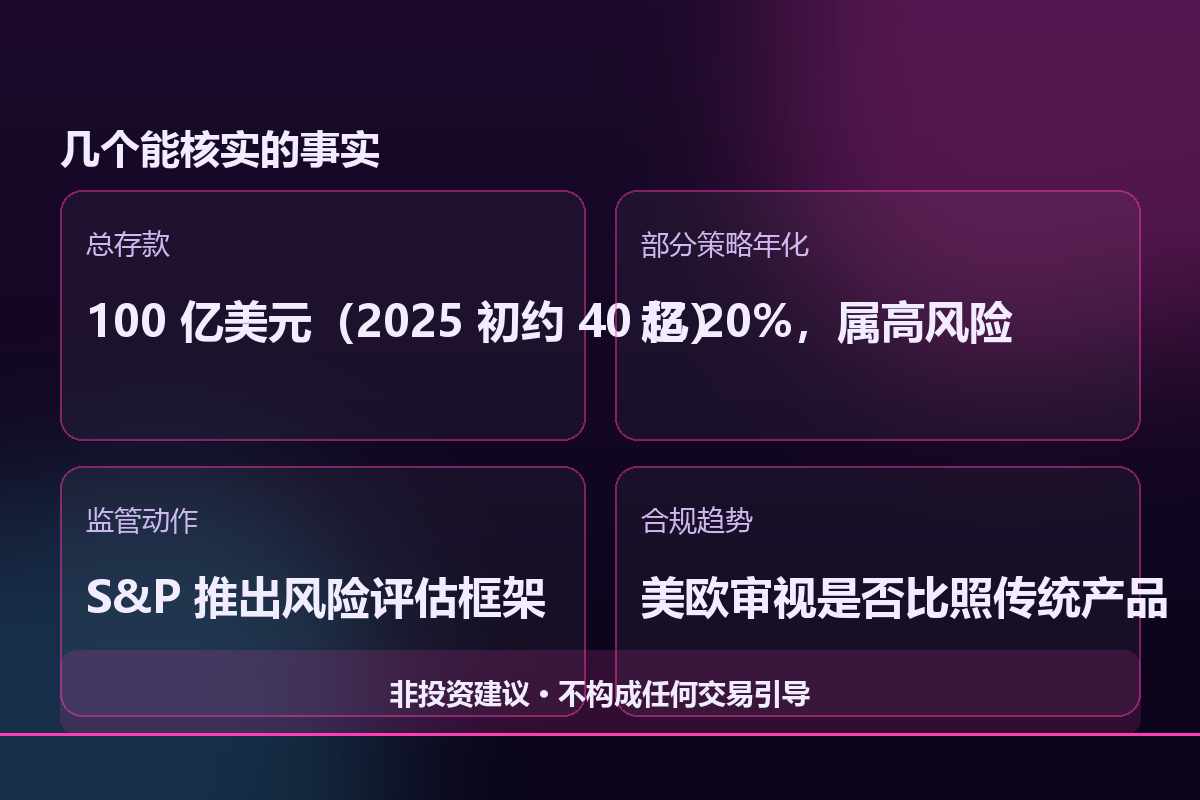
Au second semestre 2026, selon des données publiques, les dépôts totaux dans les coffres de prêt décentralisés ont dépassé les 30 milliards de dollars (ils s’élevaient à environ 10 milliards au début de 2025). Certaines stratégies affichent un rendement annuel de 3 à 20 %, voire plus de 20 % pour les plus rémunératrices. La nouvelle se répand et, aussitôt, une question se pose : est-ce que ça vaut le coup de se lancer ? Pas si vite. Aujourd’hui, passons en revue les sources de rendement et les pièges à éviter.
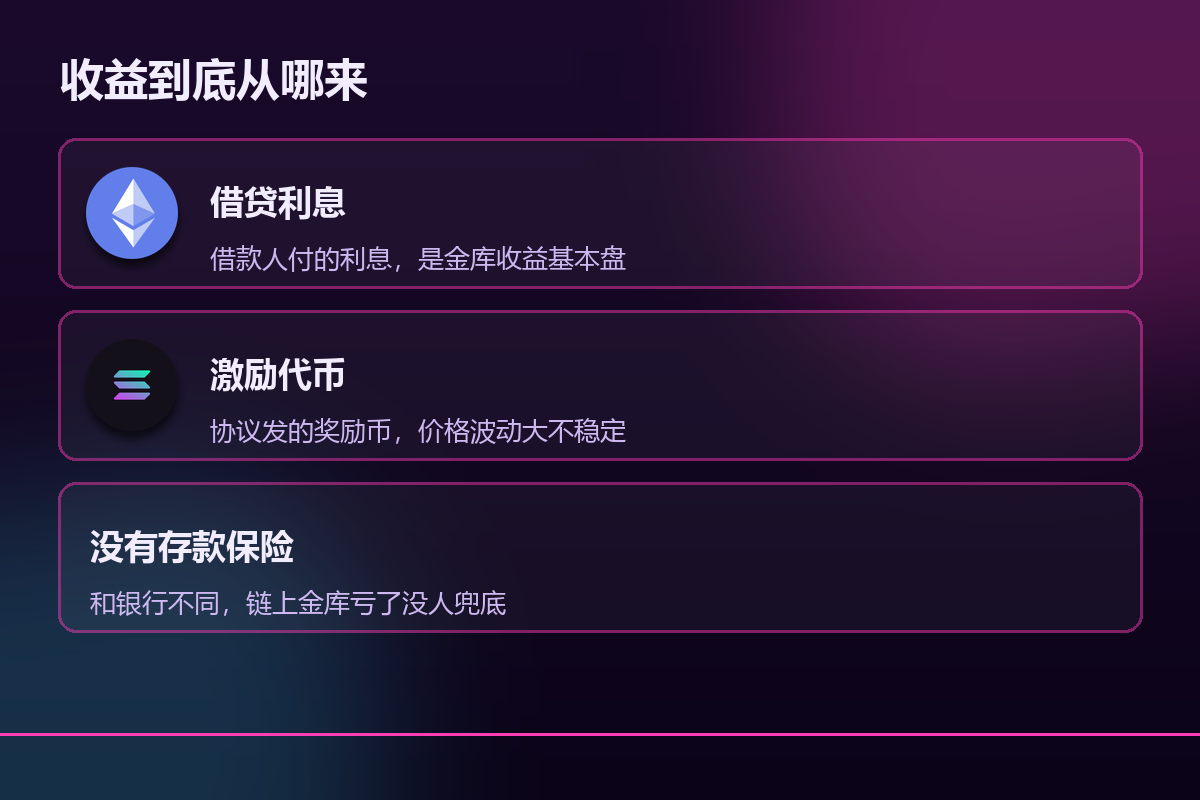
1. D’où viennent les rendements ? Des intérêts et des récompenses, sans assurance des dépôts$SOL
Les revenus d’un coffre se divisent en deux parties. La première vient des intérêts payés par les emprunteurs : c’est la base, relativement stable. La seconde vient des jetons de récompense émis par le protocole ; leur prix suit le marché et est très volatil : ils peuvent rapporter 20 % aujourd’hui, puis tomber à 5 % demain.
Le plus important à retenir, c’est que les coffres-forts on-chain ne bénéficient pas de l’assurance des dépôts des banques. Si une banque fait faillite, il existe un filet de sécurité. Si un contrat on-chain est piraté, l’argent disparaît tout simplement, et personne ne vous remboursera. Assimiler rendement élevé et absence de risque, c’est le premier piège dans lequel les débutants tombent le plus facilement.
Eh bien, il y en a déjà qui vont placer toutes leurs économies dans un pool affichant un rendement annualisé de 20 %, sans pouvoir répondre quand on leur demande sur quoi il repose. Ce n’est pas un cas isolé : dans le milieu, on en trouve à la pelle.
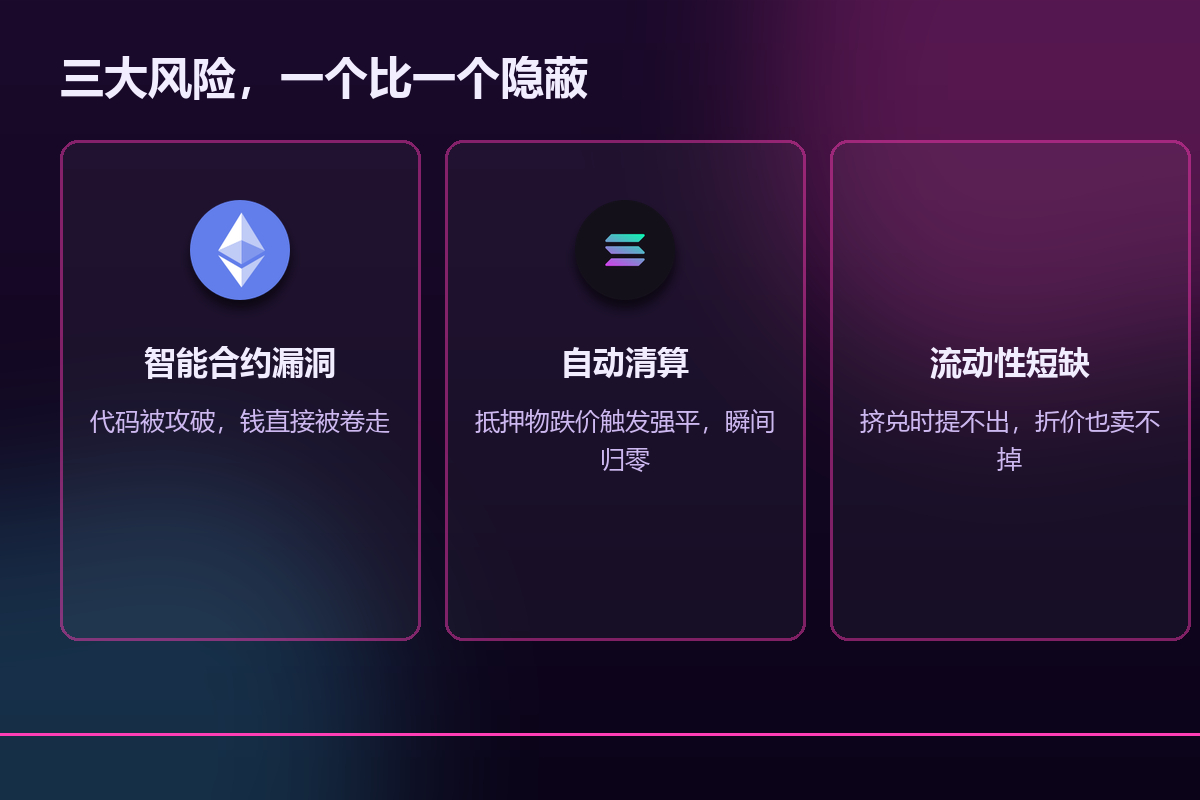
Deux. Trois grands risques, chacun plus insidieux que le précédent
Le premier, ce sont les vulnérabilités des contrats intelligents. Une erreur dans le code ou un piratage peut vider entièrement le coffre-fort, et cela s’est déjà produit. Le deuxième, ce sont les liquidations automatiques. Si la valeur des cryptomonnaies que vous avez mises en garantie baisse et atteint le seuil de liquidation, votre position peut être réduite à néant en un instant, sans même vous laisser le temps de réagir. Le troisième, c’est le manque de liquidités. Si tout le monde veut retirer son argent au même moment, il n’y a pas assez de cryptomonnaies dans le pool ; même en les vendant à prix réduit, impossible de trouver preneur. Plus la panique monte, moins on arrive à retirer son argent.
Dans les banques traditionnelles, ces trois types de risques sont couverts par les licences, l’assurance des dépôts et le système de compensation. On-chain, vous devez essentiellement compter sur votre propre vigilance. Les rendements visibles vont souvent de pair avec des coûts invisibles.
Certains, pour se simplifier la vie, déposent même l’argent destiné à leurs dépenses courantes afin de toucher des intérêts. Mais s’ils sont pris dans une liquidation, ils n’ont plus même de quoi tenir jusqu’à la prochaine rentrée d’argent.
Trois. Pourquoi les autorités commencent à s’y intéresser
Quand le marché atteint une taille de l’ordre de 30 milliards, les autorités ne peuvent pas faire semblant de ne rien voir indéfiniment. Selon des informations publiées, une agence internationale de notation a déjà lancé un cadre d’évaluation des risques pour ce type de coffre-fort, et l’Europe comme les États-Unis se demandent s’il faut les réglementer comme les produits d’investissement traditionnels. Autrement dit : jusqu’ici, ils avançaient à toute allure sans règles ; maintenant, on va les faire entrer dans le cadre réglementaire.
Pour le grand public, le message est simple : plus un produit est populaire, plus il faut comprendre comment il rapporte de l’argent et comment il peut en faire perdre. Avant l’arrivée des règles, fixez d’abord vos propres limites en matière de gestion des risques.$ETH
Le feu du prêt DeFi brûle grâce à des besoins bien réels, mais il révèle aussi des pièges bien réels.
Les propos ci-dessus n’engagent que leur auteur et ne constituent pas un conseil en investissement ni une incitation à effectuer une quelconque transaction.#BitMine增持10452枚ETH #韩国考虑对加密交易所征教育税 #OCC敦促社区银行进军稳定币支付